Capítulo 8 · Módulo 8 · ¿Cómo invierto?
Cómo empezar en la práctica
El capítulo 7 terminó con una descripción en una hoja: qué reparto, qué tipo de fondo, cuánto puede costar y qué hacer con el fondo viejo. Este capítulo la convierte en algo que existe. Empieza por el miedo que frena a casi todo el mundo antes de abrir nada (¿y si quiebra la entidad?), sigue con cómo se elige dónde abrir la cuenta y con tres nombres reales que caducan, y después recorre los pasos uno a uno: mover el fondo sin pasar por Hacienda, dar la primera orden, dejar la aportación programada y no estropearlo todo mirando la cartera cada mañana. La segunda mitad pone números a lo que se queda por el camino: cuándo cobra Hacienda, cuánto se llevan las comisiones y los impuestos, qué cambia la inflación y qué se mira, y qué no, una vez al año. El caso del curso hace todo lo práctico. No hace falta más que restar, multiplicar por un porcentaje y leer una tabla de tramos.
De dónde venimos
Vuelve a lo que viste en el capítulo 7. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta.
1. Tienes una descripción: fondo indexado de renta variable global, de acumulación, con un TER por debajo del 0,30 %. ¿Dónde se compra eso? ¿Y qué cobra ese sitio aparte del TER?
Si has llegado a…
…a que no lo sabes, o a que "en el banco" o "en una aplicación", estás en el punto de partida de este capítulo. El capítulo 7 avisó de que el TER es el coste del fondo y que lo de la entidad va aparte. Elegir esa entidad es otra decisión, con sus propias preguntas: quién es, quién la vigila, qué garantía tiene tu dinero, si tiene tu fondo y si permite traspasos. Son las secciones 8.2 y 8.3.
2. Tu reparto del capítulo 7 ya contaba con que la bolsa puede caer a la mitad. ¿Es el mismo riesgo que la entidad donde tienes el fondo quiebre?
Si has llegado a…
…a que no, has separado dos miedos que casi todo el mundo mezcla. La prueba de tensión mide lo que le pasa a tu dinero si bajan los precios. Una quiebra es otra cosa: la empresa que te vende el fondo deja de funcionar. Para la primera, el curso te dio una regla en el capítulo 5. Para la segunda hay una respuesta distinta, y empieza por saber de quién es tu fondo. Es la sección 8.1.
3. El traspaso aplaza el impuesto, no lo perdona. ¿Qué haría falta para que un traspaso se convirtiera, sin querer, en una venta?
Si has llegado a…
…a que bastaría con vender el fondo viejo y transferir el dinero a la entidad nueva, has dado con el error más caro del capítulo. Un traspaso se pide de una forma concreta y en un sitio concreto (no en el banco de siempre), con los datos exactos del fondo. Si no, Hacienda cobra ese año los 57 € que el capítulo 7 calculó sobre los 300 € de ganancia latente. Es la sección 8.4.
4. En el capítulo 7 aparecieron los 410 € del traspaso "antes del impuesto final", los 965 € declarados de la venta parcial y la retención del dividendo. ¿Qué quedó pendiente en los tres?
Si has llegado a…
…a que en todos faltaba el final de la cuenta, cuánto se paga de verdad y cuándo, vas bien. El capítulo 7 se quedó en el primer tramo del ahorro, el 19 %, y dejó la escalera completa para aquí. La sección 8.8 la sube escalón a escalón, y la 8.9 la junta con las comisiones y la inflación en una misma cuenta.
5. ¿Cuánto vas a aportar cada mes y qué día? ¿Cuál de las dos preguntas es más fácil de contestar hoy?
Si has llegado a…
…a que el día es fácil (el siguiente a cobrar) y la cantidad no, has visto cómo está repartido el trabajo. Este capítulo deja preparada la fecha, el fondo y la condición para empezar. La cantidad se fija en el capítulo 9, con el plan escrito delante, porque depende de todo lo demás. Es la sección 8.6.
6. Imagina que ya tienes el fondo comprado y la aplicación en el móvil. ¿Qué harías el primer mes?
Si has llegado a…
…a que la abrirías más de lo que quieres reconocer, eres completamente normal. Lo que se acaba de hacer por primera vez se mira para comprobar que sigue ahí. El problema no es mirar: es que cada vez que se mira está delante el botón de vender. La sección 8.7 cuenta las mañanas.
El puente. Las seis preguntas tienen algo en común: ya sabes qué quieres, y lo que falta es hacerlo sin tropezar. Un sitio donde abrir la cuenta, una mudanza del fondo sin factura, una primera orden, una fecha fija al mes y otra al año, y saber qué se queda Hacienda y cuándo. Este capítulo es el paso de la hoja a la cuenta.
Qué vas a aprender
Al terminar el capítulo sabrás:
- explicar qué le pasa a tu fondo si quiebra la entidad que te lo vende, y qué cubre y qué no cada garantía;
- entrevistar a cualquier entidad con seis preguntas y comprobar las respuestas en los registros oficiales, sin depender de ningún ranking;
- pedir un traspaso en el sitio correcto, con los datos correctos, y comprobar que ha llegado entero y con su historia;
- preparar una primera orden pequeña y distinguir una orden recibida de una ejecutada;
- dejar programada una aportación con una condición de inicio escrita de antemano;
- calcular cuándo y cuánto cobra Hacienda al vender, por tramos, y poner juntas en una cuenta las comisiones, el impuesto y la inflación sin mezclar unidades;
- preparar una revisión anual que mira el reparto y el sistema, no el producto.
Mapa del capítulo
Esquema 8.1 · El capítulo en una imagen. Mira las tres ramas: la primera elige dónde; la segunda pone el sistema en marcha; la tercera mide lo que se queda por el camino y fija cuándo se revisa.
mindmap
  root((Cómo empezar en la práctica))
    Dónde
      8.1 ¿Y si quiebra?
      8.2 Las preguntas antes que el nombre
      8.3 Tres nombres con fecha de caducidad
    Ponerlo en marcha
      8.4 El traspaso se pide en destino
      8.5 Cincuenta euros
      8.6 El día 2
      8.7 Lo que se ve cada mañana
    Lo que queda y cuándo se mira
      8.8 Cuándo cobra Hacienda
      8.9 Las tres mordidas
      8.10 Una vez al año
8.1 · ¿Y si quiebra?
La idea en una frase: tu fondo no es de la entidad que te lo vende; lo guarda otro, fuera de sus cuentas.
Imagina que mañana abres el móvil y lees un titular: "Quiebra la plataforma donde invierten miles de ahorradores". Es inventado, pero el primer pensamiento que provoca es real: no piensas en la economía, piensas en tu dinero. ¿Lo he perdido?
Ese miedo es razonable, porque las entidades quiebran. Y es también la excusa más común para no empezar nunca. Así que conviene contestarlo con datos antes de abrir ninguna cuenta.
Primero, una palabra que va a salir mucho: broker. Es el nombre de uso común de la entidad donde abres la cuenta para comprar fondos o acciones. Hace de intermediario: tú le das la orden y ella la ejecuta. Jurídicamente puede ser un banco, una empresa de servicios de inversión u otra entidad habilitada; "broker" no dice cuál, y eso importa, porque de lo que sea depende quién la vigila y qué protección tienes.
Detrás de un fondo no hay una entidad, hay tres:
Esquema 8.2 · La cadena de custodia. Sigue la línea de tus participaciones: no pasa por dentro del balance de la entidad que te vende el fondo.
flowchart TD
    T["Tú: das la orden"] --> E["1 · La entidad (el broker o comercializadora): donde abres la cuenta"]
    E --> G["2 · La gestora: maneja el fondo y decide qué compra para copiar el índice"]
    G --> D["3 · El depositario: custodia lo que el fondo ha comprado, identificado a nombre del fondo"]
    D --- P(["Tus participaciones: tu parte del fondo"])
    subgraph B["Balance de la entidad: lo que tiene y lo que debe"]
        C["Su dinero, sus deudas"]
    end
    E -.-> B
    P -. fuera del balance .- B
La gestora decide qué compra el fondo. El depositario guarda lo comprado; custodiar significa eso, guardar algo que no es tuyo y tenerlo identificado a nombre de su dueño. Tus participaciones, las porciones del fondo que te pertenecen, no forman parte del balance de la entidad, que es su lista de lo que tiene y lo que debe. Si la entidad quiebra, sus acreedores (la gente a la que debe dinero) cobran de lo que hay dentro de esa lista. Lo tuyo está fuera.
Pasa algo parecido con un trastero alquilado. Si la empresa que alquila los trasteros quiebra, tus muebles no pasan a ser de sus acreedores: están a tu nombre, en un sitio identificado. Puede que tardes en recuperarlos, que haya papeleo o que algo se haga mal, pero no son de la empresa.
Ojo con… convertir "fuera del balance" en "no puede pasar nada". La separación protege tus participaciones, pero no evita retrasos, errores operativos, fraudes ni litigios, ni promete que todo se resuelva al momento. Por eso importa saber quién custodia, qué registros existen y cómo se reclama.
Dos garantías y una cosa que ninguna cubre
Para cuando algo falla por el camino hay dos garantías, y cada una cubre una cosa distinta.
Tabla 8.1 · Qué cubre cada protección. Fíjate en la última fila: es la que más gente confunde.
| Protección | Qué cubre | Cuánto | Qué no cubre |
|---|---|---|---|
| Separación del patrimonio (la cadena de custodia) | Que tus participaciones no sean de la entidad ni de sus acreedores | No tiene importe: es tuyo | Retrasos, errores, fraudes, litigios |
| Garantía de depósitos | El efectivo: el dinero que tienes en la cuenta sin invertir | Hasta 100.000 € por titular y entidad | Lo que no es un depósito (un fondo no lo es) |
| Garantía de inversores | Los valores (fondos, acciones) cuando la entidad no puede devolvértelos | Depende de la entidad y de su país: se pregunta | Que hayan perdido valor |
| Ninguna | — | — | Que la bolsa baje |
El caso del curso. Antes de dar ningún paso, el titular del caso tiene ese miedo: que la entidad nueva quiebre y se lleve sus 1.800 €. Al mirarlo de cerca descubre un detalle. Sus 1.800 € no son efectivo: son participaciones de un fondo. A esos no los protege la garantía de depósitos; los protege que no son de la entidad. Y la garantía de los valores, con su importe, es algo que tendrá que preguntar a quien elija.
Cautela normativa: las garantías (a octubre de 2026). En España, el Fondo de Garantía de Depósitos cubre los depósitos hasta 100.000 € por titular y entidad, con requisitos y excepciones. Para los valores existe un sistema de indemnización distinto según el tipo de entidad (el propio FGD para las entidades de crédito; el FOGAIN para las empresas de servicios de inversión) y, en entidades de otros países, el de su país. Ninguno cubre las pérdidas de valor de una inversión. Que un saldo aparezca en una aplicación no significa que sea un depósito cubierto: puede estar repartido en varios bancos, tener otra titularidad o estar invertido.
Queda lo que ninguna garantía cubre: que la bolsa baje. Son dos miedos distintos. Que la entidad quiebre tiene respuesta en la cadena y en las garantías. Que el mercado caiga no la tiene, y por eso el caso del curso ya tiene su regla del capítulo 5, que se cita siempre entera:
«No vendo, sigo aportando, no miro la cartera más de una vez al trimestre. Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
El miedo no desaparece, pero cambia de pregunta. Ya no es "¿y si quiebra?", sino "¿quién guarda mi dinero y qué garantía lo cubre?".
Párate un momento. Si tienes algún fondo o plan, ¿sabrías decir cómo se llama su gestora y quién es su depositario? Si no, ¿dónde lo buscarías?
8.2 · Las preguntas antes que el nombre
La idea en una frase: una entidad se elige con preguntas, no con un ranking.
Si fueras a contratar a alguien para guardarte los ahorros, no lo elegirías porque sale el primero en una lista. Pero es lo que hace casi todo el mundo: escribe "el mejor broker" en el buscador y se queda con el primer resultado. El problema es doble. "El mejor" depende de lo que vayas a hacer con él, y los rankings cambian cada pocos meses.
Así que se le da la vuelta. No eliges tú entre una lista: las entidades se presentan a un puesto, y tú haces la entrevista. Cualquier entidad que quiera tus ahorros tiene que poder contestar a estas preguntas.
Tabla 8.2 · La entrevista. La columna del centro es lo que queda escrito; la de la derecha, dónde se comprueba. Fíjate en que casi nada se comprueba solo en la web de la propia entidad.
| Pregunta | Qué dejar escrito | Dónde se comprueba |
|---|---|---|
| 1 · ¿Qué entidad eres y de qué país? | Razón social exacta (una marca puede operar con varias), tipo de entidad, país | Contrato, aviso legal, registro del supervisor |
| 2 · ¿Quién te vigila? | Supervisor y número de registro para los servicios que vas a usar | Registro público del supervisor, buscando por el nombre |
| 3 · ¿Qué me cubre si fallas? | Garantía del efectivo (sistema y límite) y garantía de los valores (sistema y límite): dos respuestas | Documentación de la cuenta; FGD o el sistema que corresponda |
| 4 · ¿Tienes lo que ya decidí comprar? ¿Permites traspasarlo? | Si tiene tu categoría de fondo y si admite traspasos de entrada y de salida | Buscador de fondos de la entidad; contrato |
| 5 · ¿Quién habla con Hacienda? | Si retiene e informa a Hacienda al vender, o si lo declaras tú | La entidad, por escrito |
| 6 · ¿Cuánto me cobras? | Custodia (por guardar las inversiones), operación, cambio de divisa, traslado, mínimos | Documento de tarifas vigente, con su fecha |
Un supervisor es el organismo público que controla a la entidad y le puede quitar la licencia. Cuál toca mirar depende de lo que sea la entidad:
Esquema 8.3 · ¿En qué registro se mira? Sigue las flechas con la entidad que estés mirando. En los tres caminos el registro se consulta en la web del supervisor, no en la de la entidad.
flowchart TD
    A["¿Qué es la entidad?"] --> B["Un banco español"]
    A --> C["Una empresa de servicios de inversión o una comercializadora de fondos"]
    A --> D["Una entidad de otro país de la UE"]
    B --> B1["Registro del Banco de España; para vender fondos, también la CNMV"]
    C --> C1["Registro de la CNMV"]
    D --> D1["Supervisor de su país (por ejemplo, BaFin en Alemania, DNB y AFM en los Países Bajos)"]
    D1 --> D2["Y cómo opera en España: sucursal inscrita o servicios desde fuera"]
    B1 --> Z{"¿Aparece, con el mismo nombre y para el servicio que vas a usar?"}
    C1 --> Z
    D2 --> Z
    Z -->|Sí| OK["Comprobado en fuente oficial, con fecha"]
    Z -->|No o no lo encuentro| PD["Pendiente de comprobar. No es lo mismo que parece fiable"]
La pregunta 3 tiene dos respuestas, no una. Una entidad puede contestar muy rápido la del efectivo y quedarse callada en la de los valores. Esa respuesta que falta también dice algo.
La pregunta 4 es la que más candidatas descarta, y obliga a un orden: primero se decide qué se va a comprar; después, quién lo vende. Al revés, es la entidad la que decide por ti, con lo que tenga en el escaparate.
La pregunta 5 no tiene una respuesta general. Depende de dónde esté la entidad y de cómo opere, y la tiene que confirmar ella. Lo importante es preguntarlo antes, no descubrirlo en la primera declaración.
En la pregunta 6 no hay cifras en este temario a propósito. Las comisiones cambian, y la que importa es la del día en que abres la cuenta. Se busca en el documento de tarifas y se apunta con la fecha.
Error frecuente: marcar como bueno lo que no se ha podido comprobar. Si no se puede identificar quién tiene el dinero y bajo qué contrato, la casilla correcta es "pendiente de comprobar", no "parece fiable". Una web cuidada, muchos usuarios o muchos anuncios no son un registro.
Ojo con… dar por hecho que estar en un registro lo arregla todo. Aparecer en un registro dice que la entidad está habilitada para ciertos servicios; no dice que lo esté para el que vas a usar, ni garantiza el producto.
El caso del curso. Ya sabe que su fondo no sería de la entidad que se lo vende. Ahora le toca elegirla, y la tentación es la de todo el mundo: que alguien le diga cuál es la mejor. En su lugar prepara la entrevista. Sabe qué va a comprar desde el capítulo 7, así que la pregunta 4 la tiene clara: fondo indexado de renta variable global, de acumulación, y que se pueda traspasar, porque es justo lo que va a hacer con sus 1.800 €. Tiene la entrevista lista. Le faltan candidatas.
Párate un momento. Piensa en la entidad donde tienes la cuenta del sueldo. ¿Cuántas de las seis preguntas sabrías contestar sin mirar? ¿Cuál te sorprende no saber?
8.3 · Tres nombres con fecha de caducidad
La idea en una frase: los nombres caducan; las preguntas no.
Esta sección tiene fecha de caducidad, y se dice antes que ningún nombre: lo que sigue se comprobó el 23 de octubre de 2026. Si se lee un año más tarde, parte puede haber cambiado.
Es el único sitio del temario donde se nombran entidades comerciales. Son tres ejemplos de entidades que ofrecen inversión en España, para ver cómo contestan a la entrevista. No son las mejores, no van en ningún orden y no se recomienda ninguna. Tampoco hay ni una comisión: cambian demasiado rápido y la que cuenta es la del día en que se abre la cuenta.
Tabla 8.3 · Tres fichas, con su fecha. Lee cada columna como una entrevista. Las celdas en cursiva son lo que la ficha todavía no contesta.
| Pregunta | MyInvestor | Trade Republic | DEGIRO |
|---|---|---|---|
| Tipo de entidad y país | Banco español (MyInvestor Banco, S.A.) | Banco alemán con sucursal en España (Trade Republic Bank GmbH, Sucursal en España). Una sucursal es una oficina suya registrada aquí | flatexDEGIRO Bank Dutch Branch: sucursal neerlandesa de un banco alemán |
| Supervisor y registro | Banco de España, código 1544 (consta en la ficha de la CNMV); CNMV | En Alemania, BaFin (el supervisor financiero alemán). La sucursal, inscrita en el Banco de España con el código 1586 (BOE-A-2025-5909) y con ficha de comercializadora en la CNMV | BaFin como supervisor principal; registro y supervisión en los Países Bajos de DNB (el banco central neerlandés) y AFM (el supervisor de sus mercados) |
| Garantía del efectivo | FGD español, hasta 100.000 €, según la propia entidad | Garantía de depósitos alemana, hasta 100.000 €, según la propia entidad | Garantía de depósitos alemana, hasta 100.000 €, según la propia entidad |
| Garantía de los valores | ¿Cuál y hasta cuánto? | ¿Cuál y hasta cuánto? | ¿Cuál y hasta cuánto? |
| Fondos y traspasos | Fondos indexados con traspaso, según la propia entidad | Fondos con traspaso, según la propia entidad (comunicado del 5 de junio de 2025) | Orientada a acciones y ETF. ¿Ofrece hoy fondos indexados traspasables? ¿Cómo figura en la CNMV? |
| ¿Retiene e informa a Hacienda? | Se pregunta | Se pregunta | Se pregunta |
| Costes | No se dan: caducan | No se dan: caducan | No se dan: caducan |
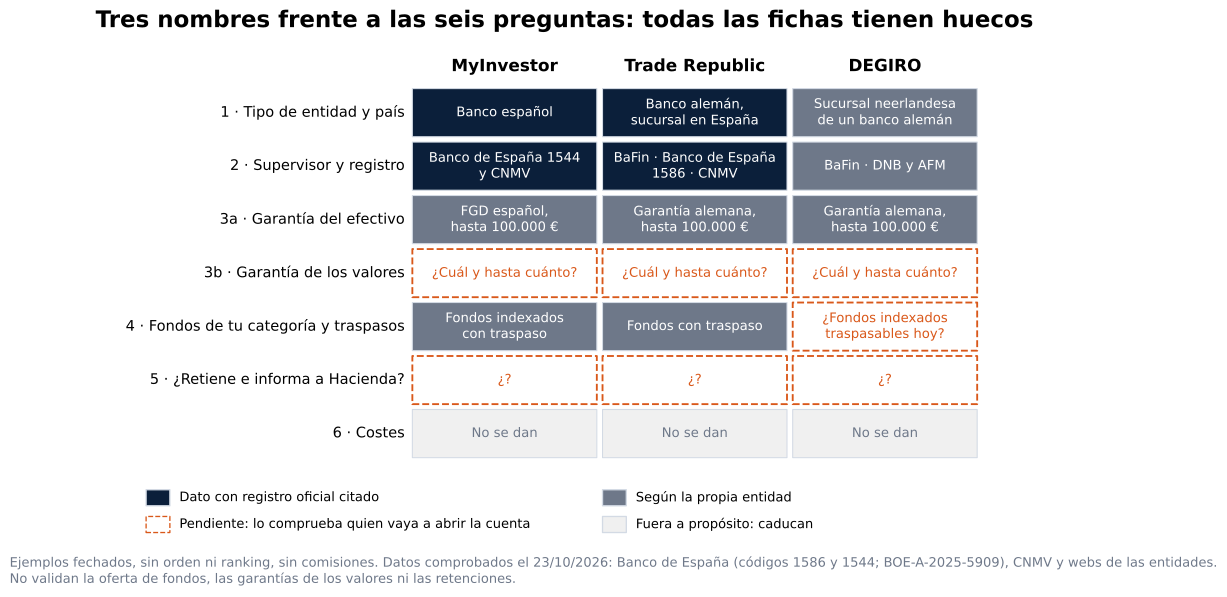
Figura 8.1. Mira los recuadros discontinuos: todas las fichas tienen huecos, y los huecos están en las mismas filas. No es que las entidades escondan nada. Son las preguntas cuya respuesta cambia con el tiempo o depende de la cuenta concreta, y las que confirma quien vaya a abrirla, en la web de la entidad y en el registro de su supervisor, el día que la abra. Lo oscuro tiene un registro oficial detrás; lo gris es lo que dice la propia entidad.
Ojo con… leer la tabla como una comparación. No valida las garantías de los valores, ni la oferta de fondos traspasables, ni las retenciones de cada entidad. Las fuentes corporativas describen lo que declara la entidad; la habilitación se contrasta en los registros oficiales. Y quien elige por lo que usa su compañero de trabajo o por lo que sale en todos los vídeos está eligiendo con la envidia, no con la entrevista.
El caso del curso. Abre la herramienta "Antes de invertir" y la rellena con la entidad que está mirando. Su nombre no aparece en este temario: la ha elegido él con las preguntas, y lo que interesa es cómo contesta. Lo que en las fichas quedaba con interrogante, él lo comprueba en la web de su entidad y en la CNMV. Lo que decide es la pregunta 4: su entidad tiene su categoría de fondo, indexado de renta variable global de acumulación, y permite traspasos. Sin eso, sus 1.800 € no tendrían cómo llegar. Apunta los costes que ve en la web, con la fecha, y en "Mi conclusión" escribe una frase: "Tiene mi fondo y permite traspasos. El resto, comprobado en su web y en la CNMV." Esta vez no ha preguntado a nadie cuál es la mejor.
Párate un momento. Dentro de un año, ¿qué fila de la Tabla 8.3 crees que habrá cambiado antes? ¿Y cuál no cambiará nunca?
8.4 · El traspaso se pide en destino
La idea en una frase: cambiar de fondo sin vender es un trámite de hasta 8 días hábiles, según entidades, y se pide en la entidad nueva.
Ya se sabe dónde. Ahora toca mover el dinero. Y lo primero que hace casi todo el mundo es buscar el teléfono de la oficina de su banco, para pedir que manden el fondo a otro sitio. Parece lo lógico: llamar a quien lo tiene.
Es el primer tropiezo. Un traspaso, pasar el dinero de un fondo a otro sin venderlo, no se pide en el banco de origen. Se pide en la entidad de destino, la nueva, y es ella la que va a buscar el dinero a la vieja. No hay que dar explicaciones a nadie en la oficina.
Esquema 8.4 · Un traspaso en cuatro pasos. Fíjate en quién da cada paso: tú solo hablas con la entidad de destino.
flowchart TD
    P1["1 · Abrir la cuenta en la entidad elegida: datos y documento de identidad"] --> P2["2 · Identificar el fondo de origen: nombre exacto e ISIN, del último extracto"]
    P2 --> P3["3 · Elegir el fondo de destino y firmar la solicitud"]
    P3 --> P4["4 · Esperar: hasta 8 días hábiles, según entidades"]
    P3 -. la entidad de destino lo pide .-> O["Entidad de origen"]
    O -. envía el dinero y los datos fiscales .-> P4
    P4 --> C["Comprobar: salida, llegada, participaciones y coste fiscal conservado"]
El segundo tropiezo llega en el paso 2. La entidad nueva pide el nombre exacto del fondo de origen y su código, y lo único que se recuerda es "el fondo del banco". Lo más fácil es un extracto: ahí vienen el nombre y el ISIN, que es como el DNI del fondo: no lo comparte con ningún otro.
En el paso 4 toca esperar. Esos días se entra a mirar y no se ve nada nuevo. Inquieta, y es normal: está dentro del plazo. Si tarda, lo que conviene es preguntar en qué estado está, no pedirlo otra vez.
Tabla 8.4 · Antes de pedirlo y después de que llegue. La columna de la derecha es la que convierte "lo he pedido" en "está hecho".
| Antes de la solicitud | Después de completarse |
|---|---|
| Confirmar titularidad, ISIN del fondo de origen y que es traspasable | Comprobar el fondo de destino, las participaciones y el importe |
| Leer gastos, reglas de valoración y si habrá unos días sin estar invertido | Verificar que se conservan las fechas y el coste fiscal de la compra original |
| Guardar la solicitud y su referencia | Guardar los justificantes y aclarar cualquier diferencia antes de seguir |
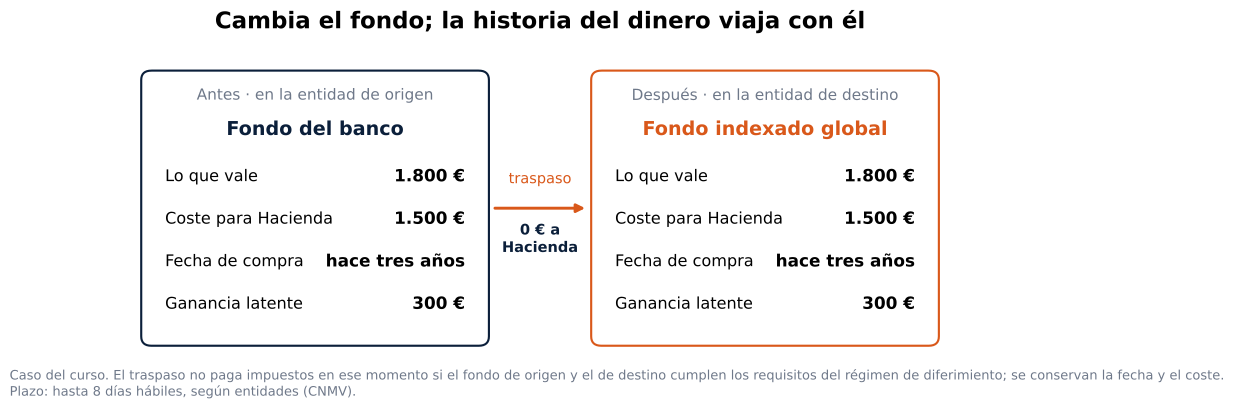
Figura 8.2. Compara las dos tarjetas fila a fila. Solo cambia el nombre del fondo. Lo que vale, lo que costó, la fecha de compra y la ganancia que lleva dentro viajan igual. Es la mudanza del capítulo 7: la caja llega cerrada, con la etiqueta de lo que costó dentro.
El caso del curso. Abre la cuenta, saca el último extracto del banco para tener el nombre y el ISIN, elige su fondo indexado global de acumulación y firma. Días después aparece el fondo nuevo en su cuenta. Los 1.800 € llegan enteros. A Hacienda, 0 €, porque su fondo es traspasable. Y las participaciones nuevas conservan la fecha y el coste de los 1.500 € que puso hace tres años. El traspaso no le borra la historia al dinero: se la lleva consigo.
Error frecuente: sustituir el traspaso por una venta y una transferencia. El dinero llega igual al sitio nuevo, pero por el camino se ha vendido: la ganancia tributa ese año y la historia fiscal se rompe. Con el caso del curso, serían 57 € menos hoy y, a 30 años, 410 € menos antes del impuesto final (capítulo 7).
Cautela normativa: cuándo un traspaso no tributa (régimen común del IRPF, a octubre de 2026). El mecanismo es este: el traspaso entre fondos no paga impuestos en ese momento, y las participaciones del fondo nuevo conservan la fecha y el coste de las antiguas. Para que sea así hace falta, entre otras cosas, que el importe no pase por las manos del partícipe y que los fondos de origen y destino cumplan los requisitos de la norma (fondos españoles, o extranjeros registrados en la CNMV y comercializados en España por una entidad habilitada). Los ETF, por norma general, no tienen esa puerta. En los territorios forales hay normativa propia. El plazo de "hasta 8 días hábiles" es el que indica la CNMV como referencia, según entidades: un máximo orientativo, no una promesa.
Párate un momento. Si tienes un fondo, ¿dónde está tu último extracto? ¿Sabrías encontrar en él el ISIN sin ayuda?
8.5 · Cincuenta euros
La idea en una frase: la primera orden se hace pequeña a propósito: es una inversión pequeña para probar que el circuito funciona.
El traspaso ya llegó. El dinero viejo está en el fondo nuevo. Ahora toca lo que nunca se ha hecho: meter dinero nuevo con las propias manos. Y es habitual quedarse con el dedo encima del botón de comprar, sin pulsarlo. ¿Y si compro hoy y mañana baja? ¿Y si es justo el peor día del año?
Esa pregunta no se contesta con un dato, porque nadie sabe qué hará la bolsa mañana. Se contesta cambiando lo que está en juego.
Antes de un concierto se hace una prueba de sonido: cada micrófono, cada cable, cada nivel, mientras todavía no hay público. O, como hace un técnico con una máquina nueva, se arranca en vacío antes de cargarla: no interesa cuánto produce, interesa saber si gira. La primera orden es eso. Lo que se comprueba es el circuito:
Esquema 8.5 · El circuito de una orden. Sigue las flechas hasta el final: la prueba no termina al pulsar el botón, termina cuando cuadran el saldo, las participaciones y el justificante.
flowchart TD
    A["Antes: colchón lleno, reparto decidido, producto elegido, regla escrita y fecha de revisión"] --> B["1 · Sale de mi cuenta"]
    B --> C["2 · La orden va al fondo correcto: nombre, ISIN, clase e importe"]
    C --> D{"¿Qué dice el estado?"}
    D -->|Orden recibida| E["Todavía no está hecha: se espera y se consulta el estado; no se repite la orden"]
    E --> D
    D -->|Ejecutada| F["3 · Aparece en la cartera: participaciones y valor liquidativo aplicado"]
    F --> G["Justificante guardado: la prueba ha terminado"]
Una orden pequeña no deja de ser dinero invertido: tiene riesgo, puede tener costes y tendrá su fiscalidad cuando se venda. Y ninguna cantidad pequeña es una razón para saltarse lo que va antes. Lo pide la parte 2 de la herramienta "Antes de invertir": colchón lleno, reparto decidido, producto elegido con la checklist del capítulo 7, aportación programada, fecha de revisión y regla escrita.
Tabla 8.5 · Antes de confirmar. Cada fila es un sitio donde una orden se puede torcer.
| Qué | Qué se revisa |
|---|---|
| Identidad | Cuenta, titular, nombre del fondo, ISIN y clase (acumulación o distribución) |
| Orden | Suscripción o compra, importe, moneda |
| Condiciones | Costes, mínimo, hora de corte y valor liquidativo o precio que se aplicará |
| Después | Estado "ejecutada", participaciones asignadas, cargos y justificante |
En un fondo no cotizado, el valor liquidativo (lo que vale cada participación ese día) no se conoce al dar la orden: se aplica el del día y se confirma en unos días hábiles. En un ETF hay que entender además el tipo de orden y las condiciones de mercado.
Error frecuente: una orden que no es la del plan. Ejemplo. El plan dice 150 € al mes en "Fondo Mundo Alfa" (nombre ficticio), clase de acumulación, ISIN terminado en 1. La orden preparada dice 1.500 € en "Fondo Mundo Alfa", clase de distribución, ISIN terminado en 2, con una comisión de suscripción del 1 % (15 €). El justificante dice "orden recibida". Hay cuatro errores: un cero de más, la clase, el código y un coste que no estaba previsto. Y el justificante no prueba nada todavía. Si ya se envió, lo prudente es contactar para cancelarla sin repetirla y guardar el justificante.
El caso del curso. El colchón ya está lleno, así que este dinero no le hace falta para nada urgente. Su primera orden es de 50 €, al mismo fondo de los 1.800 €. Pulsa, confirma, y no pasa nada raro: es casi decepcionante. Esos 50 € se compran al valor liquidativo del día y la entidad lo confirma en unos días hábiles. Cuando llega la confirmación, su cartera marca 1.850 €.
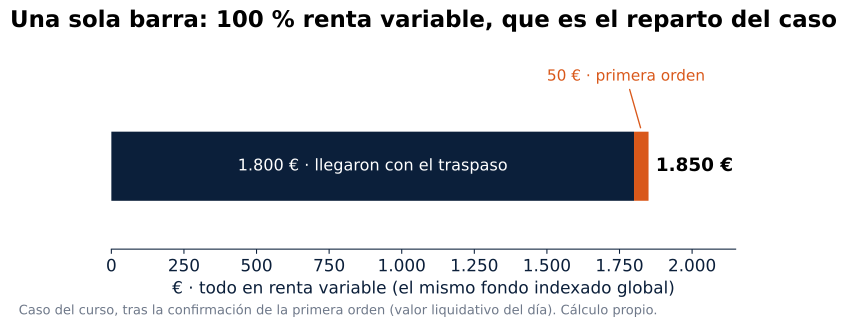
Figura 8.3. Una sola barra y un solo color de fondo: todo está en renta variable, la parte que va con la bolsa. La renta fija, la que presta dinero a cambio de un interés y se mueve mucho menos, no aparece. No es una etapa: es su reparto, el de verdad. Piensa en décadas y se ve capaz de aguantar una caída fuerte sin vender.
No todo el mundo tiene que ser como el caso del curso. Quien no se vea aguantando esa caída puede combinar renta fija y variable.
Párate un momento. ¿Qué cantidad te dejaría pulsar el botón sin perder el sueño? ¿Y qué tres cosas comprobarías después?
8.6 · El día 2
La idea en una frase: lo que se automatiza no se decide cada mes; se enciende la primera vez con el colchón lleno y después no se apaga cada vez que se usa el colchón.
La prueba de los cincuenta euros salió bien: el circuito funciona. Pero si cada mes hay que entrar a comprar a mano, cada mes hay una ocasión de decir "este no". Una avería, una cena, una mala semana en la bolsa. Lo que se decide cada mes, algún mes no se hace.
El capítulo 2 ya resolvió esto una vez, con la transferencia programada al colchón para no depender de acordarse. Aquí se hace lo mismo, un peldaño más arriba. Carlos Galán Rubio lo cuenta con una idea que resume el capítulo: que el dinero no pase por las manos de quien invierte, y tratar la aportación como un gasto fijo más, igual que el alquiler (Independízate de Papá Estado, cap. 6). James Clear lo dice desde los hábitos: «No te elevas al nivel de tus metas. Desciendes al nivel de tus sistemas» (Hábitos atómicos, cap. 1). Una aportación programada es eso: un sistema que funciona los meses en que no hay ganas.
Hacen falta tres piezas: una fecha, una condición para empezar y una cantidad.
La fecha. El día siguiente a cobrar. Si la nómina entra el día 1, el dinero sale el día 2, antes de que dé tiempo a gastarlo en otra cosa. Es un ejemplo de calendario, no una regla para todos los sueldos: lo que importa es que haya saldo para los recibos y que la orden salga antes que las tentaciones.
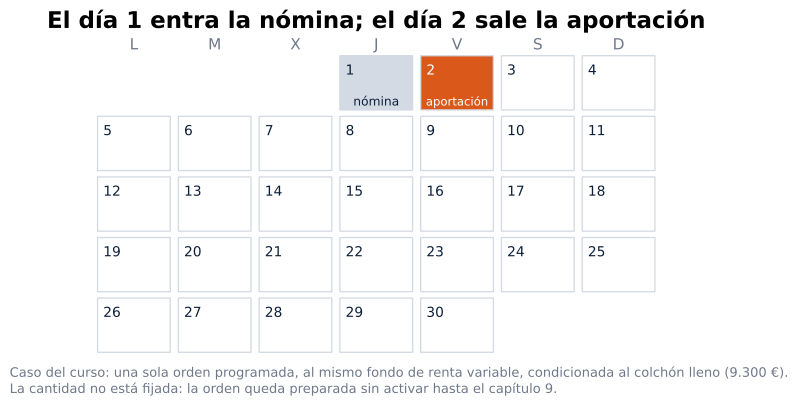
Figura 8.4. Mira las dos primeras casillas: entre la nómina y la aportación no cabe ninguna decisión. Los otros 28 días del mes el dinero de invertir ya no está a la vista.
La condición para empezar: un interruptor. Es una regla escrita antes de tener ganas: la aportación de verdad se enciende por primera vez cuando el colchón está lleno. El interruptor sirve para arrancar, no para parar. Si algún día hay que tirar del colchón, se repone antes que cualquier objetivo, con lo que sobra a fin de mes, con lo que iba a los objetivos y con el dinero que no se esperaba, y la aportación a la inversión sigue saliendo el día 2. Para el mes en que de verdad no llegue, también hay regla: nunca dos meses seguidos sin aportar. El capítulo 9 deja las dos cosas por escrito (secciones 9.2 y 9.5), así que ese día no hay que decidir nada con prisa.
Esquema 8.6 · El interruptor. Sigue las flechas desde arriba: las dos preguntas se hacen antes de la primera orden. Una vez encendida, la orden no se apaga porque se use el colchón.
flowchart TD
    A["Antes de la primera orden"] --> B{"¿Colchón lleno?"}
    B -->|No| C["Primero el colchón: la aportación todavía no empieza"]
    C --> B
    B -->|Sí| D{"¿Cantidad fijada en el plan?"}
    D -->|No| E["Orden preparada (fecha y fondo), sin activar"]
    E --> D
    D -->|Sí| F["Interruptor encendido: la orden sale sola cada día 2"]
    F --> G["Si se usa el colchón: se repone antes que cualquier objetivo y la aportación sigue saliendo"]
    F --> H["Si cambian los ingresos o llega un gasto grande: se revisa la cantidad con el plan, sin pasar nunca dos meses seguidos sin aportar"]
La cantidad. Es la pieza que no se improvisa. Una aportación sostenible es la que se puede mantener cada mes después de cubrir los gastos y los pagos anuales, dejando margen para reponer el colchón con lo que sobre si un día se usa, sin recurrir a crédito ni vender la inversión para sostenerla. El techo es lo que queda disponible cada mes una vez lleno el colchón; dentro de ese techo, la cifra concreta se decide con el plan escrito delante.
Tabla 8.6 · Lo que se decide una vez y lo que ya no. La columna de la derecha es lo que deja de depender de cómo te levantes ese mes.
| Pieza | Se decide | Ya no se decide cada mes |
|---|---|---|
| Fecha | Una vez: el día siguiente a la nómina | Cuándo comprar |
| Fondo | Una vez: el del reparto | Dónde poner el dinero |
| Interruptor | Una vez, para arrancar: colchón lleno, por escrito | Si este mes toca o no, también después de usar el colchón |
| Cantidad | Una vez, con el plan (capítulo 9) | Cuánto poner |
| Cambio de situación | Cuando ocurre, con la regla del capítulo 5 | — |
El caso del curso. Su colchón lleno son 9.300 €: seis meses de su gasto de 1.550 €. Lo comprueba en el plan de seguridad que montó en el capítulo 2, y está lleno, así que el interruptor puede estar encendido. Programa una sola orden, el día 2 de cada mes, al mismo fondo de renta variable de la prueba de los cincuenta euros. ¿Y cuánto pone? Eso todavía no lo ha decidido, y no se lo inventa hoy. Deja preparados la fecha y el fondo; la orden no se enciende hasta que tenga la cantidad, que fija en el capítulo 9.
Ojo con… confundir automatizar con desentenderse. La orden automática quita la decisión de cada mes, no la de los cambios de vida. Si cae el ingreso o aparece un gasto importante, la cantidad se revisa con el plan antes de que produzca un descubierto. Usar el colchón no es uno de esos cambios: se repone como dice el capítulo 9, sin tocar la aportación. Y la primera ejecución se comprueba igual que la orden de los cincuenta euros: que sale, que entra donde toca y que aparece.
Párate un momento. ¿Qué día cobras? ¿Qué condición tendría que cumplirse para que encendieras tu orden, y dónde la tienes escrita?
8.7 · Lo que se ve cada mañana
La idea en una frase: mirar la cartera cada día no informa: tienta.
Siete y cuarto de la mañana. Todavía no está puesto el café y la cartera ya está abierta en el móvil. Al día siguiente, lo mismo. Al otro, lo mismo. Le pasa a casi todo el mundo: se acaba de hacer algo por primera vez y se quiere ver que sigue ahí.
Lo que aparece cada mañana es un número distinto. Con una cartera de 1.850 €, un día normal en que la bolsa se mueve un 1 % (un ejemplo, no un dato de un día concreto) son 18,50 €. Un día, 18,50 € arriba, y una sonrisa. Otro, 18,50 € abajo, y se cierra el estómago.
Ese movimiento es ruido: se mueve, pero no dice nada de hacia dónde va el dinero en los años que se piensa tener invertido. No cambia ninguna decisión. Y aquí está el problema de verdad: cada vez que se abre la cartera, está delante el botón de vender.
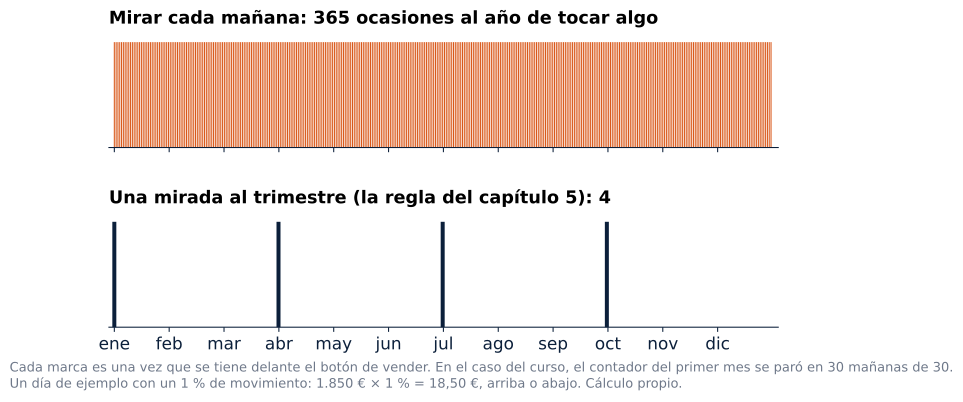
Figura 8.5. Compara las dos franjas. Arriba, una raya por cada mañana del año en que se abre la cartera: 365 ocasiones de tocar algo. Abajo, la regla del capítulo 5: cuatro miradas al año. El sistema que se acaba de montar no se rompe en un día malo de bolsa. Se rompe una mañana en que alguien lo toca, y la franja de arriba tiene muchas más mañanas.
No todo lo que se mira es ruido. Hay comprobaciones que sí sirven, y conviene separarlas del precio:
Tabla 8.7 · Lo que sí se mira y lo que no. La columna de la izquierda tiene fecha; la de la derecha, no la necesita.
| Sí se mira, cuando toca | No hace falta mirarlo |
|---|---|
| Que la orden del día 2 se ha ejecutado (una vez al mes) | El precio de hoy |
| Las alertas de seguridad y los cargos que no reconozcas | Cuánto ha subido o bajado esta semana |
| Que el traspaso o una orden han llegado completos | Las listas de los fondos que más suben |
| La cartera, una vez al trimestre | Las noticias de mercado como orden del día |
El caso del curso. El primer mes, el contador de mañanas en que abre la cartera se para en 30 de 30. Ninguna le ha hecho tocar nada todavía. Pero ya tenía escrita una regla para esto, la del capítulo 5, y se le había olvidado que también valía para un mes tranquilo:
«No vendo, sigo aportando, no miro la cartera más de una vez al trimestre. Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
La había escrito pensando en una caída. Esa mañana apunta en el calendario su próxima mirada, dentro de tres meses, quita la cartera de la pantalla de inicio del móvil y guarda el móvil.
Ojo con… convertirlo en un examen de fuerza de voluntad. Es más fácil cambiar el entorno que aguantarse: la aplicación fuera de la pantalla de inicio, las notificaciones de precio apagadas, las de seguridad encendidas, y la próxima mirada en el calendario.
Párate un momento. Si llevaras la cuenta, ¿cuántas veces habrías abierto esta semana la aplicación del banco o de la inversión? ¿Cuántas de esas veces cambiaste algo?
8.8 · Cuándo cobra Hacienda
La idea en una frase: Hacienda cobra cuando vendes, por la ganancia y por tramos; no cuando traspasas ni mientras el fondo crece.
Mucha gente cree que la factura de una inversión llega cada año, como el IBI, el impuesto de la casa: que si el fondo sube, cada abril hay que pagar por la subida. No es así. La factura existe desde el primer día, pero se queda en un cajón mientras no se venda. Bogle lo resume en el título de un capítulo: los impuestos también son costes (El pequeño libro para invertir con sentido común, cap. 6). Y como todo coste, importa cuándo llega.
Esquema 8.7 · La factura que llega tarde. Recorre la línea de izquierda a derecha: hay un solo momento en que llega la factura, y otro en que se ajusta.
timeline
    title Cuándo aparece Hacienda en un fondo de acumulación
    Compra : 0 € : se apunta el coste
    Traspaso : 0 € si cumple los requisitos : el coste y la fecha viajan
    Años de crecimiento : 0 € por ese fondo : no reparte, reinvierte dentro
    Venta : retención del 19 % de la ganancia : es un adelanto
    Declaración del año siguiente : se aplica la escalera de tramos : se descuenta lo retenido
Tres preguntas, en orden.
Cuándo. En el traspaso, nada: cero euros, y el fondo nuevo conserva la fecha y el coste de lo que se puso al principio. Mientras el fondo crece, tampoco: un fondo de acumulación no reparte dividendos (la parte de lo que ganan las empresas que se entrega a sus dueños); los reinvierte dentro. Por ese fondo, y mientras no se venda, no llega dinero y no hay nada que declarar. Y reinvertir los dividendos hace que la cartera rinda algo más que el índice medido solo en precio. La factura llega un solo día: el de la venta.
Qué. No se paga por todo lo vendido, sino por la ganancia: lo que vale al vender menos lo que costó. Mientras no se vende, esa ganancia es latente: existe en el papel, todavía no en el bolsillo.
Formulario: la ganancia. Ganancia = valor de venta − coste de adquisición → con el caso del curso, si vendiera hoy, 1.800 − 1.500 = 300 €. Hacienda miraría los 300 €, no los 1.800.
Cuánto. Aquí entra la escala del ahorro, la tabla de tramos con la que se gravan las ganancias de lo que inviertes. No tiene nada que ver con la del sueldo: es otra tabla.
Tabla 8.8 · Escala del ahorro de referencia (AEAT, IRPF 2025, residente en régimen común). Lee la columna de la derecha como una escalera: cada tramo paga su porcentaje, y solo por lo que cae en él.
| Tramo de la ganancia (base liquidable del ahorro) | Tipo de referencia (estatal + autonómico) |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Ejemplo: una venta con 10.000 € de ganancia, en un año sin ninguna otra ganancia de inversiones.
Formulario: cálculo por tramos. Cuota = 6.000 × 19 % + 4.000 × 21 % → 1.140 + 840 = 1.980 €
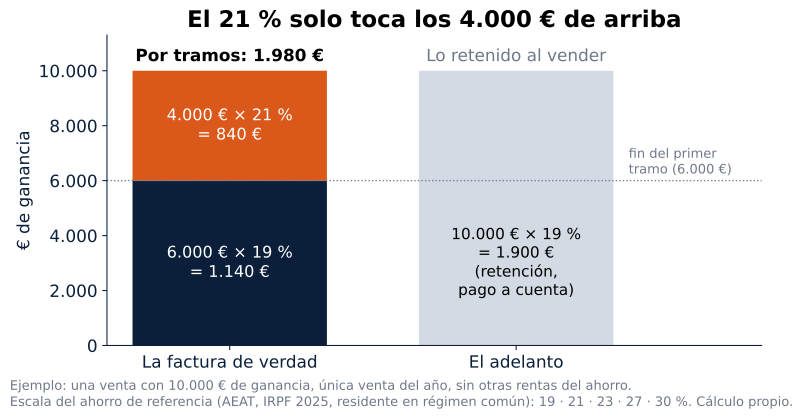
Figura 8.6. Compara las dos columnas. La de la izquierda es la factura de verdad: el primer escalón al 19 % y solo lo de arriba al 21 %. La de la derecha es lo que la entidad suele retener en el momento de vender, un 19 % plano de la ganancia: 1.900 €. Retener es adelantar: un pago a cuenta, no la cuenta final. Los 80 € que faltan se pagan en la declaración de la renta del año siguiente, donde se suma todo lo vendido con ganancia ese año, se aplica la escalera y se descuenta lo ya retenido.
Error frecuente: aplicar el tipo del último escalón a toda la ganancia. Con 10.000 €, el 21 % de todo serían 2.100 €; la cuenta por tramos da 1.980 €. Superar un límite no cambia el tipo de lo que queda por debajo.
Dos casos que no cambian la escalera pero sí la cuenta:
- Si se vende solo una parte, sale primero lo más antiguo (criterio FIFO, sección 7.7). No se aplica la ganancia media de toda la cartera.
- Si la entidad no es española, puede que no retenga ni informe, y entonces la declaración corre de cuenta de quien invierte. Es la pregunta 5 de la entrevista: se confirma con cada entidad antes de vender.
El caso del curso. Creía que pagaría cada año. Ahora sabe que su traspaso le costó 0 €, que mientras no venda su fondo de acumulación no le genera nada que declarar por él, y que lleva dentro 300 € de ganancia latente: la única parte que Hacienda mirará el día que venda.
Cautela normativa: la fiscalidad de los fondos (régimen común del IRPF, a octubre de 2026). Para una persona residente fiscal en España en régimen común, el reembolso de participaciones genera una ganancia o pérdida patrimonial, que va a la base del ahorro. La escala de la Tabla 8.8 es la referencia del manual de IRPF 2025 de la Agencia Tributaria (suma de la parte estatal y la autonómica), no una promesa sobre el ejercicio en que se venda dentro de treinta años. Al reembolsar se retiene un 19 % de la ganancia a cuenta: es un adelanto del impuesto, no el impuesto final. El traspaso entre fondos no paga impuestos en ese momento y conserva la fecha y el coste, y en una venta parcial salen primero las participaciones más antiguas. El manual de Renta de la Agencia Tributaria explica los tres mecanismos ("Para saber más"). En la cuota final influyen el resto de la base del ahorro, las compensaciones de pérdidas y las circunstancias de cada uno. Que el fondo no reparta ni se venda no quita otras obligaciones que pueda haber por otras rentas. En los territorios forales hay normativa propia.
Párate un momento. Busca en tu entidad, junto a tu fondo, cuánto pusiste y cuánto vale hoy. ¿Cuál de las dos cifras crees que mira Hacienda el día que vendas?
8.9 · Las tres mordidas
La idea en una frase: entre lo que el mercado hace crecer y lo que de verdad queda, las comisiones y los impuestos se llevan euros, y la inflación cambia lo que valen.
Hay una cifra que impresiona: 13.702 €. Es lo que el mercado podría hacer con 1.800 € en treinta años, al 7 % anual de media, si nadie cobrara nada. Esta sección la va encogiendo, mordida a mordida, hasta lo que de verdad se podría gastar. Es el único momento del curso en que las tres cosas que tocan lo que se gana se ven juntas. Bogle lo dejó en una frase: «Las rentabilidades de los fondos quedan arrasadas por los costes, los impuestos y la inflación» (El pequeño libro para invertir con sentido común, cap. 6). Con un matiz que aquí importa: las dos primeras se llevan euros y la tercera no.
Hipótesis del ejemplo: los 1.800 € traspasados del caso del curso, con su coste fiscal de 1.500 €; treinta años sin volver a meter un euro; un 7 % anual de media, que es una media de largo plazo (unos años sube mucho, otros cae, ninguno da justo el 7 %); un coste total del fondo del 0,20 % al año; una sola venta al final, en un año sin otras ganancias de inversiones; la escala del ahorro de la Tabla 8.8; y una inflación del 2,5 % al año, que es una hipótesis del curso, no un dato.
Primera mordida: las comisiones. El 0,20 % parece nada, pero se cobra cada año sobre todo lo que hay, durante treinta años.
Formulario: del bruto al saldo tras el coste. Sin coste = 1.800 × 1,07³⁰ ≈ 13.702 € · Tras coste = 1.800 × (1 + 0,07 − 0,002)³⁰ ≈ 12.954 € → la mordida es de 748 €.
Esos 748 € incluyen el coste y lo que ese dinero habría seguido ganando; no son la suma literal de los recibos. Es la única mordida que se elige el día que se escoge el fondo, y el caso del curso ya la escogió pequeña.
Segunda mordida: el impuesto. El día que vende, Hacienda no mira los 12.954 €: mira la ganancia, lo que vale menos los 1.500 € que costó en su día. El traspaso conservó ese coste.
Formulario: la historia fiscal no se borra. Ganancia = 12.954 − 1.500 = 11.454 € · Impuesto = 6.000 × 19 % + 5.454 × 21 % ≈ 2.285 € · Queda = 12.954 − 2.285 = 10.669 €
Si toda la ganancia fuera al 19 %, serían 2.176 €: los tramos de arriba suman 109 € más. La escalera también se nota aquí.
Error frecuente: restar 1.800 € como coste fiscal porque "eso es lo que se traspasó". Esos 1.800 € ya llevaban 300 € de ganancia dentro; el traspaso mantuvo el coste original de 1.500 €. Y al revés: si se hubiera vendido en lugar de traspasar, la historia se habría cortado antes, pagando antes.
La tercera: la inflación. Esta no la cobra nadie. Dentro de treinta años las cosas costarán más, y 10.669 € no comprarán lo que compran hoy. Para compararlos con algo conocido se pasan a euros de hoy: lo que se podría comprar con ese dinero si se tuviera ahora.
Formulario: convertir a euros de hoy. Valor de hoy = saldo ÷ (1 + inflación)^años → 10.669 ÷ 1,025³⁰ ≈ 5.086 € de hoy
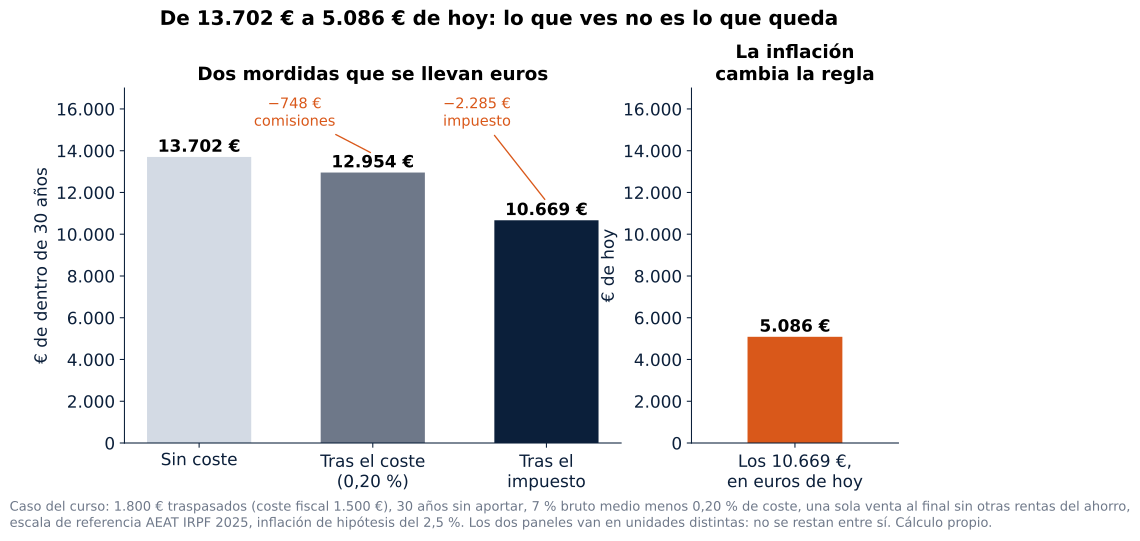
Figura 8.7. Lee primero el panel de la izquierda, de barra en barra: las comisiones se llevan 748 € y el impuesto 2.285 €, euros de dentro de treinta años. Después el de la derecha, que no es una cuarta barra: son los mismos 10.669 €, medidos con la regla de hoy. La inflación no quita euros; cambia lo que valen.
Ojo con… restar la inflación como si fuera un recibo. Entre 10.669 € y 5.086 € hay una diferencia, pero no es un cargo: son dos unidades distintas, como medir lo mismo en metros y en pies. Primero se calculan los euros que se llevan las comisiones y el impuesto; después, y solo después, se cambia la unidad.
Un solo número a treinta años es humo. Por eso va con su banda:
Tabla 8.9 · La banda del caso del curso. Cada fila cambia solo el rendimiento bruto medio; el resto de los supuestos es el mismo.
| Bruto anual supuesto | Tras coste, antes de vender | Tras impuesto | En euros de hoy |
|---|---|---|---|
| 6 % | 9.769 € | 8.152 € | 3.887 € |
| 7 % | 12.954 € | 10.669 € | 5.086 € |
| 8 % | 17.133 € | 13.970 € | 6.660 € |
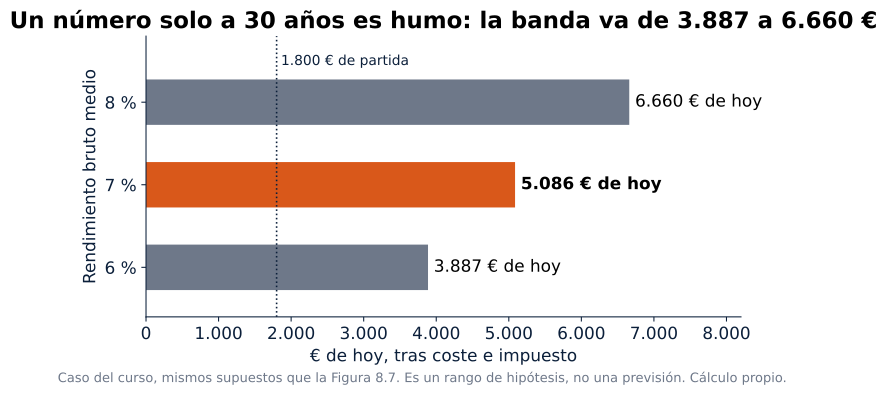
Figura 8.8. Compara las tres barras con la línea de puntos de los 1.800 € de partida. En los tres escenarios pasa lo mismo: la cifra de arriba impresiona y la de abajo es la que cuenta. El caso del curso no controla el mercado ni la inflación. Sí controla dos cosas: elegir un fondo de coste bajo, que ya hizo, y no vender sin motivo, porque cada venta adelanta la factura.
Párate un momento. Busca en la ficha de tu fondo su coste total anual y apúntalo al lado de tu ganancia latente. De las tres mordidas, ¿cuáles dependen de ti?
8.10 · Una vez al año
La idea en una frase: en la revisión anual se comprueba que el reparto sigue siendo el que aguantas y que el sistema funciona; el fondo no se cambia.
Primera semana de enero. Salen las listas de los fondos que más subieron el año anterior, y la pregunta llega sola: ¿me cambio al primero? Para no contestarla con la tripa, antes de abrir la cartera se prepara una hoja con dos columnas: lo que no se toca y lo que se toca, si hace falta. La de la izquierda va a ser más larga.
Esquema 8.8 · La hoja de enero. Lee cada columna de arriba abajo. La de la derecha solo se usa si alguna respuesta es "no".
flowchart LR
    subgraph N["No se toca"]
        direction TB
        N1["El fondo, mientras siga pasando la checklist del capítulo 7"]
        N2["La regla del capítulo 5, con su excepción"]
    end
    subgraph S["Se toca, si hace falta"]
        direction TB
        S1["El reparto, si ya no lo aguantas o, si combinas renta fija y variable, si se ha desviado"]
        S2["El sistema, si algo falla: colchón, orden del día 2, aportación"]
    end
    R["Revisión de enero"] --> N
    R --> S
Lo primero que no se toca: el fondo. Se eligió con la checklist del capítulo 7, no porque fuera el que más había subido. En enero se comprueba que sigue cumpliéndola; por ejemplo, que su coste total sigue por debajo del 0,30 %. Si la cumple, se queda donde está.
¿Y si se cambiara cada año al que más subió? Hipótesis: cada enero se vende el fondo y se compra otro, pagando un 19 % sobre lo ganado ese año; y se supone que el nuevo rinde lo mismo que el viejo, que ya es mucho suponer. Lo que se paga a Hacienda cada año ya no vuelve a crecer.
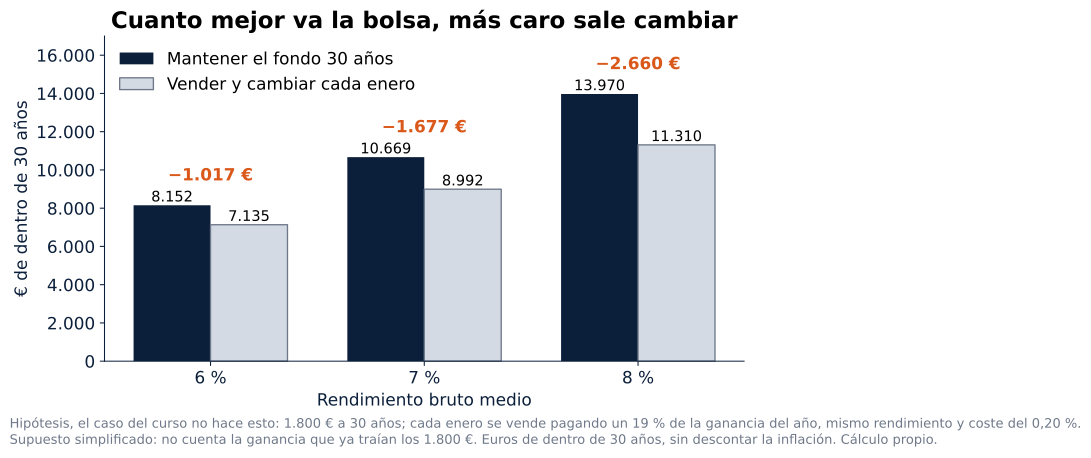
Figura 8.9. Compara cada pareja de barras. Al 7 %, mantener deja los 10.669 € de la sección anterior; cambiar cada año, 8.992 €. Son 1.677 € menos, y no se han perdido en la bolsa: se han pagado al vender. Con un 6 %, la diferencia es de 1.017 €; con un 8 %, de 2.660 €. Cuanto mejor va la bolsa, más caro sale cambiar. Son euros de dentro de treinta años, sin descontar la inflación, y el supuesto es simplificado: no cuenta la ganancia que ya traían los 1.800 €.
Entonces, ¿qué se mira? El reparto. Qué parte del dinero está en renta variable y qué parte en renta fija, y si sigue siendo el que se puede aguantar.
El caso del curso. Su reparto es 100 % renta variable. Su pregunta de enero es: ¿sigo pudiendo aguantar una caída fuerte sin vender? Y luego mira que el sistema está listo: el colchón sigue lleno y la orden del día 2 está preparada, a falta de la cantidad. Este enero, las dos respuestas son que sí. Así que no toca nada.
Si se combinan renta fija y variable: rebalancear
Con dos bloques, la revisión lleva un paso más, porque el reparto se mueve solo. Cartera de ejemplo, para quien combine renta fija y variable: 9.000 € en renta variable y 1.000 € en renta fija, un 90/10. Llega un año bueno: la bolsa sube un 20 % y la renta fija un 3 % (un ejemplo de un año, no una previsión). En enero hay 10.800 € y 1.030 €. Ya no es un 90/10: es un 91,3/8,7. Nadie lo ha decidido; ha pasado solo.
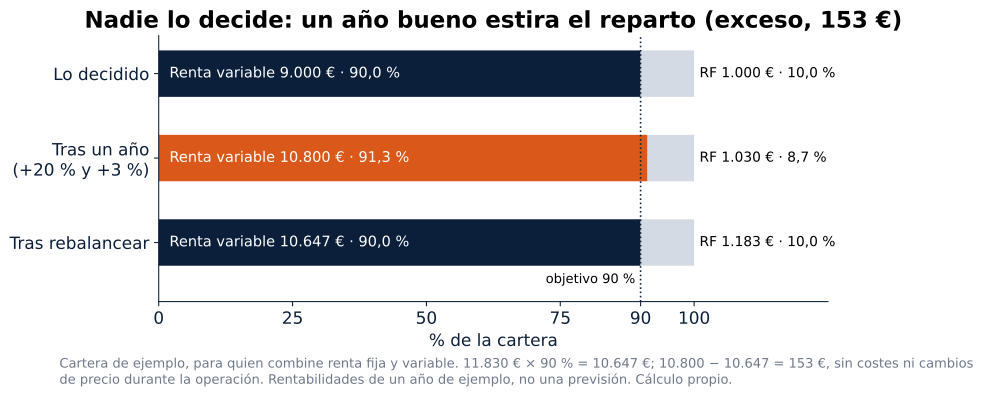
Figura 8.10. Fíjate en la barra del centro: sobrepasa la línea del 90 % sin que nadie haya movido nada. Parece poco, pero si la bolsa encadena varios años buenos el reparto se va estirando y se acaba con más riesgo del que se eligió.
Volver a donde se estaba se llama rebalancear: devolver la cartera al reparto decidido. Funciona como un ecualizador: cuando una banda se dispara y tapa a las demás, se baja un poco y se sube otra hasta recuperar el sonido elegido. No se cambia la canción ni el equipo.
Formulario: volver a un 90 %. Objetivo de renta variable = 11.830 × 90 % = 10.647 € · Exceso = 10.800 − 10.647 = 153 €
Hay dos formas de hacerlo. Una, mover esos 153 € de renta variable a renta fija con un traspaso parcial, que es mover solo una parte de un fondo a otro sin pasar por Hacienda. Otra, sin mover nada: durante unos meses, la aportación de la renta fija sube y la de la renta variable baja, hasta que el reparto vuelve a su sitio. En los dos casos el producto es el mismo; solo ha cambiado cuánto hay en cada lado.
Ojo con… rebalancear sin mirar el cómo. En un traspaso parcial sale primero lo más antiguo, y la operación tiene que respetar costes y requisitos: un traspaso entre fondos no es lo mismo que vender un ETF. La revisión anual es una propuesta de orden, no una prohibición: si la situación cambia de verdad (ingresos, colchón, plazo), no hace falta esperar a enero.
Tabla 8.10 · Qué se mira en enero. La última columna es lo que hace el caso del curso este año.
| Qué | Pregunta | El caso del curso, este enero |
|---|---|---|
| Situación personal | ¿Han cambiado ingresos, gastos o plazo? | No |
| Colchón | ¿Sigue lleno? | Sí, 9.300 € |
| Aportación | ¿Sale el día 2 y es sostenible? | Preparada, a falta de la cantidad (capítulo 9) |
| Reparto | ¿Sigo aguantando una caída fuerte sin vender? (si se combina: ¿se ha desviado?) | Sí: 100 % renta variable |
| Producto | ¿Sigue pasando la checklist? | Sí: no se toca |
| Información fiscal | ¿Ha cambiado la escala del ahorro o alguna norma? | Se revisa cada enero |
El caso del curso. Hace su revisión con la parte 2 de la herramienta "Antes de invertir": colchón lleno, reparto decidido, fondo elegido con la checklist, aportación automática preparada (fecha y fondo; la cantidad, pendiente). Marca la casilla que faltaba, "Tengo puesta mi fecha de revisión anual", y elige un día de la primera semana de enero. Después la pone en el calendario del móvil, con aviso. Su hoja queda así: a la izquierda, el fondo y la regla; a la derecha, dos líneas que solo se tocan si hace falta. Este año, ninguna.
Con eso, su sistema está montado: el dinero traspasado, la orden del día 2 preparada y una cita al año. Lo que no tiene es nada escrito. Si mañana alguien le preguntara cuál es su plan, tendría que explicarlo de memoria. El capítulo 9 lo pone en una página, con la cantidad que falta.
Párate un momento. Si este enero te encontraras arriba de la lista un fondo que subió el doble que el tuyo, ¿qué tendría que pasar para que lo cambiaras? Escríbelo ahora, antes de que llegue enero.
Lo esencial en una página
Tabla 8.11 · El capítulo en una tabla. Cada fila es una sección: la pregunta, cómo se contesta y el dato del caso o del ejemplo.
| Sección | Pregunta | Cómo se contesta | Caso del curso o ejemplo |
|---|---|---|---|
| 8.1 | ¿Y si quiebra? | Cadena de custodia y dos garantías | 1.800 € en participaciones, fuera del balance; efectivo cubierto hasta 100.000 € por titular y entidad; nada cubre que la bolsa baje |
| 8.2 | ¿Dónde abro la cuenta? | Seis preguntas, comprobadas en registros | Primero qué, después dónde; "pendiente" no es "parece fiable" |
| 8.3 | ¿Algún nombre? | Tres ejemplos fechados, con huecos | Tres entidades comprobadas el 23/10/2026, sin orden ni comisiones: todas las fichas tienen huecos en las mismas preguntas |
| 8.4 | ¿Cómo muevo el fondo? | Traspaso pedido en destino | 1.800 € llegan enteros, 0 € a Hacienda, coste de 1.500 € conservado; hasta 8 días hábiles |
| 8.5 | ¿Cómo empiezo? | Una orden pequeña que prueba el circuito | 50 € → cartera de 1.850 €, 100 % renta variable |
| 8.6 | ¿Cómo sigo sin acordarme? | Fecha, interruptor y cantidad | Día 2; colchón de 9.300 € lleno; cantidad en el capítulo 9 |
| 8.7 | ¿Cuánto miro? | Una vez al trimestre | 1.850 € × 1 % = 18,50 € de ruido; 30 mañanas de 30 |
| 8.8 | ¿Cuándo pago? | Al vender, por la ganancia, por tramos | Latente 300 €; ejemplo de 10.000 €: 1.980 € (retenido 1.900 €) |
| 8.9 | ¿Cuánto queda? | Coste e impuesto en euros; inflación como unidad | 13.702 → 12.954 → 10.669 € → 5.086 € de hoy (banda 3.887 · 5.086 · 6.660 €) |
| 8.10 | ¿Qué reviso? | Reparto y sistema, no producto | Cambiar cada año cuesta 1.677 € (1.017 · 1.677 · 2.660 €); ejemplo 90/10 → 91,3/8,7 → 153 € |
Esquema 8.9 · Del dato a la decisión. El orden importa: no se ejecuta lo que no se ha verificado ni se revisa lo que no se ha dejado escrito.
flowchart LR
    A["Verificar: entidad, registro, custodia y garantías"] --> B["Preparar: colchón, reparto, producto y regla"]
    B --> C["Ejecutar: traspaso, primera orden y aportación con interruptor"]
    C --> D["Revisar: una vez al año, reparto y sistema"]
    D -.-> E{"¿Ha cambiado tu situación?"}
    E -->|No| D
    E -->|Sí| B
Glosario
| Término | Qué significa en este curso |
|---|---|
| Broker | Nombre de uso común de la entidad donde abres la cuenta para invertir. Puede ser un banco u otra entidad habilitada. |
| Comercializadora | Entidad que vende fondos de otros. |
| Gestora | Quien maneja el fondo y decide qué compra. |
| Depositario | Quien custodia lo que el fondo ha comprado. |
| Custodiar | Guardar algo que no es tuyo, identificado a nombre de su dueño. |
| Balance | La lista de lo que tiene y lo que debe una entidad. |
| Acreedores | La gente a la que una entidad debe dinero. |
| Garantía de depósitos | Cubre el efectivo en cuenta hasta 100.000 € por titular y entidad. |
| Garantía de inversores | Cubre los valores si la entidad no puede devolverlos. Importe y sistema dependen de la entidad. |
| Supervisor | Organismo público que controla a una entidad y le puede quitar la licencia. |
| Sucursal | Oficina de una entidad extranjera registrada en otro país. |
| ISIN | Código que identifica un fondo o un valor; no lo comparte con ningún otro. |
| Días hábiles | Días laborables, sin fines de semana ni festivos. |
| Valor liquidativo | Lo que vale cada participación de un fondo; se calcula una vez al día. |
| Orden recibida / ejecutada | Recibida: la entidad tiene la orden. Ejecutada: la compra o venta está hecha. Solo la segunda cuenta. |
| Aportación sostenible | La que se puede mantener cada mes sin crédito, sin vender y sin dejar de reponer el colchón. |
| Interruptor | Condición escrita de antemano que tiene que cumplirse para que empiece la aportación: el colchón lleno. Vale para encenderla la primera vez; si después se usa el colchón, se repone sin apagar la aportación (capítulo 9). |
| Ruido | Movimiento del precio que no dice nada de hacia dónde va el dinero a largo plazo. |
| Ganancia latente | Valor de hoy menos lo que costó, mientras no se vende. |
| Escala del ahorro | Tabla de tramos con la que se gravan las ganancias de las inversiones. |
| Retención | Parte que la entidad adelanta a Hacienda al vender. Es un pago a cuenta. |
| Euros de hoy | Lo que se podría comprar con un importe futuro si se tuviera ahora. |
| Rebalancear | Devolver la cartera al reparto decidido. |
| Traspaso parcial | Mover solo una parte de un fondo a otro sin venderlo. |
| Revisión anual | Cita fija una vez al año para comprobar reparto y sistema. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. Solo la quinta lleva números, y con tus datos.
1. Las dos preguntas del papel. Coge un fondo o un plan que tengas (o el de alguien de casa que te deje mirar) y busca en su documento de datos fundamentales el nombre de la gestora y del depositario. Después pregunta, o busca en la documentación de tu cuenta, qué garantía cubre tu efectivo y cuál tus valores. Qué se busca: poder contestar a "¿quién guarda mi dinero?" y "¿qué garantía lo cubre?" con nombres, no con suposiciones.
2. Una entrevista de verdad (con la herramienta). Elige una entidad que te interese y pásala por la parte 1 de "Antes de invertir". Busca su número de registro en la web del Banco de España o de la CNMV, según lo que sea (Esquema 8.3), y apunta la fecha de consulta. Deja en "pendiente de comprobar" todo lo que no encuentres en una fuente oficial. Qué se busca: descubrir cuántas respuestas están en un registro y cuántas solo en la web de la propia entidad.
3. Una entidad que no existe. Caso inventado. Una aplicación llamada "InversoNorte Pro" anuncia "saldo garantizado" y "rentabilidad del 9 % anual segura". En su web la razón social es "Norte Capital Services Ltd", con sede fuera de la UE, sin supervisor ni número de registro. Marca cada pregunta de la Tabla 8.2 como comprobado, pendiente o alerta. Después busca en la web de la CNMV su lista de entidades advertidas y su decálogo contra los chiringuitos financieros. Qué se busca: reconocer las señales (una marca distinta de la razón social, "garantizado" sin sistema de garantía, "seguro" junto a una rentabilidad) antes de que aparezcan con un nombre real.
4. Tu extracto, para el traspaso. Si tienes un fondo que algún día podrías mover, busca hoy el último extracto y apunta su nombre exacto, su ISIN, si es de acumulación o de distribución, cuánto pusiste y cuánto vale. Pregunta en tu entidad si es traspasable. Qué se busca: tener a mano todo lo que pide un traspaso, y ver tu ganancia latente, la única parte que mira Hacienda.
5. Tu interruptor (con la herramienta). Abre el plan de seguridad del capítulo 2 con tus datos actuales y comprueba si tu colchón está lleno. Escribe en una línea tu interruptor ("Mi aportación empieza cuando…") y elige tu fecha: el día siguiente a tu nómina. No pongas cantidad todavía. Qué se busca: llegar al capítulo 9 con la fecha y la condición decididas, y descubrir si lo que te falta para empezar es dinero o es colchón.
6. Tu contador. Durante dos semanas, apunta cada vez que abras la aplicación del banco o de la inversión, y para qué. Al final, cuenta cuántas veces cambiaste algo. Qué se busca: ver tu propia franja de la Figura 8.5 y separar las miradas que sirven (un cargo, una alerta) de las que solo tientan.
7. Las preguntas a Hacienda que hace tu entidad. Pregunta a tu entidad, por escrito, si retiene e informa a Hacienda cuando vendes un fondo, y qué documento te dará para la declaración. Busca después en la web de la Agencia Tributaria el apartado de gravamen de la base del ahorro y apunta la escala vigente y su fecha. Qué se busca: que la pregunta 5 de la entrevista tenga una respuesta tuya, y comprobar que la escala lleva fecha.
8. Tu hoja de enero. Elige ya tu fecha de revisión anual y ponla en la parte 2 de "Antes de invertir" y en tu calendario, con aviso. Escribe tu hoja de dos columnas: qué no tocarás y qué tocarías solo si hace falta. Si vives con alguien, enséñasela. Qué se busca: que la decisión de enero esté escrita antes de que salgan las listas de los fondos que más suben, y que alguien más sepa que existe.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Antes de invertir, parte 1 · La entidad · despertar-financiero.netlify.app/m8/antes-de-invertir | Pasar cada candidata por las seis preguntas numeradas (la 1 de la Tabla 8.2 va partida en tipo y país, y supervisor), marcar cada una como "Comprobado en fuente oficial" o "Pendiente de comprobar", anotar costes con su fecha y escribir "Mi conclusión" | Secciones 8.2 y 8.3; actividad 2 |
| 2 | Plan de seguridad y objetivos (del capítulo 2) · despertar-financiero.netlify.app/m2/plan-seguridad | Comprobar que el colchón está lleno: es el interruptor de la aportación | Sección 8.6; actividad 5 |
| 3 | Checklist de selección de fondo o ETF (del capítulo 7) · despertar-financiero.netlify.app/m7/checklist | Tener a mano la descripción del fondo para la pregunta 4 y, en enero, comprobar que el fondo sigue pasándola | Secciones 8.2 y 8.10 |
| 4 | Antes de invertir, parte 2 · Antes de la primera orden · misma dirección | Repasar las seis casillas (colchón lleno, reparto decidido, producto elegido, aportación programada, fecha de revisión anual, regla del capítulo 5) y elegir la fecha de revisión | Secciones 8.5, 8.6 y 8.10; actividad 8 |
Dos avisos de uso. En la pregunta 2, la herramienta pregunta por el registro de la CNMV; para un banco, el registro que manda es el del Banco de España, y para una entidad de otro país, el de su supervisor (Esquema 8.3). Y en la pregunta 4 el texto de ayuda resume que el traspaso no tributa: es así cuando se cumplen los requisitos de la sección 8.4. Abre con el caso del curso; con «Introduce tus datos» tus respuestas se guardan solo en tu navegador, se borran con «Borrar mis datos» y se imprimen con «Descargar informe». No da nota, no trae cifras de ninguna entidad y su línea fiscal ("Información fiscal vigente a octubre de 2026; se revisa cada enero") se revisa cada enero.
Orden recomendado: primero la parte 1 con dos o tres candidatas; después el plan de seguridad, para saber si el interruptor está encendido; y la parte 2 antes de la primera orden y otra vez cada enero.
Para saber más
- John C. Bogle, El pequeño libro para invertir con sentido común (título original The Little Book of Common Sense Investing), traducción de Gustavo Teruel, Deusto, 2016. El capítulo 6 («Los impuestos también son costes») es la base de las secciones 8.8 y 8.9 y de la cita de las tres mordidas. Es un libro estadounidense de 2007: vale el razonamiento, no las cifras fiscales.
- Carlos Galán Rubio, Independízate de Papá Estado (edición actualizada en 2019). El capítulo 6 («Cómo poner a funcionar tu propio sistema automático de inversión») cuenta la aportación automática desde la experiencia de un inversor español. Su parte práctica nombra intermediarios y condiciones de 2018-2019: vale la idea, no los nombres.
- James Clear, Hábitos atómicos (título original Atomic Habits), traducción de Gabriela Moya. Capítulo 1: los sistemas por encima de las metas, la cita de la sección 8.6.
- Agencia Tributaria, Manual práctico de IRPF 2025: gravamen de la base liquidable del ahorro y régimen especial de diferimiento en traspasos. La base de las secciones 8.4 y 8.8: retención, traspaso y venta parcial.
- CNMV, ficha Traspasos entre fondos de inversión, guía Fiscalidad de los fondos de inversión en el IRPF y preguntas y respuestas para inversores, consultadas en octubre de 2026. El plazo de la sección 8.4 y la cadena de custodia de la 8.1.
- Fondo de Garantía de Depósitos, preguntas frecuentes, y FOGAIN: qué cubre cada uno. La Tabla 8.1.
- Datos de la sección 8.3, comprobados el 23 de octubre de 2026: Banco de España, registro de Trade Republic Bank GmbH, Sucursal en España (código 1586) y BOE-A-2025-5909; CNMV, ficha de comercializadora de Trade Republic y ficha de MyInvestor Banco, S.A. (código del Banco de España 1544); DEGIRO, quién regula la entidad. Las fuentes corporativas describen lo que declara cada entidad.
- CNMV, decálogo para evitar chiringuitos financieros y lista de entidades advertidas. Para la actividad 3.
- Banco de España y CNMV, Finanzas para Todos. Segunda explicación, pública, de garantías, fiscalidad básica e inversión.
- Cálculos propios con las fórmulas del capítulo (proyección con capitalización anual, bruto menos coste, escala del ahorro por tramos, cambio a euros de hoy y rebalanceo).