Capítulo 7 · Módulo 7 · ¿Qué elijo yo?
Inversión indexada paso a paso
El capítulo 6 dejó tres destinos y una cesta barata que conduce un índice. Este capítulo baja al detalle: cómo se elige esa cesta sin pasarse semanas comparando decimales. Empieza por la decisión que va antes que cualquier producto, el reparto entre renta variable y renta fija; sigue con qué es exactamente un fondo indexado, qué hay dentro de los índices más conocidos y en qué se diferencian un fondo y un ETF; después, tres reglas que en España pesan mucho (cambiar de fondo sin pasar por caja, qué sale primero cuando sacas una parte y si cobrar o no los dividendos); y termina con una lista de cuatro preguntas que convierte la búsqueda en una descripción. El caso del curso sigue sin invertir nada nuevo: tiene su fondo del banco de 1.800 € sin tocar, y al final del capítulo sabe qué hará con él y qué forma tiene lo que busca. No hace falta más que multiplicar por un porcentaje y restar.
De dónde venimos
Vuelve a lo que viste en el capítulo 6. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta.
1. Dos cestas van al mismo destino. Una cobra un 1,85 % al año y la otra un 0,20 %. ¿Qué tendría que pasar para que la cara compense?
Si has llegado a…
…a que la cara tendría que ganar cada año, antes de costes, al menos 1,65 puntos más que la barata, y hacerlo durante décadas, has visto el problema. El capítulo 6 lo puso en euros: sobre 1.800 €, 33,30 € al año frente a 3,60 €, y a 30 años 8.120 € frente a 12.954 € con el mismo rendimiento bruto. La sección 7.3 cuenta cuántas cestas caras consiguen esa ventaja. Adelanto: muy pocas.
2. ¿Qué te dice y qué no te dice que un fondo sea "indexado"?
Si has llegado a…
…a que te dice quién conduce (un índice, no un gestor que elige) pero no qué índice, ni cuánto cobra, ni qué hay dentro, vas bien. Indexado no quiere decir automáticamente barato, y "global" no quiere decir lo mismo en todos los índices. Las secciones 7.3 y 7.4 abren la etiqueta.
3. "Para empezar bastan tres destinos." ¿Cuánto pondrías en cada uno? ¿De qué depende?
Si has llegado a…
…a que depende de para qué es el dinero y de cuándo lo vas a necesitar, has llegado a la primera decisión del capítulo. Lo que estás buscando es un reparto, y ese reparto se decide antes de mirar ningún producto. El colchón ya tiene su sitio; lo que queda es cuánto del dinero de largo plazo va a ser dueño de empresas y cuánto va a prestar. Es la sección 7.2.
4. Vuelve a tu regla del capítulo 5. ¿Qué caída de tu dinero aguantarías mirándola sin vender?
Si has llegado a…
…a una cifra, guárdala. Si no te sale, también es información: es difícil saberlo sin haberlo vivido, y por eso el capítulo 5 te pidió escribir la regla en frío. En la sección 7.2 esa cifra se convierte en euros con una prueba de tensión sobre 10.000 €, y en la 7.9 la escribes en la checklist antes de mirar ningún fondo.
5. Comprar "el mercado entero" reduce un riesgo y deja otro igual. ¿Cuál es cuál?
Si has llegado a…
…a que reduce el riesgo de quiebra (que una empresa se hunda apenas se nota) y deja intacto el riesgo de mercado (cuando cae todo, cae tu cesta), tienes los dos riesgos del capítulo 5 en su sitio. Por eso un indexado global no te ahorra decidir el reparto: te ahorra elegir empresas.
6. El caso del curso ya sabe explicar su fondo y no le gusta lo que explica. ¿Qué haría falta saber antes de moverlo?
Si has llegado a…
…a "adónde lo llevo y cómo lo saco sin perder por el camino", tienes las dos mitades de este capítulo. La primera (secciones 7.1 a 7.5) es el adónde. La segunda (7.6 a 7.8) es el cómo: en España, sacar el dinero de un fondo para meterlo en otro tiene una puerta que casi nadie conoce.
El puente. El capítulo 6 te enseñó a leer un fondo: qué hay dentro, quién conduce y cuánto cobra. Ahora toca elegir uno. Y la tentación es empezar por los productos, abrir pestañas y comparar decimales. Este capítulo va al revés: primero lo que decides tú, después lo que eliges en el mercado.
Qué vas a aprender
Al terminar el capítulo sabrás:
- medir si la diferencia entre dos productos baratos merece semanas de comparación o cabe en un par de meses de calendario;
- decidir tu reparto entre renta variable y renta fija con tu plazo y tu estómago, y ponerlo en euros con una prueba de tensión;
- explicar por qué un fondo indexado queda por delante de la mayoría de los fondos que intentan batir al mercado, con una cuenta en tres pasos;
- leer la etiqueta de un índice (MSCI World, MSCI ACWI, S&P 500) y saber dónde está tu dinero;
- distinguir un fondo de un ETF y un ETF de un ETC;
- cambiar de fondo sin adelantar impuestos, saber qué participaciones salen primero en una venta parcial y elegir entre acumulación y distribución;
- convertir la búsqueda de "el mejor fondo" en una descripción que cumplen varios, con cuatro preguntas;
- detectar cuándo un fondo más no añade mundo.
Mapa del capítulo
Esquema 7.1 · El capítulo en una imagen. Mira las cuatro ramas en orden: primero lo que decides tú, después qué se compra, luego cómo se entra y se sale sin pagar de más, y al final cómo se elige. El orden es el argumento del capítulo.
mindmap
  root((Inversión indexada paso a paso))
    Lo que decides tú
      7.1 Dos baratos, un par de meses
      7.2 El reparto va primero
    Qué compras
      7.3 Copiar en vez de adivinar
      7.4 Lo que hay dentro de 100 €
      7.5 Fondo o ETF
    Cómo entras y sales
      7.6 Traspaso
      7.7 Venta parcial
      7.8 Acumular o distribuir
    Cómo eliges
      7.9 La lista de cuatro preguntas
      7.10 Más fondos no es más mundo
7.1 · Dos fondos baratos, un par de meses de calendario
La idea en una frase: entre dos productos baratos que llevan casi lo mismo, toda la diferencia cabe en un par de meses de calendario; las semanas que se van en comparar decimales se van en la pregunta equivocada.
Quien decide sacar su dinero de un fondo caro suele hacer lo mismo: abrir pestañas. Comparadores, foros, fichas, una hoja de cálculo con colores. Al cabo de unas semanas quedan dos finalistas, los dos fondos indexados de renta variable global, los dos baratos, y la búsqueda se atasca en el último decimal. Uno cobra un 0,20 % al año. El otro, un 0,12 %.
El caso del curso. El titular del caso está justo ahí. Lleva tres semanas, catorce pestañas y una hoja de cálculo decidiendo entre esos dos fondos. Tiene 1.800 € en el fondo del banco y todavía no aporta nada al mes.
Antes de seguir, hay que poner el decimal en euros, que es como se ven las cosas de verdad. Sobre los 1.800 € de hoy:
Formulario: el coste de un año. Coste = saldo × porcentaje anual → 1.800 × 0,20 % = 3,60 € · 1.800 × 0,12 % = 2,16 €
Tres semanas para decidir entre dos monedas. La respuesta de quien compara es razonable: hoy es poco, pero en veinticinco años se nota. Vale, se mide.
Hipótesis del ejemplo: 300 € al mes al final de cada mes durante 25 años en cada fondo. Para aislar el coste, los dos llevan lo mismo dentro y rinden lo mismo antes de gastos: un 7 % bruto medio de largo plazo, con años muy buenos y muy malos, menos lo que cobra cada uno (6,80 % y 6,88 %). Sin impuestos. Los 300 € son el ejemplo de los capítulos 4 a 6: cuánto aportará el caso se decide más adelante.
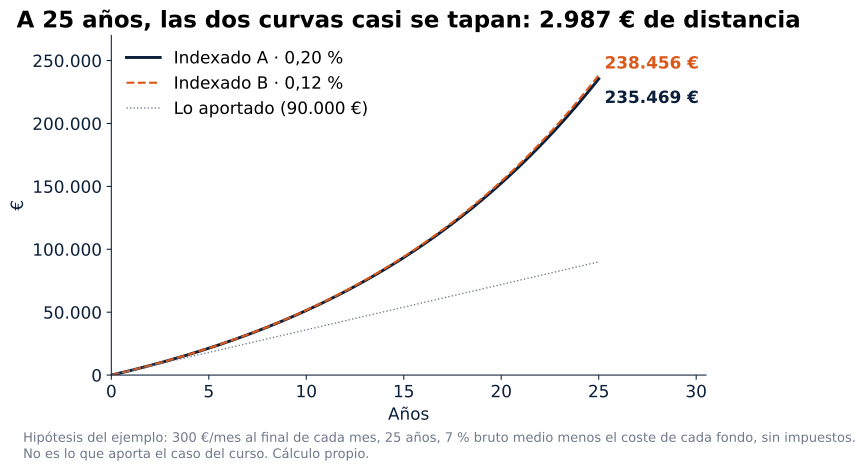
Figura 7.1. Busca la distancia entre las dos curvas: hasta el año 20 casi no se ve. Al final, 235.469 € con el fondo al 0,20 % y 238.456 € con el del 0,12 %. La diferencia, 2.987 €, es la resta de las dos cifras que se ven.
Casi tres mil euros no son calderilla. Pero un número solo no dice si es mucho o poco; hace falta una regla con la que medirlo. Aquí la regla es el calendario: el mismo plan, con el mismo día de llegada, pero empezando un mes más tarde.
Tabla 7.1 · Lo que vale un decimal, medido en meses. Compara la columna del centro con las otras dos: en los tres escenarios queda entre una y otra.
| Rendimiento bruto supuesto | Empezar un mes tarde | Diferencia entre los dos fondos | Empezar dos meses tarde |
|---|---|---|---|
| 6 % | 1.268 € | 2.485 € | 2.531 € |
| 7 % (base) | 1.625 € | 2.987 € | 3.241 € |
| 8 % | 2.082 € | 3.599 € | 4.150 € |
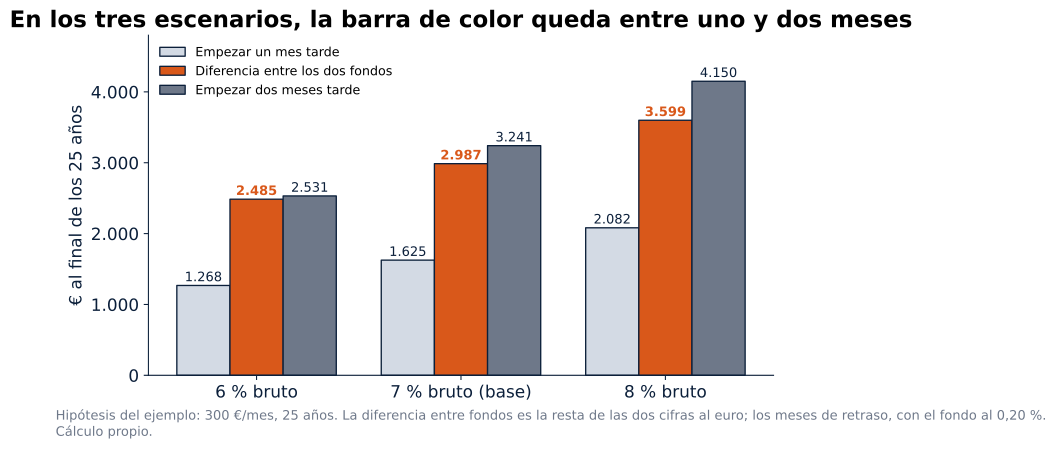
Figura 7.2. Mira la barra de color de cada grupo: siempre por encima de la clara (un mes) y por debajo de la gris (dos meses). Toda la diferencia entre los dos fondos cabe en menos de dos meses de calendario.
Aquí el calendario solo sirve para medir. El caso del curso todavía no aporta nada cada mes, así que sus tres semanas no le cuestan tres mil euros. Lo que sí le está costando algo es tener el dinero en el fondo del banco: frente a un indexado al 0,20 %, paga de más unos 2,50 € al mes (1.800 × (1,85 % − 0,20 %) ÷ 12 = 2,475 €).
Formulario: la diferencia de coste con aportaciones. i = (bruto − coste) ÷ 12 · Capital final = 300 × ((1 + i)^300 − 1) ÷ i. Es la misma cuenta de la calculadora de interés compuesto del capítulo 4, con 0 € iniciales, 300 € al mes, 25 años y variación 0.
El decimal no es lo que pesa. Pesa la idea de que existe un producto mejor que todos y que, si se busca lo bastante, aparece. Y mientras se busca entre dos cestas que llevan casi lo mismo, queda sin contestar la pregunta que va antes: qué se quiere meter en la cesta.
Error frecuente: leer este resultado como "el coste no importa". Importa mucho cuando la diferencia es grande: el capítulo 6 midió 4.834 € a 30 años entre el 1,85 % y el 0,20 % sobre 1.800 € sin aportar nada. Lo que aquí se mide es otra cosa: entre dos productos que ya son baratos, el último decimal pesa menos que casi cualquier otra decisión.
Ojo con… comparar dos fondos "iguales" que no lo son. La hipótesis de la figura supone que llevan lo mismo dentro y rinden lo mismo antes de gastos. En productos reales hay que mirar también qué índice copian, cómo lo copian y en qué clase están. Si cambia lo de dentro, cambia todo.
Párate un momento. Piensa en la última decisión de dinero en la que diste vueltas durante semanas. ¿Cuánto había en juego, en euros al año? ¿Y cuánto pesaba la decisión que no estabas tomando mientras tanto?
7.2 · La decisión que va primero: tu reparto
La idea en una frase: lo que más mueve tu resultado es cuánto va a renta variable y cuánto a renta fija, y eso lo fijan tu plazo y tu estómago, no el producto.
Con las pestañas cerradas, la pregunta que queda delante es "¿qué fondo me compro?". Está bien hecha, pero va en segundo lugar. La primera es más incómoda: ¿cuánto aguantas ver caer tu dinero sin vender?
Todo lo que inviertas a largo plazo va a una de dos cajas. Renta variable: eres dueño de un trozo de empresas. Renta fija: prestas dinero a alguien que te lo devuelve con intereses. Son las dos sillas del capítulo 6. El reparto entre las dos decide cuánto te puede doler un año malo, y pesa mucho más que el fondo concreto que metas en cada una.
La prueba de tensión
Para ver ese peso con números se usa una prueba de tensión: se supone un golpe fuerte y se mira qué queda.
De dónde sale el −55 %. Es el caso del capítulo 5, redondeado. Con la serie mensual del MSCI World (precio en dólares, cierres de mes, sin dividendos), el índice cayó un 55,4 % desde su máximo de octubre de 2007 hasta febrero de 2009: 10.000 € metidos en ese máximo valían 4.463 € en el fondo del agujero. Aquí se redondea a −55 % para que la cuenta salga limpia. Es un golpe que ya ha pasado una vez, no el peor posible.
Hipótesis del ejemplo: 10.000 € de una vez justo antes de la caída. La renta variable cae un 55 % y la renta fija se queda quieta.
Formulario: la caída de una cartera de dos bloques. Variación = peso RV × cambio RV + peso RF × cambio RF → 90/10: 0,90 × (−55 %) + 0,10 × 0 % = −49,5 %
Tabla 7.2 · Tres repartos frente al mismo golpe. Lee la última columna: es lo que verías en la pantalla el peor mes.
| Reparto (RV/RF) | Variación de la cartera | De 10.000 € quedarían |
|---|---|---|
| 100/0 | −55 % | 4.500 € |
| 90/10 | −49,5 % | 5.050 € |
| 60/40 | −33 % | 6.700 € |
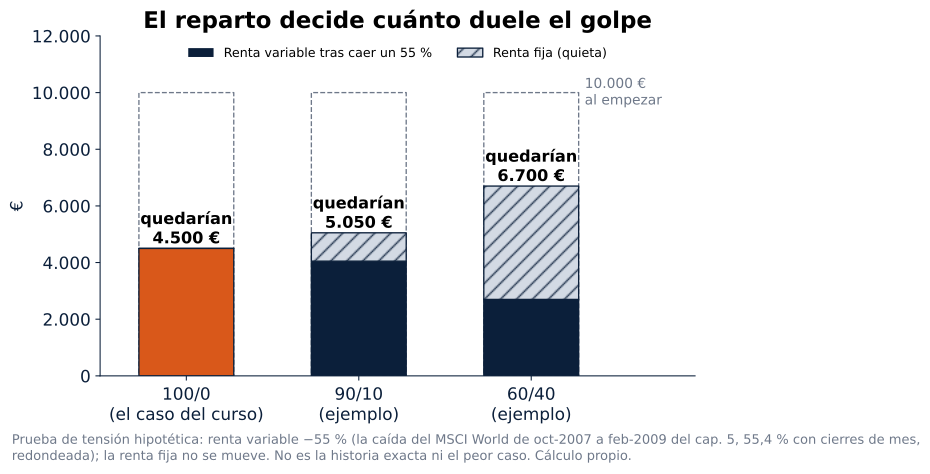
Figura 7.3. Compara la parte oscura de cada barra con el marco discontinuo de los 10.000 €. La renta fija (rayada) no evita la caída: la amortigua. Ninguna de las tres barras es la buena. La buena es la que tú podrías mirar sin vender.
Un apunte honesto sobre el supuesto: que la renta fija se quede quieta es una simplificación prudente. En 2008 la renta fija de calidad subió; en 2022 cayó a la vez que la bolsa. Dos bloques pueden perder valor al mismo tiempo.
¿Y por qué no ponerlo todo en bolsa, si a largo plazo es lo que más sube? Para quien aguanta la primera barra, se puede. La renta fija hace otra cosa: cada trozo que se mete resta algo de rentabilidad esperada y, a cambio, el golpe malo pega algo menos fuerte. Es un intercambio, no un error.
Dos cosas tuyas: el plazo y el estómago
Esquema 7.2 · Del plazo y el estómago al reparto. Sigue las dos entradas: el reparto sale de ti, y el producto viene después.
flowchart LR
    R["Reserva: el colchón, fuera de la inversión"] -.-> A
    A["Plazo: ¿cuándo necesitaré este dinero?"] --> C["Capacidad económica: ¿puedo arriesgar?"]
    B["Estómago: ¿qué hice o haría el día que cae?"] --> D["Tolerancia emocional: ¿aguanto el riesgo?"]
    C --> E{"Reparto RV / RF, por escrito"}
    D --> E
    E --> F["Después: índice, vehículo, clase y coste"]
El plazo. La renta variable pide un mínimo de cinco años, y mejor más de diez: es el horizonte del mapa del capítulo 6, con las ventanas que lo respaldan. Con menos tiempo, es fácil que una caída te pille sin margen para esperar.
El estómago. El capítulo 5 te hizo verte caer en el simulador y escribir una regla en frío. Esa regla es la mejor medida que tienes de lo que harías el día malo.
Y una distinción que se confunde mucho: no es lo mismo poder arriesgar que aguantar el riesgo.
Tabla 7.3 · Capacidad y tolerancia. Fíjate en la columna de la derecha: cada una se comprueba con cosas distintas, y hacen falta las dos.
| Qué es | Con qué se comprueba | |
|---|---|---|
| Capacidad económica | Poder asumir una caída sin que se te rompa nada: plazo largo, ingresos estables, colchón completo | Tu calendario de necesidades y tu colchón (capítulo 2) |
| Tolerancia emocional | Lo que haces de verdad el día que cae: mirar o vender | Tu regla escrita y lo que hiciste en caídas anteriores (capítulo 5) |
Alguien con un plazo de treinta años y el sueño ligero tiene capacidad sin tolerancia. Alguien con nervios de acero que necesita el dinero el año que viene tiene tolerancia sin capacidad. En los dos casos, el reparto agresivo falla por un lado distinto.
Recordatorio: la reserva queda fuera de la inversión. El reparto se decide sobre el dinero de largo plazo. El colchón del capítulo 2 no entra en la cuenta: no está para ganar, está para estar. Si un 100/0 se aplica también al colchón, el día que haga falta habrá que vender en el peor momento.
El caso del curso. El dinero que piensa invertir no tiene fecha: más de veinticinco años por delante. Se vio caer en el simulador del capítulo 5, y de ahí salió su regla, que escribió con su excepción:
«No vendo, sigo aportando, no miro la cartera más de una vez al trimestre.»
«Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
Plazo largo, dinero sin fecha, una caída ya vista y una regla para no vender. Con eso decide: todo en renta variable, 100/0. Le convence el largo plazo, y ya se vio aguantar una caída gorda sin vender. Su colchón sigue fuera, en la cuenta remunerada. Y deja escrita una intención para más adelante, sin fecha ni porcentajes: ir bajando el riesgo con los años.
Es su reparto, no una receta. No todo el mundo tiene que ser como el caso del curso. Quien no se vea mirando la primera barra de la Figura 7.3 sin vender puede combinar: una parte en renta variable y otra en renta fija, como en las otras dos barras. El 90/10 y el 60/40 de la tabla son ejemplos, no recomendaciones para nadie. Tu reparto sale de tu plazo y de tu estómago.
Error frecuente: elegir el reparto mirando la rentabilidad. "El 100/0 es el que más sube" es cierto a largo plazo y no dice nada sobre si lo vas a sostener. Un reparto que se abandona en la primera caída rinde menos que uno más prudente que se mantiene.
Ojo con… tomar la prueba de tensión por un límite. Una simulación no prueba cómo reaccionarás ante una pérdida real ni dice cuánto puede llegar a caer una cartera. Sirve para detectar un reparto que ya sobre el papel no encaja con tus necesidades. Merece la pena repetirla con otros golpes: que la renta fija también baje, que pierdas ingresos o que necesites vender antes de lo previsto.
Párate un momento. Coge un papel y escribe tu reparto, dos números que sumen cien, antes de abrir un solo producto. Debajo, la cifra de euros que quedarían de cada 10.000 € con ese reparto en la prueba de tensión. ¿Te ves mirándola sin vender?
7.3 · Copiar en vez de adivinar
La idea en una frase: un fondo indexado no intenta ganar al mercado; lo copia, y por eso queda por delante de casi todos los que lo intentan.
Con el reparto escrito, la pregunta pasa del cuánto al dónde. Y la primera tentación es la de siempre: buscar a alguien que lo haga mejor que la media.
Antes, tres palabras:
Tabla 7.4 · Mercado, índice e indexado. Lee la columna central de arriba abajo: cada palabra se apoya en la anterior.
| Palabra | Qué es | Ejemplo |
|---|---|---|
| Mercado | Todas las acciones juntas de una zona | Las empresas cotizadas de los países desarrollados |
| Índice | La lista que mide ese mercado: qué empresas entran y cuánto pesa cada una | MSCI World |
| Fondo indexado | Un fondo que no elige: copia la lista | Un fondo indexado al MSCI World |
Un fondo puede copiar la lista de varias formas: comprando todas las empresas del índice (réplica completa), una muestra que se comporte igual (muestreo) o mediante contratos que le pagan lo que hace el índice (réplica sintética). La ficha del fondo dice qué método usa y cuánto se ha desviado del índice después de costes.
La suma que no falla
Lo que viene ahora no depende de opiniones. Es una suma.
Esquema 7.3 · La cuenta en tres pasos. Sigue las flechas: cada paso sale del anterior y no hace falta suponer que nadie lo hace mal.
flowchart TD
    A["1. Todos los que invierten juntos son dueños del mercado entero"] --> B["2. Antes de costes, la media de todos gana lo que gana el mercado"]
    B --> C["3. Después de costes, la media queda por debajo del mercado"]
    C --> D["El que paga más por intentar ganar parte de la misma media y queda más abajo"]
    C --> E["El indexado empata con el mercado, menos un coste pequeño"]
Imagina a todos los que invierten en bolsa en un solo grupo: gestores, bancos, particulares, todos. Entre todos son dueños del mercado entero; no hay nadie fuera. Así que, entre todos, ganan exactamente lo que gana el mercado. Unos ganan más y otros menos, pero lo que uno gana de más, otro lo deja de ganar.
Pero nadie invierte gratis, y el que intenta ganar paga más: analistas, compras y ventas, oficinas. El fondo del caso del curso es de gestión activa, con un gestor que elige por él, y cobra un 1,85 % al año. Uno de los indexados que tenía abiertos en el navegador cobra un 0,20 %.
De media, el que intenta ganar se queda por debajo del mercado. No hace falta que nadie lo haga mal: parte de la misma media y paga un coste más grande. El indexado no le gana al mercado. Le empata, menos un coste pequeño, y con eso queda por delante de la mayoría.
John C. Bogle, que fundó la gestora que popularizó los fondos indexados, abre su libro con una parábola que cuenta esto mismo. Una familia muy rica es dueña de todas las empresas de su país y se reparte cada año lo que ganan. Un día algunos primos contratan a unos "ayudantes" para que les compren las acciones buenas a sus parientes y les vendan las malas. Los ayudantes cobran. Luego contratan gestores, y después asesores que eligen gestores, y todos cobran. La familia sigue siendo dueña de las mismas empresas, pero cada año se queda con menos. El tío sabio les dice que despidan a los ayudantes, y vuelven a cobrar el cien por cien (El pequeño libro para invertir con sentido común, cap. 1).
Se mide
Que sea una suma no impide comprobarla. S&P Dow Jones Indices publica cada semestre cuántos fondos de gestión activa no consiguen batir a su índice de referencia, contando también los que se cerraron o se fusionaron por el camino.
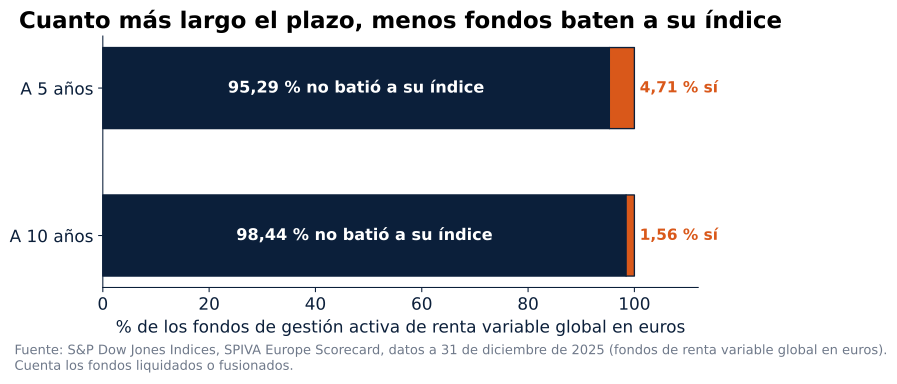
Figura 7.4. Mira cómo encoge la franja de color de una barra a otra. A cinco años, el 95,29 % de los fondos de renta variable global en euros no batió a su índice; a diez años, el 98,44 %. Datos de Europa a 31 de diciembre de 2025. Cuanto más largo el plazo, peor sale el número, y el dinero de largo plazo es justo el que se invierte para más de diez años.
Hay gestores buenos, y años en que muchos ganan. Lo difícil es saber hoy cuál va a estar entre los pocos que ganen dentro de diez años: eso solo se sabe mirando atrás. Bogle lo resume con una imagen que se ha hecho famosa: «No busques la aguja en el pajar. ¡Limítate a comprar el pajar!» (John C. Bogle, El pequeño libro para invertir con sentido común, cap. 8). El pajar es el mercado entero, y un fondo indexado es la forma de comprarlo.
El caso del curso. Llevaba tres semanas buscando el mejor producto. Ahora la pregunta cambia: ya no busca a quien adivine, busca qué copiar. Su fondo del banco sigue donde estaba.
Error frecuente: pensar que indexado quiere decir barato. Hay fondos indexados con costes altos. Ser indexado dice quién conduce; el porcentaje de la ficha dice cuánto cobra. Hay que leer los dos.
Ojo con… convertir el dato en desprecio. El SPIVA no dice que los gestores sean malos: dice que batir a la media de forma sostenida, después de cobrar, es muy difícil. La explicación es aritmética, no personal.
Párate un momento. Si tienes un fondo, abre su ficha y busca una sola línea: la que dice qué índice copia o con cuál se compara. ¿La has encontrado? ¿Lo sabías antes de buscarla?
7.4 · Lo que hay dentro de cien euros
La idea en una frase: el nombre del índice promete; la lista de dentro dice dónde está tu dinero.
Con un yogur pasa algo parecido. Delante pone "de fresa" en grande. La etiqueta de atrás dice cuánta fresa lleva, y lo dice en orden: lo primero que aparece es lo que más pesa. Un índice se lee igual. El nombre promete; la lista de dentro dice.
Tres índices se oyen más que el resto, y los tres suenan a "todo": MSCI World, MSCI ACWI y S&P 500. Se leen mejor con cien euros que con porcentajes.
Tabla 7.5 · Tres etiquetas. Lee cada fila de izquierda a derecha y termina en la última columna: es lo que el nombre no dice.
| Índice | Qué representa | Países | Empresas | De cada 100 € van a EE. UU. | Lo que no conviene suponer |
|---|---|---|---|---|---|
| MSCI World | Empresas grandes y medianas de países desarrollados | 23 | 1.249 | 73 € | Que incluye los emergentes |
| MSCI ACWI | Lo mismo, más los países emergentes (All Country World Index) | 47 (23 + 24) | 2.414 | 64 € | Que incluye toda empresa y todo tamaño del mundo |
| S&P 500 | Grandes empresas de Estados Unidos | 1 | 500 | 100 € | Que es una cartera mundial porque sus empresas venden fuera |
Fichas de MSCI a 30 de septiembre de 2026; S&P Dow Jones Indices. Los pesos cambian cada mes.
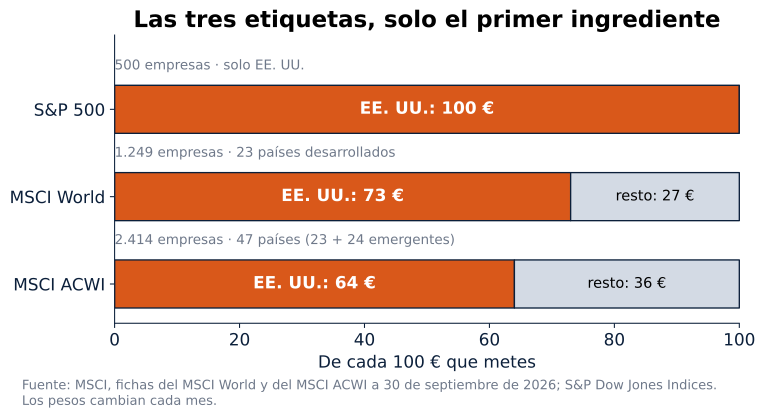
Figura 7.5. Mira el primer ingrediente de cada etiqueta, la parte de color. El índice que se llama "mundo" pone 73 de cada 100 € en un solo país. El de todos los países, 64. El S&P 500, los 100.
Hay un segundo ingrediente que sorprende: en el MSCI World, las diez empresas más grandes se llevan 27,85 € de cada 100. Diez de más de mil doscientas.
No hay trampa. Estos índices reparten el peso según lo que vale cada empresa en bolsa (se llama ponderar por capitalización): las que más valen, más pesan. La etiqueta solo lo enseña. Los países emergentes son los que todavía están creciendo, como India o Brasil; el ACWI los incluye y el World no.
Ninguno de los tres es mejor por sí mismo. Cada uno contesta de otra forma a la misma pregunta: ¿dónde quieres que esté tu dinero? Y en los tres, el país que más pesa es Estados Unidos. Conviene saberlo antes de comprar.
Diversificar, decía el capítulo 6, es tener cosas que reaccionan distinto al mismo golpe. Un índice global te da miles de empresas y decenas de países en una sola compra. La etiqueta te dice cuántos de cada.
Ojo con la divisa. Comprar un fondo en euros no elimina la exposición a otras monedas: si dentro hay empresas de Estados Unidos, su valor se mueve también con el cambio entre el euro y el dólar. La moneda en que se compra el fondo y la cobertura de divisa son dos datos distintos, y los dos vienen en la ficha.
Error frecuente: convertir una foto en una regla. Los 73 € o los 64 € son de una fecha. Dentro de unos años pueden ser otros, porque los pesos cambian con lo que vale cada empresa. Lo que se aprende aquí es a leer la etiqueta, no a memorizarla.
Párate un momento. Con la ficha de antes, lee el primer ingrediente: ¿cuántos euros de cada cien van al país que más pesa? ¿Coincide con lo que imaginabas por el nombre del fondo?
7.5 · La misma cesta, otra ventanilla: fondo y ETF
La idea en una frase: un ETF es un fondo que se compra y se vende en bolsa; si sigue el mismo índice, la cesta se parece y lo que cambia es la ventanilla.
Quien busca el índice que acaba de aprender a leer se encuentra dos cosas que lo copian. Una pone "fondo indexado". La otra pone "ETF". Las preguntas que vienen después son siempre las mismas, y en el mismo orden.
Tabla 7.6 · Las preguntas que todo el mundo hace. Léela de arriba abajo: cada respuesta es corta a propósito.
| Pregunta | Respuesta |
|---|---|
| ¿Qué significa ETF? | Son las siglas en inglés de fondo cotizado (exchange traded fund): un fondo que cotiza en bolsa. Es un fondo. |
| ¿Lo de dentro es distinto? | No tiene por qué. Si siguen el mismo índice, buscan llevar lo mismo dentro. Parecido, no idéntico al céntimo. |
| ¿Qué quiere decir que cotiza? | Que se compra y se vende en bolsa, como una acción. Mientras la bolsa está abierta, el precio se mueve, y compras o vendes a ese precio. |
| ¿Y el fondo indexado? | La orden no va a la bolsa: se pide a la gestora, la empresa que maneja el fondo, a través de tu entidad. Se compra al valor liquidativo, lo que vale cada participación, que se calcula una vez al día con el cierre. |
| ¿Es más arriesgado? | El riesgo no lo pone la ventanilla, lo pone lo que hay dentro. Un ETF del mundo entero se mueve como el mundo entero. |
| ¿Todos los ETF copian el mundo? | No. Hay de índices amplios, temáticos (una tendencia), sectoriales (un sector) y de gestión activa. De muchos no existe un fondo indexado que copie lo mismo. |
| ¿Es más barato? | Hay ETF baratos y fondos indexados baratos, porque los dos solo copian. Se mira el coste del fondo cada año; lo que cobre la entidad va aparte. |
| ¿Dónde se compra? | En una cuenta para invertir. Cuál y cómo se abre es materia del capítulo 8. |
Esquema 7.4 · Una cesta, dos ventanillas. Sigue los dos caminos hasta la cesta: llegan al mismo sitio por puertas distintas. El sobre de la derecha cotiza igual, pero no es una cesta.
flowchart LR
    T["Tú, desde tu entidad"] --> G["Ventanilla de la gestora: valor liquidativo, una vez al día"]
    T --> B["Ventanilla de la bolsa: precio que se mueve mientras está abierta"]
    G --> C(("Cesta: el índice"))
    B --> C
    B --> E["ETC: un título de un emisor que sigue una materia prima. No es un fondo"]
El sobre que cotiza al lado: el ETC
En la misma ventanilla de la bolsa aparece otra cosa con siglas parecidas: el ETC. Cotiza igual que un ETF, pero por dentro lleva otra cosa: un título, un papel que emite una empresa (el emisor) y que sigue el precio de una materia prima, como el oro. En Europa, los fondos que se venden al público no pueden concentrarse en una sola materia prima, y por eso el oro, en bolsa, se suele comprar así. Con un ETC hay que mirar una cosa más: si es de oro físico, el metal se guarda aparte como garantía; si no, dependes de que el emisor te pague.
Todo eso existe, y conviene saber que está ahí. Para empezar no hace falta.
El caso del curso. Su regla es no vender y no mirar la cartera más de una vez al trimestre, con la excepción escrita en frío de la sección 7.2. Poder comprar y vender a cualquier hora con la bolsa abierta no le da nada: no lo va a usar. Tampoco va a comprar ningún temático, sectorial ni ETC, por la regla que se llevó del capítulo 6: no mete dinero en algo que no sabe explicar. Tacha "ETF" de la lista de cosas que no sabe explicar. Pero le queda una pregunta: si un fondo y un ETF buscan una exposición parecida, ¿por qué elegir uno u otro? La respuesta, en España, es fiscal, y es la sección siguiente.
Error frecuente: pensar que ETF es una forma de invertir más moderna o más de entendidos. Es la misma idea que ya entiendes, copiar un índice. Lo que cambia es cómo entra y cómo sale el dinero.
Ojo con… dar por hecho que mismo índice es misma cesta. Dos productos que siguen el mismo índice pueden diferir en el método de réplica, la cobertura de divisa, los costes, la clase y lo que se desvían del índice. La ficha de cada uno lo dice.
Párate un momento. Busca un ETF y un fondo indexado que copien un índice que sepas leer, y comprueba en sus fichas que el índice coincide. Si buscan una exposición parecida, ¿por qué elegirías uno u otro?
7.6 · Cambiar de fondo sin pasar por caja
La idea en una frase: en España, pasar el dinero de un fondo a otro no paga impuestos en ese momento; con un ETF, cambiar es vender, y vender tributa.
Esta es una regla que existe, que está escrita y que muy poca gente sabe explicar.
El caso del curso. Quiere sacar su dinero del fondo del banco. Hoy tiene dentro 1.800 €. Pero no metió 1.800: hace tres años puso 1.500 €. La diferencia, 300 €, es ganancia que todavía no ha cobrado: está dentro del fondo, esperando.
Lo que se le ocurre es lo que se le ocurriría a cualquiera: vendo, recojo el dinero y lo meto en el fondo nuevo. Parece lo mismo. No lo es.
Formulario: la ganancia y el impuesto al vender. Ganancia = valor de venta − lo que costó → 1.800 − 1.500 = 300 € · Impuesto supuesto = 300 × 19 % = 57 € (el 19 % es el primer tramo del ahorro; los demás tramos son del capítulo 8) · Llegan al fondo nuevo = 1.800 − 57 = 1.743 €
La regla es otra: el traspaso. Se pide que el dinero pase de un fondo a otro sin tocar tu cuenta, y en ese momento Hacienda no cobra nada. Al fondo nuevo llegan los 1.800 € enteros. Las participaciones nuevas conservan la fecha y el valor de compra de las antiguas: siguen "costando" 1.500 € a efectos fiscales.
Una mudanza lo explica bien. Traspasar es mudarse llevando la caja cerrada: el contenido es el mismo y solo cambia de casa. Vender y volver a comprar es vaciar la caja en la calle y llenar otra; en la calle, alguien cobra la entrada.
Tabla 7.7 · Vender o traspasar, con los 1.800 € del caso. Compara las dos columnas fila a fila: lo único que cambia es la fila del impuesto de hoy, y de ahí cambia todo lo de abajo.
| Vender y volver a comprar | Traspasar | |
|---|---|---|
| Valor hoy | 1.800 € | 1.800 € |
| Lo que costó | 1.500 € | 1.500 € (se conserva) |
| Ganancia sin cobrar | 300 € | 300 € (sigue dentro) |
| Impuesto hoy | 57 € | 0 € |
| Llega al fondo nuevo | 1.743 € | 1.800 € |
Esquema 7.5 · Dos caminos para cambiar de fondo. Sigue los dos hasta el final: en los dos se paga algún día; en el de abajo, no hoy.
flowchart LR
    A["Fondo del banco: vale 1.800 €, costó 1.500 €"] --> B["Vender: el dinero pasa por tu cuenta"]
    B --> B1["Hacienda hoy: 57 €"] --> B2["Al fondo nuevo: 1.743 €"]
    A ==> C["Traspasar: de fondo a fondo, sin pasar por tu cuenta"]
    C ==> C1["Hacienda hoy: 0 €"] ==> C2["Al fondo nuevo: 1.800 €, con su fecha y su coste de 1.500 €"]
    B2 -.-> D["El impuesto de la ganancia se paga al vender de verdad"]
    C2 -.-> D
El traspaso aplaza el impuesto; no lo perdona. Se paga el día que vendas de verdad y te lleves el dinero a la cuenta. Entonces, ¿qué se gana si al final se paga igual? Que esos 57 € no salen hoy: se quedan dentro, trabajando con el resto.
Hipótesis del ejemplo: los dos importes se quedan treinta años sin aportar nada más, con un 7 % bruto medio menos el 0,20 % del indexado (6,80 %), capitalización anual. Un recorrido irregular, no lo que va a pasar.
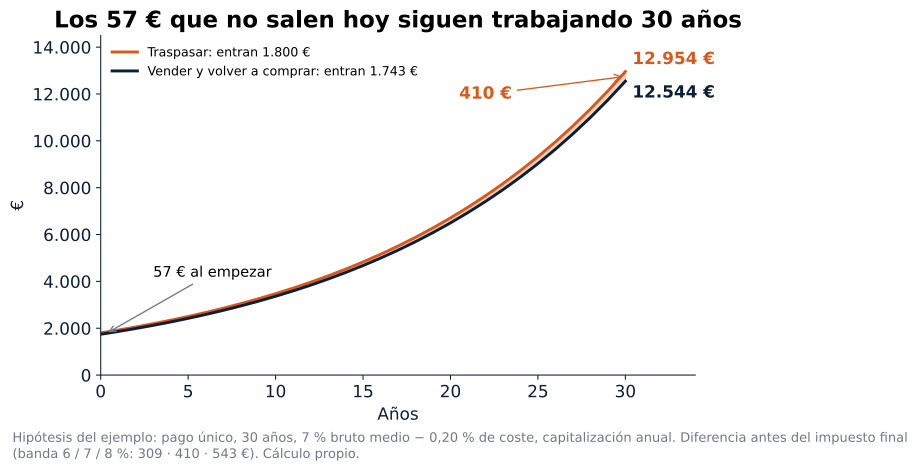
Figura 7.6. Sigue las dos líneas desde los 57 € de diferencia del principio. Al final, los 1.743 € de vender acabarían en 12.544 €; los 1.800 € del traspaso, en 12.954 €. Son 410 € de diferencia antes del impuesto final, el que se paga al vender, que es cosa del capítulo 8. Con un 6 % bruto, la diferencia sería de 309 €; con un 8 %, de 543 €. Cambia de tamaño, pero no desaparece.
Y no sirve solo el primer día. Siempre que se quiera mover dinero de un fondo a otro, la regla vuelve a estar ahí: cambiar no cuesta impuestos mientras no se venda.
¿Y el ETF?
Un ETF puede buscar una exposición comparable, pero se compra y se vende en bolsa, y la regla del traspaso, por norma general, no lo cubre. Para pasar de un ETF a otro hay que vender, y vender paga impuestos. Para ser justos con el ETF: su desventaja fiscal pesa cuando hay un fondo que te da lo mismo. Si lo que buscas solo existe como ETF, o como ETC, la comparación es otra. Para quien busca el mundo entero, hay fondo.
Cautela normativa: requisitos del traspaso (régimen común del IRPF, a octubre de 2026). La Ley del IRPF y el manual práctico de la Agencia Tributaria recogen un régimen especial de diferimiento para los traspasos entre fondos. Antes de dar una orden conviene comprobar por escrito: 1) el titular es el mismo en el fondo de origen y en el de destino; 2) los dos productos admiten el régimen (los fondos de inversión, sí; los ETF, con carácter general, no; si la institución es extranjera, hay que comprobar su registro y que se comercializa a través de una entidad habilitada); 3) el dinero no pasa por tu cuenta en ningún momento; 4) la solicitud se hace normalmente en la entidad de destino, indicando el fondo, la entidad de origen y el importe o las participaciones; 5) al terminar, se verifica que se mantienen las fechas y los valores de compra. Existe un régimen transitorio para ciertas participaciones de fondos cotizados extranjeros adquiridas antes de 2022, que no sirve para presentar una compra nueva como traspasable. Los ejemplos son del IRPF de régimen común: en los territorios forales (País Vasco y Navarra) hay que consultar su normativa. Cómo se da la orden, en el capítulo 8.
El caso del curso. Lo decide esa misma tarde: no va a vender. Va a traspasar sus 1.800 € enteros a un fondo indexado. Dará la orden cuando abra la cuenta donde va a vivir su dinero, en el capítulo 8. Hoy solo apunta la decisión: "Traspaso, no venta. Los 1.800 €, enteros".
Error frecuente: confundir cambiar de fondo con cambiar de plataforma, o con vender. Son tres operaciones distintas. Si el dinero llega a tu cuenta aunque sea un día, ya no es un traspaso: es una venta y una compra.
Párate un momento. Si tienes un fondo, busca en tu último extracto dos cifras: cuánto has puesto y cuánto vale hoy. La diferencia es tu ganancia sin cobrar. ¿Cuánto saldría hoy hacia Hacienda si lo vendieras para cambiarlo de sitio?
7.7 · Sacar una parte: qué sale primero
La idea en una frase: si sacas una parte, sale primero lo más antiguo.
Ejemplo: el caso del curso no tiene nada que vender; sus 1.800 € se van enteros por traspaso. Esto le pasa a cualquiera que lleve unos años aportando y un día necesite una parte.
Alguien mete 141 € al mes en un fondo indexado durante cinco años. En total ha puesto 8.460 €. Hoy valen unos 10.043 €. Lleva una ganancia que todavía no ha cobrado de 1.583 €.
Supuesto del ejemplo: el fondo sube un 6,80 % al año sin altibajos (7 % medio menos 0,20 % de coste), con cada compra al final de mes. Con un 6 % o un 8 % bruto, valdría 9.787 € o 10.306 €. Con caídas por medio, el reparto de las ganancias entre compras puede ser otro.
Pero ese dinero no es un bloque. Está hecho de sesenta compras, una cada mes, y cada compra le dio participaciones, los trocitos iguales en que se parte un fondo. El fondo guarda cada compra con su fecha y su precio. En este ejemplo sin altibajos, las compras más antiguas llevan cinco años subiendo y tienen más ganancia dentro; las más recientes casi no han ganado.
Ahora la regla. Cuando vendes solo una parte de unas participaciones iguales, Hacienda considera que salen primero las que compraste antes. La primera que entra es la primera que sale. Se llama FIFO, por sus siglas en inglés (first in, first out).
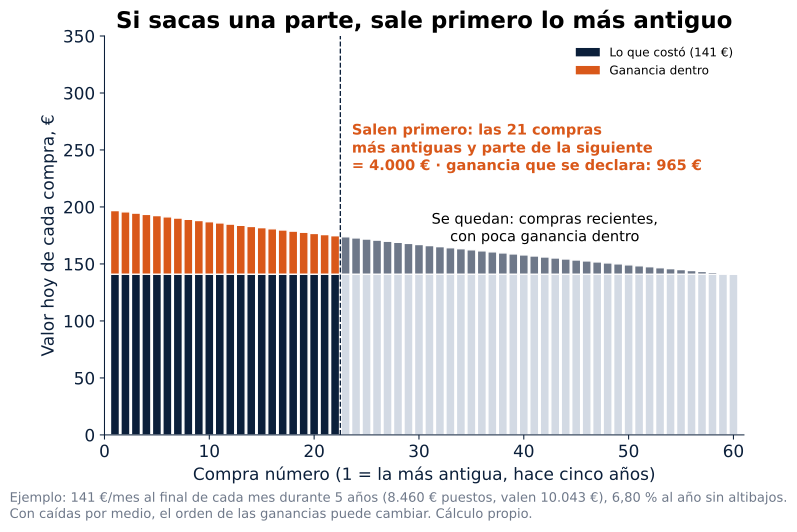
Figura 7.7. Cada barra es una compra de 141 €, de la más antigua (izquierda) a la más reciente. La parte de color es la ganancia que lleva dentro. A la izquierda de la línea, lo que sale si se venden 4.000 €: las 21 compras más antiguas y parte de la siguiente. Son las que más han ganado.
Tabla 7.8 · La venta parcial del ejemplo. Lee la última fila: es lo que se declara, no lo que se paga.
| Concepto | Importe |
|---|---|
| Aportado en 60 meses | 8.460 € |
| Valor hoy | 10.043 € |
| Ganancia sin cobrar, toda la cartera | 1.583 € |
| Se venden | 4.000 € |
| Ganancia que se declara con FIFO | 965 € |
Esa ganancia tributa en el primer tramo del ahorro; cuánto sale exactamente en la declaración es materia del capítulo 8.
Una jugada que a veces se plantea
Misma persona, mismos 4.000 €. Hay quien plantea traspasar primero una parte de las participaciones a otro fondo y vender después del fondo de partida. Como en un traspaso admisible lo que se mueve no tributa y conserva su fecha y su coste, en el fondo de partida quedarían otras participaciones, y la ganancia que se declara al vender dependería de cuáles sean. Puede ser bastante distinta de los 965 €.
Pero las participaciones que se fueron al otro fondo no han olvidado nada: siguen llevando su ganancia y su fecha de compra, y tributarán el día que se vendan. Se venden 4.000 € en los dos casos. Lo que cambia es cuándo se declara la ganancia, no si se declara. Aplazar no es ahorrar.
Lo que se gana es tiempo: parte del impuesto se aplaza hasta que se venda, y eso puede ser dentro de muchos años o un año en que se ingrese menos. Mientras tanto, ese dinero sigue dentro, trabajando. Con un ETF, por norma general, esta jugada no existe: no se puede traspasar, y para apartar las participaciones antiguas habría que venderlas.
Cautela normativa: venta parcial y traspasos parciales (a octubre de 2026). El criterio FIFO para valores homogéneos está en el manual práctico del IRPF de la Agencia Tributaria. La jugada de traspasar antes de vender se cuenta aquí para entender la regla, no como instrucción: el resultado depende de los lotes de cada uno, del procedimiento y de los requisitos del diferimiento, y antes de ejecutarla hay que verificar con la entidad y, si el caso lo pide, con un asesor fiscal. Para una retirada parcial, lo práctico es pedir a la entidad una simulación por lotes y distinguir el importe bruto que se pide, la retención y el dinero neto que se necesita recibir. Otro nombre de fondo no basta para garantizar el resultado.
Error frecuente: aplicar a cualquier retirada el porcentaje de ganancia media de toda la cartera. Aquí la cartera gana un 18,7 % de media (1.583 € sobre 8.460 €), pero los 4.000 € que salen llevan 965 € de ganancia, algo más de un 24 %, porque salen las compras más antiguas. Y si el mercado ha caído entre medias, una compra antigua puede llevar menos ganancia que una reciente: antiguo no quiere decir siempre más ganancia.
Párate un momento. Si algún día tuvieras que sacar una parte de tu inversión, ¿sabrías decir qué compras saldrían primero y cuánto ganaron? ¿Dónde está apuntado eso en tu entidad?
7.8 · Acumular o distribuir
La idea en una frase: si no necesitas vivir de la renta, que se reinvierta sola dentro del fondo; cobrarla cada año adelanta impuestos.
Al mirar un fondo indexado aparecen a menudo dos versiones del mismo fondo, con el mismo índice dentro. Una dice "acumulación". La otra, "distribución". Son dos clases del mismo fondo.
Las empresas del índice reparten cada año una parte de lo que ganan: es el dividendo. La pregunta es qué hace el fondo con ese dinero.
Esquema 7.6 · Qué hace el fondo con el dividendo. Sigue los dos caminos desde la misma cesta: uno sale y otro vuelve a entrar.
flowchart TD
    A["Las empresas del índice reparten dividendos"] --> B(("La cesta del fondo"))
    B --> C["Clase de distribución: te lo paga"]
    C --> C1["Retención del 19 % antes de llegar"] --> C2["Llega a tu cuenta; ya no crece con el resto"]
    B --> D["Clase de acumulación: no te lo paga"]
    D --> D1["Lo vuelve a meter en la misma cesta"] --> D2["Sigue trabajando; el impuesto llega cuando vendas"]
Cobrar suena mejor: es dinero que llega sin hacer nada. Por eso a mucha gente le atrae la versión que reparte.
Ejemplo: alguien con 20.000 € en un fondo que reparte. Es la foto de un año, no una proyección, y el dividendo cambia de un año a otro.
Si ese año las empresas reparten un 2 %, al fondo le corresponden 400 €. Antes de que lleguen a la cuenta, Hacienda retiene el 19 %, el primer tramo: 76 €. Llegan 324 €.
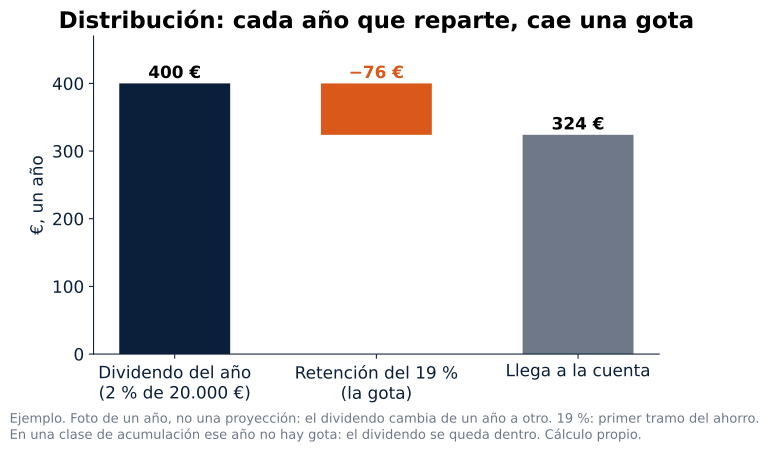
Figura 7.8. Mira la barra de color: esos 76 € son la gotera. No es mucho, pero se van ese año y ya no crecen con lo demás. Al año siguiente, otra gota, y al otro. Cada año que el fondo reparte, una parte sale antes de tiempo.
En el fondo de acumulación no hay gota. El dividendo no sale, así que ese año no hay nada que retener: se queda dentro y sigue trabajando. Y ese dividendo que vuelve a entrar suma. Cuando lees cuánto ha subido un índice, muchas veces es solo su precio, como en la serie del capítulo 5. Con los dividendos reinvertidos, la cartera rinde algo más que ese índice solo en precio.
Eso sí: aquí tampoco hay escapatoria. El impuesto se paga cuando vendes. Lo que cambia es cuándo, y lo que pesan las gotas a largo plazo depende de lo que se pague al vender, que es del capítulo 8.
¿Cuándo tiene sentido cobrar? Cuando ese dinero hace falta para vivir. Quien está jubilado y quiere una renta puede preferir que el fondo se la pague.
Tabla 7.9 · ¿Acumulación o distribución? Busca tu fila en la columna de la izquierda.
| Tu situación | Lo que encaja | Por qué |
|---|---|---|
| No necesitas la renta y el dinero es de largo plazo | Acumulación | Lo que gana el fondo se queda dentro y no adelanta impuestos |
| Necesitas una renta periódica para vivir | Distribución puede tener sentido | Te paga sin que tengas que vender, a cambio de tributar cada reparto |
| Cobrarías el dividendo para volver a meterlo | Acumulación | Cobrar para reinvertir solo adelanta el impuesto |
El caso del curso. No necesita la renta: el dinero de su cartera no tiene fecha y lo va a dejar más de veinticinco años. Cobrar hoy solo le serviría para pagar antes y volver a meterlo. Acumulación. Ya tiene dos piezas: fondo, para poder cambiar sin pasar por caja, y acumulación, para que lo que gana se quede dentro.
Ojo con… pensar que la acumulación borra los impuestos. En una clase de acumulación la subida no realizada no supone un reembolso, pero eso no quiere decir que no haya impuestos dentro de la cartera ni otras obligaciones fiscales o informativas. Y un reparto puede tributar aunque luego se reinvierta, porque cobrar y volver a comprar no es lo mismo que reinvertir dentro del fondo.
Error frecuente: elegir acumulación y dar el resto por resuelto. La acumulación ayuda a que el dinero siga invertido, pero no convierte un fondo caro o que no encaja en uno adecuado. Es la tercera pregunta, no la primera.
Párate un momento. Abre la ficha de tu fondo y busca una de dos palabras: "acumulación" o "distribución". Si reparte, ¿qué haces con lo que te llega?
7.9 · La lista antes de elegir
La idea en una frase: un fondo se elige descartando con cuatro preguntas, y la primera es el coste; lo que sale al final es una descripción, no un nombre.
Con el reparto escrito y la forma clara (fondo indexado, de acumulación) queda la pregunta de siempre: ¿cuál compro? En vez de un nombre, cuatro preguntas. Cada una tacha una parte de todo lo que se puede comprar.
Esquema 7.7 · El embudo. Recorre las rayas de arriba abajo: en cada una cae algo, y por abajo sale una descripción.
flowchart TD
    A["Todo lo que puedes comprar: fondos de gestión activa, indexados, ETF, de aquí y de fuera"] --> Z["Antes del embudo: mi reparto"]
    Z --> P1{"1. ¿Cuánto cuesta al año, todo junto?"}
    P1 -->|"TER alto, o cobra por entrar o salir"| X1["Fuera"]
    P1 --> P2{"2. ¿Qué índice copia y qué hay dentro?"}
    P2 -->|"No es la zona que quiero"| X2["Fuera"]
    P2 --> P3{"3. ¿Acumula o reparte?"}
    P3 -->|"No encaja con si necesito la renta"| X3["Fuera"]
    P3 --> P4{"4. ¿Fondo o ETF?"}
    P4 -->|"Hay fondo que da lo mismo"| X4["El ETF, fuera"]
    P4 --> S["Una descripción que cumplen varios"]
1. ¿Cuánto cuesta al año, todo junto? La palabra que importa es "todo". La comisión de gestión es solo una parte. En la ficha se busca el TER, que puede aparecer como gastos corrientes: es el coste total del fondo, todo lo que el fondo se queda cada año. Lo que cobre la entidad donde se compra va aparte (capítulo 8). Para renta variable global, una referencia orientativa a octubre de 2026 es un TER por debajo del 0,30 %. Dentro de la misma pregunta van dos pequeñas: ¿cobra por entrar? ¿Cobra por salir? Son las comisiones de suscripción y de reembolso, y la respuesta buena es que no.
Ojo con lo que el TER no dice. Los gastos corrientes del fondo no son el coste total del inversor. Pueden sumarse costes de operación, custodia, cambio de divisa o diferencia entre compra y venta, según dónde y cómo se compre. Ejemplo hipotético: 3,60 € de gastos del fondo más 4,00 € de operaciones suman 7,60 € al año sobre 1.800 €, cerca de un 0,42 %. La checklist del capítulo tiene una casilla para esos costes externos.
2. ¿Qué índice copia, y qué hay dentro? Aquí no hay una respuesta correcta para todos. El MSCI World es el mundo desarrollado; el S&P 500, Estados Unidos; el MSCI ACWI, el mundo entero. Otra persona elegiría el World y estaría bien. Lo que importa es saber cuál es el tuyo y por qué.
3. ¿Acumula o reparte? La sección 7.8.
4. ¿Fondo o ETF? La sección 7.6: en España, el dinero de un fondo se puede traspasar a otro fondo sin tributar hasta que se vende de verdad; con un ETF, por norma general, no.
Tabla 7.10 · Las cuatro preguntas con el caso del curso. Lee la columna de la derecha de arriba abajo: es su descripción, pieza a pieza.
| Pregunta | Qué tacha | Respuesta del caso |
|---|---|---|
| Antes del embudo: mi reparto | Nada; es la entrada | 100/0, más de 25 años |
| 1. ¿Cuánto cuesta, todo junto? | Lo caro y lo que cobra por entrar o salir | TER por debajo del 0,30 %; sin suscripción ni reembolso. Referencia: 0,20 % × 1.800 € = 3,60 € al año. Su fondo del banco, al 1,85 %, se queda en esta raya |
| 2. ¿Qué índice copia? | Lo que no es la zona que quiere | El mundo entero: tipo ACWI, 47 países (MSCI, 30-09-2026) |
| 3. ¿Acumula o reparte? | Lo que reparte | Acumulación |
| 4. ¿Fondo o ETF? | El ETF, porque hay fondo que da lo mismo | Fondo |
Lo que sale por abajo del embudo no es un nombre: fondo indexado de renta variable global, tipo ACWI, de acumulación, con un TER por debajo del 0,30 %. Y una descripción tiene una ventaja: puede haber varios fondos que la cumplan, y sirve cualquiera. Ya no queda un "mejor" escondido en ningún sitio.
La checklist
Todo esto, por escrito, es la herramienta del capítulo: la Checklist de selección de fondo o ETF. Empieza por el reparto, no por el producto. En su primer bloque, "Mi reparto", se escribe el porcentaje de renta variable y de renta fija, el horizonte y la caída que se aguantaría sin vender, con la prueba de tensión de la sección 7.2 al lado como referencia. Debajo, las cuatro preguntas en el orden del embudo, y un bloque de "Y además": el tamaño y los años de vida del fondo, la divisa y si está cubierto, si es temático o sectorial y si ya tienes otro producto que copia casi lo mismo. Al final, "Mi conclusión". No da puntos; se guarda en tu navegador y se imprime en una hoja.
El caso del curso. Rellena: 100 de renta variable, 0 de renta fija, más de 25 años. En la caída que aguantaría sin vender escribe la de la prueba de tensión: −55 %. De cada 10.000 €, quedarían 4.500 €. Y en "Mi conclusión", su descripción.
Error frecuente: tomar el umbral de coste por un sello de calidad. Un TER por debajo del 0,30 % es una referencia para descartar, no la garantía de que un fondo encaje contigo, ni de que existan candidatos baratos para cualquier exposición. La primera pregunta tacha; no elige.
Párate un momento. Pasa por las cuatro preguntas un fondo que tengas o que estés mirando. ¿En qué raya se queda? Si pasa las cuatro, ¿sabrías escribir su descripción sin el nombre?
7.10 · Cinco fondos que son el mismo
La idea en una frase: añadir fondos casi nunca añade mundo; si llevan lo mismo, es una sola cesta repetida.
Cinco fondos, cinco nombres, cinco folletos. Y quien los tiene suele decir lo mismo: "lo tengo bien repartido".
Ejemplo inventado, no es la cartera del caso del curso: cinco fondos sin nombre. Uno del mundo desarrollado, uno de Estados Unidos, uno del mundo entero, uno de tecnología y uno de "grandes empresas". Si se dibuja cada uno como una mancha sobre el mapa de lo que lleva dentro y se ponen uno encima de otro, el de Estados Unidos pone 100 de cada 100 € en ese país; el del mundo desarrollado, 73; el del mundo entero, 64 (MSCI, 30-09-2026). El de tecnología y el de grandes empresas no hace falta medirlos: llevan dentro las grandes tecnológicas de Estados Unidos, que ya estaban en los otros tres. Las cinco manchas acaban en una.
Diversificar es tener cosas que reaccionan distinto al mismo golpe. Si las cinco caen juntas, tienes una sola, cinco veces. Y la trampa está en que el fondo del mundo entero, él solo, ya era la mancha grande.
Se puede hacer la cuenta. El peso de una zona en una cartera de varios fondos es la suma de lo que pesa cada fondo multiplicado por lo que cada fondo tiene en esa zona.
Formulario: exposición combinada a una misma zona. Peso total = suma de (peso del fondo × exposición del fondo a la zona) → con pesos inventados: 50 % × 60 % + 50 % × 100 % = 80 %
Con las fichas reales: quien tiene un fondo tipo ACWI y le añade, a medias, uno del S&P 500 no compra "más mundo".
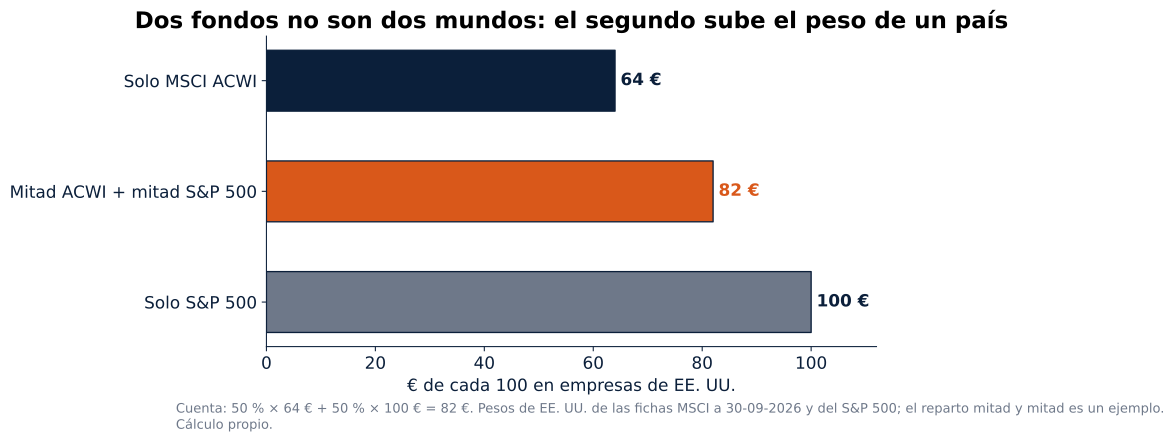
Figura 7.9. Compara la barra de color con la de arriba. El ACWI solo pone 64 de cada 100 € en Estados Unidos. Mitad ACWI y mitad S&P 500: 50 % × 64 € + 50 % × 100 € = 82 €. El segundo fondo no ha repartido el riesgo; ha subido el peso del país que ya pesaba más.
Ese error tiene nombre: duplicar, comprar otra vez lo que ya se tiene con otra etiqueta. Y tiene un pariente: comprar un tema porque ha subido, el fondo de lo que más subió el año pasado o de lo que salió esta semana en las noticias. Suena a estar al día. Muchas veces se llega cuando la subida ya pasó, y se pone más peso en un rincón que ya se tenía.
Tabla 7.11 · Dos errores que acaban en la misma mancha. Lee la columna de la pregunta: sirve para los dos.
| Error | Cómo se ve | Lo que pasa | La pregunta que lo destapa |
|---|---|---|---|
| Duplicar | Varios fondos globales, de EE. UU. o de "grandes empresas" | Más nombres, la misma exposición | Si quito este fondo, ¿qué exposición concreta desaparece? |
| Comprar un tema porque ha subido | El fondo de lo que más subió o de lo que sale en las noticias | Se llega tarde y pesa más un rincón que ya se tenía | ¿Lo compraría si no hubiera subido? ¿Sé qué parte de mi dinero es y por qué? |
Un temático o un sectorial elegido a propósito es otra historia: se sabe qué parte del dinero es y por qué está ahí. Existe, y no hace falta para empezar. El camino de este curso es un fondo indexado global. Cinco nombres dan sensación de cuidado; para saber cuánto mundo hay, se pone el mapa y se cuentan manchas.
El caso del curso, al terminar el capítulo. Esquivó dos errores que casi comete: empezar por el producto y vender en vez de traspasar. Y lo tiene decidido. Todo en renta variable. Un fondo indexado global tipo ACWI, de acumulación, con un TER por debajo del 0,30 %. Sus 1.800 € enteros a ese fondo, por traspaso, sin pasar por su cuenta. No ha elegido ningún nombre: tiene una descripción que cumplen varios fondos. La orden la da en el capítulo 8, al abrir la cuenta. Y cuando tenga la cartera a un clic, su regla de mirarla una vez al trimestre se va a poner a prueba. La regla va entera, con su excepción: «Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
Ojo con… contar fondos en vez de mirar posiciones. Dos fondos al 50 % no son dos geografías al 50 %. Para saber cuánto se solapan hay que mirar sus diez primeras posiciones y su reparto por países en las fichas.
Párate un momento. Si tienes más de un fondo, ponlos uno al lado del otro y mira sus diez primeras posiciones. ¿Cuántas empresas se repiten?
Lo esencial en una página
Tabla 7.12 · El capítulo en una tabla. Cada fila es una sección: la pregunta, cómo se contesta y el dato del caso o del ejemplo.
| Sección | Pregunta | Cómo se contesta | Caso del curso o ejemplo |
|---|---|---|---|
| 7.1 | ¿Cuánto vale el último decimal? | Midiéndolo con el calendario | 3,60 € frente a 2,16 € al año; con 300 €/mes de ejemplo a 25 años, 2.987 € (banda 2.485 · 2.987 · 3.599 €): menos que empezar dos meses tarde (3.241 €) |
| 7.2 | ¿Cuánto va a renta variable? | Plazo, estómago, capacidad y tolerancia; la reserva, fuera | De 10.000 €, con −55 %: 100/0 → 4.500 € · 90/10 → 5.050 € · 60/40 → 6.700 €. El caso: 100/0, más de 25 años |
| 7.3 | ¿Por qué copiar? | La suma en tres pasos y el dato | SPIVA Europa a 31-12-2025: no batió a su índice el 95,29 % a 5 años y el 98,44 % a 10 |
| 7.4 | ¿Dónde está mi dinero? | Leer la etiqueta de mayor a menor | EE. UU. de cada 100 €: World 73 · ACWI 64 · S&P 500 100 (MSCI, 30-09-2026) |
| 7.5 | ¿Fondo o ETF? | Misma cesta, otra ventanilla | Valor liquidativo una vez al día frente a precio continuo; el ETC no es un fondo |
| 7.6 | ¿Cómo cambio de fondo? | Traspaso: aplaza, no perdona | 57 € hoy; a 30 años, 12.544 € frente a 12.954 €: 410 € antes del impuesto final (309 · 410 · 543 €) |
| 7.7 | ¿Qué sale si saco una parte? | FIFO: lo más antiguo primero | 141 €/mes, 5 años: 8.460 € puestos, 10.043 € de valor; vender 4.000 € declara 965 € |
| 7.8 | ¿Cobro o dejo que crezca? | Si no necesitas la renta, acumulación | 20.000 € × 2 % = 400 €; retención 76 €; llegan 324 € |
| 7.9 | ¿Cuál compro? | Cuatro preguntas, el coste primero | Fondo indexado, renta variable global, tipo ACWI, acumulación, TER < 0,30 % |
| 7.10 | ¿Tengo más mundo con más fondos? | Peso total = suma de peso × exposición | ACWI solo: 64 € en EE. UU.; mitad ACWI y mitad S&P 500: 82 € |
Esquema 7.8 · Del dato a la decisión. El orden importa: el producto es la última decisión, no la primera.
flowchart LR
    A["Decidir: objetivo, plazo, reserva fuera y reparto"] --> B["Describir: índice, clase y vehículo"]
    B --> C["Descartar: coste, entrada y salida, solapamientos"]
    C --> D["Comprobar: ficha, traspasabilidad y costes de acceso"]
    D -.-> E{"¿Lo sé explicar?"}
    E -->|No| A
    E -->|Sí| F["Ejecutar (capítulo 8)"]
Glosario
| Término | Qué significa en este curso |
|---|---|
| Reparto (RV/RF) | Qué parte del dinero de largo plazo va a renta variable y qué parte a renta fija. Dos números que suman cien. |
| Prueba de tensión | Suponer un golpe fuerte (aquí, renta variable −55 % y renta fija quieta) y mirar qué quedaría. No es un límite de pérdida. |
| Capacidad económica | Poder asumir una caída sin que se rompa nada: plazo, ingresos y colchón. |
| Tolerancia emocional | Lo que haces de verdad el día que cae. |
| Mercado | Todas las acciones juntas de una zona. |
| Índice | Lista que mide un mercado: qué empresas entran y cuánto pesa cada una. |
| Fondo indexado | Fondo que copia un índice en vez de elegir empresas. |
| Réplica | Forma de copiar el índice: completa, por muestreo o sintética. |
| Ponderar por capitalización | Dar a cada empresa un peso según lo que vale en bolsa. |
| Mercados emergentes | Países que todavía están creciendo, como India o Brasil. Entran en el MSCI ACWI y no en el MSCI World. |
| ETF (fondo cotizado) | Fondo que se compra y se vende en bolsa, a un precio que se mueve mientras está abierta. |
| Valor liquidativo | Lo que vale cada participación de un fondo; se calcula una vez al día. |
| Participación | Cada trocito igual en que se parte un fondo. |
| ETC | Título de un emisor que sigue el precio de una materia prima. Cotiza como un ETF, pero no es un fondo. |
| Traspaso | Pasar el dinero de un fondo a otro sin que toque tu cuenta. Aplaza el impuesto; no lo perdona. |
| Ganancia latente | La que llevas dentro y todavía no has cobrado: valor de hoy menos lo que costó. |
| FIFO | Regla por la que, al vender una parte, salen primero las participaciones más antiguas. |
| Dividendo | Parte del beneficio que una empresa reparte a sus dueños. |
| Clase de acumulación | Versión del fondo que vuelve a meter dentro lo que reparten las empresas. |
| Clase de distribución | Versión del fondo que paga al partícipe lo que reparten las empresas. |
| Retención | Parte del pago que Hacienda se queda antes de que llegue a tu cuenta. |
| TER (gastos corrientes) | Coste del fondo cada año. No incluye lo que cobra la entidad donde lo compras. |
| Comisión de suscripción y de reembolso | Lo que cobra un fondo por entrar o por salir. |
| Duplicar | Tener otra vez lo que ya tienes, con otra etiqueta. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. La séptima y la octava llevan números, y con tus datos: tu candidato en la herramienta y los pesos de tus propios fondos con la fórmula de la sección 7.10.
1. Tu reparto, antes que tu fondo. Escribe en un papel tu reparto entre renta variable y renta fija, tu horizonte y, debajo, por qué: qué parte sale del plazo y qué parte del estómago. Después repasa tu regla del capítulo 5. Qué se busca: que tu reparto tenga motivos tuyos escritos, y comprobar si tu regla y tu reparto dicen lo mismo.
2. Capacidad y tolerancia, por separado. Contesta dos preguntas sin mezclarlas: si mañana tu inversión cayera a la mitad, ¿cambiaría algo de tu vida este año? Y ¿qué harías ese día con la aplicación abierta? Si puedes, pregunta en casa qué creen que harías. Qué se busca: descubrir si tu límite está en el dinero o en los nervios, y que a veces los demás te conocen mejor en eso.
3. La etiqueta, con su fecha. Entra en la web de MSCI y busca la ficha del MSCI World o del MSCI ACWI. Anota la fecha de la ficha, el número de empresas, el peso de Estados Unidos y lo que pesan las diez mayores. Compáralo con la Tabla 7.5. Qué se busca: comprobar que los pesos cambian y que el dato oficial siempre va con su fecha.
4. El dato que sostiene la indexación. Busca el último informe SPIVA de Europa en la web de S&P Dow Jones Indices y localiza la fila de renta variable global en euros. Anota la fecha y los porcentajes a 5 y a 10 años. Qué se busca: ver con tus ojos de dónde sale el argumento de la sección 7.3, y que el dato se actualiza.
5. Un fondo y un ETF del mismo índice. Busca un fondo indexado y un ETF que digan seguir el mismo índice (sin anotar la marca). Compara en sus fichas: método de réplica, divisa y cobertura, clase (acumulación o distribución) y gastos corrientes. Qué se busca: comprobar que mismo índice no quiere decir producto idéntico.
6. La palabra de la ficha. Abre la ficha de un fondo que tengas y busca tres cosas: si es de acumulación o de distribución, si cobra comisión de suscripción o de reembolso y si es traspasable. Si alguna no aparece, pregunta en tu entidad y apunta qué te contestan. Qué se busca: saber leer en tu propio fondo lo que las secciones 7.6 a 7.9 explican en general.
7. Tu checklist, con un candidato real (con la herramienta). Abre la Checklist de selección de fondo o ETF. Rellena "Mi reparto" con lo de la actividad 1 y pasa por las cuatro preguntas un fondo que tengas o que estés mirando. Termina con "Mi conclusión" e imprímela. Si quieres poner en euros el último decimal, prueba en la calculadora de interés compuesto del capítulo 4 tus datos con un 7 % menos cada uno de los dos costes que comparas. Qué se busca: acabar con una descripción tuya en una hoja, no con una lista de nombres.
8. Tus manchas. Si tienes más de un fondo o plan, apunta las diez primeras posiciones de cada uno y su peso en Estados Unidos. Calcula el peso total con la fórmula de la sección 7.10. Qué se busca: saber si tus nombres son varios mundos o el mismo mundo repetido.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Calculadora de interés compuesto (del capítulo 4) · despertar-financiero.netlify.app/m4/interes-compuesto | Reproducir la sección 7.1: 0 € iniciales, 300 € al mes, capitalización mensual, 25 años, variación 0, con 6,80 % y con 6,88 %. Da 235.469 € y 238.456 €. Los meses de retraso no se calculan aquí (la calculadora no admite meses sueltos): están en la Tabla 7.1 | Sección 7.1; actividad 7 |
| 2 | Simulador de casos reales (del capítulo 5) · despertar-financiero.netlify.app/m5/simulador | Volver a ver la caída de octubre de 2007 a febrero de 2009 que está detrás del −55 % de la prueba de tensión | Sección 7.2 |
| 3 | Checklist de selección de fondo o ETF · despertar-financiero.netlify.app/m7/checklist | Escribir tu reparto, tu horizonte y la caída que aguantarías (con la prueba de tensión de 10.000 € como referencia); pasar cada candidato por las cuatro preguntas (coste total y costes externos, índice y lo que hay dentro, acumula o reparte, fondo o ETF), el bloque "Y además" (tamaño y años de vida, divisa y cobertura, temático o sectorial, si ya tienes otro producto que copia casi lo mismo) y "Mi conclusión" | Secciones 7.2 y 7.9; actividades 1, 7 y 8 |
Dos avisos de uso. Los 1.800 € a 30 años de la sección 7.6 no se hacen en la calculadora del capítulo 4, que capitaliza cada mes: están calculados con capitalización anual. Y la checklist abre con el caso del curso; con «Introduce tus datos» tus respuestas se guardan solo en tu navegador y se borran con «Borrar mis datos». Se rellena una vez por candidato, no da nota y no recomienda ningún producto. Sus referencias (fichas MSCI a 30 de septiembre de 2026, umbral de coste a octubre de 2026) llevan fecha y se revisan cada enero.
Orden recomendado: primero la calculadora, para dejar de comparar decimales; después la checklist, empezando por "Mi reparto" antes de mirar ningún fondo. El simulador, solo si quieres volver a mirar de dónde sale el golpe de la prueba de tensión.
Para saber más
- John C. Bogle, El pequeño libro para invertir con sentido común (título original The Little Book of Common Sense Investing), traducción de Gustavo Teruel, Deusto, 2016. El capítulo 1 («Una parábola») es la historia de la familia y los ayudantes de la sección 7.3; el 8, la cita del pajar. Los capítulos 11 y 12 (los costes y la simplicidad) y el 15 (el fondo cotizado) amplían las secciones 7.1, 7.5 y 7.9. Es un libro estadounidense de 2007: vale el razonamiento, no las referencias fiscales.
- S&P Dow Jones Indices, SPIVA Europe Scorecard, cierre de 2025. El dato de la sección 7.3 y la actividad 4. Se actualiza cada semestre.
- MSCI, fichas del MSCI ACWI y del MSCI World, datos a 30 de septiembre de 2026; S&P Dow Jones Indices, descripción del S&P 500. Los datos de la sección 7.4 y la actividad 3.
- Agencia Tributaria, Manual práctico de IRPF 2025: régimen general y criterio FIFO y régimen especial de diferimiento, consultados el 19 de octubre de 2026. La base de las secciones 7.6 y 7.7. Ley 35/2006 del IRPF, régimen de traspasos entre fondos.
- Carlos Galán Rubio, Independízate de Papá Estado (2019). Lectura recomendada: el capítulo 5, «Comprando el mundo entero», cuenta la idea de diversificar globalmente con un indexado desde la experiencia de un inversor español.
- Cálculos propios con las fórmulas del capítulo (coste anual, aportaciones con coste, prueba de tensión, traspaso a 30 años, FIFO por lotes y exposición combinada) y con la serie del simulador del curso (la caída de 2007-2009).