Capítulo 9 · Módulo 9 · ¿Cuánto invierto y cómo lo mantengo?
Tu plan financiero personal
Es el último capítulo del temario y no trae ninguna herramienta financiera nueva. Trae una hoja. Todo lo que se ha decidido del capítulo 1 al 8 (cuánto entra y cuánto sale, el tamaño del colchón, el reparto, el fondo, la regla para el día de la caída, la fecha de la aportación) está repartido entre ocho capítulos, varias herramientas y la memoria de quien lo decidió. Aquí se junta en una página, se le pone la cifra que faltaba, que es la aportación de cada mes, y se escribe qué pasa cuando las cosas no salen como estaban previstas: un mes que no llega, un dinero que no se esperaba, un año en que todo sube menos el sueldo. El caso del curso escribe la suya en el mes 9. Las cuentas son restas, divisiones y una tabla que se va encogiendo año a año.
De dónde venimos
Vuelve a lo que viste en el capítulo 8. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta.
1. Al terminar el capítulo 8 tenías (o podrías tener) un fondo elegido, una cuenta abierta, una orden preparada y una fecha en enero. Si ahora alguien te pidiera que le explicaras tu plan en un minuto, ¿qué dirías? ¿Lo dirías igual dentro de un mes?
Si has llegado a…
…a que lo contarías de memoria y con algún hueco, estás donde termina el caso del curso: lo tiene todo hecho y nada escrito. Un plan que solo existe en la cabeza se cuenta distinto según el día, y el día malo se cuenta peor. La sección 9.1 lo empieza a escribir, y empieza por la foto de hoy.
2. En el capítulo 8 la orden del día 2 se quedó preparada, pero sin cantidad. El disponible del caso es de 550 € al mes. ¿Por qué no se puso esa cifra y ya está?
Si has llegado a…
…a que el disponible es lo que queda libre este mes, no lo que va a quedar libre todos los meses, has dado con la idea central del capítulo. El capítulo 8 lo llamó techo. La cifra buena está por debajo del techo, y cuánto por debajo depende de lo que pase en los años malos. Es la sección 9.4.
3. Piensa en tu peor año de los últimos cinco: menos ingresos, más gastos, algún susto. ¿Cuánto habrías podido meter cada mes ese año sin vender nada ni pedir prestado?
Si has llegado a…
…a una cifra más baja que la de un año normal, ya tienes la pista. Una aportación que hay que bajar al primer tropiezo enseña lo contrario de lo que se busca: que invertir es algo que se hace cuando sobra. Y si ese año la aportación hubiera tenido que ceder, ¿qué habrías tocado antes? Las secciones 9.4 y 9.5.
4. En el capítulo 2 el cambio de coche del caso se quedó con la fila vacía, a propósito: todo el disponible estaba comprometido con el colchón. El colchón se llenó en el mes 8. ¿Qué le falta a ese deseo para convertirse en un objetivo?
Si has llegado a…
…a que le faltan un importe, una fecha y una cuota que quepa, recuerdas bien la fórmula del capítulo 2. Lo nuevo es que ahora hay sitio para ella, y que además hay que decidir qué pasa con lo que sobre a fin de mes. Es la sección 9.3.
5. El capítulo 8 dijo que mirar la cartera cada mañana no informa: tienta. Si solo pudieras mirar tres datos de tu dinero cada trimestre, ¿cuáles elegirías?
Si has llegado a…
…a algo como "lo que tengo, lo que ahorro y si estoy cubierto", vas muy cerca. Ninguno de los tres es el precio del fondo. Son números del capítulo 1 y del capítulo 2 que ya sabes calcular, y que dicen en qué estado está el plan sin invitar a tocarlo. Es la sección 9.9.
6. ¿Dónde está escrito, hoy, todo lo que decidiste del capítulo 1 al 8?
Si has llegado a…
…a que en varios sitios (una herramienta, un papel, una nota del móvil) o en ninguno, este capítulo es para ti. No hace falta decidir nada nuevo salvo una cifra. Hace falta ponerlo todo en el mismo sitio, con las reglas para los días raros, y firmarlo.
El puente. Las seis preguntas llevan a lo mismo: el sistema está montado, pero no está escrito, y le falta la cifra que más cuesta fijar. Este capítulo escribe el plan en una página de ocho apartados, le pone una aportación que aguante un mal año y deja escrito qué se hace cuando el mes no llega, cuando llega dinero de más y cuando toca revisar.
Qué vas a aprender
Al terminar el capítulo sabrás:
- escribir la foto de tu situación en cinco datos y compararla con la de hace unos meses;
- dejar escrito para qué se usa tu colchón, cómo se repone y por qué su objetivo se revisa cada año;
- convertir un deseo en un objetivo con importe, fecha y cuota, y decidir adónde va lo que sobra a fin de mes;
- fijar una aportación que se pueda mantener aunque cada año te quede un poco menos libre;
- escribir de antemano el orden de lo que se recorta cuando el mes no llega, y la regla para el dinero que no esperabas;
- resumir tu estrategia de inversión en cuatro líneas sin un "depende";
- pasar los primeros noventa días sin tocar nada y seguir el plan con tres números al trimestre.
Mapa del capítulo
Esquema 9.1 · El capítulo en una imagen. Mira las tres ramas: la primera escribe dónde estás; la segunda, qué haces con el dinero de cada mes y con el que se sale de lo normal; la tercera, cómo inviertes y cómo lo sigues. Cada sección rellena un apartado de la misma página.
mindmap
  root((Tu plan en una página))
    Dónde estoy
      9.1 Nada escrito
      9.2 El colchón tiene reglas
    Qué hago con el dinero
      9.3 Un objetivo con cifra y fecha
      9.4 La cifra que aguanta un mal año
      9.5 Qué se toca primero
      9.6 Dinero que no esperabas
    Cómo invierto y cómo lo sigo
      9.7 La estrategia en cuatro líneas
      9.8 Los primeros noventa días
      9.9 Tres números
9.1 · Nada escrito
La idea en una frase: un plan empieza por la foto de hoy, escrita en una página.
Haz la prueba antes de seguir. Pon un cronómetro a un minuto y cuenta en voz alta dónde estás con tu dinero y adónde vas. Sin papel. Casi todo el mundo llega a la mitad repitiendo lo mismo con otras palabras, se salta algo que sí había decidido y añade algo que no. No es falta de interés. Es que la memoria cuenta lo que recuerda ese día, y no recuerda igual un día tranquilo que uno con una factura encima de la mesa.
El caso del curso. Llega al mes 9 con el sistema montado. El colchón está lleno: el objetivo eran seis meses de gasto, 9.300 €, y en la cuenta remunerada hay 9.500 €. El dinero del fondo del banco está traspasado a un fondo indexado global de acumulación, al que se sumó la orden de prueba de 50 €: 1.850 €. Tiene preparada una orden automática para el día 2 de cada mes, sin cantidad. Tiene una regla para el día en que la bolsa caiga, escrita en el capítulo 5, y una cita en la primera semana de enero. Todo hecho. Nada escrito en un mismo sitio. Si mañana alguien le preguntara cuál es su plan, lo contaría de memoria, y distinto cada vez.
La herramienta del capítulo es una sola página, "Mi plan", que se imprime en un folio. Tiene ocho apartados, y cada sección de este capítulo rellena uno.
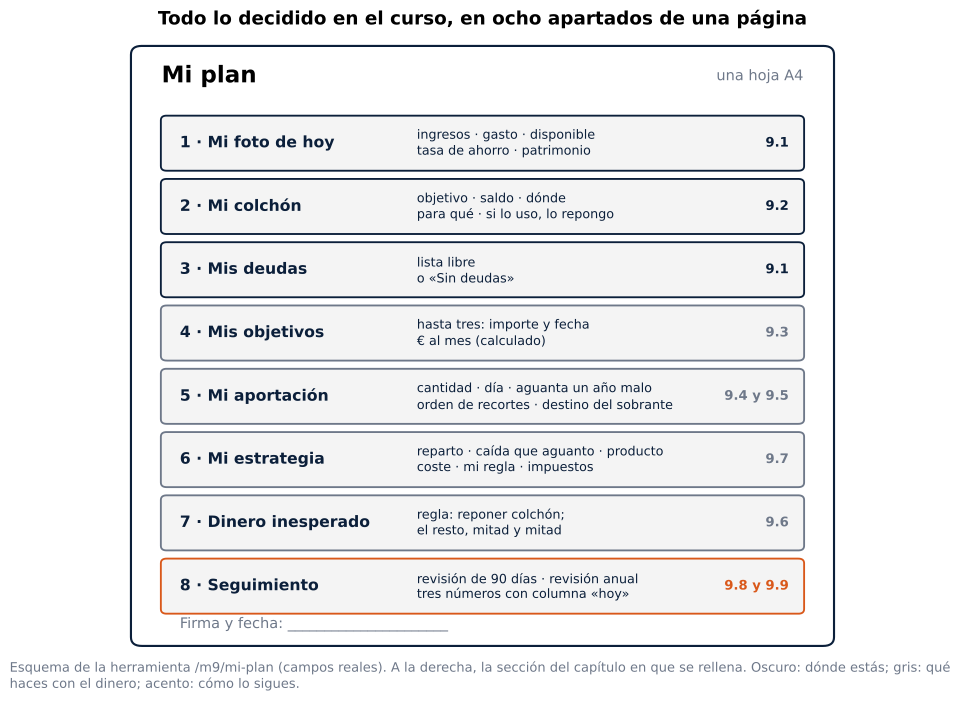
Figura 9.1. Recorre la página de arriba abajo: los tres primeros apartados dicen dónde estás; del cuarto al séptimo, qué haces con el dinero; el último, cómo lo sigues. A la derecha está la sección del capítulo donde se rellena cada uno. Fíjate en que no hay ningún apartado nuevo de verdad: casi todos recogen algo que ya se decidió en un capítulo anterior.
La foto de hoy
El primer apartado son cinco datos, y todos salen del capítulo 1: lo que entra, lo que sale, lo que queda, qué parte de lo que entra queda, y lo que tienes menos lo que debes.
Formulario: Disponible = ingresos netos − gasto mensual · Tasa de ahorro = disponible ÷ ingresos netos
Tabla 9.1 · La foto del caso, entonces y ahora. Lee cada fila de izquierda a derecha. El sueldo no se ha movido; casi todo lo demás, sí.
| Dato | Mes 0 (capítulo 1) | Mes 9 (hoy) |
|---|---|---|
| Ingresos netos | 2.100 € | 2.100 € (congelado) |
| Gasto mensual | 1.645 € | 1.550 € |
| Disponible | 455 € | 550 € |
| Tasa de ahorro | 21,7 % | 26,2 % |
| Colchón | sin colchón separado | objetivo de 6 meses, lleno (9.500 € de saldo) |
| Deudas | 300 € del portátil | sin deudas |
| Patrimonio neto | 9.400 € | 13.850 € |
El gasto bajó por dos decisiones que ya conoces: el ajuste de 45 € en bares y cenas del capítulo 1 y el final de las cuotas del portátil en el mes 6. Por eso el disponible pasa de 455 € a 550 €, y la tasa de ahorro, de 455 ÷ 2.100 = 21,7 % a 550 ÷ 2.100 = 26,2 %.
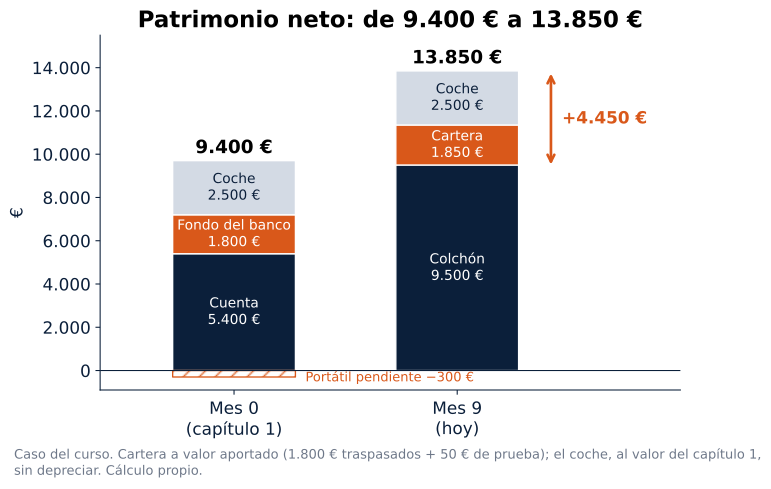
Figura 9.2. Compara las dos columnas por dentro, no solo por la altura. En el mes 0 casi todo era dinero en una cuenta corriente mezclado con el día a día, un fondo caro que nadie sabía explicar y una deuda que se pagaba sola. En el mes 9 el colchón está separado, la cartera es otra y la deuda ya no está. Son 9.500 + 1.850 + 2.500 = 13.850 €, 4.450 € más que al empezar.
Dos rótulos para leer bien esa cifra. La cartera está a valor aportado, lo que se ha puesto (1.800 € traspasados y 50 € de la prueba), no a lo que valga en el mercado ese día. Y el coche figura con los 2.500 € del capítulo 1, sin depreciar. Ninguna de las dos cosas es un error si se mantiene el mismo criterio cada vez que se repite la foto.
Ojo con… leer el disponible como la aportación. Los 550 € son lo que queda libre un mes en que todo sale según lo previsto. Son el techo, como dijo el capítulo 8. La cifra que se aporta sale de otra pregunta, la de la sección 9.4, y en el caso del curso es bastante menor.
Las deudas, también por escrito. El apartado 3 es una lista libre (qué es, cuánto queda, cuota al mes) o una casilla: "Sin deudas". El caso la marca. Parece poca cosa, pero es la mitad de la definición de patrimonio, y en el capítulo 1 la deuda pequeña del portátil casi se quedó fuera de la cuenta. Quien tenga deudas las escribe aquí con su cuota, porque esa cuota ya está dentro de su gasto y no puede ir a ningún otro sitio.
En la herramienta. El apartado 1 pide ingresos netos al mes, gasto al mes y patrimonio neto; el disponible y la tasa de ahorro salen solos. Si en ese mismo navegador guardaste datos en la radiografía, la calculadora de patrimonio o el plan de seguridad, la página los trae y avisa con un "Traído de…; puedes cambiarlo". Si no, se escriben a mano.
Párate un momento. Repite el minuto del principio con tu apartado 1 delante. ¿Qué frase te ha salido igual las dos veces? ¿Cuál ha cambiado?
9.2 · El colchón tiene reglas
La idea en una frase: un colchón lleno necesita escrito cuándo se usa, cómo se repone y cuándo se revisa.
Un extintor de pasillo no se discute el día del humo. Lleva pegado un cartel que dice cuándo se usa, y por eso nadie tiene que decidir nada con prisa. Un colchón sin cartel es dinero parado en una cuenta, y el dinero parado siempre parece disponible: para una oferta, para un viaje que se puso a tiro, para "adelantar" algo.
El tamaño del colchón se decidió en el capítulo 2, y en el 3 se movió a una cuenta que paga algo sin dejar de estar a mano. Aquí no se vuelve a calcular. Se escriben tres líneas.
Línea 1 · Para qué se usa: lo imprevisto, no lo previsto. Imprevisto es lo que no sabías que iba a llegar. Previsto es lo que veías venir, aunque llegue de golpe. Lo previsto tiene su propio sitio, y ese sitio nunca es el colchón.
Tabla 9.2 · Cada gasto a su sitio. La columna de la derecha es la que decide: si hay otro sitio, el colchón no se toca.
| Gasto | ¿Lo veías venir? | De dónde sale |
|---|---|---|
| Una avería que impide ir a trabajar | No | Del colchón, si pasa el filtro del capítulo 2 (imprevisto, urgente, necesario) |
| Un mes sin ingresos | No | Del colchón: para esto existe |
| El seguro del coche, que vence cada año | Sí | De los gastos anuales prorrateados (capítulo 1) |
| Las vacaciones o la Navidad | Sí | De los gastos anuales prorrateados |
| Cambiar de coche dentro de unos años | Sí | De un objetivo con importe y fecha (sección 9.3) |
| Una "oportunidad" de inversión | No hace falta saberlo | Nunca del colchón |
Ejemplos genéricos, salvo el coche, que es el objetivo del caso del curso.
Línea 2 · Si se usa, se repone antes que cualquier objetivo, sin tocar la aportación. El dinero para reponerlo sale de tres sitios: lo que sobra a fin de mes, lo que se aparta para los objetivos (que se queda unos meses en el colchón en vez de en el objetivo) y el dinero que no se esperaba (sección 9.6). Lo que no se toca es la aportación a la inversión. Un colchón a medias cubre menos de lo que parece; una aportación que se suspende "solo hasta reponer" es la que más fácil se olvida de volver (sección 9.5).
Línea 3 · Una vez al año se revisa el objetivo. El objetivo es un número de meses por el gasto de un mes. Si el gasto cambia, el objetivo cambia, aunque nadie toque el saldo.
Formulario: Objetivo del colchón = meses elegidos × gasto mensual → 6 × 1.550 € = 9.300 €
Esquema 9.2 · El cartel del colchón. Sigue las flechas con un gasto concreto. Solo una salida abre el colchón, y esa salida tiene vuelta.
flowchart TD
    A["Un gasto que no cabe en el mes"] --> B{"¿Lo veías venir?"}
    B -->|Sí| C["Sale de su sitio: anuales prorrateados u objetivo"]
    B -->|No| D{"¿Pasa el filtro del capítulo 2? Imprevisto, urgente, necesario"}
    D -->|No| C
    D -->|Sí| E["Se usa el colchón"]
    E --> F["Se repone antes que cualquier objetivo: con lo que sobra, con lo de los objetivos y con los extras"]
    F --> G["La aportación sigue saliendo el día 2"]
    H["Primera semana de enero"] --> I["Se revisa el objetivo: meses × gasto de ese momento"]
El caso del curso. Escribe en el apartado 2 los seis meses de siempre; la herramienta los multiplica por el gasto y da 9.300 €. El saldo es de 9.500 €, en una cuenta remunerada. En "Lo uso para" escribe: "Lo imprevisto, no lo previsto". Y marca la casilla "Si lo uso, lo repongo antes que cualquier objetivo, sin tocar mi aportación".
¿Por qué hace falta la tercera línea si el colchón está lleno? Porque el objetivo se mueve solo. Con la hipótesis que usa todo el capítulo (sueldo congelado y gasto que sube un 2,5 % al año), el gasto del año que viene sería de 1.588,75 € al mes y el objetivo, 6 × 1.588,75 ≈ 9.533 €. El saldo, si se deja quieto al 1,6 % neto, llegaría a unos 9.652 €: todavía cubre.
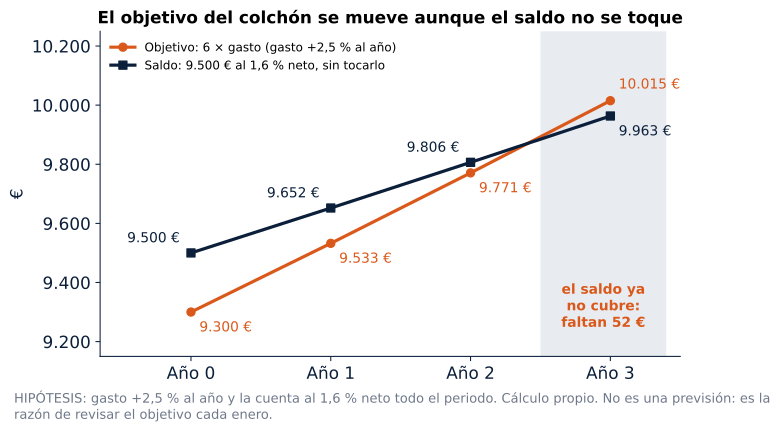
Figura 9.3. Sigue las dos líneas hasta que se cruzan. Durante dos años el saldo va por delante sin hacer nada. En el tercero, el objetivo lo adelanta por 52 €. No es una alarma: es una cifra pequeña que se repone con lo que sobra de un mes. Pero solo se ve si alguien hace la cuenta en enero. Y depende de dos supuestos que pueden fallar a la vez: que el gasto suba justo eso y que la cuenta siga pagando lo mismo.
Ojo con… pensar que un colchón lleno ya no necesita atención. El saldo no cambia si no se toca, pero lo que tiene que cubrir sí. Y la cuenta remunerada paga el tipo de hoy, que puede bajar: el 1,6 % neto es el del caso en el mes 9, no una promesa.
En la herramienta. Apartado 2: meses de gasto que quieres cubrir (seis por defecto), objetivo calculado, saldo actual, dónde está (tipo de cuenta, sin nombre de entidad), "Lo uso para" y la casilla de reposición.
Párate un momento. Piensa en la última vez que tocaste dinero que tenías apartado. ¿Lo veías venir? ¿Volvió a su sitio, y cuánto tardó?
9.3 · Un objetivo con cifra y fecha
La idea en una frase: sin importe ni fecha, un objetivo es un deseo.
Un navegador de coche no calcula ninguna ruta hasta que le das destino. Puedes tener el depósito lleno y ganas de salir: la pantalla sigue pidiendo una dirección. "Cambiar de coche algún día" es eso, un viaje sin dirección. No tiene cuota, así que no se puede ahorrar, y no tiene fecha, así que nunca llega tarde. Por eso es tan cómodo: no hay que revisarlo nunca.
El capítulo 2 ya separó las dos cosas con una fórmula, y dejó el coche del caso con la fila vacía porque todo el disponible estaba comprometido con el colchón. Ahora el colchón está lleno y la fila se puede rellenar.
Tabla 9.3 · De deseo a objetivo. Lee cada fila de izquierda a derecha: lo que cambia es que aparecen un importe y una fecha, y con ellos una cuota.
| Deseo | Objetivo | Cuota |
|---|---|---|
| Cambiar de coche algún día | Al menos 7.200 € dentro de 6 años, en una cuenta aparte | 7.200 ÷ 72 = 100 € al mes |
| Unas vacaciones mejores (ejemplo genérico) | 1.800 € para el verano del año que viene, dentro de 12 meses | 1.800 ÷ 12 = 150 € al mes |
| Tener algo para la entrada de un piso (ejemplo genérico) | Sin importe ni fecha todavía | No se puede calcular: sigue siendo un deseo |
Formulario: Cuota mensual = (importe − lo ya reservado) ÷ meses que faltan → en el caso del curso no hay nada reservado: 7.200 € ÷ 72 meses = 100 € al mes
El caso del curso. Su coche viejo no va a aguantar para siempre. Escribe el objetivo: próximo coche, al menos 7.200 € en seis años. Aparta 100 € al mes, fijos, en una cuenta aparte y también remunerada, solo para eso. Y añade una segunda regla: lo que sobre a fin de mes va también al coche. Una vez apartada la aportación a la inversión (la cifra sale en la sección siguiente) y esos 100 €, hoy le sobran 150 €. Los 100 € son el fijo; lo que sobra es variable: unos meses más, otros menos.
¿Por qué "al menos"? Porque la cifra firme es la que sale sin contar con nada que pueda fallar. Con el 1,6 % neto de la cuenta, los 100 € al mes durante 72 meses llegarían a unos 7.550 € (se calcula con la fórmula del valor futuro de la sección 9.4). Y con el sobrante la cifra puede ser bastante mayor, pero el sobrante es justo la parte que no está garantizada: si el gasto sube y el sueldo no, se va encogiendo.
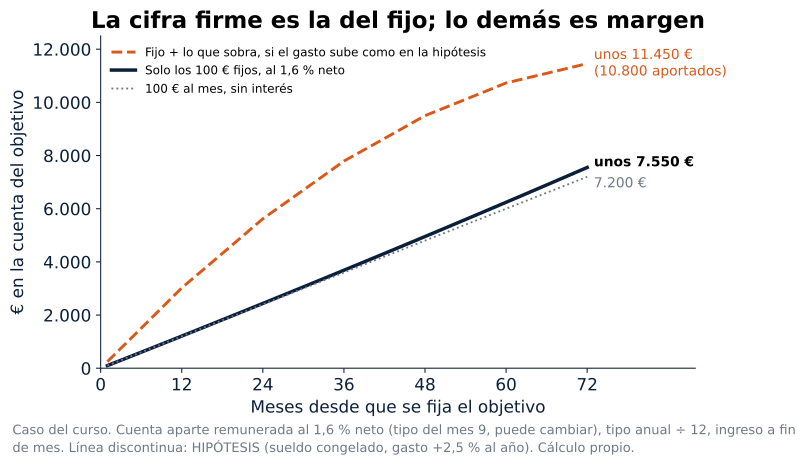
Figura 9.4. Compara las tres líneas al final, en el mes 72. La de puntos es lo que se pone (7.200 €); la continua, lo mismo con el interés de la cuenta (unos 7.550 €); la discontinua, el fijo más lo que sobra, si el gasto sube como en la hipótesis de todo el capítulo: unos 10.800 € puestos y unos 11.450 € con interés. Fíjate en cómo se aplana la discontinua: cada año sobra menos. Desde el año 4 ni siquiera llegan los 100 € fijos (89 € y 46 € al mes), y la sección 9.5 explica por qué ese es justo el orden previsto.
Ojo con… pensar que todo ahorro necesita un objetivo con nombre. El colchón es justo lo contrario: dinero para lo que no se sabe. Morgan Housel lo dice así: «Ahorrar exclusivamente para un objetivo concreto tiene sentido en un mundo predecible. Pero el nuestro no lo es» (Cómo piensan los ricos, cap. 10). Lo que no funciona es lo de en medio: algo que se quiere, que se ve venir y que no tiene cifra.
Dos fronteras. Este plan trata el coche solo como un objetivo de ahorro: no decide si se compra al contado o se ahorra la entrada, y no entra en cómo se financia. Y un objetivo que no cabe no se arregla con optimismo: el capítulo 2 dio tres salidas honestas (alargar el plazo, bajar el importe o esperar), y siguen valiendo.
Una frase sobre los objetivos lejanos
Un objetivo muy lejano también se puede medir. Una referencia que circula en la divulgación sobre independencia financiera es multiplicar por 25 el gasto de un año. En el caso del curso, el gasto anual es 1.550 × 12 = 18.600 €, y 18.600 × 25 = 465.000 €, en euros de hoy.
Orientación, no plan de jubilación. El 25x da un orden de magnitud, nada más. No dice cuándo se llega, no se compara con la cartera del caso y este curso no desarrolla las reglas de jubilación ni de retirada del dinero.
En la herramienta. Apartado 4: hasta tres objetivos, cada uno con nombre, importe y fecha. El € al mes sale de dividir el importe entre los meses que quedan hasta la fecha, redondeados al mes más cercano. Si ya tienes algo reservado para ese objetivo, escribe como importe lo que falta. El destino de lo que sobra se elige en el apartado 5 ("Lo que sobre a fin de mes va a"), y por defecto apunta al primer objetivo.
Párate un momento. Escribe el deseo con dinero que más tiempo llevas teniendo. ¿Qué importe le pondrías hoy? ¿Y qué fecha? Divide: ¿la cuota cabe?
9.4 · La cifra que aguanta un mal año
La idea en una frase: se aporta lo que se puede mantener, no lo que te queda libre hoy.
Esta es la sección central del capítulo. Al caso del curso le quedan 550 € libres al mes. Podría meterlos todos en el fondo: más dinero dentro, más crece. Mete 300 €. Le llega para más y, aun así, deja 250 € fuera de la inversión cada mes, a propósito. Ya sabes adónde van (100 € fijos y lo que sobra, al coche). Falta saber por qué la inversión se queda en 300 €.
La cuerda que se acorta
El disponible de hoy no es el de dentro de unos años. Para verlo hace falta una hipótesis, y se elige exigente a propósito: el sueldo se queda donde está y el gasto sube un 2,5 % al año porque todo se encarece. No es una previsión. Nadie sabe cuánto subirán los precios ni el sueldo. Es una forma de preguntarse qué pasa si los próximos años son peores que este.
Piensa en el disponible como una cuerda. Hoy mide 550 €. Cada año pierde un trozo. La aportación es un nudo atado en algún punto de esa cuerda, y la pregunta es cuántos años sigue el nudo dentro.
Formulario: Disponible dentro de n años = sueldo − gasto de hoy × 1,025ⁿ → año 1: 2.100 − 1.550 × 1,025 = 2.100 − 1.588,75 ≈ 511 €
Tabla 9.4 · La cuerda, año a año. Lee la columna del centro buscando el primer número negativo.
| Año | Disponible | Tras 300 € de aportación | Tras 300 € y 100 € del objetivo |
|---|---|---|---|
| 0 | 550 € | 250 € | 150 € |
| 1 | 511 € | 211 € | 111 € |
| 2 | 472 € | 172 € | 72 € |
| 3 | 431 € | 131 € | 31 € |
| 4 | 389 € | 89 € | −11 € |
| 5 | 346 € | 46 € | −54 € |
| 6 | 302 € | 2 € | −98 € |
| 7 | 258 € | −42 € | −142 € |
| 8 | 211 € | −89 € | −189 € |
Hipótesis: sueldo congelado en 2.100 €/mes y gasto de 1.550 €/mes que sube un 2,5 % al año.
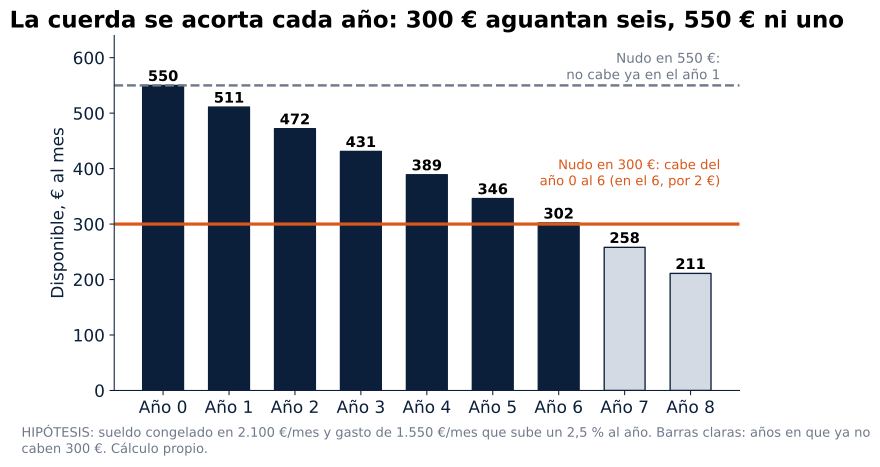
Figura 9.5. Compara las barras con las dos líneas. El nudo en 550 €, el de meterlo todo, se queda fuera en el año 1: la cuerda ya mide 511 € y faltan 39 € al mes. El nudo en 300 € cabe todos los años del 0 al 6; en el 6, por 2 €. En el 7 ya no cabría.
Tres lecturas de la tabla:
- Con 300 €, la aportación aguanta seis años sin tocarla. No siete: el año 6 cabe por 2 €, y el 7 ya no (258 €).
- Con los 550 € enteros, no aguanta ni uno. Al año de empezar habría que bajar la cifra o sacar el dinero de otro sitio. Y una aportación que hay que rebajar al primer año enseña justo lo contrario de lo que se busca.
- Con el objetivo de 100 € encima, el margen se acaba antes, en el año 4. Qué cede ese año lo dice la sección 9.5.
Seis años seguidos con el mismo sueldo y todo más caro es un escenario duro. Por eso la cifra no se fija para siempre: se vuelve a mirar cada enero, con el gasto y el sueldo de ese momento. La tabla no dice "300 € para siempre". Dice que, si el año que viene es malo, no habrá que tocarla.
Morgan Housel dedica un capítulo entero a esta idea, el margen de error, y lo abre con una frase que resume esta sección: «La parte más importante de cualquier plan es planificar para cuando el plan no vaya según lo planificado» (Cómo piensan los ricos, cap. 13). Aquí el margen de error son los 250 € que quedan entre lo que sobra hoy y lo que se compromete.
Trescientos euros: de ejemplo a cifra propia
Hay algo que el curso le debe al lector. Del capítulo 4 al 7, los ejemplos usaron 300 € al mes, y cada vez se dijo que era un ejemplo, no el presupuesto del caso. Era verdad: el caso todavía no había hecho esta cuenta. Ahora la ha hecho y le sale la misma cifra. No es una casualidad, el ejemplo estaba elegido para que encajara; lo que cambia hoy es que la cifra deja de ser de ejemplo y pasa a ser suya. La tuya puede ser otra, y casi seguro lo será.
Eso tiene una consecuencia: las cuentas del capítulo 4 pasan a ser las del caso, sin recalcular nada. Se usa la misma convención: tipo anual dividido entre 12 y la aportación al final de cada mes.
Formulario: valor futuro de una aportación mensual. VF = A × [(1 + i)ⁿ − 1] ÷ i, con i = tipo nominal anual ÷ 12 y n = número de meses → con A = 300 €, n = 300 y un 7 %: VF ≈ 243.022 € (unos 243.000 €)
Tabla 9.5 · Trescientos euros al mes durante 25 años. La última columna no cambia entre filas: es lo único que sale del bolsillo.
| Rentabilidad media anual supuesta | Valor a 25 años | Aportado |
|---|---|---|
| 6 % | 207.900 € | 90.000 € |
| 7 % | 243.000 € | 90.000 € |
| 8 % | 285.300 € | 90.000 € |
Hipótesis, no previsión: rentabilidades nominales de largo plazo con un recorrido irregular (unos años sube y otros baja), sin descontar costes, impuestos ni inflación, que el capítulo 8 enseñó a tratar.
¿Y con los 550 €? Esa cifra no se da en este capítulo, y no por olvido. Saldría más grande, claro, pero sería la de una aportación que no cabe ya en el año 1. Compararse con ella es compararse con un plan que no se puede sostener, y es la comparación que empuja a subir la cifra el primer mes bueno y a cortarla el primer mes malo.
El método, en otro hogar
La cifra del caso no es una recomendación. Lo que se lleva el lector es el método: hacer la cuerda con sus datos y ver qué nudo aguanta.
Ejemplo. Otro hogar cobra 1.800 € netos al mes, congelados, y gasta 1.300 €. Tiene el colchón lleno. Su disponible es de 500 € (una tasa de ahorro del 27,8 %, más alta que la del caso). Se plantea aportar 250 € al mes y apartar 100 € para un objetivo.
Tabla 9.6 · La misma cuerda, otro hogar. Busca en qué año aparece el primer negativo de cada columna.
| Año | Disponible | Tras 250 € | Tras 250 € y 100 € |
|---|---|---|---|
| 0 | 500 € | 250 € | 150 € |
| 1 | 468 € | 218 € | 118 € |
| 2 | 434 € | 184 € | 84 € |
| 3 | 400 € | 150 € | 50 € |
| 4 | 365 € | 115 € | 15 € |
| 5 | 329 € | 79 € | −21 € |
| 6 | 292 € | 42 € | −58 € |
| 7 | 255 € | 5 € | −95 € |
| 8 | 216 € | −34 € | −134 € |
Misma hipótesis: sueldo congelado y gasto +2,5 % al año.
Con 250 €, su aportación aguanta del año 0 al 7; con el objetivo encima, el margen se acaba en el año 5, cuando el objetivo recibiría 79 € en vez de 100. Fíjate en que hoy los dos hogares dejan el mismo margen, 250 € entre lo que queda libre y lo que aportan. Este aguanta un año más porque su gasto, más bajo, crece menos euros cada año: unos 33 € al mes el primer año, frente a unos 39 € en el caso del curso. La cuerda no se mide por lo que se gana, sino por lo que se acorta.
Ojo con… marcar la casilla "Mi aportación aguanta un año malo" sin haber hecho la cuerda. La herramienta no la calcula: es una casilla que se marca después de hacer la cuenta, no antes. Cuántos años se exigen es decisión de cada uno; el caso se queda con los seis que le salen, sabiendo que en enero vuelve a mirarla.
En la herramienta. Apartado 5: cantidad al mes, día del mes y la casilla "Mi aportación aguanta un año malo". Debajo, la herramienta calcula "Lo que me sobra al mes tras mi aportación y mis objetivos": en el caso, 550 − 300 − 100 = 150 €.
Párate un momento. Escribe dos cifras: lo que te queda libre este mes y lo que meterías aunque cada año te quedara un poco menos. ¿Cuánta distancia hay entre las dos?
9.5 · Qué se toca primero
La idea en una frase: el orden de los recortes se decide antes de necesitarlo.
El mes no llega. Faltan unos euros. ¿Qué es lo primero que se deja de pagar? Si hay que pensarlo ese mismo mes, casi siempre cae lo mismo: lo que no protesta. Ni el alquiler, ni el súper, ni la cena que ya estaba quedada. Cae la aportación, porque un mes sin aportar no se nota ese mes.
La solución es la de una baraja que se ordena antes de jugar: cuatro cartas boca abajo, numeradas, y el día malo no se elige cuál levantar, se levanta la siguiente.
Esquema 9.3 · Las cuatro cartas. Baja solo hasta donde haga falta. En el caso del curso, el peor año de la hipótesis no pasa de la segunda.
flowchart TD
    A["El mes no llega"] --> B["1 · Lo que sobra a fin de mes"]
    B -->|si no basta| C["2 · Lo fijo de los objetivos"]
    C -->|si no basta| D["3 · El gasto: se revisa partida a partida"]
    D -->|si no basta| E["4 · La aportación, la última"]
    E --> F["Nunca dos meses seguidos sin aportar"]
    B -->|basta| G["La aportación sale el día 2, como siempre"]
    C -->|basta| G
    D -->|basta| G
Tabla 9.7 · Por qué cada carta está en su sitio. La columna de la derecha es el año 4 de la hipótesis, cuando al caso le faltan 11 €.
| Carta | Qué es | Por qué en ese puesto | En el año 4 del caso |
|---|---|---|---|
| 1 | Lo que sobra a fin de mes | Nunca fue una cantidad fija: es lo que menos plan rompe | Ya es 0 € |
| 2 | Lo fijo de los objetivos | Retrasa un objetivo, no lo anula | 100 € → 89 € |
| 3 | El gasto | Se nota en el día a día, pero es lo que más margen tiene (capítulo 1) | No hace falta |
| 4 | La aportación | Es lo que más tarda en notarse si se corta, y por eso lo más fácil de no recuperar | Intacta: 300 € |
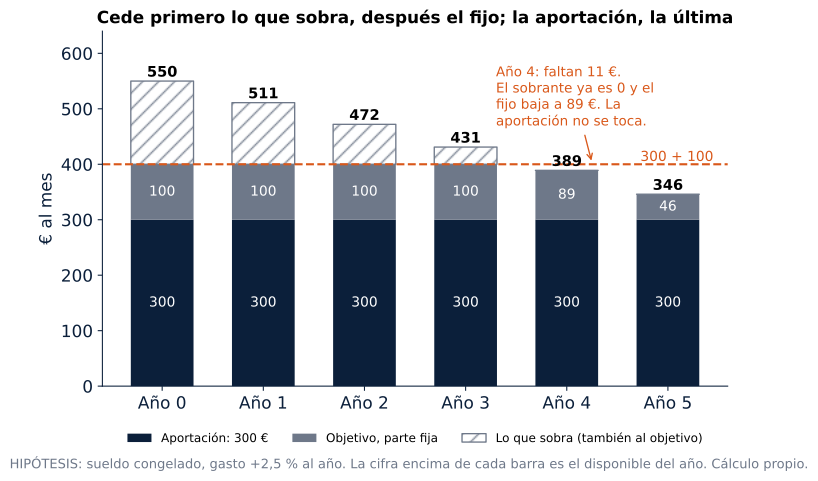
Figura 9.6. Mira cómo se reparte cada barra. La parte rayada (lo que sobra) se va estrechando año a año hasta desaparecer en el año 4. Ese año la línea discontinua de 300 + 100 queda por encima de la barra: faltan 11 €, y los pone el objetivo, que recibe 89 € en vez de 100. La parte oscura, la aportación, no cambia en ningún año. El sobrante absorbe el golpe primero y después cede el fijo, justo en el orden escrito.
¿Por qué la aportación va la última, si es la única que no es "necesaria" este mes? Precisamente por eso. El coche se nota, el gasto se nota. Un mes sin aportar no duele nada ese mes, y por eso es tan fácil que se convierta en dos. James Clear tiene una regla para eso: «Nunca dejes que pase dos veces». Y lo explica así: «Perder algo una vez es un accidente. Perderlo dos veces es el principio de un nuevo hábito» (Hábitos atómicos, cap. 16). Puede llegar un mes en que haya que levantar la cuarta carta: un golpe grande, un mes raro. Para ese mes, una línea más: si un mes no se aporta, el siguiente sí. Nunca dos seguidos.
Ojo con… confundir este orden con la escalera del capítulo 2. La escalera era para el día de un imprevisto grande, cuando el colchón no basta, y en ella parar las aportaciones es un escalón temprano porque no cuesta nada. Las cuatro cartas son para otra situación: un mes corriente que no llega por poco, con el colchón intacto. Ahí lo barato es tocar primero lo que no estaba comprometido.
Fíjate en que el orden está escrito en términos de lo que se hace, no de lo que se siente. Esa es su utilidad: el mes malo no hay que decidir nada, solo levantar la carta siguiente.
En la herramienta. El apartado 5 trae el orden ya escrito y no se cambia: "Lo que sobra a fin de mes · Mis objetivos · Mi gasto · Mi aportación, la última". Debajo, la línea "Si un mes no aporto, el siguiente sí: nunca dos seguidas". Lo que sí se elige es el destino de lo que sobre a fin de mes.
Párate un momento. Si este mes te faltaran 50 €, ¿qué tocarías hoy, sin el orden escrito? ¿Coincide con la carta 1?
9.6 · Dinero que no esperabas
La idea en una frase: lo inesperado también tiene regla escrita.
Metes la mano en el bolsillo de un abrigo que no usabas desde el invierno y aparece un billete. Nadie lo esperaba, no estaba en ninguna cuenta, así que "no cuenta". En dos semanas no queda nada y no se recuerda en qué se fue. Con una paga extra, una devolución de Hacienda o un regalo pasa lo mismo, a otra escala. El capítulo tiene ya un plan para el dinero que falta. Esta sección es para el que sobra.
La regla del caso tiene dos pasos:
- Si al colchón le falta algo, primero se repone. Es la línea 2 de la sección 9.2.
- Lo que quede, mitad y mitad: una mitad a un objetivo o a la inversión, y la otra mitad a disfrutar.
Formulario: Reposición = lo que falte del colchón, hasta donde llegue el extra · Cada mitad = (extra − reposición) ÷ 2
Esquema 9.4 · El sobre. Antes de abrirlo, la regla ya dice en qué montones se reparte.
flowchart LR
    A["Llega un extra"] --> B{"¿Falta algo en el colchón?"}
    B -->|Sí| C["Se repone primero"]
    C --> D{"¿Queda algo?"}
    D -->|No| Z["Fin: el colchón vuelve a estar lleno"]
    D -->|Sí| E["Mitad y mitad"]
    B -->|No| E
    E --> F["Una mitad: objetivo o inversión"]
    E --> G["Otra mitad: disfrutar"]
Tabla 9.8 · Tres sobres. Lee las columnas de reposición y de disfrutar: en ningún caso la segunda queda a cero si sobra algo.
| Situación | Extra | Reposición | A objetivo o inversión | A disfrutar |
|---|---|---|---|---|
| Colchón lleno | 600 € | 0 € | 300 € | 300 € |
| Faltan 400 € de colchón | 600 € | 400 € | 100 € | 100 € |
| Otro hogar: faltan 600 € de colchón | 900 € | 600 € | 150 € | 150 € |
Ejemplos inventados: no son extras del caso del curso.
La mitad para disfrutar está puesta a propósito. Un plan que no deja nada para vivir no se aguanta: el primer extra que llega se lo salta entero, y con él se salta la idea de que el plan sirve. La mitad libre es lo que hace que la otra mitad llegue a su sitio.
La regla es de cada uno. Hay quien prefiere un tercio y dos tercios, o todo al objetivo hasta terminarlo. Lo que importa es que esté escrita antes de que llegue el sobre, para que ese día no haya nada que decidir.
Ojo con… llamar inesperado a lo que ya estaba en las cuentas. Si cobras catorce pagas y en el capítulo 1 calculaste tu ingreso mensual como el anual entre doce, la paga extra ya está repartida en tu disponible: no es un sobre, es parte del sueldo de cada mes. Lo mismo vale para una devolución de Hacienda que llega todos los años por el mismo importe.
En la herramienta. Apartado 7, "Dinero inesperado". Trae escrita por defecto la regla del caso ("Primero, repongo el colchón si falta. Lo que queda, la mitad a mi objetivo o a mi inversión y la otra mitad a disfrutar") y se puede cambiar por la tuya.
Párate un momento. Piensa en el último dinero que te llegó sin esperarlo. ¿Sabrías decir en qué se fue? Si lo hubieras repartido con esta regla, ¿qué tendrías hoy?
9.7 · La estrategia en cuatro líneas
La idea en una frase: si tu estrategia no cabe en cuatro líneas, no la tienes decidida.
Lo que de verdad se ha entendido cabe en el dorso de una servilleta. Una estrategia larga suena a experto y una corta suena a poco pensada, pero suele ser al revés: lo que está decidido se deja escribir en pocas palabras, y lo que no, necesita un párrafo. Las cuatro líneas del caso no tienen nada nuevo. Recogen lo decidido entre el capítulo 5 y el 8, con las palabras contadas.
Tabla 9.9 · Las cuatro líneas del caso y de dónde sale cada una. La columna de la derecha es la prueba de que no hay nada improvisado.
| Línea | El caso del curso | De dónde viene |
|---|---|---|
| 1 · Reparto | 100 % renta variable | Capítulo 7 (sección 7.2): el reparto va primero |
| 2 · Producto | Fondo indexado global de acumulación, coste 0,20 % al año | Capítulo 7 (secciones 7.3, 7.8 y 7.9) y capítulo 8 (traspaso) |
| 3 · Aportación | 300 € el día 2 de cada mes, automática | Capítulo 8 (sección 8.6) y sección 9.4 |
| 4 · Regla | La del capítulo 5, con su excepción | Capítulo 5 (sección 5.7) |
La cuarta línea se escribe entera, regla y excepción juntas:
«No vendo, sigo aportando, no miro la cartera más de una vez al trimestre. Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
Dos matices. El primero: el 100 % en renta variable es el reparto del caso, no una recomendación. No todo el mundo tiene que repartir igual. Un plazo más corto, una caída que no se aguantaría o unas necesidades distintas pueden llevar a combinar renta fija y variable, y el capítulo 7 enseñó a decidirlo. Lo que importa es que el reparto esté escrito y que se haya puesto a prueba con una caída. El segundo: Housel recuerda que aguantar una caída en una hoja de cálculo es distinto de aguantarla de verdad; las cuentas pueden salir y el ánimo no (Cómo piensan los ricos, cap. 13). Por eso la regla lleva su excepción pegada: para el día en que la hoja de cálculo diga una cosa y la tripa otra.
El caso del curso. Con la cantidad decidida, enciende por fin la orden que dejó preparada en el capítulo 8: 300 € el día 2, al mismo fondo. La primera ejecución se comprueba como la de los cincuenta euros: que sale, que entra en el fondo y que aparece como ejecutada, no solo como recibida.
Error frecuente: escribir un "depende" en alguna de las cuatro líneas. "Reparto: depende de cómo vaya el mercado" o "aportación: lo que pueda" son líneas sin decidir. Se dejan en blanco hasta que se decidan, porque un hueco a la vista se completa y un "depende" escrito parece una respuesta.
En la herramienta. El apartado 6, "Mi estrategia", tiene más campos que las cuatro líneas, porque recoge también lo que el capítulo 7 y el 8 dejaron fijado:
- Reparto (cuánto a renta variable y cuánto a renta fija).
- Caída que aguanto sin vender, en porcentaje: la de la prueba de tensión del capítulo 7. El caso escribe 55.
- Tipo de producto: una categoría, no un nombre comercial.
- Coste total al año: 0,20 % en el caso.
- Mi regla, con la del capítulo 5 como ejemplo en gris.
- Una línea fija: "Impuestos: se pagan al vender, por la ganancia y por tramos (M8)".
La cantidad y el día no están aquí sino en el apartado 5: conviene comprobar que coinciden con la línea 3.
Párate un momento. Escribe tus cuatro líneas sin mirar nada. ¿Cuál te ha costado más? ¿Tiene un "depende"?
9.8 · Los primeros noventa días
La idea en una frase: durante los primeros noventa días, el plan se cumple y no se toca.
Cuando se rompe un hueso, se pone una escayola y se deja semanas. Nadie la abre cada mañana para ver si ya ha soldado: abrirla es lo único que puede estropearlo. Un plan recién encendido funciona igual. Lo que se acaba de hacer por primera vez se quiere comprobar, y cada comprobación es una ocasión de cambiar algo que todavía no ha tenido tiempo de funcionar.
Esquema 9.5 · Los noventa días. Lee la línea de izquierda a derecha: solo hay cuatro fechas con tarea.
timeline
    title Los primeros noventa días
    Primer día 2 : Entra la aportación de 300 € : Se comprueba que se ha ejecutado
    Segundo día 2 : Entra la aportación : Se comprueba, sin mirar el precio
    Tercer día 2 : Entra la aportación : Se comprueba
    Día 90 : Primera mirada a la cartera : Tres preguntas por escrito
El caso del curso. Tres días 2 son 3 × 300 = 900 €. La cartera, que empezaba el capítulo con 1.850 €, llega al día 90 con 2.750 € aportados (1.850 + 900). Es lo puesto, no lo que valga en el mercado ese día, que puede ser más o menos.
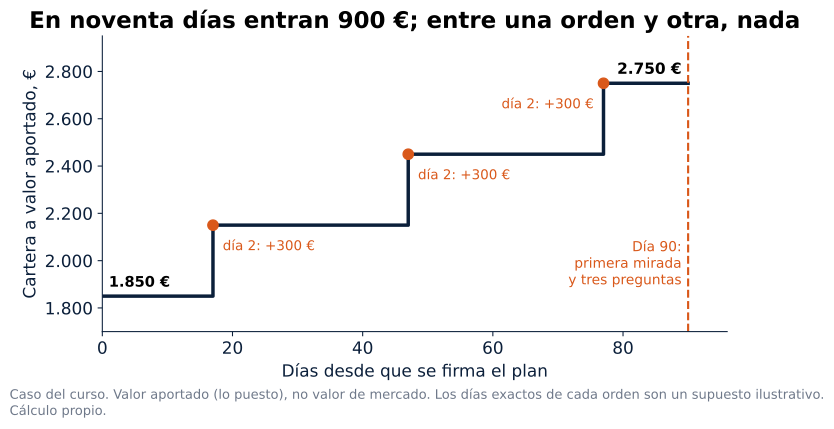
Figura 9.7. Fíjate en lo largo de los tramos planos. Cada escalón es una orden que entra sola; entre una y otra, no hay nada que hacer. La línea discontinua del final es la única mirada del trimestre, la misma que pide la regla del capítulo 5.
En esos tres meses la bolsa puede subir, bajar o quedarse donde estaba. El plan de los noventa días es el mismo en los tres casos, porque la excepción de la regla ya lo dice: que el mercado caiga no es una excepción.
Tabla 9.10 · Lo que no se toca en noventa días. La columna de la derecha dice cuándo sí se puede tocar.
| Qué | Por qué no se toca ahora | Cuándo se decide |
|---|---|---|
| El reparto | Se decidió con una prueba de tensión, no con lo que pase este trimestre | En la revisión anual, o si cambia la situación (excepción de la regla) |
| El producto | Se eligió con la checklist del capítulo 7; tres meses no dicen nada de un fondo indexado | En enero, comprobando que sigue pasando la checklist |
| La cantidad | Se fijó para aguantar un mal año, no para seguir el ánimo del mes | En enero, con la cuerda de la sección 9.4 rehecha |
El día 90: tres preguntas. James Clear hace cada diciembre una revisión de su año con tres preguntas: «¿Qué salió bien este año? ¿Qué no salió bien este año? ¿Qué aprendí?» (Hábitos atómicos, cap. 20). El plan las adapta a un trimestre y a una decisión: ¿qué ha funcionado?, ¿qué no?, ¿qué cambio? La tercera admite una respuesta completa que casi nadie se permite: "nada". Si algo cambia, que sea porque ha cambiado la situación, la de la excepción, no porque el mercado se haya movido.
Una instrucción concreta se cumple mejor que una intención. "El día 2, desde la cuenta de la nómina, al fondo del plan" es una instrucción. "Cuando pueda" no lo es. Por eso las dos fechas del plan (la del día 90 y la de enero) no se quedan en la página: se pasan al calendario del móvil, con aviso.
En la herramienta. Apartado 8: "Fecha de mi revisión de 90 días" y "Fecha de mi revisión anual". La anual es la misma que se marcó en la parte 2 de "Antes de invertir" (capítulo 8); en el caso, la primera semana de enero.
Párate un momento. ¿Qué harías si a los veinte días la cartera valiera menos que lo que has puesto? Escríbelo ahora, con calma, y compáralo con la excepción de tu regla.
9.9 · Tres números
La idea en una frase: el seguimiento son tres números, no veinte.
El salpicadero de un coche tiene decenas de testigos, pero para conducir se miran tres agujas: la velocidad, la gasolina y la temperatura. No opinan; dicen en qué estado está el coche, y cada una trae su qué hacer. Un seguimiento que lleva una tarde se deja para otra tarde, y esa tarde no llega. Uno que lleva diez minutos se hace.
Tabla 9.11 · El parte del trimestre. Cada fila es un número: cómo se calcula, cuánto da hoy en el caso y qué se hace con él.
| Número | Cómo se calcula | El caso, el día que firma | Qué se hace con él |
|---|---|---|---|
| Patrimonio neto | Lo que tienes − lo que debes, siempre con el mismo criterio (capítulo 1) | 13.850 € | Se apunta y se pone al lado del anterior: dice si el plan construye |
| Tasa de ahorro | Disponible ÷ ingresos netos | 550 ÷ 2.100 = 26,2 % | Se apunta: si baja, el gasto ha subido o el ingreso ha bajado, y conviene saber cuál |
| Meses de colchón | Saldo del colchón ÷ gasto mensual | 9.500 ÷ 1.550 = 6,1 meses (objetivo: 6) | Si queda por debajo del objetivo, se repone (sección 9.2) |
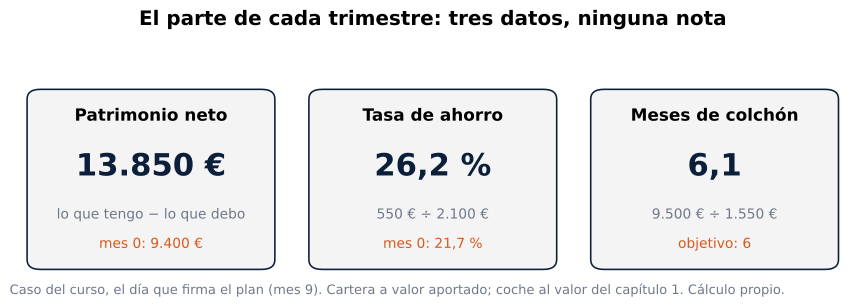
Figura 9.8. Mira las tres casillas sin buscar un color de aprobado: no lo hay. La línea de abajo de cada una no es una nota, es la referencia con la que se compara: el mes 0 para los dos primeros y el objetivo para el tercero.
Fíjate en lo que no está: el precio del fondo, la rentabilidad del trimestre, lo que ha hecho la bolsa. No hacen falta para saber si el plan funciona, y mirarlos es lo que la sección 8.7 llamó tentar. Cada trimestre se miran los tres números, se apuntan y se cierra. Ese día no se decide nada.
Una vez al año, en enero, toca la mirada larga: la radiografía y el patrimonio del capítulo 1 completos, con todos los ingresos y todos los gastos. Con ellos se revisa lo que el plan dejó atado a un dato que cambia: el objetivo del colchón (Figura 9.3), la cuerda de la aportación con el gasto nuevo (Tabla 9.4) y los objetivos. Es la misma semana en que el capítulo 8 revisaba el reparto y el sistema.
Esquema 9.6 · El año del plan. Sigue las dos ramas: la corta se repite cuatro veces; la larga, una.
flowchart TD
    P["El plan firmado"] --> T["Cada trimestre: tres números"]
    P --> E["Cada enero: la foto completa"]
    T --> T1["Se apuntan junto a los anteriores"]
    T1 --> T2{"¿Meses de colchón por debajo del objetivo?"}
    T2 -->|Sí| T3["Se repone antes que cualquier objetivo"]
    T2 -->|No| T4["No se decide nada"]
    E --> E1["Radiografía y patrimonio del capítulo 1"]
    E1 --> E2["Se revisan objetivo del colchón, cuerda de la aportación y objetivos"]
    E2 --> E3["Reparto y sistema, como en el capítulo 8"]
    E3 --> P
Ojo con… convertir los tres números en un marcador. Ninguno dice si vas bien o mal comparado con nadie. El patrimonio de este trimestre se compara con el tuyo del anterior, medido igual; la tasa de ahorro, con la tuya; los meses de colchón, con tu objetivo. Si cambias de criterio (por ejemplo, anotar la cartera a valor de mercado en vez de a valor aportado), cambia en todas las fechas a la vez.
El caso del curso. Rellena el apartado 8: las dos fechas y los tres números en la columna "Hoy" (la herramienta los calcula solos a partir de los apartados 1 y 2). Imprime la página en A4 y la firma a mano, con la fecha. La herramienta guarda lo escrito solo en ese navegador; la hoja en papel es la copia que no depende de ningún dispositivo.
Con la página firmada, el plan está completo: dice dónde está, qué protege, qué quiere conseguir, cuánto aporta, qué hace cuando falta y cuando sobra, cómo invierte y cuándo se mira. No dice qué va a pasar. Eso no lo dice ninguna página, y por eso esta tiene fechas de revisión.
En la herramienta. Apartado 8: las dos fechas y la tabla de tres números con las columnas "Hoy" y "En mi revisión". Arriba, los botones «Descargar informe», que imprime la hoja en A4, y «Borrar mis datos». Con tus datos, junto a cada apartado aparece lo que hayas guardado en las herramientas de los módulos anteriores.
Párate un momento. ¿Cuánto tiempo te llevaría sacar hoy tus tres números? Si la respuesta es "no sé de dónde sacar alguno", ya sabes qué apartado está sin terminar.
Lo esencial en una página
Tabla 9.12 · La página del plan, apartado a apartado. Cada fila es un apartado de "Mi plan": qué deja escrito, cómo lo rellena el caso, en qué sección se explica y de qué capítulo viene.
| Apartado | Qué deja escrito | El caso del curso | Sección | Viene de |
|---|---|---|---|---|
| 1 · Mi foto de hoy | Ingresos, gasto, disponible, tasa de ahorro, patrimonio | 2.100 · 1.550 · 550 € · 26,2 % · 13.850 € (mes 0: 9.400 €) | 9.1 | Capítulo 1 |
| 2 · Mi colchón | Objetivo, saldo, dónde, para qué, reposición | 6 meses = 9.300 €; 9.500 € en cuenta remunerada; se repone antes que cualquier objetivo, sin tocar la aportación | 9.2 | Capítulos 2 y 3 |
| 3 · Mis deudas | Cada deuda con lo que queda y su cuota | Sin deudas | 9.1 | Capítulo 1 |
| 4 · Mis objetivos | Hasta tres, con importe, fecha y cuota | Próximo coche: al menos 7.200 € en 6 años, 100 €/mes fijos + lo que sobre (hoy 150 €) | 9.3 | Capítulo 2 |
| 5 · Mi aportación | Cantidad, día, si aguanta un año malo, orden de recortes, destino del sobrante | 300 € el día 2; aguanta 6 años con la hipótesis; sobrante al coche; nunca dos seguidas | 9.4 y 9.5 | Capítulos 4 y 8 |
| 6 · Mi estrategia | Reparto, caída que se aguanta, producto, coste, regla, impuestos | 100 % renta variable; 55 %; indexado global de acumulación; 0,20 %; regla del capítulo 5 | 9.7 | Capítulos 5, 7 y 8 |
| 7 · Dinero inesperado | La regla para un extra | Reponer colchón; el resto, mitad y mitad | 9.6 | Capítulo 9 |
| 8 · Seguimiento | Fechas de revisión y tres números | Día 90 y primera semana de enero; 13.850 € · 26,2 % · 6,1 meses | 9.8 y 9.9 | Capítulos 1, 2 y 8 |
Esquema 9.7 · Del dato al plan. El orden importa: no se fija una cifra sin la foto, ni se revisa lo que no se ha escrito.
flowchart LR
    A["Fotografiar: ingresos, gasto, disponible, ahorro, patrimonio"] --> B["Escribir reglas: colchón, objetivo, recortes, extras"]
    B --> C["Fijar la cifra: la que aguanta un año malo"]
    C --> D["Ejecutar: orden del día 2 y noventa días sin tocar"]
    D --> E["Seguir: tres números al trimestre y la foto completa en enero"]
    E -. cada enero .-> A
Glosario
| Término | Qué significa en este curso |
|---|---|
| Plan de una página | Lo decidido sobre tu dinero, escrito en ocho apartados de una hoja, firmado y con fechas de revisión. |
| Foto de hoy | Ingresos netos, gasto, disponible, tasa de ahorro y patrimonio neto en una fecha. |
| Disponible | Ingresos netos − gasto mensual. Es el techo de lo que podría ahorrarse o invertirse un mes normal, no la aportación. |
| Valor aportado | Lo que se ha puesto en una inversión, sin ganancias ni pérdidas. |
| Objetivo del colchón | Meses elegidos × gasto mensual. Sube cuando sube el gasto; se revisa cada enero. |
| Reposición del colchón | Volver a llenarlo después de usarlo, antes que cualquier objetivo y sin tocar la aportación. |
| Objetivo | Algo que se quiere conseguir con importe, fecha y cuota. Sin importe ni fecha es un deseo. |
| Fijo y sobrante | En un objetivo, el fijo es la cuota comprometida cada mes; el sobrante, lo que queda a fin de mes después de todo lo demás. El sobrante cede primero. |
| Aportación sostenible | La que se puede mantener varios años aunque el disponible se encoja, sin crédito, sin vender y sin dejar de reponer el colchón. |
| Erosión del disponible | Lo que se acorta el disponible cada año si el gasto sube y el sueldo no. Aquí se calcula con una hipótesis del 2,5 % anual. |
| Orden de recortes | Lo que se toca, por orden, cuando el mes no llega: lo que sobra, lo fijo de los objetivos, el gasto y, la última, la aportación. |
| Nunca dos seguidas | Si un mes no se aporta, el siguiente sí. |
| Regla del dinero inesperado | Primero se repone el colchón si falta; lo que queda, mitad a un objetivo o a la inversión y mitad a disfrutar. |
| Valor futuro de aportaciones mensuales | Lo que se acumula al aportar una cantidad fija al final de cada mes a un tipo supuesto (tipo anual ÷ 12). |
| Regla del 25x | Referencia de divulgación: 25 veces el gasto anual como orden de magnitud de una meta lejana. Orientación, no plan de jubilación. |
| Revisión de 90 días | Primera mirada al plan encendido, con tres preguntas: qué ha funcionado, qué no, qué cambio. |
| Tres números | Patrimonio neto, tasa de ahorro y meses de colchón: el seguimiento de cada trimestre. |
| Meses de colchón | Saldo del colchón ÷ gasto mensual. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. Solo la primera lleva números, y con tus datos.
1. Tu página (con la herramienta, una tarde). Abre "Mi plan" y rellena los ocho apartados con tus datos reales. Para el apartado 5, haz antes tu cuerda: con una calculadora, multiplica tu gasto de hoy por 1,025 una vez por año, réstalo de tu sueldo y apunta lo que queda en los años 0 a 6. Marca "Mi aportación aguanta un año malo" solo si tu cifra sigue dentro. Deja en blanco lo que no sepas y apunta, apartado por apartado, qué dato te ha faltado. Qué se busca: que veas en una hoja todo lo que ya tienes decidido y dónde están los huecos, y que tu cifra salga de una cuenta y no de un impulso.
2. El minuto, antes y después. Antes de abrir la herramienta, graba en el móvil tu minuto: dónde estás y adónde vas, sin papel. Repítelo con la página firmada delante. Qué se busca: oír la diferencia entre contar un plan de memoria y leerlo, y descubrir qué frase de la primera grabación era un deseo.
3. Las cuatro cartas, en casa. Si compartes gastos con alguien, enséñale el orden de recortes del apartado 5 y pregúntale qué tocaría primero si un mes no llegara. Qué se busca: comprobar si el orden que has escrito es el que de verdad se seguiría en tu casa, y acordarlo antes de que haga falta.
4. Tu hipótesis frente al dato oficial. Busca en la web del INE el último dato del IPC (la tasa anual) y apunta su valor y su fecha. Compáralo con el 2,5 % de la hipótesis del capítulo. Qué se busca: entender que el 2,5 % no es una previsión sino una vara de medir, y ver qué pasaría con tu cuerda si los precios subieran más rápido que eso durante unos años.
5. La letra pequeña de tu cuenta remunerada. Busca las condiciones de la cuenta donde tienes (o tendrías) tu colchón: el tipo, si es TAE o TIN, si hay un saldo máximo remunerado, si el tipo es de promoción y cuándo acaba, y si exige alguna condición. Qué se busca: saber cuánto vale de verdad el "1,6 % neto" de tu caso, y apuntar en el plan la fecha en que puede cambiar.
6. Los sobres de un año. Haz la lista de los ingresos que no llegan cada mes: pagas extra, devolución de Hacienda, regalos, alguna venta. Marca cuáles ya están repartidos en tu disponible (porque los prorrateaste en el capítulo 1) y cuáles son de verdad inesperados. Qué se busca: separar el sueldo disfrazado de extra de los sobres reales, y saber a cuántos se aplicará la regla del apartado 7.
7. Las fechas, en el calendario. Pon en el calendario del móvil, con aviso, el próximo día de tu aportación, el día 90, una mirada cada trimestre y la primera semana de enero. Qué se busca: que el seguimiento dependa de un aviso y no de acordarse, y ver que todo el año del plan cabe en ocho fechas.
8. Cuatro líneas sin "depende". Escribe tu estrategia en cuatro líneas en un papel aparte, sin mirar la herramienta. Si alguna te sale con un "depende", déjala en blanco y escribe al lado qué te falta para decidirla. Después enséñaselas a alguien de confianza. Qué se busca: descubrir qué parte de tu estrategia está decidida y cuál solo lo parece, y que alguien más sepa que el plan existe.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Radiografía financiera y Calculadora de patrimonio neto (del capítulo 1) · despertar-financiero.netlify.app/m1/radiografia y /m1/patrimonio | Tener al día los datos de la foto de hoy; cada enero, rehacer la foto completa | Secciones 9.1 y 9.9; actividad 1 |
| 2 | Plan de seguridad y objetivos (del capítulo 2) · despertar-financiero.netlify.app/m2/plan-seguridad | Comprobar los meses y el saldo del colchón antes de escribir el apartado 2 | Sección 9.2 |
| 3 | Mi plan · despertar-financiero.netlify.app/m9/mi-plan | Escribir los ocho apartados: foto de hoy, colchón, deudas, objetivos, aportación (con el orden de recortes), estrategia, dinero inesperado y seguimiento; imprimir en A4 y firmar | Todo el capítulo; actividad 1 |
| 4 | Checklist de selección de fondo o ETF (del capítulo 7) · despertar-financiero.netlify.app/m7/checklist | Recuperar el reparto, la caída que aguantas sin vender y la descripción del producto para el apartado 6 | Sección 9.7 |
| 5 | Calculadora de interés compuesto (del capítulo 4) · despertar-financiero.netlify.app/m4/interes-compuesto | Ver la banda de tu propia cifra, no la del disponible entero | Sección 9.4 |
| 6 | Antes de invertir, parte 2 (del capítulo 8) · despertar-financiero.netlify.app/m8/antes-de-invertir | Copiar la fecha de revisión anual al apartado 8 y repasar el sistema cada enero | Secciones 9.8 y 9.9 |
Avisos de uso de "Mi plan". Si en ese mismo navegador guardaste datos en la radiografía, el patrimonio o el plan de seguridad, la página los trae (ingresos, gasto, patrimonio, meses y saldo del colchón) y lo avisa; lo traído se puede cambiar. El € al mes de cada objetivo divide el importe entre los meses que faltan: si ya tienes algo reservado, escribe como importe lo que falta. La casilla "Mi aportación aguanta un año malo" no hace ningún cálculo: se marca después de hacer la cuerda de la sección 9.4. No da nota ni juzga ninguna cifra. Las respuestas se guardan solo en tu navegador, no se envían a ningún servidor y se borran con "Borrar tus respuestas guardadas"; por eso la copia que vale es la impresa.
Orden recomendado: primero las herramientas del capítulo 1 y del 2, para que la foto y el colchón lleguen con datos al día; después "Mi plan" de arriba abajo, deteniéndote en el apartado 5 hasta tener la cuerda hecha; y al final la parte 2 de "Antes de invertir", para que la fecha de enero sea la misma en los dos sitios.
Para saber más
- James Clear, Hábitos atómicos (título original Atomic Habits), traducción de Gabriela Moya. Capítulo 16 («Cómo mantener los buenos hábitos todos los días»): el registro de hábitos y la regla de no fallar dos veces, citada en la sección 9.5. Capítulo 20 («El inconveniente de crear buenos hábitos»): la revisión anual con tres preguntas, citada en la sección 9.8.
- Morgan Housel, Cómo piensan los ricos. 18 claves imperecederas sobre riqueza y felicidad (título original The Psychology of Money; publicado también como La psicología del dinero), traducción de Arnau Figueras Deulofeu, Planeta, 2021. Capítulo 13 («El margen de error»): la cita de la sección 9.4 y la diferencia entre aguantar una caída en una hoja de cálculo y aguantarla de verdad (9.7). Capítulo 10 («Ahorrar»): el ahorro que no necesita objetivo, citado en la sección 9.3.
- Instituto Nacional de Estadística, Índice de Precios de Consumo (ine.es), último dato publicado, con su fecha. Para la actividad 4.
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre presupuesto, ahorro, objetivos y planificación, útil como segunda explicación de este capítulo.
- Cálculos propios con las fórmulas del capítulo (disponible con gasto +2,5 % al año, cuota de un objetivo, valor futuro con tipo anual ÷ 12 y aportación a fin de mes, reparto de un extra), en
figuras_cap9.py.