Capítulo 6 · Módulo 6 · ¿En qué se puede invertir?
Mapa del mundo inversor
El capítulo 5 enseñó cómo se comporta una inversión cuando cae y qué hacer para no tomar decisiones en caliente. Este cambia de pregunta. En el mapa del curso, cada módulo contesta una, y la de este es: ¿en qué se puede invertir? Recorre los sitios donde puede ir el dinero (prestarlo, ser dueño de algo que produce, guardar algo que no produce), los envases en que se compran, quién los conduce y cuánto cuestan. Después separa invertir de especular, da una lista de preguntas para cualquier propuesta con mucho entusiasmo y termina con la idea de que una cartera es un equipo. El caso del curso sigue sin invertir nada nuevo: está en el mes 8, con el colchón completo, y en este capítulo descubre qué es exactamente el dinero que ya tenía fuera de la cuenta. No hacen falta más cuentas que multiplicar por un porcentaje y restar.
De dónde venimos
Vuelve a lo que viste en el capítulo 5. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta. Todas desembocan en la pregunta de este capítulo: ¿en qué se puede invertir?
1. En el capítulo 5 había tres riesgos distintos detrás de la frase "la bolsa es arriesgada". ¿Cuál de los tres se reducía repartiendo el dinero?
Si has llegado a…
…al riesgo de quiebra o pérdida permanente, has acertado. Si todo tu dinero está en una sola empresa y esa empresa desaparece, tu dinero desaparece con ella. Si tienes un trocito de muchas, que una se hunda apenas se nota. El capítulo 5 dejó para este la pregunta de entre qué cosas se reparte. Es la sección 6.9.
2. Repartir entre diez empresas, ¿es lo mismo que repartir entre diez cosas distintas?
Si has llegado a…
…a que depende de lo que sean esas diez cosas, vas bien. Diez empresas del mismo sector caen juntas cuando le va mal al sector. Repartir sirve de verdad cuando lo que tienes no reacciona igual ante el mismo golpe. También es la sección 6.9.
3. ¿Sabrías explicar en dos minutos en qué está metido el dinero que tienes fuera de tu cuenta corriente: un fondo, un plan, un seguro con ahorro, un depósito?
Si has llegado a…
…a que no del todo, estás como casi todo el mundo y como el caso del curso, que tiene 1.800 € en un fondo del banco desde hace tres años y no sabe qué hay dentro. No es un descuido raro: muchos productos se contratan en una conversación de diez minutos y nadie vuelve a leer la ficha. Las secciones 6.5 y 6.6 enseñan a leerla.
4. En el capítulo 5, el dinero que se iba a necesitar en menos de tres años quedaba fuera de la bolsa. ¿Por qué el plazo importaba tanto?
Si has llegado a…
…a que con poco tiempo una caída puede pillarte justo cuando necesitas vender, tienes la mitad de la sección 6.1. La otra mitad es que el plazo es del dinero, no del producto: antes de elegir dónde ponerlo hay que saber para cuándo es. Para la bolsa, el capítulo 6 sube el listón con datos.
5. Cuando todo el mundo habla de algo que ha subido mucho, ¿qué pregunta del capítulo 5 le harías antes de entrar?
Si has llegado a…
…a "¿estoy entrando porque lo entiendo o porque los demás están ganando?", has recordado el rebaño y el miedo a quedarse fuera. Este capítulo añade otra pregunta, más simple todavía: si ganas, ¿de dónde sale lo que ganas? Aparece en la sección 6.4 y se trabaja en la 6.7.
6. ¿Qué diferencia hay entre aguantar una caída porque tu regla escrita lo dice y comprar algo porque esperas que otro te lo pague más caro?
Si has llegado a…
…a que en el primer caso confías en lo que produce lo que tienes y en el tiempo, y en el segundo dependes de lo que haga otra persona, ya has separado invertir de especular. Las secciones 6.7 y 6.8 le ponen nombre y una lista de preguntas.
El puente. El capítulo 5 te dio una regla para el día que caiga. Pero una regla sirve de poco si no sabes qué tienes ni qué te ofrecen. Este capítulo es el mapa: qué hay ahí fuera (¿en qué se puede invertir?), qué pide cada cosa, en qué envase llega, cuánto cuesta el viaje y cómo reconocer una propuesta que promete más de lo que puede dar.
Qué vas a aprender
Al terminar el capítulo sabrás:
- comparar cualquier sitio donde pongas dinero con tres preguntas a la vez (cuánto puede crecer, qué puede salir mal y cuándo vuelve a tu cuenta) y decir para cuándo es tu dinero antes de elegir destino;
- distinguir entre prestar (al banco, al Estado o a una empresa), ser dueño de algo que produce y tener algo que no produce, y qué puede fallar en cada silla;
- elegir un préstamo por su fecha de devolución y no por la etiqueta "renta fija";
- hacer la cuenta de un piso para alquilar sin quedarte solo con el alquiler;
- explicar qué problema quería resolver Bitcoin sin hablar de precios;
- separar qué hay dentro de una inversión, en qué envase se contrata y quién decide lo que se compra;
- convertir el porcentaje de gastos de un fondo en euros al año y ver lo que se lleva con los años;
- distinguir invertir de especular con una pregunta, y pasar cualquier propuesta por una lista de comprobación antes de meter un euro;
- juzgar una cartera por el trabajo de cada pieza y saber por qué para empezar basta con poco.
Mapa del capítulo
Esquema 6.1 · El capítulo en una imagen. Mira las cuatro ramas: la primera ordena los destinos, la segunda explica cómo se viaja y cuánto cuesta, la tercera enseña a separar lo que se entiende de lo que solo se promete y la cuarta junta las piezas. El capítulo va del mapa a la cartera.
mindmap
  root((Mapa del mundo inversor))
    Qué hay
      6.1 Rentabilidad, riesgo y liquidez, y el plazo del dinero
      6.2 Prestar o ser dueño
      6.3 El ladrillo
      6.4 Lo que no produce
    Cómo se llega y cuánto cuesta
      6.5 Qué hay dentro, en qué envase y quién conduce
      6.6 El coste que se paga cada año
    Qué no es invertir
      6.7 Invertir o especular
      6.8 La lista anti-humo
    Cómo se junta
      6.9 Una cartera es un equipo
6.1 · No se puede tener todo, y el plazo es del dinero
La idea en una frase: rentabilidad, riesgo y liquidez se combinan con límites; cada sitio donde pones dinero ya ha elegido cómo combinarlas, y antes de elegir sitio hay que saber para cuándo es el dinero.
Imagina que puedes pedir tres deseos para tu dinero: que rinda mucho, que no se pierda nunca y que lo puedas sacar mañana. Suena razonable. El problema es que nadie puede darte las tres cosas al máximo a la vez, y casi nunca te lo dicen así de claro.
Las tres cosas tienen nombre:
- Rentabilidad: lo que ganas o pierdes respecto a lo que pusiste.
- Riesgo: lo que puede salir mal y cuánto podrías perder.
- Liquidez: dinero que puedes tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie (capítulo 1). La pregunta para cada sitio es cómo de líquido es: cuánto tarda y cuánto cuesta convertir lo que tienes ahí en ese dinero.
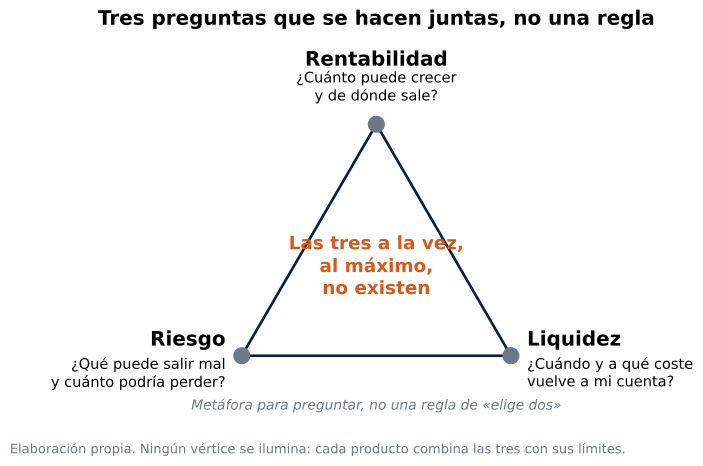
Figura 6.1. Mira las tres esquinas como tres preguntas que se hacen juntas, no como una regla de "elige dos". Un producto puede tener poco riesgo y poca rentabilidad; ser líquido en condiciones normales y dejar de serlo en una crisis; o conservar sus euros y perder poder de compra. Lo único que el triángulo descarta es lo del centro: las tres a la vez, al máximo.
Los sitios donde se pone dinero se parecen a las herramientas de una caja: el martillo es perfecto para un clavo y un desastre para un tornillo. Antes de preguntar cuál es la mejor inversión, hay que preguntar para qué trabajo es el dinero.
Tabla 6.1 · Tres preguntas antes de elegir sitio. Fíjate en la columna de la derecha: ninguna respuesta habla de productos, todas hablan de ti.
| Pregunta | Qué necesitas concretar |
|---|---|
| ¿Para qué es este dinero? | Reserva para imprevistos, un gasto previsto o crecimiento a largo plazo |
| ¿Cuándo lo vas a necesitar? | Fecha, flexibilidad y qué parte no puede perderse |
| ¿Qué puedes soportar? | Pérdida posible, tiempo para recuperarte e incertidumbre |
Tres situaciones, la misma pregunta
Con las tres palabras delante, cualquier sitio donde pongas dinero se examina igual: ¿qué compruebas?
Tabla 6.2 · Tres situaciones, tres comprobaciones. Lee la última columna: en las tres hay algo que mirar, aunque ninguna sea "mala".
| Situación | Lo que ofrece | Lo que hay que comprobar |
|---|---|---|
| Dinero para un imprevisto (cuenta remunerada, depósito, monetario) | Disponibilidad y estabilidad | Disponibilidad real, condiciones y qué protección tiene ese producto concreto |
| Un trozo de una empresa que cotiza en bolsa | Puede crecer y se vende en el día | Cuánto puede bajar: lo vendes cuando quieras, pero al precio de ese día |
| Un préstamo con fecha de devolución e interés pactados | Un pago conocido de antemano | Quién paga: hasta el vencimiento dependes del emisor; y lo que cedes es que sea líquido, porque si vendes antes el precio puede ser otro |
El caso del curso. El titular del caso está en el mes 8. Montó su colchón en el capítulo 2 con un objetivo de seis meses de gasto: 6 × 1.550 = 9.300 €. Este mes lo ha completado (el saldo es de 9.500 €, porque la última aportación pasó un poco del objetivo) y lo tiene en una cuenta remunerada desde el capítulo 3. Al 1,6 % neto, la hipótesis del curso, el objetivo de 9.300 € le da unos 149 € al año.
Eso no es un defecto del colchón. Es su precio. El titular del caso paga rentabilidad a cambio de tener el dinero disponible para un imprevisto, en las condiciones del producto. Es justo lo que tenía que comprar.
Un fondo monetario no es un depósito. Ni garantiza el capital.
El colchón del caso está en una cuenta remunerada, pero mucha gente lo guarda en un fondo monetario, y conviene no confundirlos: un fondo monetario invierte en deuda a muy corto plazo y la CNMV describe su objetivo como mantener el principal y obtener una rentabilidad acorde con los tipos del mercado monetario (consultado el 6 de noviembre de 2026); un objetivo no es una promesa, así que antes de usarlo para una necesidad inmediata hay que leer sus riesgos, sus gastos y en cuántos días se cobra el reembolso. La Tabla 3.8 del capítulo 3 compara los dos.
Ninguna prioridad es mejor que otra: cada una sirve a un dinero distinto. Lo que sale caro es cruzarlos: poner el dinero de mañana donde puede bajar, o dejar el de dentro de veinte años rindiendo un 1,6 % todo ese tiempo.
Y aquí aparece la otra mitad del caso. Además del colchón, el titular tiene 1.800 € en un fondo del banco desde hace tres años. Si le preguntas cómo combina ese fondo rentabilidad, riesgo y liquidez, no sabe contestar. No es el único. Ese fondo tiene su sección en este capítulo: primero hay que ver qué hay ahí fuera, y el fondo se abre en las secciones 6.5 y 6.6.
El mapa: el plazo es del dinero
Antes de elegir destino conviene hacer lo que se hace con un viaje: mirar cuándo hay que volver. Es el billete de vuelta. Un mismo producto puede ser buen sitio para un dinero y mal sitio para otro, porque lo que cambia es para cuándo es el dinero. La pregunta que ordena el mapa es: ¿para cuándo lo necesito?
El sitio del curso tiene un mapa que reúne todos los destinos de este capítulo. Se llama el Mapa de Viajes del Inversor y tiene seis tarjetas, cada una con nombre de viaje: no se prepara igual un fin de semana en Benidorm que un mes en Japón.
- Liquidez («Benidorm»), que se abre en esta sección.
- Renta fija («París»), en la 6.2.
- Inmobiliario («La casa en la playa»), en la 6.3.
- Renta variable («Japón»), en la 6.2.
- Lo que no produce («El museo»: lo que guardas y miras, y vale lo que alguien pague por ello), en la 6.4.
- Especulación («Burkina Faso»), en la 6.7.
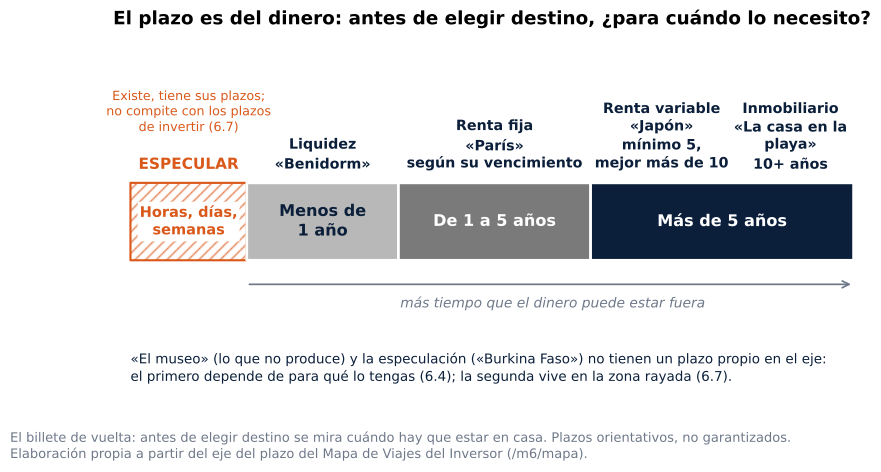
Figura 6.2. Lee el eje de izquierda a derecha como el tiempo que el dinero puede estar fuera. Con menos de un año, lo que cuenta es la liquidez. Entre uno y cinco años, sobre todo préstamos que vencen dentro de tu plazo. Con más de cinco, acciones e inmuebles (el inmobiliario, diez años o más). A la izquierda, rayada, la zona de las horas, los días y las semanas: es lo que el mapa llama especular. Existe y tiene sus plazos, pero no compite con los plazos de invertir; se explica en la sección 6.7. Fíjate también en lo que la figura no dibuja: «El museo» y la especulación no tienen un plazo propio en el eje: el primero depende de para qué lo tengas.
El capítulo 5 dejó una regla: el dinero que vas a necesitar en menos de tres años no va a bolsa. Sigue siendo verdad. Aquí el listón sube, y no hace falta creérselo: se puede comprobar con la misma serie del simulador del capítulo 5.
De dónde salen los datos de esta sección. Los casos usan la serie mensual del índice MSCI World, que junta las empresas grandes y medianas de los países desarrollados: precio en dólares, cierres de mes, sin dividendos, de agosto de 2004 a julio de 2026 (264 meses). Es la serie del simulador del curso. Los importes van en euros, pero la serie está en dólares sin convertir: es un modelo, no la rentabilidad de ninguna inversión real en euros. Con los dividendos reinvertidos, el resultado habría sido algo mejor. Lo que pasó en este periodo no garantiza que se repita.
Caso histórico: la peor entrada posible. Diez mil euros de una vez en mayo de 2007, meses antes de la gran caída, sin aportar nada más.
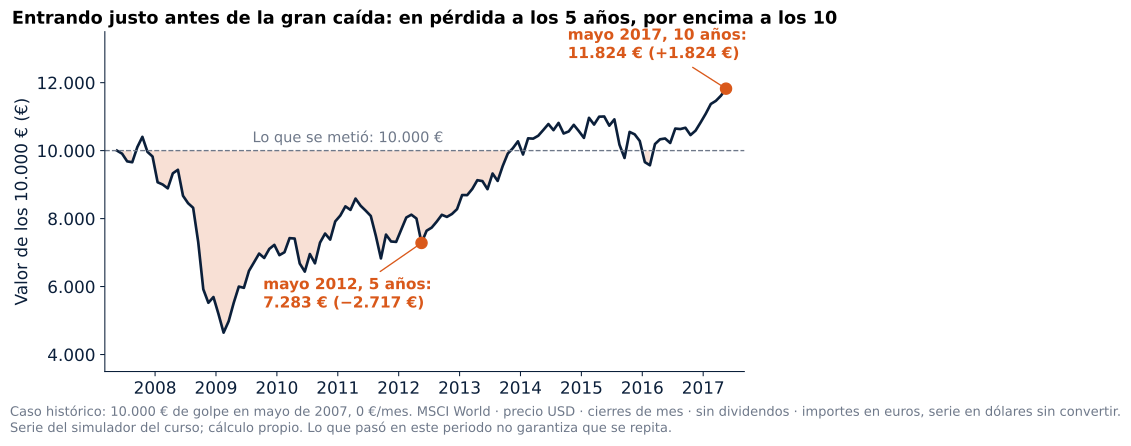
Figura 6.3. Sigue la línea hasta el primer punto: cinco años después, en mayo de 2012, los 10.000 € valían 7.283 €, es decir, 2.717 € menos de lo que se metió. Cinco años aguantando y en pérdida. Ahora sigue hasta el segundo: en mayo de 2017, diez años después de la peor entrada, valían 11.824 €, 1.824 € por encima.
Una fecha puede ser suerte, así que se miran todas: cada mes de inicio posible y qué pasó cinco y diez años después. Cada uno de esos tramos es una ventana.
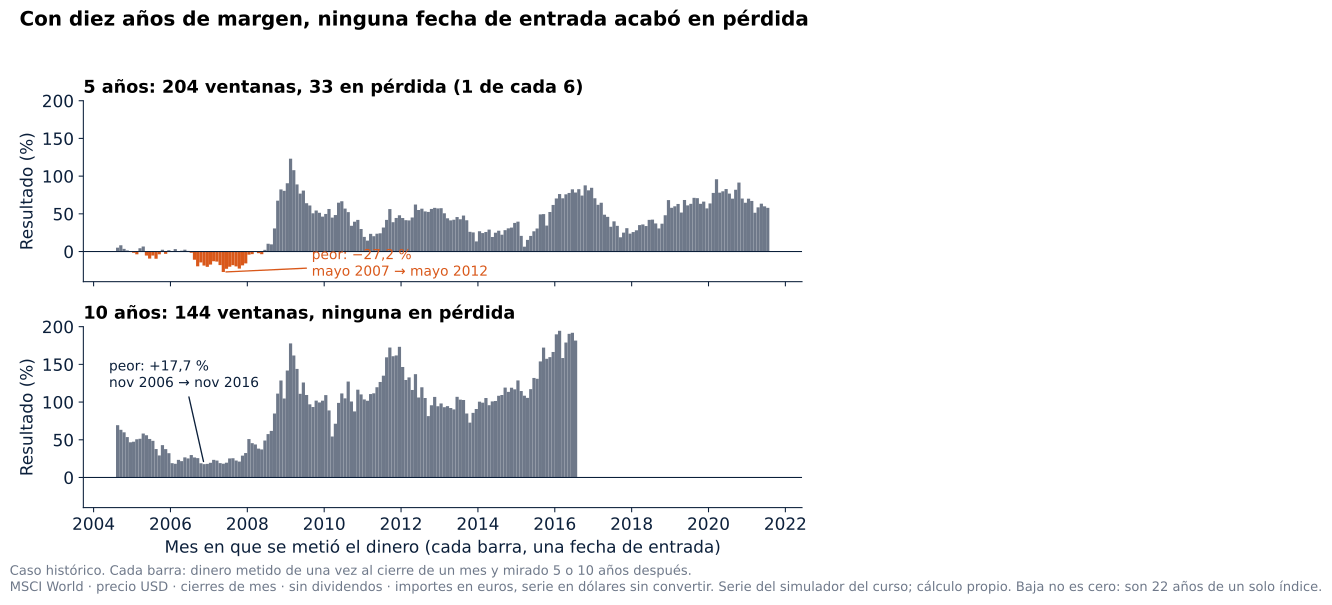
Figura 6.4. Cada barra es una fecha de entrada. Arriba, el resultado a los cinco años: las barras de color, por debajo de cero, son las fechas que acabaron en pérdida, casi todas alrededor de 2007. Abajo, el resultado a los diez años: ninguna barra baja de cero.
Tabla 6.3 · Las ventanas del simulador. Compara la columna "En pérdida" de las filas de cinco años con las de diez. Un decimal en la columna de la peor ventana.
| Plazo y forma de entrar | Ventanas | En pérdida | La peor |
|---|---|---|---|
| 5 años, todo de una vez | 204 | 33 (1 de cada 6) | −27,2 %, mayo 2007 → mayo 2012 |
| 5 años, aportando cada mes | 205 | 24 | −15,5 % |
| 10 años, todo de una vez | 144 | 0 | +17,7 %, noviembre 2006 → noviembre 2016 |
| 10 años, aportando cada mes | 145 | 0 | +15,5 % |
Las filas «aportando cada mes» cuentan 60 y 120 aportaciones, con la primera en el mes de inicio, y por eso salen 205 y 145 ventanas. El simulador, con 0 € iniciales y una aportación mensual, da a cinco años 204 ventanas y 23 en pérdida, con la misma peor ventana (−15,5 %). No son exactamente las mismas cuentas, así que esa fila no se reproduce al céntimo en el simulador; las de «todo de una vez», sí.
Ahora la parte honesta, que importa tanto como la tabla. Baja no es cero. Son veintidós años de un solo índice, sin dividendos, y ha habido otros mercados y otras épocas con décadas enteras en negativo. Diez años no son una garantía; son una probabilidad que juega a favor.
Error frecuente: leer el plazo como una promesa. "Mínimo cinco años, mejor más de diez" quiere decir que con menos tiempo es fácil que una caída te pille sin margen, no que a los diez años se recupere seguro. Y confundir el plazo del producto con el plazo del dinero: un depósito a tres meses no sirve para un gasto que llega dentro de uno.
Párate un momento. Abre el simulador, pon mayo de 2007, 10.000 € y 0 € al mes, y busca una fecha de inicio en la que, diez años después, la cartera esté por debajo de lo que se metió. ¿La encuentras? ¿Qué te dice eso, y qué no te dice?
6.2 · Prestar o ser dueño
La idea en una frase: con la renta fija le prestas dinero a alguien que se compromete a devolvértelo con un interés, y el plazo del préstamo lo marca su fecha de devolución; con la renta variable eres dueño de un trozo de una empresa y ganas si a ella le va bien.
Una empresa necesita dinero. Tú puedes dárselo de dos maneras. Una te hace acreedor; la otra, dueño. El día que las cosas van bien las dos se parecen bastante. El día que van mal, no se parecen en nada.
Inventemos una empresa que fabrica bicicletas, va bien y quiere abrir una fábrica nueva. Le falta dinero.
Esquema 6.2 · Dos sillas frente a la misma empresa. Sigue cada camino hasta el final: lo que te importa en cada silla es distinto.
flowchart TD
  E["Una empresa necesita dinero (hipótesis: empresa inventada)"] --> A["Silla 1: le prestas"]
  E --> B["Silla 2: compras un trozo"]
  A --> A1["Firmáis un papel: cuánto, hasta cuándo y a qué interés"]
  A1 --> A2["Te importa una cosa: que te pague"]
  B --> B1["Eres dueño de una parte del negocio"]
  B1 --> B2["Te importa que la empresa gane y lo que otros paguen por tu trozo"]
La primera silla: prestar
Te sientas y le dices: te presto el dinero. Firmáis un papel con lo que prestas, la fecha de devolución y el interés. Ese papel se llama bono cuando se lo prestas a una empresa o a un Estado, y a todo este destino se le llama renta fija: los pagos quedan pactados desde el primer día, aunque cobrarlos no está garantizado.
Ejemplo didáctico: prestas 1.000 € a cinco años al 3 %, comprando el bono a la par (por su valor nominal).
Formulario: el cupón de un bono simple.
Cupón anual = nominal × tipo de cupón → 1.000 × 0,03 = 30 € al año; en cinco años, 150 €, y al final te devuelven los 1.000 €… si el que te debe paga.
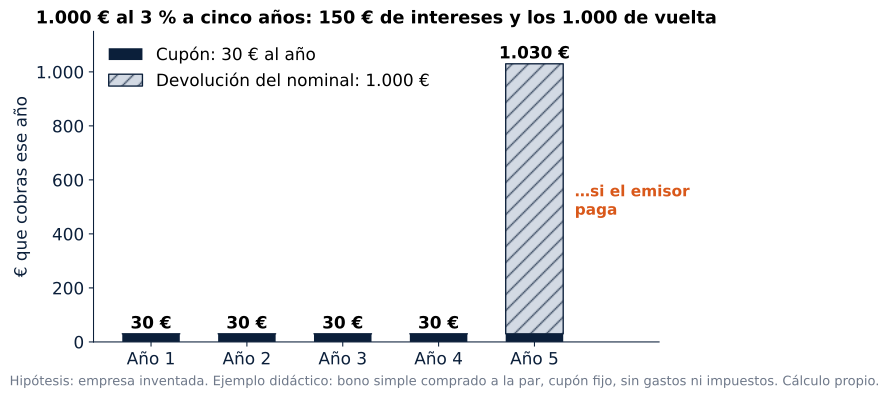
Figura 6.5. Mira la última barra: el grueso de lo que cobras llega el último día, cuando te devuelven lo prestado. Los cuatro años anteriores solo llegan los 30 € del cupón. Por eso, en esta silla, todo depende de que ese último pago llegue.
Desde esta silla, que la empresa venda el doble de bicicletas te da igual: cobras lo mismo. Lo que importa es que te pague. Y ahí están los dos riesgos de la renta fija:
- Que no te paguen. Por eso prestar a alguien muy solvente paga poco y prestar a alguien dudoso paga más. El interés es lo que te pagan por el susto.
- Que suban los tipos de interés. Si después de firmar los préstamos nuevos empiezan a pagar más que el tuyo, nadie te comprará tu papel al precio de antes: si necesitas venderlo antes de la fecha, te darán menos de 1.000 €.
Si aguantas hasta el vencimiento y el emisor cumple, cobras lo pactado. Esperar evita tener que vender al precio del día, pero no elimina el impago, la inflación ni los costes. Y el cupón no es siempre la rentabilidad: también importa el precio que pagaste por el bono.
Error frecuente: pensar que "renta fija" quiere decir precio fijo o que no se puede perder. Lo fijo son las condiciones pactadas, no el precio del papel ni la solvencia de quien paga. Y un fondo de bonos, que es una cesta de muchos préstamos (sección 6.5), no tiene necesariamente una fecha en la que te devuelva lo que pusiste.
¿A quién le prestas?
Un colchón en una cuenta remunerada, como el del caso del curso, ¿a quién se lo estás prestando? Al banco. Quien tiene dinero en una cuenta ya presta, aunque no lo haya pensado así. La pregunta útil es a quién.
Piensa en prestar 50 € a tu hermano, al ayuntamiento o a un desconocido del bar. Al hermano se los das sin papel; al ayuntamiento, casi; al desconocido le pedirías algo a cambio. Cuanto menos te fías de que te los devuelva, más interés pides. Es la frase de antes con otras palabras: el interés es lo que te pagan por el susto.
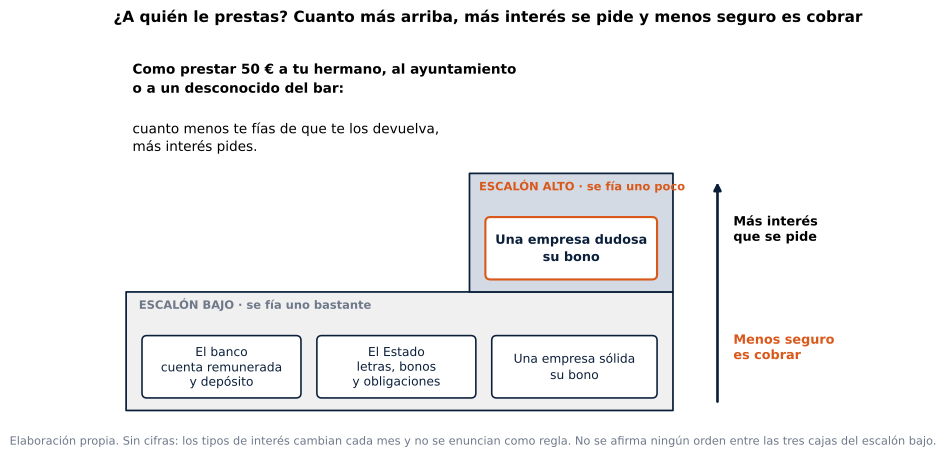
Figura 6.6. Lee la escalera de abajo arriba. En el escalón bajo, tres prestatarios en los que se fía uno bastante; en el alto, una empresa dudosa. Cuanto más arriba, más interés se pide y menos seguro es cobrar. La figura no lleva cifras a propósito: los tipos de interés cambian cada mes y no son una ley.
Tres prestatarios, entonces:
Tabla 6.4 · Los tres prestatarios. Lee la columna de la derecha: es lo que hay que comprobar antes de prestar.
| Prestatario | Cómo se le presta | Plazo | Qué comprobar |
|---|---|---|---|
| El banco | Cuenta remunerada (prestas a la vista) y depósito (prestas con fecha) | A la vista, o hasta la fecha del depósito | La garantía de depósitos cubre hasta 100.000 € por titular y entidad (Banco de España y Fondo de Garantía de Depósitos, consultado el 6/11/2026). Cubre depósitos, no un fondo monetario |
| El Estado | Letras del Tesoro, bonos del Estado y obligaciones del Estado | Letras: 3, 6, 9 y 12 meses. Bonos: 3 y 5 años. Obligaciones: 10 años o más | Es el mismo papel con distinto plazo (Tesoro Público, consultado el 6/11/2026; ver el rótulo de debajo) |
| Una empresa | Su bono, como el de la empresa de bicicletas | El de su vencimiento | Que pague. Cuanto más dudosa, más interés pide. Los pagarés de empresa, otra forma de prestarle, se nombran aquí solo como categoría |
Rótulo: sin tipos de interés en pantalla. Cambian cada mes. Los plazos son los que publica el Tesoro Público en su web: letras de 3, 6, 9 y 12 meses, bonos de 3 y 5 años y obligaciones de 10 años o más. Información consultada el 6 de noviembre de 2026.
Ahora la regla que ordena el resto: el plazo de un préstamo lo marca su fecha de devolución, no la etiqueta "renta fija". Se elige uno que venza cuando necesitas el dinero. Un bono a diez años encaja si el dinero es para dentro de diez años, y no encaja si lo necesitas en dos, porque tendrías que venderlo antes de tiempo y a lo que den ese día.
Esquema 6.3 · La regla del vencimiento. Sigue las flechas con un dinero tuyo y su fecha.
flowchart LR
  A["¿Para cuándo necesito este dinero?"] --> B["Busco un préstamo que venza para esa fecha"]
  B --> C{"¿Vence cuando lo necesito?"}
  C -->|Sí| D["Encaja: espero al vencimiento y no vendo antes"]
  C -->|"No: vence mucho después"| E["No encaja: tendría que venderlo antes y al precio de ese día"]
  C -->|"No: vence mucho antes"| F["Se me acaba el préstamo y hay que decidir otra vez dónde ponerlo"]
El efectivo, en una frase: son billetes que no prestas a nadie. No corren riesgo de impago, pero pierden poder de compra con la inflación (eco del capítulo 3).
La segunda silla: ser dueño
Misma empresa, misma fábrica, pero esta vez no le prestas nada: le pides un trozo. Ese trozo es una acción, la unidad mínima de ser dueño. Si la empresa tiene un millón de trozos y tú tienes uno, eres dueño de una millonésima parte de las bicicletas, de la fábrica y de lo que gane. A este destino se le llama renta variable: variable porque nadie te ha prometido nada.
Puedes cobrar parte de los beneficios (dividendos) y ver cómo cambia el precio de tu trozo, pero no hay un cupón pactado ni una fecha en la que te devuelvan lo puesto. Y hay algo que en la otra silla no pasaba: tu trozo tiene precio cada día. Hay gente comprando y vendiendo acciones de esa empresa todas las mañanas, y el precio se mueve aunque en la fábrica no haya pasado nada. Las ventas y los beneficios influyen, pero no fijan el precio de forma mecánica: también cuentan la deuda, las expectativas y lo que otros estén dispuestos a pagar.
Tabla 6.5 · Las dos sillas, frente a frente. Lee la fila del "día malo": es la que menos se cuenta y la que más diferencia marca.
| Prestar (renta fija) | Ser dueño (renta variable) | |
|---|---|---|
| Qué tienes | Un papel con un pago pactado | Un trozo del negocio |
| De qué depende que ganes | De que el emisor pague | De que la empresa gane y de lo que otros paguen por tu trozo |
| Cuánto puedes ganar | Poco, pero sabes cuánto | No sabes cuánto, pero no hay techo |
| Qué puede salir mal | Impago; subida de tipos si vendes antes | Caídas de precio; que la empresa se hunda |
| El día malo (quiebra) | Cobras antes que los dueños | Cobras lo que sobre, si sobra |
| Plazo en el mapa | El de su vencimiento («París») | Mínimo 5, mejor más de 10 («Japón») |
Esquema 6.4 · Quién cobra primero si la empresa quiebra. Sigue la fila de arriba abajo: los dueños están al final.
flowchart TD
  Q["La empresa quiebra y se vende lo que queda"] --> P["Primero cobran los que prestaron, según el orden pactado"]
  P --> S{"¿Sobra algo?"}
  S -->|Sí| D["Los dueños se reparten lo que sobra"]
  S -->|No| N["Los dueños no cobran nada"]
Por eso el dueño puede ganar más cuando las cosas van bien: aguanta ese riesgo. Puede, no está garantizado. Asumir más riesgo no asegura más rentabilidad. Y estar delante en la fila tampoco hace seguros a todos los bonos: el orden y lo que se recupera dependen de cada papel.
El caso del curso. Su colchón está en una cuenta remunerada: ahí presta al banco, con la garantía de depósitos hasta 100.000 €, y lo sabe. ¿Y el fondo de 1.800 €? ¿Presta o es dueño? No lo sabe. Firmó algo que no entendía, como casi todo el mundo. La respuesta llega en la sección 6.6.
Ojo con… pensar que la renta fija es "para miedosos" y la variable "para valientes". Ninguna silla es la buena: son dos trabajos distintos para el dinero, con plazos distintos.
Párate un momento. Piensa en una empresa cuyo producto hayas usado hoy. Si le prestaras dinero, ¿qué te quitaría el sueño? Si fueras dueño de un trozo, ¿qué te haría ganar? Y si el dinero fuera para dentro de dos años, ¿qué vencimiento buscarías?
6.3 · El ladrillo también cuenta
La idea en una frase: un piso para alquilar es una inversión de verdad, con renta y revalorización, pero poco líquida, concentrada y con trabajo y gastos detrás.
En casi todas las cenas familiares hay una voz que acaba saliendo: "¿Bolsa? Déjate de bolsa. Cómprate un piso y alquílalo. El ladrillo nunca baja." Esa voz no va desencaminada del todo: un piso es una inversión de verdad. Así que esta sección la deja hablar y la contesta cada vez que interrumpe.
Un piso para alquilar da dos cosas: una renta, el alquiler de cada mes, y la revalorización, que con los años valga más de lo que costó. Para compararlo con otras inversiones no basta con dividir el alquiler entre el precio del anuncio.
Ejemplo inventado, con números redondos y antes de impuestos. Un piso de 150.000 € alquilado por 700 € al mes. Al año, 1.500 € entre comunidad, IBI (el impuesto anual del ayuntamiento), seguro y reparaciones, y un mes vacío.
Formulario: la cuenta simplificada de un piso.
- Ingreso anual = alquiler mensual × 12 → 700 × 12 = 8.400 €
- Resultado = ingreso anual − gastos − meses vacíos → 8.400 − 1.500 − 700 = 6.200 €
- Rendimiento sobre el precio = resultado ÷ precio → 6.200 ÷ 150.000 ≈ 4,1 %
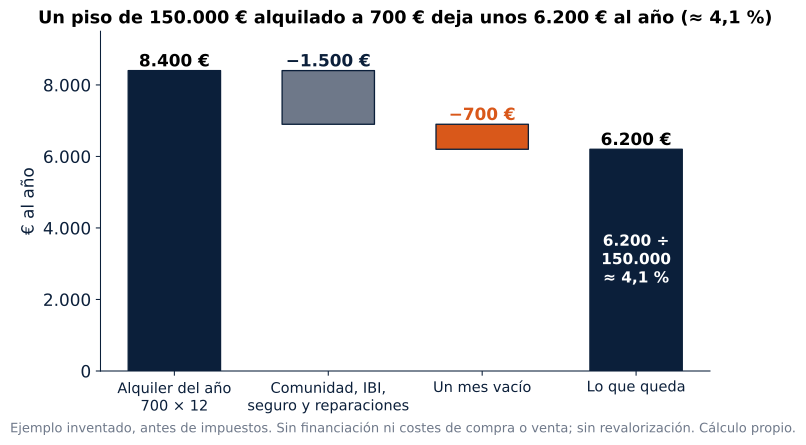
Figura 6.7. Recorre las barras de izquierda a derecha: lo que entra, los gastos del año, el mes sin inquilino y lo que queda. El 4,1 % es antes de impuestos y de financiación, y sin costes de compra ni de venta ni revalorización: no es la rentabilidad neta total. Si se dividiera el alquiler bruto entre el precio saldría un 5,6 %, que es el número que se suele decir en la cena. Y si para comprar el piso hicieron falta gastos de compra, el denominador también los tiene que llevar.
Tabla 6.6 · Lo que dice la cena y lo que falta. Cada fila es una interrupción de la voz de la mesa. La columna de la derecha no la desmiente: la completa.
| Lo que se oye | Lo que tiene de verdad | Lo que falta |
|---|---|---|
| "¿Ves? Cobras todos los meses." | Hay una renta mensual | La comunidad, el IBI, las reparaciones y los meses vacíos también llegan; y alguien tiene que buscar inquilino y llamar al fontanero: si lo haces tú, lo pagas con tu tiempo; si lo encargas, con dinero |
| "El piso siempre lo tienes ahí." | No tiene una cotización diaria | Que no veas su precio no significa que no se mueva. Y si un martes necesitas el dinero, una acción se vende esa mañana; un piso tarda meses y no se puede vender un trozo |
| "Pues me compro dos." | Se puede tener más de uno | Con uno ya está todo en un edificio, un barrio y un inquilino: si no paga, si el barrio cambia o si la comunidad aprueba una obra, te toca entero |
| "Yo no tengo para un piso entero." | Es lo más habitual | Existe una vía indirecta (sigue la Tabla 6.7) |
La vía indirecta es la silla de dueño de la sección 6.2, pero de edificios. Hay fondos que invierten en inmuebles y empresas cotizadas cuyo negocio es tener edificios y alquilarlos, que en España se llaman SOCIMI. Con ellas eres dueño de un trozo de muchos inmuebles y no llamas a ningún fontanero. Aquí se cuentan como categoría, no se elige ninguna.
Tabla 6.7 · Dos formas de tener ladrillo. Fíjate en que la forma de acceso cambia los riesgos: la vía indirecta no es lo mismo que tener un piso.
| Piso propio para alquilar | Vía indirecta (fondos inmobiliarios, SOCIMI) | |
|---|---|---|
| Cuánto dinero hace falta | Mucho, casi siempre con préstamo | Poco |
| Concentración | Un edificio, un barrio, un inquilino | Muchos inmuebles |
| Trabajo | Inquilinos, averías, papeles | Lo hace otro (y lo cobra) |
| Precio visible | No cada día | Sí, en las que cotizan |
Benjamin Graham ya lo avisaba en El inversor inteligente (cap. 2): la propiedad directa de inmuebles tiene fama de inversión sensata a largo plazo, pero sus valores también fluctúan mucho, se puede errar en la ubicación o en el precio pagado, y para quien tiene medios moderados repartir entre varios inmuebles es poco viable.
Así que el ladrillo entra en el mapa con sus rasgos: renta y revalorización a cambio de ser poco líquido, de concentrar el dinero y de dar trabajo, pensado para diez años o más («La casa en la playa»).
Fuera de este capítulo y del curso: la casa donde vives. Comprar o alquilar tu vivienda es otra decisión, con otras reglas (dónde quieres vivir, con quién, cuánto tiempo), y este curso no la trata. Aquí se habla del piso como inversión.
Ojo con… comparar el alquiler bruto de un piso con la rentabilidad de cualquier otra cosa. Si solo te cuentan la renta, te han contado la mitad.
El piso da alquiler; la acción, beneficios; el préstamo, intereses. ¿Y si lo que compras no da nada?
Párate un momento. La próxima vez que salga la voz de la cena, prueba con tres preguntas en vez de discutir: ¿cuánto tardarías en sacar el dinero si lo necesitas? ¿Qué pasa si ese único piso tiene un mal año? ¿Quién hace el trabajo?
6.4 · Lo que no produce
La idea en una frase: hay cosas que se pueden comprar y guardar que no dan nada cada año (oro, materias primas, criptomonedas); si ganas con ellas, es porque otro te las paga más caras después.
En las dos sillas anteriores, el dinero lo produce algo: un préstamo da intereses, una empresa da beneficios, un piso da alquiler. Hay una tercera silla en la que no se sienta nadie que cobre: tener algo que no produce. En el mapa del curso es el quinto destino, «El museo»: lo que guardas y miras, y que vale lo que alguien pague por ello.
La imagen más sencilla es una vaca y su estatua. La vaca da leche cada año, aunque nadie te la compre. La estatua de la vaca puede ser preciosa, y puede valer mucho, pero no da leche nunca. Si un día sube de precio, será porque alguien quiere pagar más por ella.
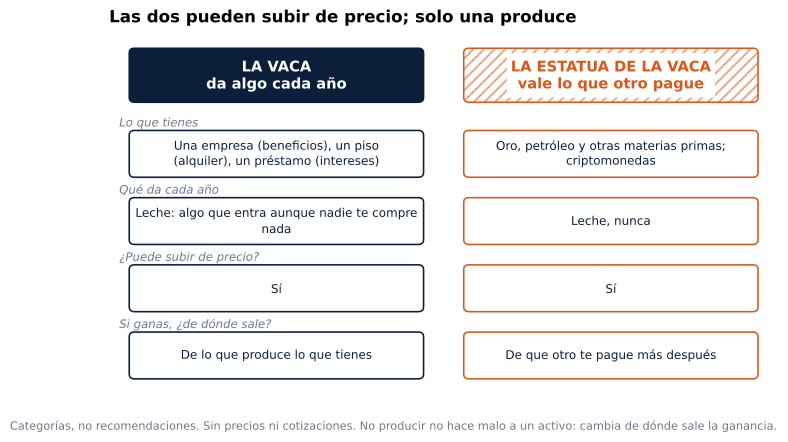
Figura 6.8. Compara las dos columnas de arriba abajo. Las dos pueden subir de precio. Lo que cambia es la tercera fila: en la vaca, si ganas, parte sale de lo que produce; en la estatua, solo de que otro te pague más después. No producir no hace malo a un activo; cambia de dónde sale la ganancia, y por eso hay que saberlo antes de comprar.
El oro y las materias primas
El oro lleva miles de años guardando valor para mucha gente y por eso se le tiene cariño. Se compra como lingote, como moneda o a través de un envase que lo sigue. No paga intereses ni dividendos ni alquiler: tienes que venderlo para ganar algo, y se lo vendes a alguien que lo quiere más caro que tú. Otras materias primas (petróleo, cobre, trigo) funcionan igual: son bienes que se usan o se transforman, y su precio sube o baja según lo que haga falta de ellos. Para el pequeño ahorrador se compran casi siempre en un envase que las sigue, que se llama ETC (sección 6.5).
Hay quien lo defiende porque en ciertos periodos, como una inflación alta, ha aguantado mejor que otras cosas, y ese argumento aparece en la Tabla de los cuatro climas de la sección 6.9. Malkiel dedica a este debate un capítulo entero (cap. 12). Aquí solo cabe lo que importa para el mapa: es la silla que no produce y vale lo que otro pague.
Bitcoin y las tres familias
Casi todo el mundo tiene una opinión sobre Bitcoin. Casi nadie sabe qué problema quería resolver. Así que se empieza por el problema, y la moneda llega al final.
Cuando pagas a alguien que no tienes delante, por transferencia o con tarjeta, hay alguien en medio: un banco comprueba que tienes el dinero, lo quita de tu cuenta y lo pone en la del otro. Ese alguien lleva el libro de cuentas. Ahora quita al banco. Un billete no se puede dar a dos personas a la vez; un archivo sí, porque se copia. ¿Qué impide mandar el mismo euro digital a dos sitios?
Ese era el problema: pagar entre dos personas sin que un banco valide la operación. En 2008 se propuso una solución: un libro de cuentas que no guarda nadie y comprueban todos.
Esquema 6.5 · Del libro del banco al cuaderno compartido. Compara las dos ramas: en la de la derecha no hay nadie en medio. La moneda sale en una rama aparte: es el pago a quien comprueba, no un paso por el que pase el dinero de quien paga.
flowchart LR
  subgraph CB["Con banco"]
    direction TB
    A1["Quien paga"] --> B1["El banco comprueba y apunta en su libro"] --> C1["Quien cobra"]
  end
  subgraph SB["Sin banco"]
    direction TB
    A2["Quien paga"] --> R["Muchos ordenadores con la misma copia del cuaderno"]
    R --> V["Una página nueva de pagos entra solo cuando la red la da por buena"]
    V --> C2["Quien cobra"]
    V -.-> X["Cambiar una página antigua obliga a rehacer las siguientes, a la vista de todos"]
    V -.-> M["Aparte: quien hace el trabajo de comprobar recibe unidades nuevas, la moneda"]
  end
  CB ~~~ SB
¿Por qué alguien pondría su ordenador a hacer ese trabajo? Porque el sistema crea unas unidades propias y se las da a quien lo hace: los bitcoins. La moneda llegó al final, como la pieza que hacía funcionar el cuaderno.
Con eso ya se puede decir qué es una criptomoneda: una unidad digital que vive en un registro compartido como ese, protegida con criptografía, que son matemáticas que hacen muy difícil falsificarla. Después de Bitcoin salieron muchísimas más, y no todas son lo mismo.
Tabla 6.8 · Tres familias de criptoactivos, como categorías. Fíjate en la columna de la derecha: cada familia tiene su propia pregunta.
| Familia | Para qué quiere servir | La pregunta que hay que hacerle |
|---|---|---|
| Moneda | Pagar y guardar valor (Bitcoin es la primera de esta familia) | ¿De dónde saldría lo que espero ganar? |
| Token de plataforma | Usar un servicio o una red concreta, como las fichas que solo valen dentro de una feria | ¿Qué servicio hay detrás y quién lo controla? |
| Stablecoin (moneda estable) | Valer siempre lo mismo que una moneda de toda la vida, el euro o el dólar | ¿Quién la emite, qué reservas tiene de verdad y qué derecho de reembolso me da? "Estable" describe un objetivo |
Aquí no hay ningún nombre de token ni de plataforma, ni precios: ni lo que valía, ni lo que vale, ni lo que valdrá. Se dejan fuera porque no ayudan a entender el problema. Entender la tecnología tampoco dice cuánto debe valer un activo ni le quita riesgos. Una criptomoneda no da leche: si ganas, es porque otro te la paga más cara después. Eso la coloca en «El museo», con el oro. Lo que hagas con ella depende de cómo la compres, y se trabaja en la sección 6.7.
Cautela normativa: lo que dice el supervisor, con su fecha. Según la CNMV, desde el 1 de julio de 2026 solo pueden prestar servicios de criptoactivos en España los proveedores autorizados por la CNMV u otras autoridades europeas bajo el reglamento europeo MiCA. Antes de nada, hay que comprobar la entidad jurídica concreta, los servicios que tiene autorizados y su registro. Esto regula a quien te lo vende, no el precio: la autorización de un proveedor no garantiza el valor del activo ni que recuperes lo invertido. Si el activo cae, nadie te lo cubre. Información consultada el 19 de octubre de 2026.
El curso se para aquí: no opina del activo, ni para bien ni para mal. Propone algo más útil, que es poder explicarlo.
Error frecuente: pensar que entender cómo funciona algo es lo mismo que saber si es buena inversión. Puedes explicar perfectamente el cuaderno compartido y no tener ni idea de si un criptoactivo concreto tiene sentido para ti. Son dos preguntas distintas. Y al revés: que no produzca no lo convierte en una estafa.
El caso del curso. Si el titular del caso comprara oro o una criptomoneda, la pregunta de la vaca y la estatua sería suya: ¿de dónde saldría mi ganancia? Cualquier respuesta que acabe en «de que otro me lo pague más» sitúa lo comprado en la estatua.
Párate un momento. Explícale a alguien, en voz alta y en menos de dos minutos, qué problema quería resolver Bitcoin. Sin precios. Si te atascas, vuelve al esquema del cuaderno.
6.5 · Qué hay dentro, en qué envase y quién conduce
La idea en una frase: lo que compras tiene tres capas que se preguntan por separado (qué hay dentro, en qué envase viene y quién decide lo que entra), y el envase solo no dice qué hay dentro.
Hasta aquí el mapa ha dicho a dónde puede ir el dinero. No dice cómo se llega, y en el viaje hay dos decisiones que no tienen que ver con el destino: en qué envase viajas y quién conduce.
Una cesta en una sola compra
Nadie compra Japón entero, y casi nadie compra una a una las acciones de todas las empresas que quiere tener. Se compra una cesta. Un fondo de inversión es eso: muchas personas ponen su dinero en común y, con él, se compran muchos activos a la vez, acciones de muchas empresas, bonos o las dos cosas. Con una acción eres dueño de un trozo de una empresa; con una cesta, de un trozo de muchas, en una sola compra.
El envase: el táper no dice qué vas a comer
Un envase es la forma en que se contrata lo que hay dentro. Es como un táper: puedes abrirlo y encontrar legumbres, pasta o ensalada. Saber que es un táper no te dice qué comes.
- Compra directa: la acción suelta, el bono, el lingote.
- Fondo de inversión: cesta que se compra y se vende a un precio calculado una vez al día.
- ETF (fondo cotizado): cesta que cotiza en bolsa como una acción.
- ETC: envase que sigue el precio de una materia prima, como el oro o el petróleo. Es un título de deuda de su emisor, no un fondo. El detalle, en el capítulo 7.
- Plan de pensiones: envase pensado para el ahorro de la jubilación; lo que lleva dentro puede ser préstamos, acciones o una mezcla, y el dinero no se puede sacar hasta la jubilación salvo los supuestos que fija la ley (la fuente está en «Para saber más»). La fiscalidad no se explica en este capítulo.
- Fondo monetario: cesta de préstamos a muy corto plazo. No es un depósito ni garantiza el capital.
- Fondo mixto: cesta que mezcla préstamos y acciones. Mixto es un envase, no una categoría de activo.
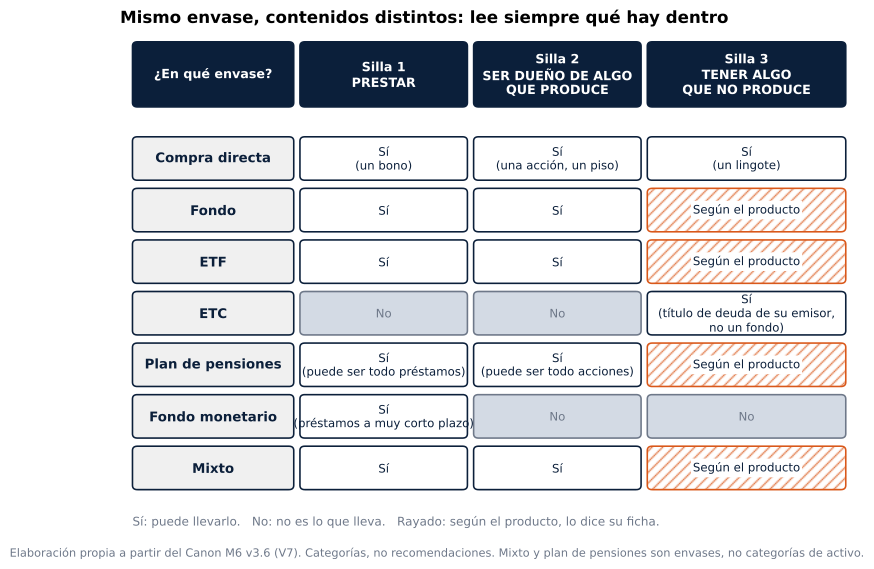
Figura 6.9. Lee la tabla por filas: cada fila es un envase y cada columna, una silla. Casi ningún envase lleva solo una cosa. Las casillas rayadas dependen de lo que ponga la ficha del producto concreto: no se pueden decidir mirando solo el nombre. Por eso la pregunta no es «¿qué envase es?», sino «¿qué hay dentro?».
Diversificar, una palabra que todo el mundo repite, se entiende bien con una cesta. Casi todos creen que es tener muchas cosas. Diez acciones de diez empresas del mismo sector no es diversificar: cuando al sector le va mal, caen juntas. Diversificar es tener cosas que reaccionan distinto al mismo golpe. Y un fondo bien repartido es una cesta que ya viene diversificada; si todo lo que lleva dentro es del mismo sector o del mismo país, sigue siendo una cesta, pero cae entera. Dos fondos de «renta variable global» pertenecen a una categoría parecida pero pueden llevar empresas, pesos, monedas y riesgos distintos. Mismo destino no quiere decir misma cartera.
El conductor
Lo que va dentro lo decide el conductor, y hay dos posibles:
- Una persona. Un gestor elige qué empresas entran y cuáles salen, e intenta hacerlo mejor que el mercado en su conjunto. Es la gestión activa: en el mapa, la ruta a medida.
- Una regla. La cesta copia un índice, una lista pública de empresas con una norma fija para entrar y salir. Es la gestión pasiva o indexada: en el mapa, el viaje organizado. El índice es una regla y una medida; no se compra directamente, se llega a él con un envase que intenta seguirlo, con sus costes y sus pequeñas diferencias respecto al índice.
Esquema 6.6 · Tres preguntas distintas sobre la misma inversión. Recorre las tres cajas de izquierda a derecha y contesta cada una por separado: son tres capas que no se mezclan. La cuarta pregunta, para cuándo es el dinero, ya la hiciste en la sección 6.1.
flowchart LR
  A["¿Qué hay dentro?"] --> B["¿En qué envase se contrata?"]
  B --> C["¿Quién decide lo que entra?"]
  A -.-> A1["Préstamos, algo que produce, algo que no produce"]
  B -.-> B1["Compra directa, fondo, ETF, ETC, plan, monetario, mixto"]
  C -.-> C1["Un gestor: activa, ruta a medida"]
  C -.-> C2["Una regla: índice, viaje organizado"]
Tabla 6.9 · Las tres capas, con un ejemplo y con el caso del curso. La columna de la derecha está casi vacía a propósito.
| Capa | Pregunta | Ejemplo de respuesta | Fondo del banco del caso |
|---|---|---|---|
| Qué hay dentro | ¿Préstamos, algo que produce o algo que no? | Acciones de empresas de muchos países | ? |
| Envase | ¿Cómo se agrupa y contrata? | Participaciones de un fondo | Un fondo, eso lo sabe |
| Conductor | ¿Quién decide las posiciones? | Una regla de índice o un gestor | ? |
El mejor argumento del otro lado
Conviene escuchar el mejor argumento de la gestión activa, dicho entero. El índice no piensa: si una empresa va camino del desastre, el índice la mantiene hasta que la regla la saque, y un gestor puede verla venir y salir antes. Y detrás de un fondo activo hay un equipo que se pasa el día leyendo cuentas de empresas, algo que casi nadie hace un martes por la noche. Las dos cosas son verdad, y por eso hay gente que paga por ello.
El otro lado, igual de honesto: el índice no intenta acertar, y tampoco lo necesita. No depende de que una persona tenga razón año tras año; te da lo que haga el mercado que copia, lo bueno y lo malo. Elegir empresas o gestionar un fondo activo es un oficio serio, y este curso no promete enseñarlo, así que va por el viaje organizado. Qué rinde cada camino después de costes, y si en España conviene más el fondo o el ETF, es materia del capítulo 7.
El caso del curso. El titular del caso cree que ya invierte: tiene un fondo, ¿no? Hazle las preguntas de esta sección: ¿qué hay dentro de esa cesta? ¿La conduce un gestor o un índice? No sabe contestar ninguna.
Error frecuente: confundir envase con conductor. «Tengo un ETF, así que es pasivo» o «es un fondo, así que hay un gestor eligiendo» no se deducen: hay ETF que siguen reglas complejas y fondos que copian un índice. Y un fondo indexado puede copiar el índice de varias formas; el método aparece en su folleto.
Párate un momento. Coge cualquier fondo o plan que tengas, o el último que te ofrecieron, y contesta por escrito: ¿qué hay dentro? ¿En qué envase está? ¿Quién conduce?
6.6 · El coste
La idea en una frase: una comisión que parece pequeña no se cobra una vez: se cobra cada año, sobre todo lo que tienes, lo mires o no.
Ante cualquier producto hay cuatro preguntas, y el coste cuelga de las tres primeras:
- ¿Qué tengo? Préstamos, algo que produce o algo que no produce.
- ¿En qué envase? Compra directa, fondo, ETF, ETC, plan, monetario o mixto.
- ¿Quién conduce? Un gestor o una regla.
- ¿Para cuándo es el dinero? Del plazo se ocupa la sección 6.1.
El titular del caso saca por fin la ficha de su fondo, el documento de datos fundamentales que le dieron al contratarlo. Las casillas de la Tabla 6.9 se rellenan solas:
- ¿Qué hay dentro? Renta variable global: acciones de empresas de todo el mundo. El fondo está en la silla de dueño.
- ¿Quién conduce? Un gestor que elige cuáles entran: gestión activa, la ruta a medida.
Y más abajo, una línea en la que nunca se había fijado: gastos corrientes. Es lo que el fondo se descuenta cada año por funcionar (se le llama también TER). No llega un cargo aparte: el fondo lo descuenta poco a poco de dentro de la cesta, y tu participación vale un poco menos. De ahí cobran la gestora y la entidad que lo vendió. En el fondo del caso, esa línea dice 1,85 %.
Un 1,85 % suena a nada, y por eso casi nadie lo mira. Así que se hace lo que la ficha no hace: escribirlo como un recibo. Para compararlo, el recibo lleva una segunda línea con un fondo indexado de renta variable global, de la misma categoría aunque no necesariamente con las mismas empresas, con unos gastos del 0,20 %.
Formulario: el coste de un año.
Coste estimado = saldo medio × porcentaje anual → 1.800 × 0,0185 = 33,30 € · 1.800 × 0,0020 = 3,60 €
Tabla 6.10 · El recibo de este año. Lee la última fila: es la línea que nadie ve.
| Concepto | Fondo del caso | Indexado de referencia |
|---|---|---|
| Qué hay dentro | Renta variable global | Renta variable global |
| Quién conduce | Un gestor (activa) | Un índice (pasiva) |
| Base | 1.800 € | 1.800 € |
| Gastos corrientes | 1,85 % | 0,20 % |
| Importe al año | 33,30 € | 3,60 € |
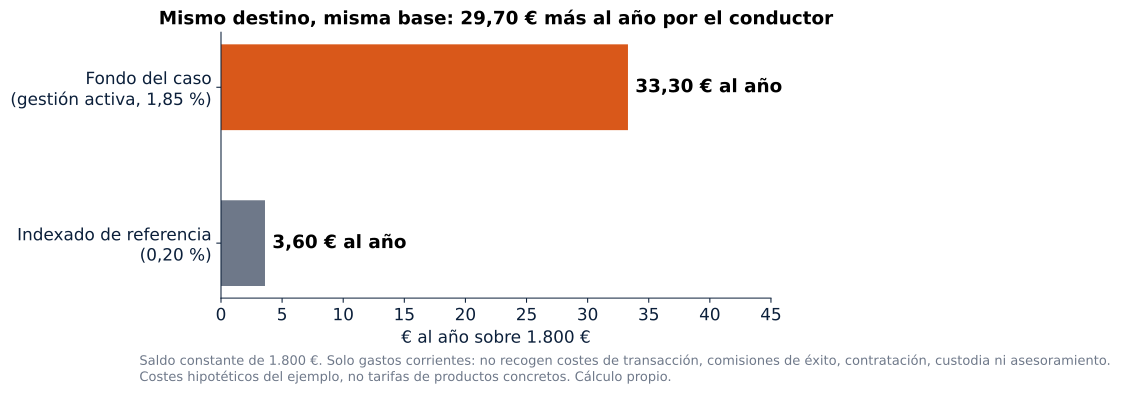
Figura 6.10. Compara la longitud de las dos barras: 29,70 € al año de diferencia, sobre la misma base. Son costes hipotéticos del ejemplo, sobre un saldo que se supone constante, no las tarifas de productos concretos.
Ojo con lo que el porcentaje no dice. Los gastos corrientes se leen junto con el documento de datos fundamentales y la información de costes del producto. No recogen necesariamente los costes de transacción, las comisiones de éxito, las de contratación, custodia o asesoramiento, ni los incentivos que puedan corresponder. Es solo la línea más visible del recibo.
Nadie le ha engañado. Le vendieron un producto en una oficina cuyo trabajo es vender productos, y firmó algo que no entendía, como casi todo el mundo. Su error fue creer que eso, sin saber explicarlo, era invertir.
El recibo acumulado
33,30 € al año no cambian la vida de nadie. El problema es que el recibo no se paga una vez: se paga cada año, sobre todo lo que haya dentro, también sobre lo que la cesta ha ido ganando, y lo que se va deja de crecer.
Hipótesis del ejemplo: los 1.800 € se quedan treinta años sin aportar nada más. Para aislar el efecto del coste, los dos fondos rinden lo mismo antes de gastos, un 7 % bruto al año (el escenario base del curso, una media de largo plazo con un recorrido irregular, no lo que va a pasar). Sin impuestos ni inflación.
Formulario: el coste a largo plazo, simplificado.
Capital final = capital inicial × (1 + bruto − coste)^años
- Coste 0,20 %: 1.800 × (1 + 0,07 − 0,002)^30 = 1.800 × 1,068^30 ≈ 12.954 €
- Coste 1,85 %: 1.800 × (1 + 0,07 − 0,0185)^30 = 1.800 × 1,0515^30 ≈ 8.120 €
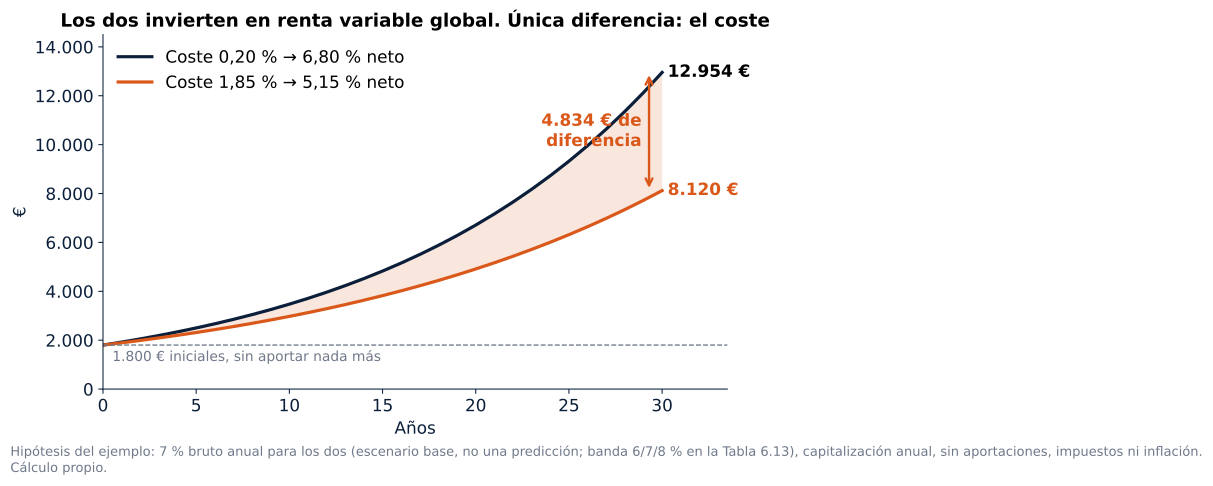
Figura 6.11. Fíjate en que las dos curvas van casi juntas durante años y luego se separan cada vez más deprisa. A los treinta años la distancia es de 4.834 €, sin haber aportado un euro más. Solo por la línea del recibo que nadie lee.
Como un 7 % no es una promesa, el mismo recibo en la banda de escenarios del curso:
Tabla 6.11 · El recibo acumulado en tres escenarios. Mira la última columna de cada bloque: la diferencia crece con la rentabilidad, porque el coste se aplica sobre más dinero.
| Bruto anual supuesto | Coste 0,20 % | Coste 1,85 % | Diferencia |
|---|---|---|---|
| 1.800 € a 30 años, sin aportar | |||
| 6 % | 9.769 € | 6.096 € | 3.673 € |
| 7 % (base) | 12.954 € | 8.120 € | 4.834 € |
| 8 % | 17.133 € | 10.786 € | 6.347 € |
| 300 €/mes a 25 años (ejemplo; 90.000 € aportados) | |||
| 6 % | ≈ 44.000 € | ||
| 7 % (base) | ≈ 235.500 € | ≈ 182.700 € | ≈ 52.800 € |
| 8 % | ≈ 63.400 € |
El mismo recibo con aportaciones
Hipótesis del ejemplo: 300 € al mes durante 25 años en cada uno de los dos fondos, con el mismo 7 % bruto supuesto. Los 300 € son el ejemplo del capítulo 4, no lo que aporta el caso: cuánto aportará se decide más adelante. En total se meten 90.000 €.
Esto se reproduce con la calculadora de interés compuesto del capítulo 4: 0 € iniciales, 300 € al mes, 25 años, variación 0, y cada rentabilidad neta. Con el 6,80 % (coste del 0,20 %) salen unos 235.500 €; con el 5,15 % (coste del 1,85 %), unos 182.700 €. La diferencia, unos 52.800 €, sale con igual aportación e igual rendimiento bruto; las carteras reales pueden ser distintas. Las cifras van redondeadas a centenas: la calculadora enseña 235.469 € y 182.709 €.
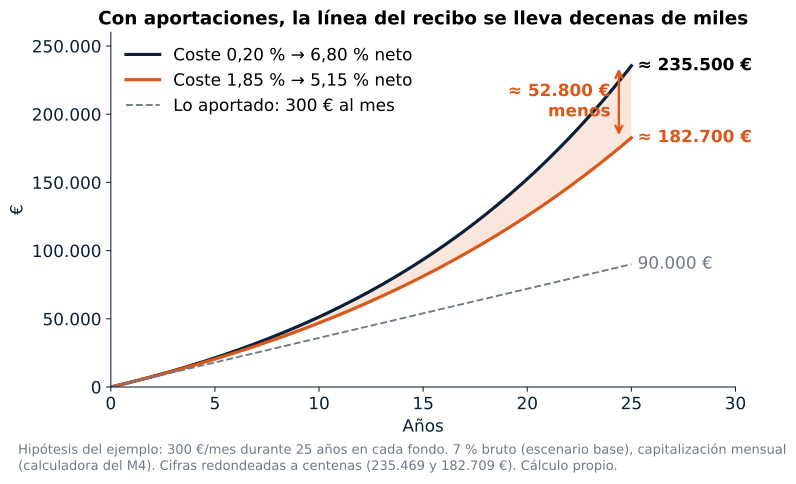
Figura 6.12. Compara la zona sombreada con la línea discontinua de lo aportado. Con aportaciones, la distancia entre los dos fondos acaba siendo más de la mitad de todo lo que se metió en 25 años.
Si hiciste el capítulo 4, esto te suena. Allí un solo punto de costes se llevaba unos 35.100 € con la misma aportación. Aquí la distancia entre los dos recibos es de 1,65 puntos.
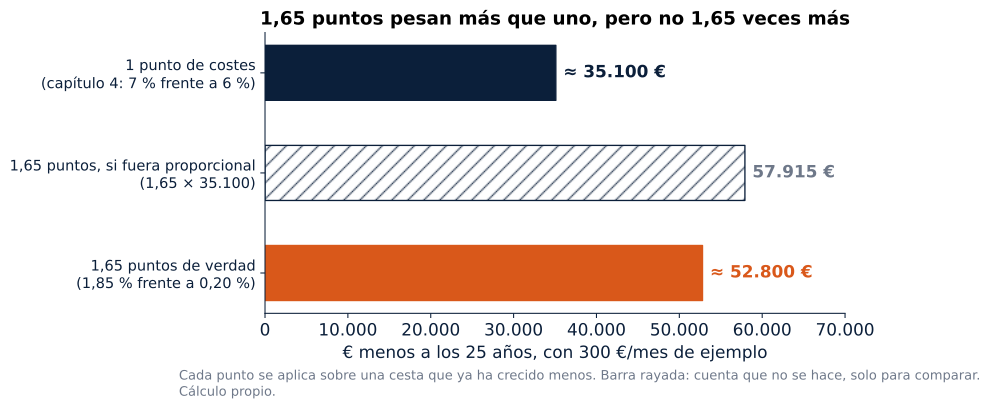
Figura 6.13. Compara la barra rayada con la de color. Si los puntos se sumaran en línea recta, 1,65 puntos serían 1,65 × 35.100 = 57.915 €. Salen unos 52.800 €: más que aquel punto, pero menos que la proporción, porque cada punto de más se aplica sobre una cesta que ya ha crecido menos.
El caso del curso. ¿Y qué hace el titular del caso con todo esto? Hoy, nada. No toca el fondo. Lo que ha cambiado es otra cosa: ahora sabe qué tiene, quién lo conduce y cuánto le cobra en gastos corrientes. Qué hacer con él es materia del capítulo 7.
Error frecuente: convertir «más barato» en «mejor» sin más. El coste se conoce antes que la rentabilidad futura, y por eso es lo primero que se mira, pero un fondo barato que no encaja con tu plazo sigue sin encajar, e indexado no quiere decir automáticamente barato: hay que leer el porcentaje. Este capítulo supone que los dos rinden lo mismo antes de costes; no demuestra qué gestor ganará.
Párate un momento. Busca en la ficha de un fondo o plan que tengas la línea de gastos corrientes. Multiplícala por lo que hay dentro y escribe el importe en euros al año. ¿Lo sabías?
6.7 · Invertir o especular
La idea en una frase: si tu ganancia depende de que otro te pague más después, estás especulando; si depende de lo que produce lo que tienes, inviertes.
Si pagar a un gestor para que intente batir al mercado sale caro, la tentación sale sola: ¿y si lo intento yo, cada día, desde el móvil? Antes de decidir si eso es listo o temerario hay una pregunta que lo ordena casi todo:
¿De quién depende que ganes?
Tabla 6.12 · La pregunta, caso a caso. Lee la columna central de arriba abajo: en las tres primeras filas el dinero lo produce algo; en la última, alguien.
| Lo que compras | ¿De quién depende que ganes? | Qué es |
|---|---|---|
| Una acción, para quedártela | De que la empresa venda, cobre y tenga beneficios, año tras año | Invertir: compras un negocio |
| Un préstamo (renta fija) | De que te devuelvan lo prestado con su interés | Invertir |
| Un piso para alquilar | De que el inquilino pague y el piso siga en pie | Invertir |
| Algo porque está subiendo | De que mañana llegue alguien y te lo pague más caro | Especular: compras un precio |
La misma acción puede ser las dos cosas. Si la compras para quedarte con lo que produce la empresa, inviertes. Si la compras para venderla el jueves porque crees que subirá, especulas. El activo no cambia; cambia de quién depende que ganes. No es una frontera perfecta: una acción también depende en parte de lo que alguien pague por ella el día que la vendas, y un activo productivo se puede comprar con ánimo especulativo. La pregunta no lo resuelve todo, pero obliga a mirar de dónde sale la ganancia.
Esquema 6.7 · La pregunta-test. Sigue las flechas con lo último que te hayan recomendado comprar.
flowchart TD
  A["Me proponen comprar algo"] --> B{"Si gano, ¿de dónde sale lo que gano?"}
  B -->|"De lo que produce: beneficios, intereses, alquiler"| C["Invertir: compro un negocio"]
  B -->|"De que otro me lo pague más caro después"| D["Especular: compro un precio"]
  B -->|"No lo sé"| E["Todavía no puedo decidir: sección 6.8"]
La definición clásica es de Benjamin Graham, que la escribió en 1934 y la repite en El inversor inteligente (cap. 1): «Una operación de inversión es aquella que, después de realizar un análisis exhaustivo, promete la seguridad del principal y un adecuado rendimiento. Las operaciones que no satisfacen estos requisitos son especulativas». Tiene casi un siglo y la pregunta práctica sigue siendo la misma.
El trading y el eje del plazo
En el eje del plazo (Figura 6.2) la zona rayada de la izquierda son horas, días y semanas. Ahí vive el trading: comprar y vender activos a corto plazo para ganar con las variaciones del precio. El intradía es comprar y vender el mismo día, y por la noche no tener nada. El trading existe, es legal y hay gente seria que se dedica a ello a jornada completa. El curso lo nombra y lo coloca en la zona de especular, pero ni lo niega ni lo enseña.
Dos herramientas aparecen con frecuencia a su alrededor:
- Apalancamiento: comprar con dinero prestado para mover más del que tienes. Si sale bien, ganas más; si sale mal, pierdes más, y más rápido.
- Análisis técnico: mirar el gráfico del precio, dibujar líneas y figuras encima y leer en esos dibujos el siguiente movimiento. No mira qué produce la empresa, mira qué hará el precio mañana. Malkiel le dedica los capítulos 5 y 6 de su libro, con una conclusión poco amable para los gráficos.
El apalancamiento no es un invento moderno. Malkiel cuenta (cap. 2) que en la fiebre de los tulipanes de Holanda, en el siglo XVII, se pagaba una prima por el derecho a comprar un bulbo a un precio fijado de antemano: si el bulbo subía mucho, quien había pagado la prima ganaba varias veces lo puesto, más que comprando al contado; si no subía, perdía la prima entera. Aquella fiebre terminó de golpe, después de unos meses de precios disparados, con la mayoría de los bulbos vendiéndose al precio de una cebolla. Cambia el activo y la historia se repite: euforia, «esta vez es diferente», caída.
El agricultor y el revendedor
Hay una imagen que ordena todo esto. Un agricultor planta, espera y cobra con la cosecha de cada año: si el precio de la fruta baja un día, le importa poco, porque la cosecha sigue creciendo. Un revendedor compra fruta en un puesto para venderla una hora después en otro, y gana con la diferencia de precio, solo si alguien le paga más. Misma fruta, dos oficios. El agricultor depende de lo que produce la tierra; el revendedor, de lo que paga el siguiente. Las ventanas de diez años de la sección 6.1 no dependían de acertar el jueves, sino de que las empresas siguieran produciendo y de no bajarse. Baja no es cero, pero tampoco hace falta adivinar.
Error frecuente: tomar «especular» por insulto o por prohibición. Es una descripción de dónde sale la ganancia. Y el error contrario: llamar «inversión» a algo solo porque se hace con un producto financiero serio. El nombre del envase no cambia de quién depende que ganes.
El caso del curso. El titular del caso, con la pregunta delante, se la hace a lo último que le han comentado en el trabajo. Concluye que si ganara sería porque otro le pagara más. Esa respuesta no le dice que no lo compre; le dice en qué lado del mapa está.
Párate un momento. Piensa en lo último que alguien te recomendó comprar. Si ganaras, ¿de dónde saldría lo que ganas? ¿Eres agricultor o revendedor en ese caso?
6.8 · La lista anti-humo
La idea en una frase: no metas dinero en algo que no sabes explicar; y las propuestas más difíciles de rechazar llegan de alguien que te quiere bien.
«Esto va a multiplicar por diez.» Se lo dice al titular del caso un amigo, de los de verdad. Le habla de una criptomoneda, se lo cree y quiere que gane con él. No es un estafador ni un ingenuo: es alguien que ha encontrado algo que le ilusiona y se lo cuenta porque le aprecia. («Multiplicar por diez» es lo que dice el amigo, no una cifra del curso.)
Muchas propuestas de inversión llegan así, y por eso cuestan más de rechazar.
El titular del caso no contesta en el momento. Abre la lista de comprobación anti-humo del sitio del curso. Tiene seis niveles de preguntas, en este orden, y no da nota ni aprobado: es para que tú veas si de verdad lo entiendes.
Tabla 6.13 · La lista anti-humo, nivel a nivel. Lee la columna central: son preguntas que se contestan con sí o no, sin necesidad de saber finanzas. La de la derecha resume la señal de alarma de cada nivel.
| Nivel | Algunas de sus preguntas | Señal de alarma |
|---|---|---|
| 1. Comprensión | ¿Podría explicar cómo funciona en menos de dos minutos? ¿Sé de dónde sale la rentabilidad? ¿Sé cuáles son los riesgos? | No poder explicarlo con tus palabras |
| 2. Promesas irreales | ¿Me prometen rentabilidades garantizadas? ¿Beneficios altos con riesgo mínimo? ¿«Oportunidad única», «no puedes perder»? | Nadie puede garantizar rentabilidades futuras |
| 3. Transparencia | ¿Conozco todas las comisiones? ¿Sé cuándo puedo recuperar el dinero y cuánto podría perder? | Un producto complejo que quien lo vende no sabe explicar de forma sencilla |
| 4. Presión y urgencia | ¿Me presionan para decidir rápido? ¿Me piden invertir antes de poder investigar? | Las buenas decisiones financieras no suelen tomarse en unas horas |
| 5. Autoridad | ¿Confío porque entiendo la inversión o porque confío en quien la recomienda? ¿Lo he contrastado por mi cuenta? | Delegar todo tu criterio |
| 6. FOMO (miedo a quedarse fuera) | ¿Invertiría igual si nadie me hubiera hablado de esto? ¿Lo hago porque veo a otros ganar? | El miedo a quedarse fuera es uno de los grandes destructores de patrimonio |
El recorrido del caso:
- Comprensión. Sabría contar el problema que quería resolver Bitcoin. Lo que no sabría explicar es esto en concreto: qué hace, quién está detrás y de dónde saldría la ganancia. Respuesta: no.
- Promesas irreales. «Multiplicar por diez» es una promesa de resultado. En este curso ninguna cifra de futuro va sin su supuesto y sin su banda de escenarios. Esta no trae ni lo uno ni lo otro.
- Transparencia. ¿A quién se lo compraría, y está autorizado? Sabe lo de MiCA, pero no ha mirado quién sería. Y aunque lo estuviera, eso no protege el precio.
- Presión, autoridad y FOMO. Se hace también la pregunta de la sección 6.7, ¿de quién depende que gane?, y no sabe contestarla. En los niveles que quedan, lo mismo: «no lo sé». Un «no lo sé» repetido también es una respuesta.
Al final, en el bloque «Mi conclusión» de la herramienta, escribe una línea: «No meto dinero en algo que no sé explicar.» Y se lo dice a su amigo, sin sermón y sin reírse de nada: «No lo entiendo lo bastante. Si un día sé explicarlo, lo hablamos».
Esquema 6.8 · El recorrido de la lista. Sigue el orden de arriba abajo: el primer nivel ya decide mucho.
flowchart TD
  P["Me proponen algo"] --> C1{"1. ¿Sé explicarlo en menos de dos minutos?"}
  C1 -->|No| N["No meto dinero en algo que no sé explicar"]
  C1 -->|Sí| C2["2. Promesas · 3. Transparencia · 4. Presión y urgencia · 5. Autoridad · 6. FOMO"]
  C2 --> C3{"¿Alguna señal de alarma o algún «no lo sé»?"}
  C3 -->|Sí| T["Falta trabajo: investigar, preguntar o dejarlo"]
  C3 -->|No| D["Ahora sí se puede decidir, con el plan y el plazo delante"]
  T -.-> C1
Fíjate en lo que no ha dicho. No ha dicho que sea malo. No ha dicho que su amigo se equivoque. No ha dicho que las criptomonedas sean humo. Ha dicho que no lo entiende. La diferencia importa, porque confundir «es malo» con «no lo entiendo» hace perder dinero de dos maneras.
Esquema 6.9 · Las dos formas de perder dinero por no entender algo. Mira las dos salidas: ninguna de las dos es «no hacer nada», las dos son errores.
flowchart LR
  A["Algo que no entiendo"] --> B["Dirección 1: entro porque me lo cuentan con ilusión"]
  A --> C["Dirección 2: lo llamo malo y descarto todo lo que no entiendo"]
  B --> B1["Cuando se mueve, no sé si quedarme o salir"]
  C --> C1["Se me cierra también lo que sí me convenía"]
  A ==> D["Lo útil: «no lo entiendo todavía», y separar las dos frases"]
Hay quien no ha puesto nunca un euro a trabajar porque «la bolsa es un casino»: es la segunda dirección del esquema.
Antes de decidir conviene tener escrito qué compras, cómo genera valor, qué puede hacerte perder, cuánto cuesta, cómo sales, quién recibe el dinero y quién guarda el activo. Si una respuesta depende solo de testimonios, de prisa o de la confianza en quien lo recomienda, falta trabajo.
Error frecuente: usar la lista como un aprobado. Contestar bien unas preguntas no convierte una propuesta en segura; solo te dice si sabes lo bastante para decidir. Una buena conclusión puede ser «aún no puedo decidir». Y no rellenes una casilla que no sabes con la confianza que te inspire quien te lo vende.
Párate un momento. Piensa en la última propuesta de inversión que te llegó de alguien de confianza. ¿En qué nivel de la lista te habrías parado? ¿Dijiste «es malo» o «no lo entiendo»?
6.9 · Una cartera es un equipo
La idea en una frase: una cartera no se juzga por cuántas piezas tiene, sino por el trabajo que hace cada una; y para empezar bastan tres destinos.
Un equipo de fútbol no se arma con once delanteros. Hay quien para y quien ataca, y cada puesto tiene un trabajo. Una cartera funciona igual: es el conjunto de lo que tienes, y cada pieza debería tener un trabajo que sepas decir.
La isla de Malkiel
Burton G. Malkiel lo explica con una isla con solo dos negocios: un centro turístico de playa y un fabricante de paraguas (Un paseo aleatorio por Wall Street, cap. 8).
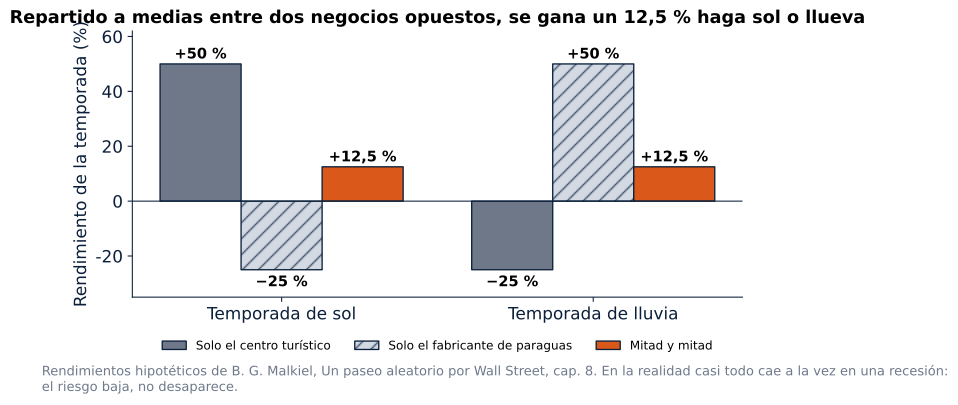
Figura 6.14. Compara las barras de color con las grises. Quien solo tiene el centro turístico gana un 50 % en las temporadas de sol y pierde un 25 % en las de lluvia; con los paraguas, al revés. Quien reparte mitad y mitad gana un 12,5 % haga el tiempo que haga (0,5 × 50 + 0,5 × (−25) = 12,5). Los rendimientos son hipotéticos y el propio Malkiel avisa de la trampa: en una recesión la gente ni viaja ni compra paraguas, y casi todo cae a la vez. Repartir reduce el riesgo; no lo elimina.
Cuatro climas
Aplicado al mapa: el día que la bolsa cae, el colchón ni se entera, el préstamo sigue pagando su interés (aunque su precio pueda moverse) y el piso sigue generando renta si el inquilino paga. No se mueven igual.
Hay una estrategia que lleva esta idea al extremo: la Cartera Permanente, ideada por Harry Browne y contada por Craig Rowland y J. M. Lawson en su libro. En vez de adivinar qué clima económico viene, tiene preparado un activo para cada uno.
Tabla 6.14 · Ropa para cuatro climas. Mira la columna de la derecha: cada fila está para un tiempo distinto. Se cuenta la idea, no la cartera como plan a seguir.
| Clima económico | Qué suele aguantarlo mejor en esta estrategia |
|---|---|
| Prosperidad: crecimiento, inflación contenida | Acciones |
| Deflación o depresión, con tipos de interés que bajan | Bonos de Estado a largo plazo |
| Inflación alta o crisis que deprecian la moneda | Oro |
| Recesión por subidas fuertes de tipos | Liquidez |
Son ropa para cuatro climas, no cuatro maletas. La estrategia tiene sus críticas (entre otras, mucho peso en oro, un activo que no produce nada) y el curso no la propone. Se queda la pregunta: lo que tienes, ¿reacciona igual o distinto ante el mismo golpe?
De la más simple a la más compleja
Para ver qué significa «coherente» sirve mirar seis carteras de ejemplo, ordenadas de menos a más complejas. No llevan pesos (salvo el 60/40, que verás en el capítulo 7, como ejemplo) ni son recomendaciones: están para aprender a juzgarlas.
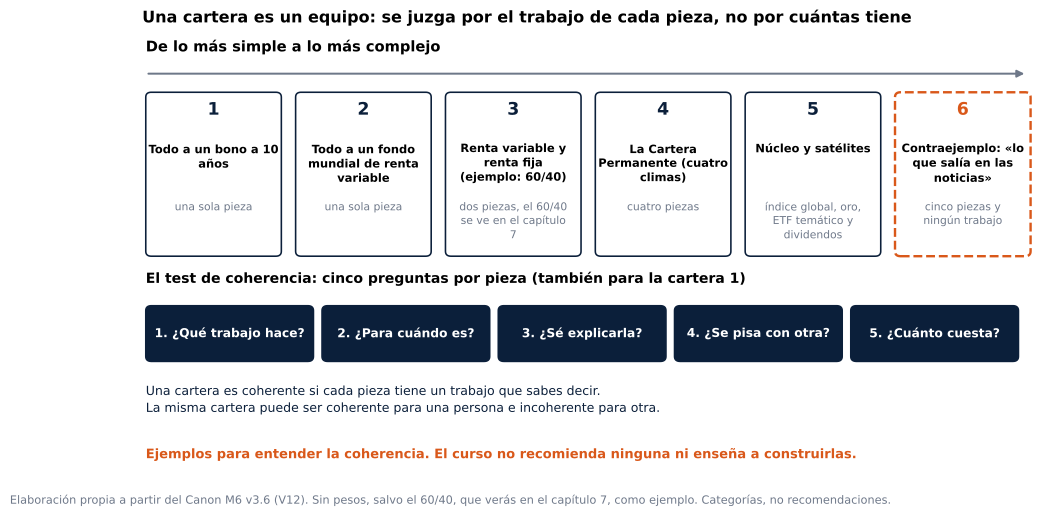
Figura 6.15. Recorre las seis tarjetas de izquierda a derecha. Las cuatro primeras son fáciles de explicar: una pieza, dos, cuatro climas. La quinta, núcleo y satélites, tiene un índice global como base y piezas pequeñas alrededor (oro, un ETF temático, dividendos). La sexta, a rayas, es el contraejemplo: cinco piezas elegidas porque «salían en las noticias», y ninguna con un trabajo que se sepa decir. Debajo, el test que sirve para todas.
El test de coherencia son cinco preguntas que se hacen a cada pieza:
- ¿Qué trabajo hace?
- ¿Para cuándo es?
- ¿Sé explicarla?
- ¿Se pisa con otra?
- ¿Cuánto cuesta?
Una cartera es coherente si cada pieza tiene un trabajo que sabes decir. La misma cartera puede ser coherente para una persona e incoherente para otra, porque depende de qué dinero es y para cuándo. El test también vale para la cartera 1, la de una sola pieza, un bono a diez años. Es coherente si el dinero es para dentro de diez años, porque el vencimiento coincide con el momento en que lo necesitas. Es incoherente si es para dentro de treinta y cinco: el préstamo vence mucho antes y la inflación puede ir comiéndose su poder de compra.
Tres destinos bastan
Y después de ver todo el mapa, la conclusión práctica es sencilla. Para empezar no necesitas casi nada de lo que hay en él.
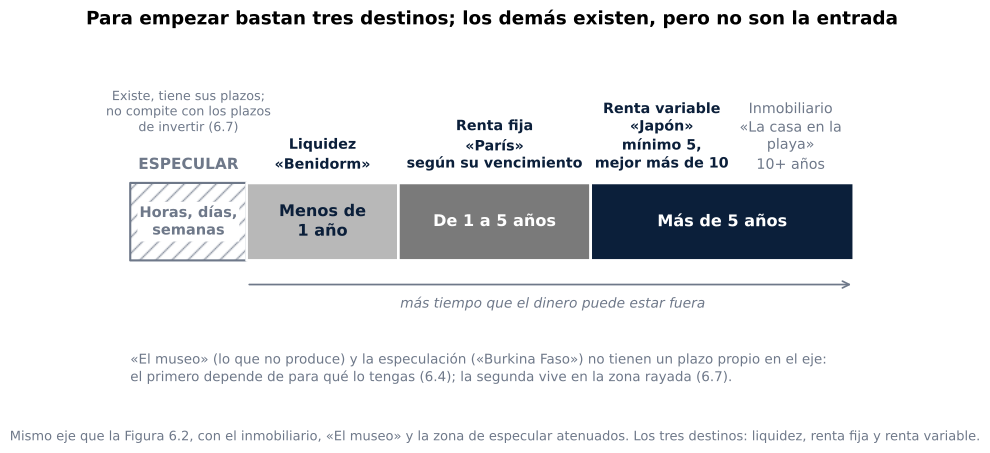
Figura 6.16. Es el eje de la sección 6.1 con el inmobiliario, «El museo» y la zona de especular atenuados. Con entender tres basta: liquidez (Benidorm), renta fija (París) y renta variable (Japón). Y un envase barato para llegar: la cesta de la sección 6.5 que conduce un índice. Lo demás del mapa existe, y ahora sabes dónde está y qué pide, pero no es la puerta de entrada. Cómo se reparte entre los tres y con qué envase, en el capítulo 7.
El caso del curso, al terminar el capítulo. Pasa la lista anti-humo con lo que ya tiene: su fondo de 1.800 €. Esta vez sí sabe contestar la primera pregunta. Es un fondo de renta variable global, con un gestor que elige las empresas y un recibo de 33,30 € al año que no había visto nunca. Ahora sabe explicar su fondo. Y no le gusta lo que explica. No lo toca todavía: qué hacer con él es la primera pregunta del capítulo 7.
Error frecuente: pensar que más piezas es más diversificación. Seis fondos que llevan casi lo mismo se pisan entre sí y no reparten más. Una cartera de una pieza bien elegida puede ser más coherente que una de cinco que nadie sabe explicar.
Párate un momento. Escribe tu cartera, aunque tenga una sola pieza, y pasa el test de cinco preguntas por cada una. ¿Cuál se queda sin respuesta?
Lo esencial en una página
Tabla 6.15 · El capítulo en una tabla. Cada fila es una sección: la pregunta, la herramienta para contestarla y el dato del caso o del ejemplo.
| Sección | Pregunta | Cómo se contesta | Caso del curso o ejemplo |
|---|---|---|---|
| 6.1 | ¿Para cuándo es el dinero y qué me da cada sitio? | Rentabilidad, riesgo y liquidez a la vez; un plazo por destino | Colchón: objetivo 9.300 € al 1,6 % neto = 149 €/año. Mayo 2007: 7.283 € a 5 años, 11.824 € a 10. Ventanas de 5 años: 33 de 204 en pérdida; de 10: ninguna |
| 6.2 | ¿Presto o soy dueño, y a quién? | De quién depende que cobre; el vencimiento marca el plazo | 1.000 € al 3 % a 5 años: 30 €/año, 150 € en total, si el emisor paga |
| 6.3 | ¿Qué deja un piso de verdad? | Alquiler menos gastos y meses vacíos; y su liquidez, concentración y trabajo | 8.400 − 1.500 − 700 = 6.200 € ≈ 4,1 % antes de impuestos |
| 6.4 | ¿Y lo que no produce? | La vaca y la estatua: ¿de dónde sale mi ganancia? | Oro, materias primas y criptomonedas, sin precios. MiCA desde el 1/07/2026 |
| 6.5 | ¿Qué hay dentro, en qué envase y quién conduce? | Tres capas por separado; diversificar es tener cosas que reaccionan distinto | Fondo del banco de 1.800 €: no sabe qué hay dentro ni quién conduce |
| 6.6 | ¿Cuánto me cuesta? | Porcentaje × saldo, cada año | 33,30 € frente a 3,60 €; a 30 años, 8.120 € frente a 12.954 € (4.834 €); 300 €/mes de ejemplo a 25 años, ≈ 52.800 € |
| 6.7 | ¿Invierto o especulo? | ¿De quién depende que gane? Agricultor o revendedor | Graham: inversión = análisis, seguridad del principal y rendimiento adecuado |
| 6.8 | ¿Lo sé explicar? | Lista anti-humo de seis niveles | «No meto dinero en algo que no sé explicar.» |
| 6.9 | ¿Qué trabajo hace cada pieza? | Test de coherencia de cinco preguntas | Isla: 0,5 × 50 + 0,5 × (−25) = 12,5 %. Tres destinos bastan |
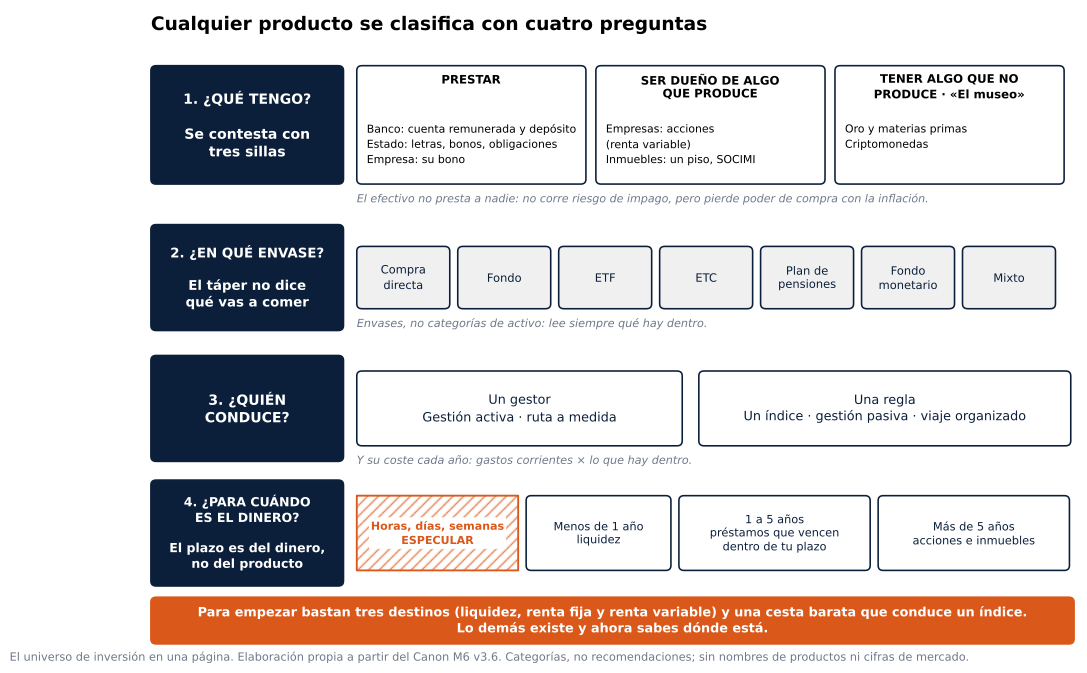
Figura 6.17. Es el capítulo entero en una imagen que puedes imprimir. Se lee de arriba abajo con las cuatro preguntas: qué tengo, en qué envase, quién conduce y para cuándo es el dinero. Abajo, la conclusión práctica de la sección 6.9.
Esquema 6.10 · Del dato a la decisión. El orden importa: no se cuantifica lo que no se ha identificado, ni se decide lo que no se ha comprobado.
flowchart LR
  A["Separar: objetivo, plazo y liquidez que necesito"] --> B["Identificar: qué hay dentro, envase y conductor"]
  B --> C["Cuantificar: costes, de dónde sale la ganancia y pérdida posible"]
  C --> D["Comprobar: documentos, entidad y cómo salgo"]
  D -.-> E{"¿Lo sé explicar?"}
  E -->|No| A
  E -->|Sí| F["Decidir"]
Glosario
| Término | Qué significa en este curso |
|---|---|
| Liquidez | Dinero que puedes tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie (la misma definición del capítulo 1). |
| Líquido, líquida | Que se puede convertir en ese dinero. Cuanto menos tarda y menos cuesta convertirlo, más líquido es. |
| Depósito | Préstamo que haces a un banco por un plazo fijado. Está cubierto por la garantía de depósitos hasta 100.000 € por titular y entidad. |
| Letra del Tesoro | Préstamo al Estado a 3, 6, 9 o 12 meses. |
| Bono y obligación del Estado | Préstamos al Estado a más plazo: los bonos, a 3 y 5 años; las obligaciones, a 10 años o más. |
| Vencimiento | Fecha en la que te devuelven lo prestado. Marca el plazo de un préstamo. |
| Fondo monetario | Fondo de inversión en deuda a muy corto plazo. No es un depósito ni garantiza el capital. |
| Horizonte de un destino | Tiempo mínimo que el dinero puede estar fuera para que un destino compense. Orientativo, no garantizado. No confundir con el horizonte de una proyección del capítulo 4. |
| Ventana | Cada tramo posible de un mismo plazo (por ejemplo, cinco años) dentro de una serie de datos, empezando en un mes distinto. |
| Renta fija | Prestar dinero con unas condiciones pactadas de pago. Lo fijo son las condiciones, no el precio. |
| Bono | El papel de un préstamo a una empresa o a un Estado. |
| Renta variable | Ser dueño de trozos de empresas, sin pago prometido. |
| SOCIMI | Empresa cotizada cuyo negocio es tener inmuebles y alquilarlos. |
| Materia prima | Bien que se usa o se transforma, como el petróleo, el cobre o el trigo. No produce nada por sí misma. |
| ETC | Envase que sigue el precio de una materia prima. Título de deuda de su emisor, no un fondo. |
| Diversificar | Tener cosas que reaccionan distinto ante el mismo golpe. |
| ETF (fondo cotizado) | Cesta que cotiza en bolsa como una acción. |
| Fondo mixto | Fondo que mezcla préstamos y acciones. Es un envase, no una categoría de activo. |
| Plan de pensiones | Envase para el ahorro de la jubilación. El dinero no se puede sacar hasta la jubilación salvo los supuestos que fija la ley. |
| Índice | Lista pública de empresas con una regla fija para entrar y salir. Se mide; no se compra directamente. |
| Gestión activa | Un gestor elige qué entra en la cesta e intenta batir al mercado. Ruta a medida. |
| Gestión pasiva (indexada) | La cesta copia un índice. Viaje organizado. |
| Gastos corrientes (TER) | Lo que el fondo se descuenta cada año por funcionar. No recoge todos los costes. |
| Especular | Comprar esperando que otro te pague más después, no por lo que produzca lo que compras. |
| Trading | Comprar y vender a corto plazo (horas, días, semanas) para ganar con las variaciones del precio. Está en la zona de especular. |
| Apalancamiento | Comprar con dinero prestado. Amplía la ganancia y la pérdida. |
| Análisis técnico | Intentar prever el precio dibujando sobre su gráfico. Mira el precio, no el negocio. |
| Criptomoneda | Unidad digital que vive en un registro compartido, protegida con criptografía. |
| Stablecoin | Criptoactivo que intenta valer lo mismo que una moneda tradicional; depende de las reservas de quien lo emite. |
| MiCA | Reglamento europeo de criptoactivos. Desde el 1 de julio de 2026, en España solo pueden operar proveedores autorizados. |
| Test de coherencia | Cinco preguntas que se hacen a cada pieza de una cartera: trabajo, plazo, si sabes explicarla, si se pisa con otra y cuánto cuesta. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. Solo la quinta lleva números, y con tus datos.
1. Tus sitios, con tres preguntas. Haz una lista de todos los sitios donde tienes dinero (cuenta, colchón, lo que te vendieron en el banco, un plan, un seguro con ahorro) y escribe al lado de cada uno qué rentabilidad espera, qué puede perder y cuándo lo tendrías en la cuenta. Marca los que no sepas contestar. Qué se busca: ver cuánto de tu dinero está en sitios cuyo triángulo desconoces, y que eso es lo normal, no un fallo tuyo.
2. A quién le prestas. Mira dónde tienes tu dinero y apunta, para cada sitio, a quién se lo estás prestando (banco, Estado, empresa) o si eres dueño de algo. Después busca la fecha en la que lo recuperas. Qué se busca: descubrir que el dinero de la cuenta ya es un préstamo, y que el plazo lo marca el vencimiento, no la etiqueta.
3. Las tres preguntas en la mesa. La próxima vez que en casa salga lo de comprar un piso para alquilar, haz las tres preguntas de la sección 6.3 y apunta las respuestas. Si alguien tiene uno alquilado, pregúntale cuánto le quedó el año pasado después de todos los gastos. Qué se busca: la diferencia entre la renta que se cuenta y la que se cobra.
4. La vaca y la estatua. Elige tres cosas que se compren para guardar o revender (oro, un coche clásico, una criptomoneda, un reloj) y di de cada una si da leche o es estatua. Qué se busca: acostumbrarte a preguntar de dónde sale la ganancia antes de comprar.
5. Tu recibo, en euros y en años (con la herramienta). Con la ficha de un fondo o plan que tengas (el documento de datos fundamentales), clasifica qué hay dentro, en qué envase está y quién lo conduce. Multiplica los gastos corrientes por lo que tienes dentro: es tu recibo de este año. Después prueba en la calculadora de interés compuesto del capítulo 4 tus datos (lo que tienes, lo que aportas, los años que te quedan) con un 7 % menos tus gastos y con un 7 % menos 0,20 %. Qué se busca: contestar con tus palabras las preguntas que el caso del curso no sabía contestar y poner en euros tu propia línea del recibo. Decidir qué hacer es del capítulo 7.
6. La pregunta-test a lo último que te recomendaron. Escribe en una línea, sobre lo último que alguien te recomendó comprar: si ganara, ¿de dónde saldría lo que gano? ¿Serías agricultor o revendedor? Qué se busca: separar «compro un negocio» de «compro un precio» con un caso tuyo.
7. El dato oficial, con su fecha. En la web de la CNMV, busca la página de criptoactivos y MiCA. Anota desde cuándo se aplica, quién puede prestar servicios y cómo se comprueba si una entidad está autorizada, con la fecha en que lo consultas. Qué se busca: saber dónde está la información oficial y que una norma regula a quien vende, no el precio.
8. La lista anti-humo y el test de coherencia. Pasa la lista anti-humo con algo que ya tengas contratado, empezando por la primera pregunta: ¿podrías explicarlo en menos de dos minutos? Después pasa el test de cinco preguntas a cada pieza de lo que tengas. Termina con tu conclusión en una línea. Qué se busca: comprobar que la lista y el test sirven también para lo que firmaste hace años sin leer.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Mapa de Viajes del Inversor · despertar-financiero.netlify.app/m6/mapa | Ver la cinta que va de «mayor seguridad» a «mayor rentabilidad potencial»; las seis tarjetas de «¿A dónde viajo?» (también «El museo»), cada una con su riesgo, su horizonte, su idea clave y ejemplos de activos; la caja «El plazo es del dinero», con el eje del plazo y la franja rayada de especular; la de la prueba de los diez años, con enlace al simulador, y el bloque «¿Cómo viajo?» (viaje organizado o ruta a medida) | Secciones 6.1, 6.4, 6.5 y 6.7; actividad 6 |
| 2 | Simulador de casos reales (del capítulo 5) · despertar-financiero.netlify.app/m5/simulador | Repetir la peor entrada (mayo de 2007, 10.000 €, 0 €/mes; mira mayo de 2012 y mayo de 2017 en la tabla mes a mes) y buscar una ventana de diez años en pérdida | Sección 6.1 |
| 3 | Calculadora de interés compuesto (del capítulo 4) · despertar-financiero.netlify.app/m4/interes-compuesto | Reproducir el bloque de 300 €/mes (0 € iniciales, 300 € al mes, 25 años, variación 0, con 6,80 % y con 5,15 %) y hacer tu propio recibo a largo plazo | Sección 6.6; actividad 5 |
| 4 | Checklist anti-humo · despertar-financiero.netlify.app/m6/humo | Contestar los seis niveles (comprensión, promesas irreales, transparencia, presión y urgencia, autoridad y FOMO), ver las señales de alarma, marcar las que detectas en «Mi conclusión» y escribir tu conclusión. Termina con la regla de oro: «Nunca inviertas en algo que no entiendas» | Sección 6.8; actividad 8 |
Dos avisos de uso. Los 1.800 € a 30 años de la sección 6.6 no se hacen en la calculadora del capítulo 4, que capitaliza cada mes y daría cifras algo distintas: están calculados con la fórmula de la sección. Y las herramientas abren con el caso del curso; con «Introduce tus datos» tus respuestas se guardan solo en tu navegador y se borran con «Borrar mis datos». Ninguna de las herramientas da una nota ni recomienda un producto.
Orden recomendado: primero el mapa, para tener todos los destinos delante; después el simulador y la calculadora, para comprobar con números el plazo y el coste; y al final la lista anti-humo, con algo que ya tengas.
Para saber más
- Burton G. Malkiel, Un paseo aleatorio por Wall Street. El capítulo 2 cuenta la fiebre de los tulipanes y otras burbujas (de ahí sale el ejemplo del apalancamiento de la sección 6.7); los capítulos 5 y 6, el análisis técnico; el 8, la isla del centro turístico y los paraguas de la Figura 6.14; el 12, el debate sobre el oro y las materias primas de la sección 6.4.
- Benjamin Graham, El inversor inteligente, edición comentada por Jason Zweig, traducción de Idoia Bengoechea. Capítulo 1: la diferencia entre inversión y especulación (la cita de la sección 6.7). Capítulo 2: el apunte sobre los inmuebles de la sección 6.3. Los capítulos sobre qué hacer con la parte del dinero que se presta (bonos y depósitos) completan la sección 6.2.
- Carlos Galán Rubio, Independízate de Papá Estado. El capítulo 4, sobre cómo separar el grano de la paja en la industria financiera, completa las secciones 6.6 y 6.8.
- Craig Rowland y J. M. Lawson, La Cartera Permanente, edición española de Value School / Colección Baelo. La estrategia de Harry Browne de la Tabla 6.14. Se cita por la idea de diversificar por comportamiento ante el ciclo, no como cartera a seguir.
- Tesoro Público, productos para particulares (letras, bonos y obligaciones y sus plazos), consultado el 6 de noviembre de 2026. Los plazos de la Tabla 6.4.
- Banco de España y Fondo de Garantía de Depósitos, garantía de 100.000 € por titular y entidad, consultado el 6 de noviembre de 2026. La cobertura de la Tabla 6.4.
- CNMV, Regulación de criptoactivos y MiCA, consultada el 19 de octubre de 2026. El dato oficial de la sección 6.4 y la actividad 7.
- BOE, texto refundido de la Ley de Planes y Fondos de Pensiones, consultado el 6 de noviembre de 2026. Los supuestos en que se puede sacar el dinero de un plan de pensiones, sección 6.5.
- CNMV, Vocación inversora de los fondos, consultada el 6 de noviembre de 2026, y guías del inversor y advertencias sobre entidades no autorizadas («chiringuitos»), en la web de la CNMV. Para la descripción del fondo monetario de la sección 6.1 y como segunda explicación de las categorías de fondos.
- Cálculos propios con las fórmulas del capítulo (cupón, cuenta del piso, coste anual y capital final) y con la serie del simulador del curso (ventanas de la sección 6.1).