Capítulo 2 · Módulo 2 · ¿Estoy listo para invertir? ¿Cuándo empiezo?
Seguridad financiera
El capítulo 1 terminó con una foto: cuánto gastas de verdad, cuánto te queda y cuánto tienes. Este capítulo convierte esa foto en una base que aguante los golpes. Seguimos con el mismo hogar, el caso del curso, y con sus mismas cifras. No hace falta nada nuevo para leerlo: sumar, restar, dividir y tener a mano los dos números que calculaste en el capítulo anterior. Al terminar tendrás tu colchón calculado, una fecha para completarlo, tus deudas ordenadas y un protocolo escrito para el día del susto.
De dónde venimos
Antes de seguir, vuelve a lo que descubriste en el capítulo 1. Responde estas preguntas en orden, mejor por escrito, y lee la idea de debajo solo cuando hayas contestado. Llevan a un mismo sitio.
1. ¿Cuál era tu gasto real al mes, con los pagos anuales repartidos? ¿Y cuánto te quedaba de verdad?
Si has llegado a…
…dos cifras escritas y no de memoria, tienes el punto de partida de todo este capítulo. En el caso del curso eran 1.645 € de gasto real y 455 € de disponible, frente a los 1.300 y 800 que se creían. Esas dos cifras vuelven a salir aquí, porque el tamaño del colchón se calcula sobre el gasto real y la velocidad para llenarlo depende del disponible.
2. ¿Cuántos meses de patrimonio tenías? ¿Qué parte de ese patrimonio era dinero en tu cuenta?
Si has llegado a…
…a que los dos números no coinciden, has visto la grieta por la que entra este capítulo. El caso del curso tenía 9.400 € de patrimonio, 5,7 meses de su gasto, pero solo 5.400 € estaban en la cuenta: 3,3 meses. El resto era un coche y un fondo de inversión. La sección 2.1 parte exactamente de ahí.
3. Si tuvieras que convertir en dinero esta semana tu coche, tu inversión o cualquier otra cosa que tengas, ¿qué pasaría?
Si has llegado a…
…a que perderías algo por el camino (el medio de transporte, un precio peor que el que pone el anuncio, una venta en mal momento), ya sabes que tener algo con valor y poder usarlo mañana son dos cosas distintas. Esa diferencia tiene nombre en este capítulo: dinero utilizable.
4. ¿Tu disponible llega cada mes o depende de que no pase nada raro?
Si has llegado a…
…a que un mes con una avería o un recibo olvidado se lo come entero, ya intuyes para qué sirve un colchón: para que lo raro no se pague con lo de todos los meses, ni con una tarjeta.
5. ¿Dónde está hoy ese dinero que te sobra: en una cuenta aparte o mezclado con el del súper y las cenas?
Si has llegado a…
…a que está mezclado, estás como casi todo el mundo, y no pasa nada. Pero un saldo único dice cada día "esto puedes gastar", aunque una parte tenga otro destino. La sección 2.2 separa ese saldo en tres botes.
6. Al final del capítulo 1 quedó una frase en el aire: "si mañana me quedo sin trabajo, aguanto casi seis meses". ¿Qué daba por supuesto esa frase?
Si has llegado a…
…a que suponía que todo el patrimonio se podía gastar ya, que nada iba a fallar a la vez y que no había ninguna deuda pendiente, tienes el índice de este capítulo. Cada una de esas suposiciones se revisa en una sección.
El puente. En el capítulo 1 aprendiste a ver. Ahora toca proteger lo que has visto, antes de pensar en hacerlo crecer. El orden importa: primero lo que aguanta los golpes, después lo demás.
Qué vas a aprender
Al terminar el capítulo sabrás:
- explicar por qué no se empieza invirtiendo y en qué orden se construye una base segura;
- separar, dentro de tu patrimonio, el dinero que podrías usar mañana sin vender nada;
- decidir cuándo se abre el colchón, y distinguirlo de los pagos anuales y de los objetivos;
- elegir tu número de meses con cinco preguntas sobre tu vida y pasarlo a euros sobre tu gasto real;
- anotar todas tus deudas y decidir, mirando el interés, cuáles adelantar y cuáles dejar correr;
- calcular la fecha en que tendrás el colchón completo, teniendo en cuenta los cambios de gasto que ya conoces;
- escribir en frío un protocolo para el día del imprevisto y convertir un deseo en un objetivo con importe, cuota y fecha.
Mapa del capítulo
Esquema 2.1 · El capítulo en una imagen. Sigue las ramas en el orden de las agujas del reloj: primero se identifica la base, luego se dimensiona, después se limpia de deudas y al final se pone fecha y se protege.
mindmap
  root((Seguridad financiera))
    Qué es el colchón
      2.1 El orden protege la inversión
      2.1 Patrimonio no es dinero utilizable
      2.2 Cuándo se abre y dónde vive
    De cuánto
      2.3 Tu número de meses
      2.3 Meses por gasto real, no por sueldo
    Qué deudas pesan
      2.4 Anotar antes de decidir
      2.4 Deuda cara, avalancha y bola de nieve
    Cuándo y cómo
      2.5 El efecto tijera y la fecha
      2.6 El día del golpe
      2.6 De deseo a objetivo
2.1 · El orden protege la inversión
La idea en una frase: invertir sin colchón es apostar a que no te pase nada; el colchón es lo que te deja invertir tranquilo.
Quien descubre por primera vez que le sobra dinero a fin de mes suele tener prisa por ponerlo a trabajar. Cada mes que ese dinero pasa quieto en la cuenta le parece un mes perdido. Es una prisa comprensible, y es justo la que este capítulo frena.
Un futuro que no ocurre
Imagina un escenario. Al terminar el capítulo 1, su titular decide invertir los 500 € que le quedan cada mes después del ajuste de gasto. Mes a mes, aporta. A los ocho meses lleva 4.000 € invertidos (500 × 8). Ese mes el coche se queda en el taller: 900 € de reparación. Y ese mismo mes el mercado está un 12 % por debajo de donde estaba.
En la cuenta no hay 900 €: están invertidos. Así que vende, y lo que saca vale menos de lo que puso. No pierde por haber elegido mal dónde invertir. Pierde porque no podía esperar.
Esquema 2.2 · Dos caminos ante la misma avería. Fíjate en que la caída del mercado está en los dos caminos. Lo que cambia el final es si había dinero esperando al imprevisto.
flowchart TD
    A[Avería de 900 € el mismo mes en que el mercado cae] --> B{¿Hay un colchón separado?}
    B -->|No| C[Hay que vender la inversión]
    C --> D[Se vende cuando está abajo: la caída se vuelve pérdida]
    B -->|Sí| E[La avería se paga con el colchón]
    E --> F[La inversión se queda quieta: la caída sigue siendo solo una caída]
    F --> G[Se repone el colchón en los meses siguientes]
Que la bolsa baje un 12 % no es una rareza que ocurre una vez en la vida. Ha pasado muchas veces y volverá a pasar, y nadie sabe cuándo. Quien invierte a largo plazo cuenta con ello desde el principio. Por eso la pregunta útil no es cuánto va a subir, sino si el día que baje vas a poder quedarte quieto. Con el imprevisto cubierto, una caída es una caída. Sin él, una caída es una venta obligada.
Ojo con… leer esto como "invertir es peligroso". El escenario habla de orden más que de peligro. La misma inversión, con un colchón debajo, habría aguantado.
La secuencia
De ahí sale el orden de todo el capítulo, y de buena parte del curso:
Esquema 2.3 · La secuencia de protección. Léela de abajo arriba: cada capa sostiene a la de encima. Si se quita una, la de arriba se cae.
flowchart BT
    A[1 · Colchón mínimo: para no acabar en la tarjeta al primer susto] --> B[2 · Deuda cara, si la hay]
    B --> C[3 · Colchón completo: tu número de meses]
    C --> D[4 · Objetivos e inversión, cada uno según su plazo]
No hace falta tener una economía perfecta para pasar de una capa a otra. Lo que se evita es que cada contratiempo se convierta en una deuda nueva. El colchón mínimo no tiene una cifra universal: tiene que cubrir los sustos pequeños más probables (una avería, el dentista, una franquicia del seguro) sin absorber el dinero con el que podrías quitarte una deuda muy cara.
Morgan Housel lo explica sin hablar de rentabilidad: «Ahorrar es una cobertura contra la inevitable capacidad de la vida de sorprenderte lo que no está escrito en el peor momento posible» (Cómo piensan los ricos, cap. 10). El colchón no se mide por lo que rinde, sino por lo que evita.
Patrimonio no es dinero utilizable
El caso del curso salió del capítulo 1 con 9.400 € de patrimonio neto y 5,7 meses de su gasto. Con ese número en la mano, la frase sale sola: "si mañana me quedo sin trabajo, aguanto casi seis meses". El número está bien calculado. Lo que pasa es que mide otra cosa.
Para verlo hay que mirar la lista y no el total. Lo que tiene el caso, sumado, son 9.700 €; los 300 € del portátil que aún debe ya están restados en los 9.400. La pregunta, línea a línea, es una sola: si esto me hace falta mañana, ¿lo tengo mañana?
Tabla 2.1 · La lista del caso, línea a línea. Mira la última columna: solo una línea pasa la prueba.
| Línea | Valor | ¿Puede tenerlo en la cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie? |
|---|---|---|
| Coche | 2.500 € | No. Para gastar ese dinero hay que vender el coche, y con el coche va a trabajar. Lo que resuelve un problema crea otro mayor |
| Fondo de inversión del banco (acciones de todo el mundo) | 1.800 € | No. Para usarlo hay que venderlo, y el día de la venta lo elige el imprevisto, no su dueño. Qué es ese fondo y si le encaja se ve en el capítulo 6 |
| Cuenta corriente | 5.400 € | Sí. Está ahí, sin depender del mercado ni de nadie |
| Deuda del portátil | −300 € | Es una deuda, no un activo. Tiene su propio sitio en la sección 2.4 |
Con esa tabla aparece el criterio que vale para cualquier lista: dinero utilizable (líquido) es el que puedes tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie.
Meses de cobertura = dinero utilizable ÷ gasto mensual real → 5.400 ÷ 1.645 = 3,3 meses
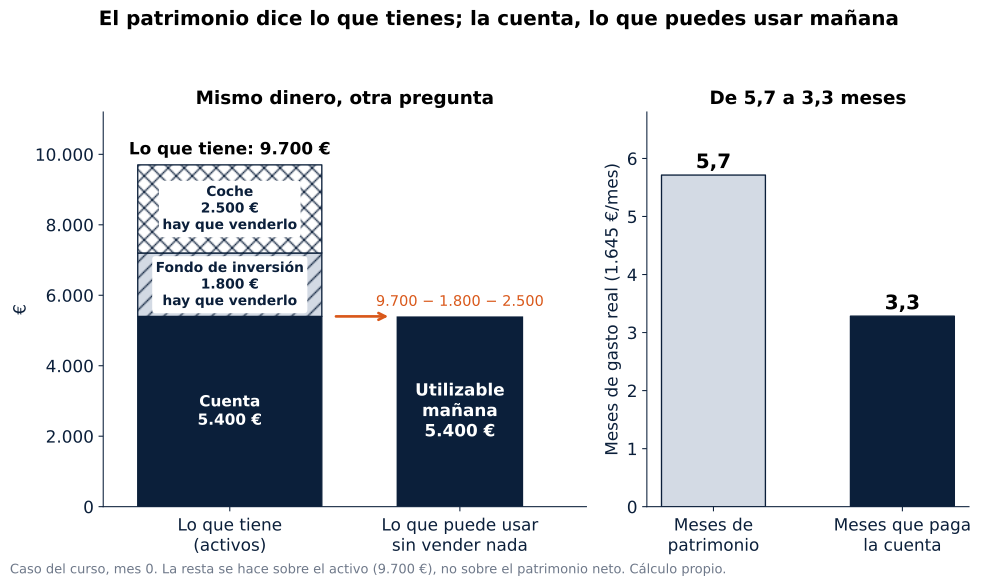
Figura 2.1. Mira la flecha: los 5.400 € salen de restar al activo (9.700 €) el fondo y el coche. A la derecha, el mismo dinero contado en meses: de 5,7 a 3,3. No se ha perdido nada por el camino: la pregunta ahora es otra.
Tres coma tres meses, sin nota de por medio: el punto de partida real en vez del imaginado, y sobre el real se puede decidir.
Error frecuente: restar desde el patrimonio neto. Si se hace 9.400 − 2.500 − 1.800, salen 5.100 €, y no es correcto: el patrimonio neto ya lleva restados los 300 € del portátil, así que se descuentan dos veces. La resta se hace sobre lo que se tiene: 9.700 − 1.800 − 2.500 = 5.400 €.
Ojo con… dar por hecho que todo el saldo de la cuenta es colchón. Si dentro hay dinero para un recibo de la semana que viene o para las vacaciones ya pagadas, ese dinero tiene otro destino y se aparta antes. En el caso del curso suponemos que los 5.400 € están libres.
Párate un momento. Abre la lista de lo que tienes, no el total. ¿Cuántas líneas pasarían las tres condiciones? ¿Qué número te sale al sumar solo esas?
2.2 · Un fondo con reglas de uso
La idea en una frase: el colchón solo funciona si está separado y si se abre únicamente por emergencias de verdad.
Los 5.400 € del caso están en la misma cuenta de la que salen el súper, la gasolina y las cañas del sábado. Ahí funcionan como saldo, y nada más. Un fondo de emergencia necesita dos cosas para existir: saber exactamente cuándo se abre y vivir en un sitio donde no se roce con el día a día.
Cuándo se abre: el filtro de tres condiciones
Antes de tocarlo, el gasto tiene que pasar tres pruebas a la vez:
- Imprevisto: no lo viste venir, no estaba en tu calendario ni en tu radiografía.
- Urgente: no puede esperar a que lo planifiques con calma el mes que viene.
- Necesario: sin resolverlo, algo esencial deja de funcionar.
Esquema 2.4 · El filtro de la emergencia. Basta un "no" para salir por la derecha: ese gasto existe, pero se paga desde otro sitio.
flowchart LR
    A[Un gasto que duele] --> B{¿Imprevisto?}
    B -->|No| X[No es emergencia: sale del presupuesto, de la provisión anual o del bote de objetivos]
    B -->|Sí| C{¿Urgente?}
    C -->|No| X
    C -->|Sí| D{¿Necesario?}
    D -->|No| X
    D -->|Sí| E[Se abre el colchón]
Funciona como un airbag: se instala para no usarlo casi nunca y se valora el día en que hace falta. Nadie lo vacía para otra cosa ni lo saca a pasear. Por eso el filtro no está para decir que sí, sino para que casi siempre diga que no.
Tabla 2.2 · Cuatro casos por el filtro. Tapa la columna de la derecha y decide tú antes de leerla.
| Caso | ¿Pasa el filtro? | Por qué | De dónde sale |
|---|---|---|---|
| Avería del coche que impide ir a trabajar | Sí | Imprevista, urgente y necesaria | Del colchón, si no hay seguro ni garantía que la cubran |
| Renovación anual del seguro del coche | No | No es imprevista: llega cada año el mismo día y por un importe conocido | De la provisión de gastos anuales |
| Navidades, vacaciones, un móvil nuevo por gusto | No | Previsibles, o no urgentes, o no necesarias | Del bote de objetivos |
| Una "oportunidad" de inversión | No | No es urgente ni necesaria. Es justo el dinero que tiene que seguir quieto para que puedas invertir tranquilo el resto | Nunca del colchón |
La etiqueta no la pone el objeto, sino la situación. Cambiar de móvil porque sale uno nuevo es un deseo; reemplazar el único teléfono con el que trabajas cuando se rompe puede pasar el filtro. Que un pago sea grande y duela tampoco lo convierte en emergencia: lo convierte en un gasto que no se había repartido.
Tres botes en un mismo saldo
El error que más daño hace es no saber nunca cuál era el colchón. En una sola cuenta suelen convivir tres cosas con funciones distintas.
Tabla 2.3 · Tres destinos para un mismo saldo. Mira la columna "cuándo se toca": son tres reglas diferentes.
| Bote | Para qué es | Cuándo se toca | En el caso del curso |
|---|---|---|---|
| Fondo de emergencia | Lo que no se puede prever | Solo si el gasto pasa el filtro de tres condiciones | 5.400 € |
| Provisión de gastos anuales | Pagos conocidos que no llegan cada mes | El día de cada cargo | 180 € al mes que esperan al seguro, la ITV y el taller, las vacaciones, los regalos y la Navidad (2.160 € al año) |
| Objetivos | Lo que quieres y puede esperar | Cuando el objetivo tenga importe y fecha (sección 2.6) | Aún sin dotar |
Esquema 2.5 · Lo que pasa cuando los tres botes se mezclan. Sigue la flecha de abajo: con un único número, todo parece disponible.
flowchart LR
    E[Fondo de emergencia] --> S[(Un solo saldo en la app)]
    P[Provisión de anuales: 180 €/mes] --> S
    O[Objetivos: vacaciones, móvil] --> S
    S --> V[La app dice: puedes gastar todo esto]
    V --> R[El imprevisto llega y su dinero ya se ha ido en otra cosa]
Cuando todo es el mismo número, ningún imprevisto encuentra su dinero. Siempre parece que hay, hasta el día en que hace falta.
Los anuales, a tiempo
Dividir un pago anual entre 12 solo funciona si se empieza con un año de margen. Si un recibo de 480 € vence dentro de dos meses y no hay nada apartado, apartar 40 € al mes (480 ÷ 12) deja 80 € el día del cargo. Lo que hace falta es 240 € al mes (480 ÷ 2).
Cuota de provisión = (importe del recibo − lo ya reservado) ÷ meses que faltan
Un segundo hogar lo ilustra mejor. Gana 1.700 € netos, gasta 1.400 € sin contar dos recibos y no tiene nada reservado para ellos: un impuesto municipal de 420 € dentro de tres meses y el seguro del hogar, 300 €, dentro de cinco. El impuesto pide 420 ÷ 3 = 140 € al mes y el seguro, 300 ÷ 5 = 60 €: 200 € al mes los tres primeros meses y 60 € los dos siguientes. Con su disponible de 300 € al mes le alcanza. Si hubiera dividido el impuesto entre doce (35 € al mes), el día del cargo tendría 105 € y le faltarían 315 €.
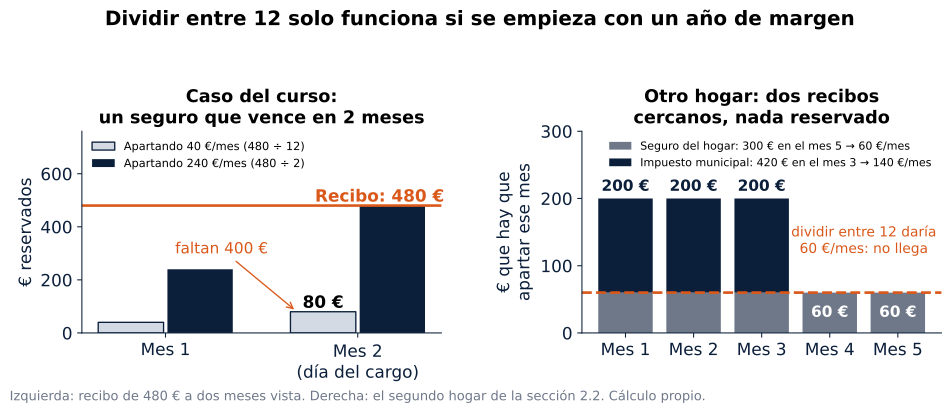
Figura 2.2. A la izquierda, la barra clara del mes 2 se queda en 80 € frente a un recibo de 480 €. A la derecha, la línea discontinua es lo que saldría dividiendo entre doce: en los tres primeros meses, las barras la triplican. Cuando el recibo está cerca, manda la fecha, no el doce.
Para cada recibo conocido conviene anotar cuatro datos: importe, fecha de cargo, lo ya reservado y la cuota mensual que sale de la fórmula. Esa lista es la que evita llamar emergencia al mismo pago todos los años.
Dónde vive el colchón
Tres condiciones también, distintas de las del dinero utilizable:
- Disponible en 24-48 horas. Si tardas una semana en tenerlo, el día del susto no sirve.
- Separado de la cuenta del día a día. La fuerza de voluntad ayuda poco aquí; lo que funciona es algo más simple: el dinero que ves es dinero que gastas. Si el colchón está dentro del saldo que miras cada mañana, ese saldo te dice todos los días que puedes gastar más de lo que puedes.
- Aburrido. Cuánto rinde queda en segundo plano: el colchón está para estar ahí el día que haga falta.
Ojo con… confundir los dos criterios. El de dinero utilizable (sin vender, sin perder valor en euros, sin pedir permiso) decide si un dinero cuenta como colchón. El de dónde vive (24-48 horas, separado, aburrido) decide dónde se guarda el que ya es colchón.
El sitio concreto se decide más adelante, cuando el curso mire qué le pasa al dinero mientras espera. En todo este capítulo, el colchón del caso sigue en una cuenta corriente al 0 %. Lo que cambia aquí es otra cosa: ya se sabe qué euros son colchón y en qué tres casos se abren.
No lo tienes porque sepas qué va a fallar: lo tienes para no tener que saberlo.
Párate un momento. Piensa en los tres últimos gastos que te descuadraron un mes. Pásalos por el filtro. ¿Cuántos eran emergencias? ¿De qué bote tenían que haber salido los demás?
2.3 · Elegir meses, no copiar una regla
La idea en una frase: los meses de colchón que necesitas los marca tu vida, no una regla general.
"De tres a seis meses de gastos." Es la respuesta que se oye casi siempre cuando alguien pregunta cuánto colchón necesita. Lo curioso es que tres y seis meses no son el mismo dinero: entre un extremo y otro hay el doble de esfuerzo. Y se dan juntos, en la misma frase, como si diera igual coger uno u otro. Un número que vale a la vez para ti y para tu vecino es un número que no ha pensado ninguno de los dos.
El colchón no lo va a usar otra persona. Lo vas a usar tú el día que dejes de ingresar, y ese día solo importa cuánto tiempo aguantas. Por eso la regla se sustituye por cinco preguntas sobre tu vida, no sobre tu dinero. Todas miden lo mismo: cuánto tiempo podrías pasar sin ingresos.
Tabla 2.4 · Las cinco preguntas, con las respuestas del caso del curso. Fíjate en la última fila: había una respuesta cómoda y se eligió la otra.
| Pregunta | Qué mide | Respuesta del caso | Puntos |
|---|---|---|---|
| ¿Cómo de predecible es tu ingreso? | Si el dinero llega igual cada mes | Fijo y estable: contrato indefinido, misma nómina | 0 |
| Si mañana pierdes tu fuente de ingreso, ¿cuánto tardarías en volver a ingresar? | El tiempo que tiene que cubrir el colchón | Entre dos y seis meses | 1 |
| ¿Cuántos ingresos entran en casa? | Si un golpe deja a cero al hogar | Dos ingresos independientes: los gastos comunes se pagan a medias | 0 |
| ¿Alguien depende económicamente de ti? | Bocas que siguen comiendo aunque no cobres | Nadie más | 0 |
| Si viniera un golpe fuerte, ¿tienes red de apoyo o coberturas? | Prestación, seguros o ayuda confirmada | Algo, pero no lo daría por hecho | 1 |
En la quinta, el caso tiene familia que probablemente echaría una mano. Y decide no contar con ello. Un colchón calculado con favores que nadie ha prometido no es un colchón.
Con esas respuestas (2 puntos), la herramienta del capítulo da un rango orientativo de 3 a 5 meses. El caso del curso adopta seis meses, uno por encima del rango y a propósito: el contrato de su pareja es temporal y los gastos comunes se pagan a medias: si ella se queda sin ingreso, la mitad de la casa también depende de este colchón. El colchón se dimensiona para el día malo, no para hoy. Seis meses es un supuesto de trabajo de este caso, no la cifra que deba elegir todo el mundo.
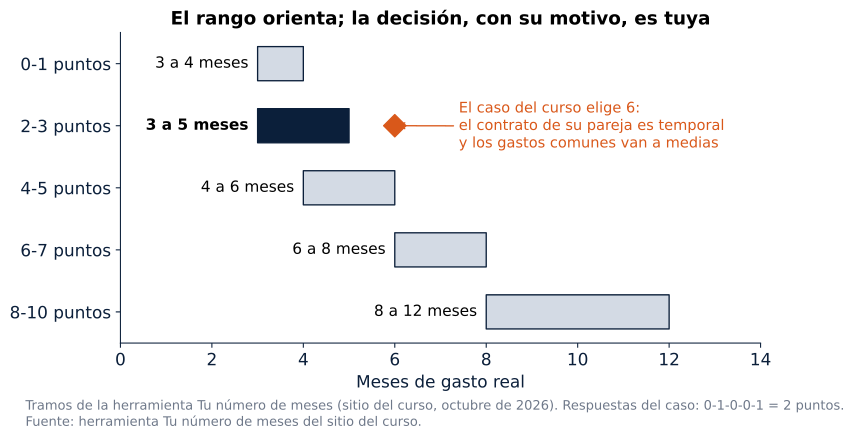
Figura 2.3. Cada barra es el rango que devuelve la herramienta según los puntos. Las respuestas del caso suman 2 y caen en la barra oscura, de 3 a 5 meses; el rombo marca los 6 que elige, con sus dos motivos escritos al lado. Salirse del rango no es un error si el motivo está escrito: el rango sirve para pensar, no para obedecer.
Ojo con… leer el rango como una nota. Si a ti te salen nueve meses, no significa que lo estés haciendo peor que nadie: significa que tu vida tiene más frentes abiertos y necesitas más tiempo comprado. Aquí no hay aprobados ni suspensos, solo números que encajan con tu vida y números copiados.
De meses a euros
Los meses se multiplican por lo que te cuesta vivir, no por lo que ingresas. Es el fallo más repetido: un colchón calculado sobre la nómina sale inflado, parece inalcanzable y se abandona al segundo mes. Nadie tira la toalla por un objetivo difícil; se tira por un objetivo mal puesto.
Colchón objetivo = meses elegidos × gasto mensual real
Hay una segunda forma de dimensionarlo, más ajustada: usar solo los gastos esenciales, los que habría que seguir pagando si faltara el ingreso. En el caso del curso, las necesidades suman 960 € al mes y la cuota del portátil, 50 €: 1.010 € de gasto esencial. Seis meses de gasto esencial serían 6.060 €. El caso mantiene el gasto completo por prudencia; quien tenga mucho margen para recortar deseos en una emergencia larga puede defender la cifra menor, siempre por escrito.
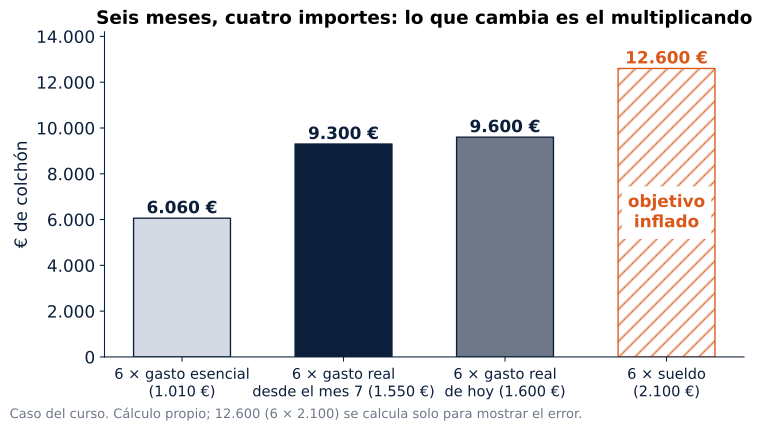
Figura 2.4. Las cuatro barras son "seis meses". Lo único que cambia es lo que se multiplica. La rayada, sobre el sueldo, es el error: 12.600 € que no cubren nada que haga falta cubrir. Fíjate también en las dos del centro: el gasto del caso va a cambiar, y con él el objetivo (sección 2.5).
Todavía no hay un importe definitivo para el caso, y es a propósito. Su gasto se va a mover en las próximas secciones. Los meses ya están decididos; los euros se cierran cuando el gasto sea el que va a ser.
Párate un momento. Responde las cinco preguntas para tu caso, con la respuesta que sea verdad y no la que quede bien. ¿En cuál dudaste? ¿Qué te hizo elegir?
2.4 · Las deudas se anotan antes de decidir
La idea en una frase: reconocer una deuda y acelerarla son dos decisiones distintas; la primera se toma siempre, la segunda solo si hay intereses que evitar.
La deuda que no se ve
Si se pregunta al titular del caso si tiene deudas, contesta que no, convencido. Luego se abre su radiografía, la pestaña de gastos fijos, y en la última línea, la más pequeña, aparece: 50 € al mes. Es el portátil, comprado hace medio año a plazos. Quedan seis cuotas: 300 € que se deben.
No mentía. Contestó lo que contesta casi todo el mundo: es una cuota pequeña que ya ni nota. Y no notarla es justo el problema. Una cuota domesticada ocupa margen todos los meses y no aparece en la cabeza cuando se calcula nada: ni lo que sobra, ni lo que se puede apartar, ni los meses de colchón.
El impulso siguiente también es el de casi todo el mundo: hay 5.400 € en la cuenta y 300 € de deuda, así que se paga de golpe y fuera. Hasta que alguien hace la pregunta incómoda. En el caso, la hace su pareja: ¿cuánto interés te cobran? El contrato dice 0 %.
Tabla 2.5 · Cancelar o dejar correr una deuda al 0 %. Mira la fila de intereses: es la que decide.
| Pagar hoy los 300 € | Dejar que la cuota siga | |
|---|---|---|
| Intereses que se ahorran | 0 € | — |
| Dinero en la cuenta hoy | 300 € menos, seis meses antes de tiempo | Intacto: sigue acercando el colchón |
| Deuda dentro de seis meses | 0 € | 0 €: la última cuota es la del mes 6 y desde el mes 7 ya no hay cuota |
| Lo que se nota | Se ve bajar el saldo y parece que se ha hecho algo | Nada |
El caso decide no cancelarla. Adelantar una deuda que no cobra intereses no ahorra menos: no ahorra nada. Lo único que consigue es sacar liquidez antes de tiempo. Y en esta decisión, lo correcto era justo lo que no se nota.
Lo que sí cambia es que la deuda ya está contada y tiene fecha de caducidad: no va a pillar por sorpresa en ningún cálculo del resto del capítulo. Como viste en el capítulo 1, que no te cobren intereses no significa que no lo debas. Apuntarla, siempre; correr a pagarla, solo si hay algo que evitar.
La letra pequeña del 0 %
El 0 % de verdad existe, sobre todo en muebles, electrodomésticos y tecnología: es una promoción en la que la tienda asume el coste de financiarte porque prefiere venderte hoy. Pero hay ceros que no lo son.
Tabla 2.6 · Cuándo un 0 % no es un 0 %. La columna de la derecha es la pregunta que destapa cada caso.
| Lo que puede esconder | Cómo se nota | Qué preguntar |
|---|---|---|
| Un seguro vinculado | Te lo incluyen en la cuota o como condición | ¿Puedo financiarlo sin ese seguro? |
| Una comisión de apertura | Un cargo al principio o repartido | ¿Hay algún coste además de las cuotas? |
| Un descuento perdido | Al contado te lo dejan más barato | ¿Cuánto cuesta si lo pago hoy entero? |
| Un tipo de interés solo durante un tiempo | El 0 % dura unos meses y luego cambia | ¿Qué pasa si me retraso o al acabar la promoción? |
Solo hay una forma de saberlo, y no es mirar el porcentaje: pregunta el precio al contado, suma todo lo que pagarías financiado y compara los dos totales en euros.
Coste de financiar = (entrada + suma de cuotas + costes obligatorios) − precio al contado
Si la resta da más de cero, ahí está el interés que te habían dicho que no existía. Con los coches pasa lo mismo a otra escala. En octubre de 2026, un préstamo de coche en un banco cuesta entre un 5 y un 9 % según el perfil y las bonificaciones que se acepten (es una cifra de un momento, no una regla). En el concesionario la TAE final suele salir algo más alta, y se disimula con una entrada, una cuota final y mensualidades que parecen asumibles. Lo que importa es la TAE, que dice cuánto pagas de más, y el total: cuánto te sale el coche sumando todo lo que sale de tu bolsillo.
Cautela: TAE y TIN. El TIN es el tipo de interés del contrato; la TAE añade el efecto de cuándo se pagan los intereses y algunas comisiones, y es la cifra pensada para comparar ofertas. Ninguna de las dos recoge los servicios opcionales que se añadan. Antes de adelantar pagos de cualquier préstamo, comprueba en el contrato si hay comisión por reembolso anticipado.
Cuando la deuda sí consume margen
Todo lo anterior vale porque el interés es cero. Con intereses, la conclusión no cambia un poco: cambia entera.
Vuelve el segundo caso del capítulo 1: los mismos 2.100 € de sueldo, coche nuevo, un viaje cada dos meses y un patrimonio neto de −200 €. No hace nada mal. Eligió disfrutar ahora y pagarlo después, una decisión legítima que toma mucha gente, y durante años vive mejor que el caso del curso. Lo único que le falta es margen, y eso no se nota casi nunca: se nota los pocos días en que hace falta.
Tabla 2.7 · Las tres deudas del segundo caso. Ordena mentalmente la tabla dos veces: por interés y por saldo.
| Deuda | Saldo | Interés anual | Cuota mínima |
|---|---|---|---|
| Tarjeta de las que se pagan a plazos (revolving) | 2.500 € | 21,5 % (tipo nominal) | 75 €/mes |
| Préstamo del viaje | 1.500 € | 9,5 % | 70 €/mes |
| Pendiente del coche | 12.000 € | 6,5 % | 260 €/mes |
| Total | 16.000 € | 405 €/mes |
Cada euro que se le quita a la tarjeta es un euro que deja de generar un 21,5 % en contra. Frente a eso, lo que el curso supone para la bolsa a largo plazo es una media del 7 % al año, dentro de una banda de entre el 6 y el 8 %, con años buenos, años malos y años en los que se pierde, y sin que nadie lo garantice.
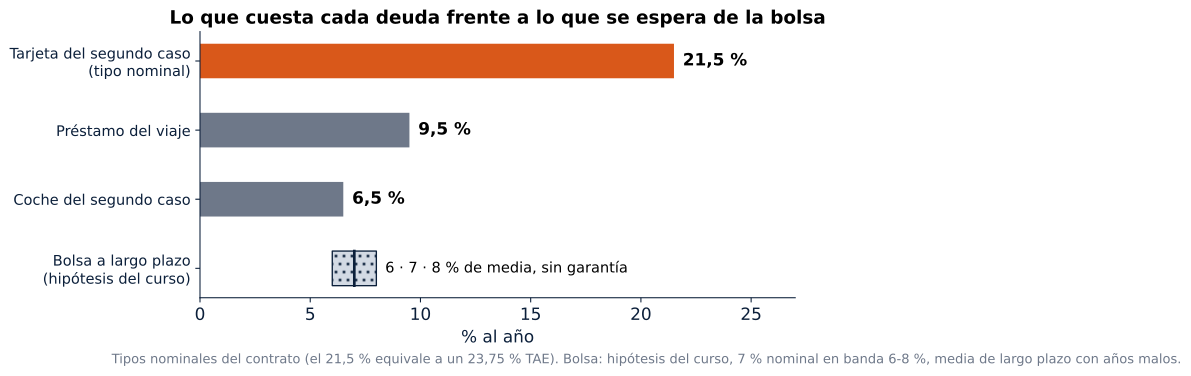
Figura 2.5. Compara la barra de color con la banda punteada de abajo. Ninguna inversión razonable compite con dejar de pagar un 21,5 %. Mira también el coche: su tipo cae dentro de la banda, y ahí la comparación ya no es tan clara.
Cautela: lo que no es este 21,5 %. Es el tipo nominal del contrato, no una TAE (equivale a un 23,75 % TAE) ni una rentabilidad. Quitar esa deuda evita intereses futuros según el contrato; lo que se ahorra de verdad depende del saldo, de los intereses que se evitan y de lo que cobren por adelantar el pago. Antes de hacerlo, comprueba que queda reserva para los pagos cercanos.
¿Cuándo es cara una deuda? No hay un porcentaje que valga para todo el mundo. Cuanto más lejos del cero está el interés, más cara es, y la respuesta depende del plazo, de las condiciones y del riesgo de quedarse sin liquidez. Una cuota que "cabe" puede seguir siendo una mala operación si alarga mucho el pago o encarece el total. La deuda cara suele vivir en tres sitios: las tarjetas que se pagan a plazos, la financiación que ofrece la propia tienda y los préstamos al consumo rápidos.
Por eso, en la secuencia del Esquema 2.3, la deuda cara va antes que el colchón completo: primero un colchón mínimo para no volver a la tarjeta al primer susto, después la deuda cara entera y solo después el colchón hasta tu número.
Esquema 2.6 · El orden de preguntas ante cualquier deuda. Las dos deudas de esta sección siguen el mismo camino; solo cambia la respuesta a la segunda pregunta.
flowchart TD
    A[Una deuda] --> B{1 · ¿La tengo apuntada, con saldo y fecha final?}
    B -->|No| C[Apuntarla en la radiografía y en el balance]
    C --> D
    B -->|Sí| D{2 · ¿A qué interés?}
    D -->|Cero, sin costes ocultos| E[3 · Dejar correr y guardar la liquidez]
    D -->|Alto| F[3 · Acelerar después del colchón mínimo]
    D -->|Intermedio| G[3 · Comparar con calma: plazo, condiciones y liquidez]
Entre una deuda y otra no ha cambiado la persona, ni el importe, ni las ganas de quitársela. Ha cambiado una sola cosa: el interés.
¿Por dónde se empieza con varias deudas?
El segundo caso paga 405 € de mínimos y consigue liberar 100 € más: 505 € al mes para salir de aquí. Los mínimos se pagan en todas; los 100 € extra solo caben en una. Al terminar una deuda, su cuota pasa a la siguiente. Hay dos formas de elegir:
- Avalancha: el extra va a la deuda con el interés más alto (aquí, la tarjeta). Es la que menos intereses paga, porque ataca lo más caro.
- Bola de nieve: el extra va a la deuda con el saldo más pequeño (aquí, el préstamo del viaje). Es la que antes quita una deuda de encima.
Tabla 2.8 · Las dos, simuladas mes a mes. Mira las dos primeras filas antes que las demás.
| Avalancha | Bola de nieve | |
|---|---|---|
| Mes en que termina todo | 36 | 36 |
| Intereses pagados | 1.992 € | 2.119 € |
| Primera deuda liquidada | Mes 17 (tarjeta) | Mes 10 (viaje) |
| Diferencia en intereses | 128 € a favor de la avalancha, en tres años |
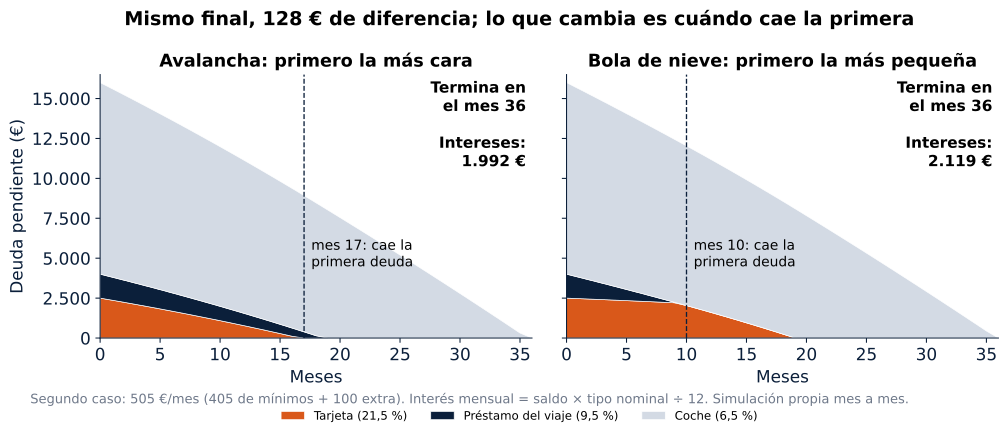
Figura 2.6. Las dos montañas tienen casi la misma forma y terminan el mismo mes. Busca la línea discontinua: con la bola de nieve, la franja oscura desaparece en el mes 10; con la avalancha, la de color cae en el 17. Son siete meses más con las tres deudas vivas a cambio de 128 €.
Con estas cifras, el método casi da igual. Lo que no da igual es terminarlo. Pero no vale para siempre: si la tarjeta fuera mucho más grande o el plazo mucho más largo, la diferencia crecería y la avalancha ganaría por mucho. La diferencia hay que calcularla con tus saldos y tus contratos; no existe un ahorro fijo atribuible al método.
Error frecuente: usar el crédito como colchón. Si cada contratiempo se cubre con la tarjeta, cada mes queda menos margen y el siguiente imprevisto llega con menos defensas: se paga hoy con dinero de mañana. Romper esa dependencia vale más que cualquier optimización entre métodos. Unificar deudas puede aliviar la cuota, pero solo tiene sentido después de comparar coste total, plazo y garantías.
Párate un momento. Haz tu lista de cuotas, incluidas las que ya no piensas como deuda (el móvil, el sofá, el curso a plazos). De cada una, dos datos: cuánto queda por pagar y a qué interés. ¿Cuál no sabes? Esa es la llamada que hay que hacer esta semana.
2.5 · El efecto tijera
La idea en una frase: cuando bajas el gasto, el colchón que necesitas baja y lo que puedes apartar sube a la vez.
Seis meses, sí, pero ¿de cuánto? Para contestar hay que mirar el gasto, que ya no es el del primer día. Al empezar el curso, el caso gastaba 1.645 € al mes. En el capítulo 1 ajustó su única partida de deseo desbocada, bares y cenas, de 230 a 185 €: 45 € menos. Hoy gasta 1.600 €.
¿Se puede recortar más? Revisa lo que paga por inercia: la tarifa del móvil, las plataformas, los seguros, cosas que un día contrató y que nadie ha vuelto a elegir. La respuesta honesta es que queda poco. El grueso del ajuste ya se hizo, y fue sobre un deseo, no sobre una factura. El gimnasio se queda: va tres días por semana y lo usa. Esa es la diferencia entre un ajuste que dura y una dieta que se abandona en marzo. No se recorta lo que disfrutas; se recorta lo que ya no decides.
Pero hay un segundo aliado que no depende de nadie: el calendario. La cuota del portátil, la deuda que decidió no adelantar, se termina en el mes 6. Desde el mes 7, su gasto baja a 1.550 € sin que toque nada.
Tabla 2.9 · Tres momentos del mismo hogar. Lee las columnas de izquierda a derecha: el sueldo no cambia en ninguna.
| Al empezar el curso | Hoy (meses 1 a 6) | Desde el mes 7 | |
|---|---|---|---|
| Sueldo | 2.100 € | 2.100 € | 2.100 € |
| Gasto real | 1.645 € | 1.600 € | 1.550 € |
| Lo que sobra cada mes | 455 € | 500 € | 550 € |
| Colchón objetivo (6 × gasto) | 9.870 € | 9.600 € | 9.300 € |
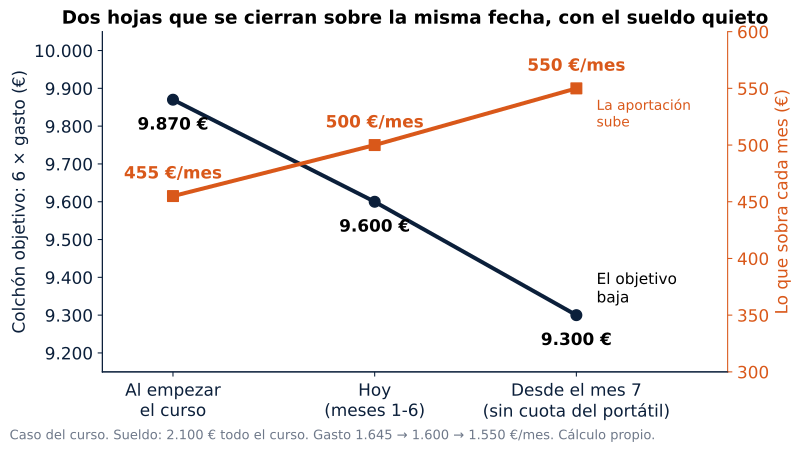
Figura 2.7. Dos líneas que se cruzan como las hojas de unas tijeras: la negra (lo que hace falta) baja y la de color (lo que se puede apartar) sube. Cada euro que sale del gasto trabaja dos veces. Y el sueldo no se ha movido: sin ascenso, sin extras.
Pasa algo parecido con la energía. En los años setenta parecía que el petróleo se iba a acabar, y la salida no vino sobre todo de encontrar más, sino de construir coches, fábricas y casas que necesitaban menos. Encontrar más depende de muchas cosas que nadie controla; necesitar menos está mucho más en tu mano. Con el colchón ocurre lo mismo: bajar lo que necesitas acerca la meta tanto como aportar más.
Colchón objetivo = meses × gasto real → 6 × 1.550 = 9.300 € · Distancia = objetivo − lo que ya tienes → 9.300 − 5.400 = 3.900 €
Ojo con… presupuestar una bajada que todavía no ha ocurrido. Mientras siga la cuota, el gasto vigente es 1.600 € y el objetivo vigente, 9.600 €. Los 9.300 € valen desde el momento en que la cuota ha terminado de verdad. Esos 50 € no se cuentan dos veces.
La fecha
Sin ninguna remuneración, seis aportaciones de 500 € llevan el colchón a 8.400 € al final del mes 6. En el mes 7 se aportan 550 €: 8.950 €. En el mes 8 entra la aportación completa, otros 550 €, y el saldo queda en 9.500 €: 200 € por encima del objetivo de 9.300 €. Desde el mes 9, lo que sobra cada mes ya no tiene dueño.
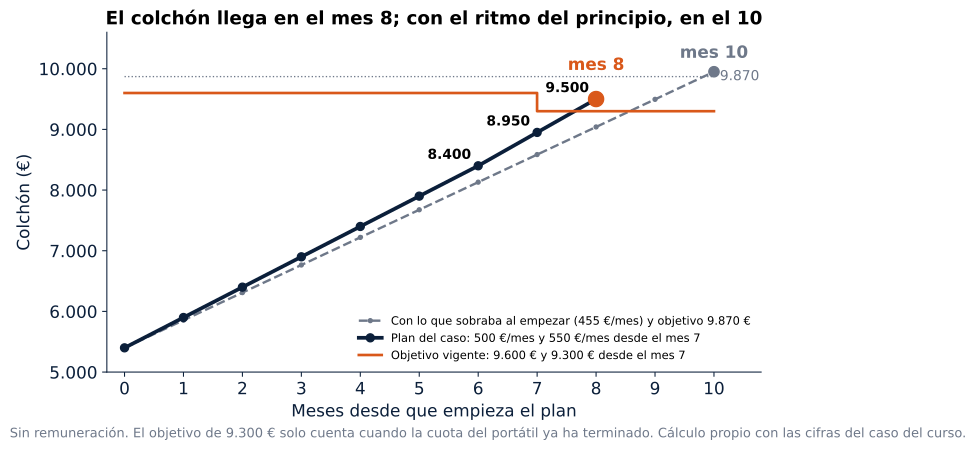
Figura 2.8. Sigue la línea negra hasta que cruza el escalón de color: mes 8. El escalón es el objetivo, que baja de 9.600 a 9.300 € en el mes 7. La línea gris es lo que habría pasado con el ritmo del primer día (455 € al mes y 9.870 € de objetivo): diez meses. Dos meses menos sin ganar un euro más.
Tabla 2.10 · Tres formas de contar el plazo, y por qué no se contradicen. La última columna explica cada número.
| Cuenta | Resultado | De dónde sale |
|---|---|---|
| (9.870 − 5.400) ÷ 455 | 9,8 → 10 meses | El ritmo y el objetivo del primer día |
| (9.600 − 5.400) ÷ 500 | 8,4 → 9 meses | Si la cuota del portátil no terminara nunca. Es lo que calcula la herramienta, que trabaja con gasto y aportación constantes |
| Calendario mes a mes: 5.400 + 6 × 500 + 550 + 550 = 9.500 | Mes 8 | Con el cambio del mes 7 ya conocido |
La división 3.900 ÷ 500 da 7,8 y también lleva al mes 8, pero por casualidad: la fecha buena es la del calendario, que tiene en cuenta el cambio que ya se sabe que va a llegar.
La escalera
Ocho meses se hacen largos si solo se mira el final. Por eso el colchón se mira por peldaños: cada uno cubre un problema distinto y tiene su propia base.
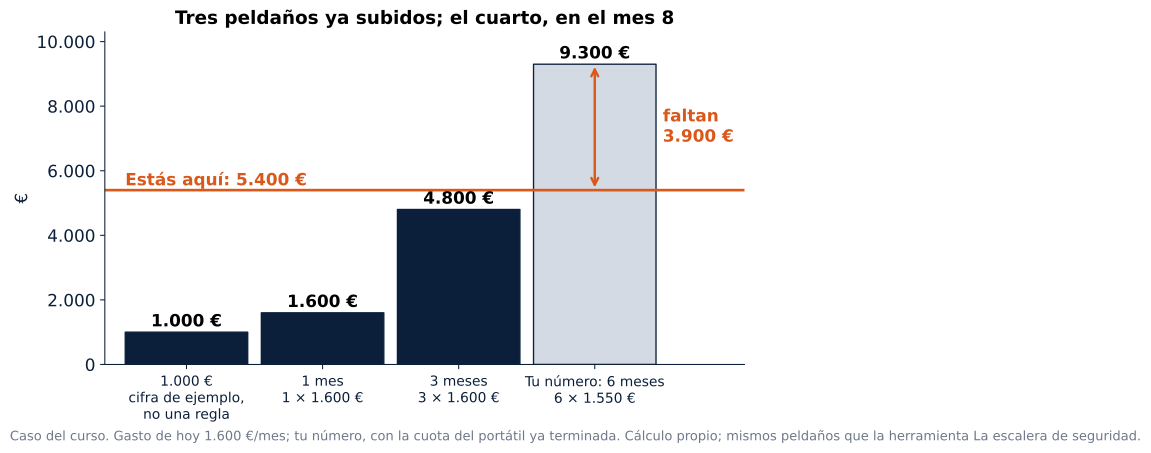
Figura 2.9. Mira la línea de color: con 5.400 €, el caso ya tiene subidos los tres primeros peldaños. El primero, 1.000 €, es una cifra de ejemplo, no una regla; los demás salen de su gasto. El último está a 3.900 €.
Y antes de seguir, un matiz que importa. A mucha gente no le queda nada que revisar: la tarifa ya es la mínima, no hay plataformas que quitar y el ajuste de deseos ya está hecho. La cuenta es la misma, solo que la distancia se acorta por un lado en vez de por dos, y por tanto más despacio. A veces el segundo lado lo mueve el calendario: una cuota que termina, un gasto que desaparece. Un colchón que tarda tres años en montarse sigue siendo un colchón.
Hacer que ocurra
Falta lo que hace que el plan pase de verdad. El caso cobra el día 1 y programa una transferencia automática el día 2 a una segunda cuenta del mismo banco, también al 0 %. El dinero sale antes de que dé tiempo a verlo en el saldo. La disciplina se construye quitando la decisión de en medio, más que a base de fuerza de voluntad. Es la vieja idea de pagarse primero a uno mismo: George S. Clason la pone en boca de su babilonio más rico con una frase que sigue funcionando cien años después: «Encontré el camino de la riqueza cuando decidí que una parte de todo lo que ganaba me tenía que pertenecer» (El hombre más rico de Babilonia, cap. 2). En el libro esa parte es una décima; aquí la cifra sale del presupuesto de cada uno.
Ojo con… pensar que la transferencia crea dinero. Si ahora no hay capacidad de ahorro, la primera tarea es estabilizar el presupuesto y estudiar ingresos, ayudas o pagos. Y conviene dejar un pequeño margen en la cuenta del día a día para los recibos, para que la transferencia no provoque un descubierto.
Párate un momento. Revisa los recibos de tus tres últimos meses buscando solo una cosa: lo que sigues pagando sin haberlo decidido este año. ¿Cuánto es al mes? ¿Cuánto te acercaría a la vez el objetivo y la fecha?
2.6 · El día del imprevisto y los objetivos
La idea en una frase: el orden del que sale el dinero se decide antes del susto, y un objetivo sin importe ni fecha es solo un deseo.
Un protocolo escrito en frío
Supuesto: mañana el coche, que es de segunda mano, se queda en el taller. La factura son 900 €. ¿De dónde salen?
Casi todo el mundo contesta esa pregunta el mismo día del susto, en el taller, con el móvil en la mano y con prisa. Es el peor momento para decidir. Por eso lo que sigue es un protocolo: un orden escrito hoy, con calma, que el día del golpe solo hay que leer. Funciona como un simulacro de incendio: se ensaya la salida cuando no hay humo.
Esquema 2.7 · La escalera de liquidez. Baja escalón a escalón. Los tres primeros revisan tu margen; los dos últimos son alternativas que se comparan entre sí, no un orden obligatorio. La caja de la derecha no es un sexto escalón.
flowchart TD
    S[Imprevisto que pasa el filtro de tres condiciones] --> E1[1 · Fondo de emergencia: para esto existe]
    E1 -->|si no basta| E2[2 · Parar aportaciones a objetivos o inversión: coste 0 €]
    E2 -->|si no basta| E3[3 · Recorte temporal de deseos, con fecha de vuelta]
    E3 -->|si no basta| C{Comparar costes, impuestos, plazo y riesgo}
    C --> E4[4 · Deuda barata y acotada: interés bajo, plazo corto, cuota que cabe, origen de cada cuota conocido]
    C --> E5[5 · Vender inversiones: impuestos, pérdida asumida y efecto en el plan]
    N[Lo que no se hace: tarjeta aplazada, minipréstamos, préstamos sin fecha a gente cercana, rescatar un plan de pensiones por un susto pequeño]
Escalón 1: el fondo de emergencia. Los 900 € salen de ahí y se acabó. Usar el fondo no es un fracaso: es la señal de que funcionó. Hay quien se resiste a tocarlo por no estropear su ahorro y acaba pagando intereses por una avería que ya tenía pagada. Fondo intacto y deuda nueva encima: eso sí es perder.
Escalón 2: parar las aportaciones. Lo que ibas a meter este mes en objetivos o en inversión se queda quieto. No se vende nada, solo se deja de aportar. Es el escalón más barato: no cuesta un euro. Este orden sirve para pagar el susto cuando el colchón no llega. Cómo se repone después el colchón, y en qué orden se recorta un mes corriente con una aportación a la inversión ya en marcha, es otra cosa: lo fija el capítulo 9 (secciones 9.2 y 9.5).
Escalón 3: recorte temporal de deseos. El trabajo ya está hecho desde el capítulo 1, cuando separaste necesidades y deseos: esa columna dice en diez segundos dónde hay margen y dónde no. Temporal, y con fecha de vuelta escrita. Un recorte sin fecha de vuelta es una renuncia que un día pasa factura de golpe.
Escalón 4: deuda barata y acotada, si existe la opción. No basta con que sea barata. Hacen falta cuatro condiciones a la vez: interés bajo, plazo corto, una cuota que cabe en el margen que ya conoces y saber de dónde va a salir cada cuota, mes a mes, hasta la última. Y una línea roja: nunca deuda para tapar deuda. Si el dinero que pides es para pagar otro préstamo, el problema ya no es el imprevisto.
Escalón 5: vender inversiones. No es el último recurso por defecto: se compara con endeudarse antes de decidir. Una inversión también puede caer mientras pagas intereses. Y fíjate en la vuelta que ha dado el capítulo: vender inversiones para pagar una avería es lo que la sección 2.1 enseñaba a evitar. Para eso existe el colchón: para que esa venta, si llega, sea una decisión y no una obligación.
Tabla 2.11 · Lo que no se hace, aunque el día del susto aparezca solo. La columna del centro es el motivo.
| Lo que no se hace | Por qué | Qué hay detrás |
|---|---|---|
| Aplazar el pago de la tarjeta o pasarla a revolving | Es el dinero más caro que vas a encontrar y la cuota pequeña esconde cuánto acabas pagando | El interés se come el problema y lo alarga |
| Minipréstamos rápidos, "dinero al instante" | Lo que se concede en cinco minutos y sin preguntar se cobra en el precio | Coste muy alto |
| Pedir prestado a alguien cercano sin fecha ni importe cerrados | No acaba en un problema de dinero, acaba en un problema con esa persona | Una relación en juego |
| Rescatar un plan de pensiones por un susto pequeño | Se saca dinero de largo plazo para tapar un agujero de corto plazo | Una factura de impuestos (ver la cautela) |
Cautela: rescates y financiación. El curso no trata los planes de pensiones. Basta saber que su rescate tributa en el IRPF como rendimiento del trabajo y que solo se permite en los supuestos que fija la normativa. Si ya hay sobreendeudamiento, una deuda nueva exige revisar el problema completo, no solo conseguir otra cuota.
El día después. Lo que casi nadie hace. Primero, recomponer el escalón gastado antes de volver a aportar a ningún objetivo (cuando haya una aportación a la inversión en marcha, capítulo 9, esa no se toca): con 500 € al mes, los 900 € vuelven en dos meses (900 ÷ 500 = 1,8). Segundo, una pregunta: ¿era imprevisible de verdad? Un coche de segunda mano va a tener averías; la única sorpresa es la fecha. Si se repite, pasa a ser un gasto más, y baja a la radiografía con su casilla y su importe al mes, como el seguro o la revisión. Y tercero, no rehacer el plan entero: un golpe puntual no invalida la estrategia.
Housel lo resume con una idea que atraviesa todo este capítulo: «El mayor punto de fallo con respecto al dinero es fiarse solamente de la nómina para financiar las necesidades de gasto a corto plazo, sin ahorros para crear un margen entre lo que piensas que son tus gastos y lo que podrían llegar a ser en el futuro» (Cómo piensan los ricos, cap. 13). Hay una historia de la Segunda Guerra Mundial que lo ilustra: una unidad de tanques muy bien preparada quedó casi entera fuera de combate porque, durante semanas de espera, unos ratones de campo se habían comido el aislante de los cables. Nadie había pensado en ratones. El colchón también es para eso: para lo que ni siquiera se te ha ocurrido.
De deseo a objetivo
Con el colchón en marcha y el protocolo escrito, aparece lo siguiente: lo que se quiere. En el caso, cambiar de coche; el suyo es de segunda mano y no va a durar siempre. Dicho así, no es un objetivo. Es un deseo. La diferencia cabe en una fórmula:
Cuota mensual = (importe del objetivo − lo ya reservado) ÷ meses que faltan
Si de esa división sale una cuota que cabe en lo que te sobra, tienes un objetivo. Si sale una que no cabe, sigues teniendo un deseo. Con varios objetivos, la suma de todas las cuotas tiene que caber en el disponible que queda después de las obligaciones y del colchón.
Aplicada a lo único cerrado que tiene el caso, el colchón: importe, 3.900 €; cuota, 500 € al mes; fecha, mes 8 (con el escalón del mes 7 de la sección 2.5). Ese objetivo existe.
El coche, en cambio, se queda con la fila vacía, a propósito. Antes de escribir un importe hay que mirar una casilla que ya está llena: los 500 € de cada mes están comprometidos con el colchón durante los ocho meses que vienen.
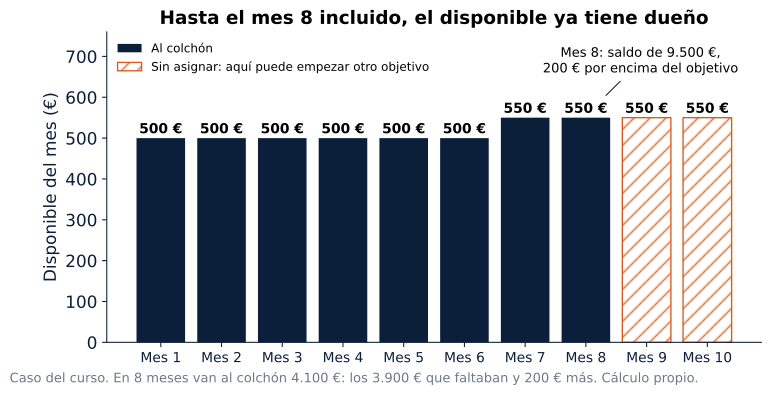
Figura 2.10. Busca la parte rayada: no aparece hasta el mes 9. Hasta el mes 8 incluido, todo el disponible tiene dueño, y en ese mes el colchón llega a 9.500 €. Cualquier importe que se ponga al coche hoy da una cuota que no cabe, no porque el objetivo sea malo, sino porque el dinero ya está puesto en otro sitio.
Los objetivos compiten entre sí, y compiten con el colchón. Descubrirlo es justo la información que se venía a buscar.
Tabla 2.12 · Tres salidas cuando la cuota no cabe. Ninguna hace aparecer dinero; las tres son honestas.
| Salida | Qué cambia | Qué cuesta |
|---|---|---|
| Alargar el plazo | Lo mismo, en más meses, con una cuota más pequeña | Esperar más para tenerlo |
| Bajar el importe | Otro coche, otro precio, otra cuota | Renunciar a parte de lo que querías |
| Esperar | Terminar el colchón y empezar el objetivo después, con la cuota entera libre | Empezar más tarde |
El caso elige esperar, porque el orden de este capítulo no se salta ni cuando hay ganas: primero se protege la base, y las ganas pueden esperar ocho meses. El segundo caso, con su coche nuevo a la vista de todos, eligió tenerlo ahora y pagarlo después. Su orden es otro, y es el suyo.
Esquema 2.8 · De deseo a objetivo. Recorre el camino con tu objetivo más deseado; si acabas en la caja de las tres salidas, no has fracasado, has encontrado tu siguiente decisión.
flowchart TD
    A[Un deseo: quiero...] --> B[Ponerle importe]
    B --> C[Restar lo ya reservado]
    C --> D[Ponerle fecha: meses que faltan]
    D --> E[Cuota = lo que falta ÷ meses]
    E --> F{¿Cabe en el disponible después del colchón y de otros objetivos?}
    F -->|Sí| G[Es un objetivo: se programa la aportación]
    F -->|No| H[Tres salidas: alargar, bajar el importe o esperar]
    H --> E
    G --> I{¿Faltan menos de 3 años?}
    I -->|Sí| J[Ese dinero no va a bolsa]
    I -->|No| K[Se decide en los capítulos de inversión]
La regla de los tres años. Por debajo de tres años, el dinero de un objetivo no va a bolsa. Si necesitas ese dinero en una fecha concreta y cercana, que la bolsa suba y baje deja de ser una molestia y pasa a ser un problema: te puede tocar el año malo justo el mes en que ibas a comprar. A largo plazo la bolsa ha dado de media un rendimiento razonable, pero con un recorrido muy irregular y sin garantizar nada en ningún año concreto. Superar los tres años tampoco convierte una inversión en segura; cuanto menos flexible sea la fecha, más importa proteger el dinero que se va a necesitar.
Ojo con… usar la inversión para cuadrar una cuota imposible. Exigirle a una rentabilidad que te haga llegar a tiempo añade justo el riesgo que un objetivo con fecha no aguanta.
Con esto el caso cierra su plan. Dentro de dos meses tendrá 6.400 € (5.400 + 2 × 500) en esa segunda cuenta del mismo banco, al 0 %, y le parecerá lo más prudente que ha hecho nunca. Queda una pregunta para el capítulo 3: qué le pasa a ese dinero mientras está ahí, quieto.
Párate un momento. Escribe tus objetivos con importe y fecha, aunque sean tres o cinco. Suma sus cuotas y compara el total con lo que te sobra cada mes después del colchón. ¿Cuál empieza hoy y cuál espera?
Lo esencial en una página
Tabla 2.13 · El capítulo en una tabla. Cada fila es una pregunta que el capítulo responde, con su cuenta y su número en el caso del curso.
| Sección | Pregunta | Cuenta o criterio | Caso del curso |
|---|---|---|---|
| 2.1 | ¿Por qué no empezar invirtiendo? | Colchón mínimo → deuda cara → colchón completo → invertir | Sin colchón, una avería de 900 € con el mercado a −12 % obliga a vender (hipótesis) |
| 2.1 | ¿Cuánto puedo usar mañana? | Sin vender, sin perder valor en euros, sin pedir permiso | 9.700 − 1.800 − 2.500 = 5.400 €; 3,3 meses (no 5,7) |
| 2.2 | ¿Cuándo se abre? | Imprevisto + urgente + necesario | De cuatro casos, solo pasa la avería |
| 2.2 | ¿Dónde vive? | 24-48 h, separado, aburrido; tres botes distintos | Cuenta corriente al 0 %; anuales, 180 €/mes aparte |
| 2.3 | ¿De cuántos meses? | Cinco preguntas sobre tu vida; meses × gasto real | 0-1-0-0-1; elige 6 meses (esencial: 6.060 €) |
| 2.4 | ¿Qué hago con mis deudas? | Apuntar → interés → acelerar o no | Portátil al 0 %: no se adelanta (ahorro 0 €). Segundo caso: avalancha 1.992 €, bola 2.119 €, 36 meses los dos |
| 2.5 | ¿Cuándo lo tendré? | Objetivo = meses × gasto; calendario mes a mes | 9.870 → 9.600 → 9.300 €; 455 → 500 → 550 €/mes; faltan 3.900 €; mes 8 |
| 2.6 | ¿Y si llega el golpe? | Escalera de liquidez escrita en frío | 900 € del fondo; se repone en 2 meses |
| 2.6 | ¿Cuándo empiezo lo que quiero? | Cuota = importe ÷ meses; si no cabe, alargar, bajar o esperar | El coche espera; en dos meses, 6.400 € en la segunda cuenta |
Esquema 2.9 · Del dato a la decisión. Los cuatro verbos del capítulo, en el orden en que se aplican.
flowchart LR
    A[Separar: colchón, anuales y objetivos] --> B[Dimensionar: tus meses × tu gasto real]
    B --> C[Ordenar: deudas, aportaciones y prioridades]
    C --> D[Revisar: cuando cambian ingresos, gastos o coberturas]
    D -. y al usar el colchón, reponerlo primero .-> A
Glosario
| Término | Qué significa en este curso |
|---|---|
| Colchón o fondo de emergencia | Dinero utilizable, separado, que solo se abre si un gasto es imprevisto, urgente y necesario a la vez. |
| Colchón mínimo | Primera capa de la secuencia: cubre los sustos pequeños más probables mientras se ataca la deuda cara. |
| Dinero utilizable (líquido) | El que puedes tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie. |
| Meses de cobertura | Dinero utilizable ÷ gasto mensual real. |
| Provisión de gastos anuales | Bote donde se aparta cada mes la parte de los pagos conocidos que no llegan cada mes. |
| Cuota de provisión | (Importe del recibo − lo ya reservado) ÷ meses que faltan para el cargo. |
| Tu número de meses | Los meses de gasto real que decides cubrir, a partir de cinco preguntas sobre tu vida. |
| Gasto esencial | Lo que habría que seguir pagando si faltara el ingreso: necesidades y cuotas de deuda. |
| TIN | Tipo de interés nominal del contrato. |
| TAE | Tasa anual equivalente: el coste anual que permite comparar ofertas, con el efecto de cuándo se pagan los intereses y algunas comisiones. |
| Deuda cara | La que tiene un interés lejos del cero; no hay un porcentaje universal que la defina. |
| Tarjeta revolving | Tarjeta de las que se pagan a plazos: se elige cuánto se paga cada mes y el resto genera intereses. |
| Avalancha | Pagar los mínimos de todas las deudas y llevar el extra a la de mayor interés. |
| Bola de nieve (método de deudas) | Pagar los mínimos de todas las deudas y llevar el extra a la de menor saldo. No confundir con la imagen de la bola de nieve del capítulo 4, que explica el interés compuesto. |
| Efecto tijera | Bajar el gasto reduce el colchón necesario y aumenta lo que se puede aportar a la vez. |
| Escalera de liquidez | Orden, decidido de antemano, del que sale el dinero ante un imprevisto. |
| Objetivo financiable | Deseo con importe, fecha y una cuota que cabe en el disponible. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. La primera, la tercera y la octava llevan números, siempre los tuyos y con las fórmulas o las herramientas del capítulo.
1. Tu número y tu fecha (40 minutos, con las herramientas). Responde las cinco preguntas de Tu número de meses con la respuesta verdadera, no la cómoda, y apunta tus meses y por qué. Después, en el Plan de seguridad y objetivos, mete tu gasto real (el de la radiografía del capítulo 1), tus meses, tu dinero utilizable y lo que te sobra cada mes. Si sabes que algún gasto va a cambiar pronto (una cuota que termina, por ejemplo), haz aparte, a mano, el calendario mes a mes como en la Figura 2.8. Qué se busca: que salgas con un importe y una fecha tuyos, y que veas si la fecha de la herramienta y la de tu calendario coinciden y por qué.
2. La prueba de las tres condiciones. Abre tu Calculadora de patrimonio neto y haz una sola pasada por la lista de lo que tienes. Marca solo las líneas que podrías tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso. Luego repasa ese saldo y descuenta lo que ya tiene destino (recibos próximos, vacaciones pagadas). Qué se busca: que tu colchón de hoy sea un número que puedes defender, no el total del patrimonio.
3. El calendario de recibos de tu casa. Pregunta en casa o repasa el correo y la app del banco: ¿qué recibos grandes llegan en los próximos doce meses? Para cada uno, anota importe, mes de cargo y cuánto hay ya apartado. Calcula su cuota de provisión con la fórmula de la sección 2.2. Qué se busca: descubrir si algún recibo está tan cerca que dividir entre doce ya no te sirve, y evitar que el año que viene vuelva a parecer una emergencia.
4. El 0 % al microscopio. Busca una oferta real de financiación al 0 % (en una tienda física o en internet; no hace falta anotar la marca) o el contrato de una que tengas. Busca tres cosas: el precio si se paga al contado, la suma de todo lo que pagarías financiado y si hay seguro, comisión o condición escondida. Qué se busca: comprobar con euros, y no con porcentajes, si ese cero lo es de verdad.
5. El dato oficial, con su fecha. En la web del Banco de España, busca las estadísticas de tipos de interés de los préstamos al consumo y de las tarjetas de crédito de pago aplazado. Anota la cifra más reciente de cada uno y su fecha, y compárala con el interés de tus propias deudas (o con el 21,5 % del segundo caso). Qué se busca: poner un dato real y fechado al lado de "deuda cara", y comprobar que estas cifras cambian con el tiempo.
6. Dos listas de tus deudas. Ordena tus deudas dos veces: una por interés, de mayor a menor, y otra por saldo, de menor a mayor. Pregúntate con honestidad qué te falla más, la constancia o la eficiencia. Elige un método, apunta el orden y la fecha en que lo revisarás. Qué se busca: que elijas sabiendo lo que cuesta cada método en tu caso, no por lo que diga una regla.
7. Tu escalera en frío. Abre Cuando llega el golpe, baja a la escalera de liquidez y escribe al lado de cada escalón lo tuyo: cuánto hay hoy en tu fondo, qué aportaciones pausarías, qué tres deseos recortarías y durante cuántos meses, y qué condiciones tendría que cumplir una deuda para que la aceptaras. Guárdalo donde lo encuentres con prisa y con el móvil en la mano. Qué se busca: diez minutos hoy para no tener que decidir nada el día del susto.
8. Un deseo puesto a prueba. Elige la compra que más te apetece para los próximos dos años. Ponle importe y fecha y calcula su cuota. ¿Cabe en lo que te sobra después del colchón? Si no cabe, escribe cuál de las tres salidas eliges y por qué. Qué se busca: que veas que tus objetivos compiten entre sí y con tu colchón, y que eso es información, no un suspenso.
Herramientas del capítulo
Todas están en el sitio del curso. Abren con el caso del curso; con «Introduce tus datos» pasan a ser las tuyas. Se guardan solo en tu navegador, no se envían a ningún servidor y se borran con «Borrar mis datos». Cada una descarga su informe.
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Calculadora de patrimonio neto (capítulo 1) · despertar-financiero.netlify.app/m1/patrimonio | Repasar línea a línea qué parte de lo que tienes es dinero utilizable | Sección 2.1 y actividad 2 |
| 2 | Cuando llega el golpe · despertar-financiero.netlify.app/m2/imprevisto | Parte de arriba: el filtro de tres condiciones con cuatro ejemplos. Parte de abajo: la escalera de liquidez, lo que no se hace y el día después | Secciones 2.2 y 2.6, actividad 7 |
| 3 | Radiografía financiera (capítulo 1) · despertar-financiero.netlify.app/m1/radiografia | Ver tus anuales prorrateados y encontrar las cuotas que ya no piensas como deuda | Secciones 2.2 y 2.4 |
| 4 | Tu número de meses · despertar-financiero.netlify.app/m2/tu-numero | Responder las cinco preguntas, obtener un rango orientativo y pasar los meses a euros sobre tu gasto real | Sección 2.3 y actividad 1 |
| 5 | Plan de seguridad y objetivos · despertar-financiero.netlify.app/m2/plan-seguridad | Calcular el objetivo del colchón y los meses para completarlo; simular deudas con interés y repartir el disponible entre objetivos | Secciones 2.4 a 2.6, actividades 1 y 8 |
| 6 | La escalera de seguridad · despertar-financiero.netlify.app/m2/escalera | Ver tu colchón por peldaños y lo que falta para el siguiente | Sección 2.5 |
Orden recomendado: primero la calculadora de patrimonio, para saber tu dinero utilizable; después el filtro de Cuando llega el golpe; luego Tu número de meses; y al final el Plan de seguridad y objetivos con la escalera. Dos avisos de uso: el Plan de seguridad y objetivos trabaja con gasto y aportación constantes (si sabes que tu gasto va a cambiar, completa la fecha con un calendario hecho a mano), y el campo de disponible se rellena a mano, no se calcula desde tus ingresos.
Para saber más
- George S. Clason, El hombre más rico de Babilonia. La parábola de "págate primero a ti mismo" y las siete reglas para llenar la bolsa. De aquí sale la cita de la sección 2.5 (cap. 2, «El hombre más rico de Babilonia»). La décima parte que propone es del libro; el curso trabaja con la cifra de cada presupuesto.
- James Clear, Hábitos atómicos. Por qué la transferencia automática aguanta y la fuerza de voluntad no: un hábito se sostiene cuando el entorno lo hace fácil y la decisión desaparece. Solo para la mecánica del hábito, no para contenido financiero.
- Morgan Housel, Cómo piensan los ricos. 18 claves imperecederas sobre riqueza y felicidad (título original The Psychology of Money; publicado también como La psicología del dinero), traducción de Arnau Figueras Deulofeu, Planeta, 2021. Capítulos 5 («Hacerse rico frente a conservar la riqueza»), 10 («Ahorrar»), de donde salen la cita de la sección 2.1 y la idea de la eficiencia de la 2.5, y 13 («El margen de error»), de donde salen la cita y los ratones de la sección 2.6.
- Burton G. Malkiel, Un paseo aleatorio por Wall Street, capítulo 12: ejercicio 1, «Reúna las provisiones necesarias» (el ahorro regular como motor), y ejercicio 2, «Que no le cojan con las manos vacías», el de las reservas en efectivo y los seguros. Sus cifras son de Estados Unidos: vale el razonamiento, no los importes.
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre ahorro, fondo de emergencia y deuda, útil como segunda explicación de este capítulo.