Capítulo 5 · Módulo 5 · ¿Qué puede salir mal? ¿Es para mí?
Riesgo, volatilidad y psicología financiera
El capítulo 4 terminó con una advertencia: la curva de cualquier simulación sale lisa, y la de verdad no sube en línea recta. Este capítulo enseña la de verdad. Usa datos reales, los de un índice de bolsa mundial durante casi veintidós años, con sus caídas, sus meses en rojo y sus recuperaciones. El caso del curso sigue sin invertir: mira todo esto desde fuera, con su colchón aparte, y lo que ve le sirve para decidir antes de tener dinero dentro. No hacen falta más cuentas que una resta, un porcentaje y una división. Al terminar sabrás leer una caída, distinguir de qué tipo es cada riesgo y tendrás escrita una regla tuya para el día que el número salga en rojo.
De dónde venimos
Vuelve a lo que viste en el capítulo 4. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta.
1. Las gráficas del capítulo 4 subían siempre, sin un bache. ¿Qué hacían que la realidad no hace?
Si has llegado a…
…a que aplicaban el mismo porcentaje todos los años, has visto la trampa. Un 7 % constante dibuja una curva lisa porque nunca hay un año malo. En la realidad, un índice puede subir un 20 % un año y caer un 40 % el siguiente. La media de muchos años puede parecerse a la del modelo, pero el camino es otro, y el camino es lo que vive quien tiene el dinero dentro. Es la sección 5.1.
2. Dos recorridos con la misma media: uno no gana nada los cinco primeros años y luego crece al 7 %; el otro crece al 5,6 % todos los años. ¿Acaban igual?
Si has llegado a…
…a que no, tienes la clave del capítulo. Con 300 € al mes de ejemplo y veinticinco años, el mal arranque acababa en 228.975 € y el 5,6 % constante en 195.558 €. Con aportaciones, importa cuándo llega cada año bueno y cada año malo, no solo la media. Las secciones 5.2 y 5.5 lo ven con datos reales.
3. En el capítulo 4, ¿en qué tramo era más fácil abandonar y por qué?
Si has llegado a…
…al principio, cuando en cinco años el tiempo solo ponía unos 3.500 € y lo que había casi no se separaba de lo puesto, has dado con el primer momento delicado. Ahora piensa en el segundo: si cuesta seguir cuando la curva sube despacio, ¿qué pasará cuando baje? Ese es el tema entero de este capítulo.
4. Imagina que llevas cinco años aportando cada mes y lo que tienes vale menos que lo que has puesto. ¿Qué harías?
Si has llegado a…
…a una respuesta rápida ("aguantaría", "lo sacaría todo"), apúntala tal cual. No hay respuesta buena: lo interesante es comprobar si la has vivido o la supones. La sección 5.4 vuelve sobre ella y la 5.7 te pide que la conviertas en una regla escrita.
5. ¿Por qué el capítulo 4 insistía en que la banda del 6, 7 y 8 % no es un suelo?
Si has llegado a…
…a que son tres hipótesis y no todo lo que puede pasar, vas bien. Una trayectoria real puede pasar años por debajo de la banda, por arriba o entrando y saliendo. Lo que la banda no enseña es la parte del camino en la que lo que tienes está por debajo de lo que llegaste a tener. A esa distancia se le pone nombre en la sección 5.1.
6. Si mañana leyeras que la bolsa ha subido más de un 20 % este año, ¿qué te pasaría por la cabeza?
Si has llegado a…
…a "me lo estoy perdiendo", es lo normal. El titular de una subida llama a entrar con la misma fuerza con la que el de una caída llama a salir. Las dos llamadas tienen algo en común: llegan cuando lo que anuncian ya ha pasado. Es la sección 5.6.
El puente. El capítulo 4 enseñó qué hace el tiempo con un dinero que se queda dentro. Este enseña lo que pasa mientras tanto: los años en rojo, las caídas que nadie sabe cuánto van a durar y las decisiones que se toman con el número delante. La teoría ya la tienes. Ahora viene la parte difícil, que es sostenerla.
Qué vas a aprender
Al terminar el capítulo sabrás:
- leer la caída de una inversión como distancia a su máximo anterior y calcular cuánto tiene que subir para volver;
- distinguir entre lo que hace el precio, lo que vale tu cartera y lo que has puesto, sin mezclar las tres cosas;
- comprobar con datos reales por qué esperar a que caiga para entrar sale caro;
- separar los tres riesgos de una inversión (que quiebre, que el mercado oscile y lo que hagas tú) y saber qué reduce cada uno;
- reconocer cuatro errores de conducta y el titular que los dispara;
- escribir en frío una regla para el día que caiga, con sus excepciones, y distinguir una caída de precio de un cambio en tu situación.
Mapa del capítulo
Esquema 5.1 · El capítulo en una imagen. Mira las tres ramas: la primera mide lo que hace el mercado; la segunda, qué decisiones hay delante; la tercera, cómo se toman. El capítulo avanza de fuera (el índice) hacia dentro (tú).
mindmap
  root((Riesgo, volatilidad y psicología))
    Lo que hace el mercado
      5.1 La media no dibuja el recorrido
      5.2 Lo que enseñan las crisis históricas
    Las decisiones
      5.3 Esperar a que baje también es decidir
      5.4 Tres riesgos, y el tercero eres tú
      5.5 Tres respuestas a la misma caída
    Cómo se toman
      5.6 Cuando el miedo cambia de dirección
      5.7 Una regla útil se escribe antes
De dónde salen los datos de este capítulo. Todos los casos usan la serie mensual del índice MSCI World, una cesta con las empresas grandes de los países desarrollados medida en una sola cifra: precio en dólares, cierres de mes, sin dividendos, de agosto de 2004 a julio de 2026, tomada de Investing.com y conciliada con la serie oficial de MSCI el 20 de octubre de 2026. Es la misma serie que usa el simulador del curso. Los saldos en euros son un modelo: siguen la variación del índice con el cambio de divisa fijo, sin costes ni impuestos, y no son la rentabilidad de ninguna inversión real en euros. Con los dividendos reinvertidos, una cartera habría ido algo por encima. Y como son cierres de mes, las caídas salen algo menores que con cierres diarios: la de 2007-2009 es del 55,4 % con datos mensuales y del 57,82 % con datos diarios (del 31 de octubre de 2007 al 9 de marzo de 2009, según la serie oficial). Lo que pasó en este periodo no garantiza que se repita.
5.1 · La media no dibuja el recorrido
La idea en una frase: la media de muchos años te dice adónde llegas; la distancia al último máximo te dice por dónde pasas, y eso es lo que se vive por dentro.
Empecemos por el final. De agosto de 2004 a julio de 2026, el MSCI World se multiplica por 4,69. En el modelo del curso, 10.000 € que siguieran al índice pasarían a 46.948 €. Vista así, desde lejos, la línea casi parece una rampa.
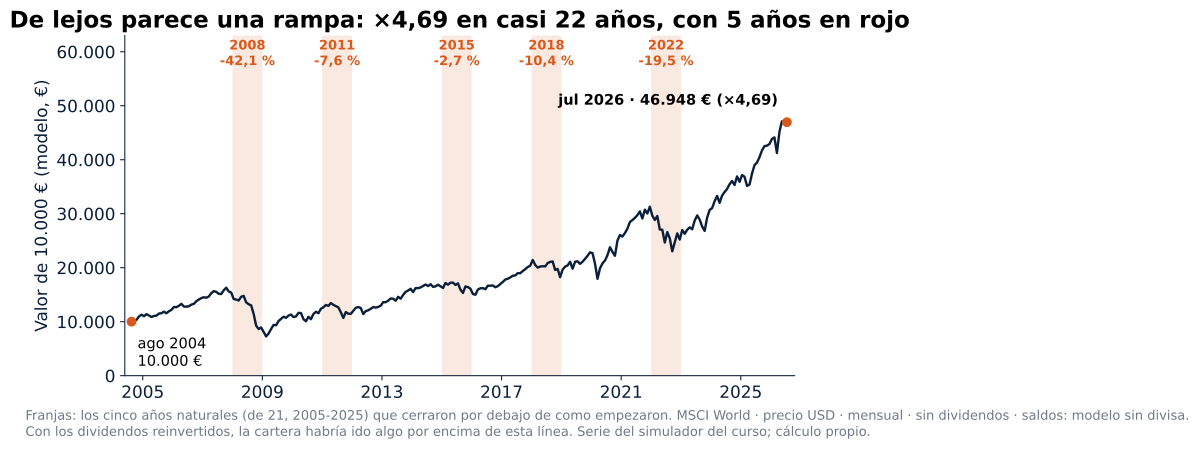
Figura 5.1. Mira primero la línea entera y después las franjas. La línea sube; las franjas marcan los años que cerraron peor de como empezaron. Son cinco de veintiuno, y uno de ellos se llevó más de un 40 %. De lejos no se ven; de cerca son años enteros.
Un año natural es una foto que se hace el 31 de diciembre. Si rebobinas la cinta año a año, desde el final hacia atrás, y te paras solo en los que acabaron en negativo, sale esto:
Tabla 5.1 · Los cinco años en rojo (2005-2025). Fíjate en la última fila: el peor año está al principio de la serie, y la línea de la Figura 5.1 sigue pareciendo una rampa.
| Año | Variación del índice en el año |
|---|---|
| 2022 | −19,5 % |
| 2018 | −10,4 % |
| 2015 | −2,7 % |
| 2011 | −7,6 % |
| 2008 | −42,1 % |
Pasa como con la temperatura media de un sitio. Que la media anual de una ciudad sea de 15 grados no te dice si vas a pasar frío en enero ni calor en agosto. Para hacer la maleta no sirve la media: sirve saber cuánto se aleja de ella cada mes. Con una inversión ocurre lo mismo. La media de muchos años sirve para saber adónde se suele llegar; para saber si aguantarías el viaje hace falta mirar los meses malos.
Volatilidad y riesgo no son lo mismo
La volatilidad es cuánto se mueve el valor de algo de un mes a otro, hacia arriba y hacia abajo. El riesgo es más amplio: incluye perder dinero para siempre, necesitarlo justo cuando ha caído o abandonar un plan que no puedes sostener. Una oscilación que se recupera no es lo mismo que una pérdida definitiva, pero en el momento de la caída nadie sabe de cuál de las dos se trata. La sección 5.4 separa los tres riesgos.
La distancia al máximo
Lo que se siente cuando una inversión baja tiene nombre: drawdown, en castellano caída desde máximos. Es la distancia entre donde está hoy y el punto más alto al que llegó antes. Si lo más alto que viste fue 100 y hoy está en 80, estás un 20 % por debajo, aunque sigas por encima de lo que pusiste al principio. Es una medida del precio, no de lo que has ganado ni de lo que has aportado.
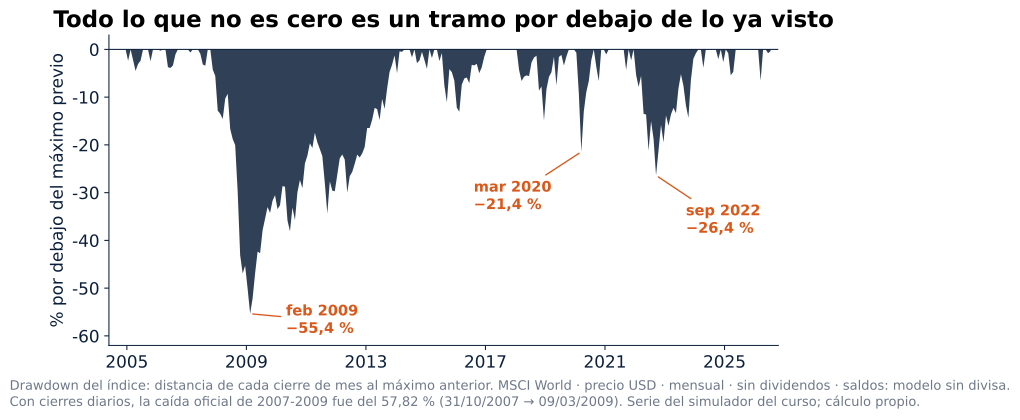
Figura 5.2. Es el índice de la Figura 5.1 visto de otra forma: cero cuando está en máximos y hacia abajo cada vez que se aleja de su pico. Todo lo que no es cero es un tramo en el que alguien estaba por debajo de un número que ya había visto. Mira la profundidad del agujero de 2008 y compárala con los de 2020 y 2022.
Una lupa sobre 2022. En diciembre de 2021 el índice marca su máximo. En septiembre de 2022 está un 26,4 % por debajo. Los 10.000 € de 2004 del modelo, que en diciembre de 2021 eran 31.297 €, en septiembre de 2022 son 23.036 €: 8.261 € menos en nueve meses. El índice no vuelve al máximo de diciembre de 2021 hasta febrero de 2024: 26 meses por debajo.
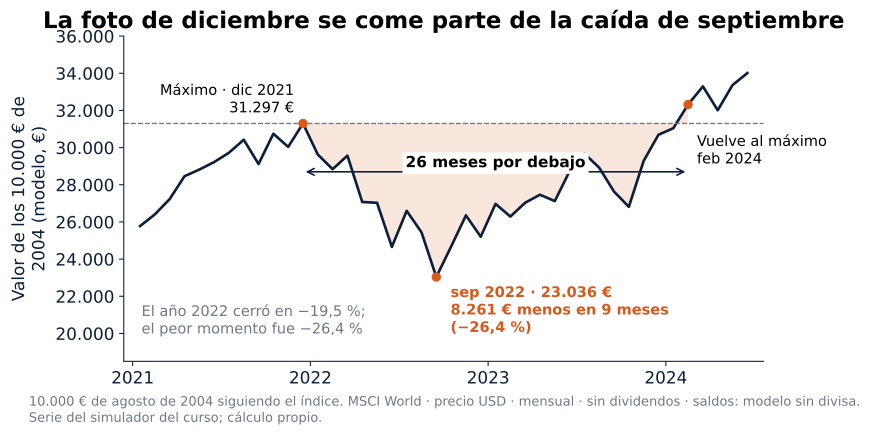
Figura 5.3. Mira la zona sombreada: son los 26 meses en los que el valor estaba por debajo del máximo de diciembre de 2021. Y lee el texto de abajo: el año se cerró en −19,5 %, pero el peor momento fue −26,4 %. La foto del 31 de diciembre no recoge la caída que se vivió en septiembre.
Hay tres números que suelen mezclarse cuando se habla de una caída, y cada uno contesta una pregunta distinta:
Tabla 5.2 · Tres medidas que no se mezclan. Lee la columna central: ninguna de las tres contesta la pregunta de las otras dos.
| Medida | Qué pregunta contesta | Ejemplo del capítulo |
|---|---|---|
| Variación en el año | ¿Cómo acabó el año natural respecto a como empezó? | 2022: −19,5 % |
| Caída desde máximos | ¿A qué distancia estoy del punto más alto que llegué a ver? | Peor momento de 2022: −26,4 % |
| Valor frente a aportado | ¿Lo que tengo vale más o menos que lo que he puesto? | Sección 5.2: 5.100 € puestos que valen 3.162 € |
Perder y recuperar no son simétricos
Si algo cae un 50 % y luego sube un 50 %, no vuelve al punto de partida. De 100 pasa a 50, y de 50, un 50 % más es 75. Para volver a 100 hace falta duplicar: subir un 100 %. Cuanto más hondo es el agujero, más cuesta salir.
Formulario:
- Caída desde máximos: d = 1 − valor actual ÷ máximo previo
- Subida necesaria para volver al máximo: 1 ÷ (1 − d) − 1
Tabla 5.3 · Lo que hay que subir para volver. Compara las dos columnas: la de la derecha crece mucho más deprisa que la de la izquierda.
| Caída desde el máximo | Subida necesaria para volver |
|---|---|
| 10 % | 11 % |
| 20 % | 25 % |
| 30 % | 43 % |
| 40 % | 67 % |
| 50 % | 100 % |
| 2020: 21,44 % | 27,3 % |
| 2022: 26,4 % | 35,9 % |
| 2007-2009: 55,4 % | 124 % |
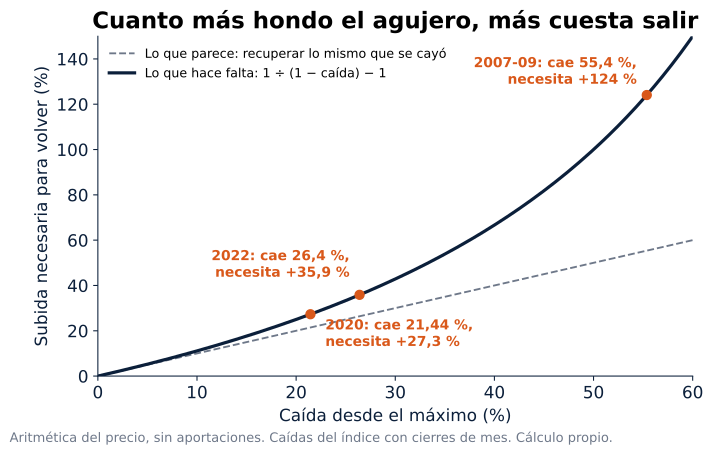
Figura 5.4. La línea discontinua es lo que parece intuitivo: que para recuperar un 30 % baste con subir un 30 %. La línea continua es lo que hace falta de verdad. Hasta un 10 % casi coinciden; a partir de ahí se separan, y en el agujero de 2008 la distancia es enorme.
Ojo con… mirar el saldo para medir la caída. Si sigues aportando cada mes, el saldo puede subir aunque el precio siga cayendo, porque entra dinero nuevo. Para saber cuánto ha caído lo que tienes, mira el precio (el índice, o el valor de cada participación), no el total de la cuenta.
El caso del curso. El titular del caso mira la Figura 5.1 y lo tiene claro: "Si sé que acaba así, yo aguantaría lo que viniera". Lo dice alguien que nunca ha visto un número en rojo con dinero suyo dentro. Puede que tenga razón. Lo que ya sabe, después de esta sección, es qué significa aguantar: pasarse 26 meses mirando un número más bajo que el que ya había visto, sin saber que iban a ser 26.
Morgan Housel le da la vuelta a la forma de mirar esos meses: «Lo mismo ocurre con las inversiones, donde la volatilidad es casi siempre una tarifa, no una multa» (Cómo piensan los ricos, cap. 15). Una multa es el castigo por haber hecho algo mal, y lo natural es intentar evitar la siguiente. Una tarifa es el precio de entrada de algo que se quiere. La caída no avisa de que te hayas equivocado; es lo que cuesta estar dentro. Housel añade que no hay garantía de que la entrada merezca la pena.
Párate un momento. Piensa en la cifra más alta que llegó a tener tu cuenta, tu nómina o cualquier cosa tuya que se mueva. Si hoy estuviera un 26 % por debajo, ¿cuántos meses podrías mirarla sin hacer nada?
5.2 · Lo que enseñan las crisis históricas
La idea en una frase: quien empieza en el peor momento y sigue aportando sale del agujero antes de lo que parece, y lo que decide si sale es no vender.
Si miras la caída que viene después, el peor mes de la serie para empezar es octubre de 2007. El índice está en lo más alto que había llegado nunca. Desde ahí baja durante dieciséis meses. En febrero de 2009 está un 55,4 % por debajo de ese máximo: más de la mitad. No vuelve al máximo hasta abril de 2014, seis años y medio después del pico.
Elegir a propósito el peor caso tiene una ventaja: si lo que se aprende aguanta ahí, aguanta casi en cualquier otro. Veamos a dos personas que empiezan ese mismo mes.
Supuesto del ejemplo: una persona empieza en octubre de 2007 con 300 € y mete 300 € cada mes (un ejemplo, no el presupuesto del caso del curso). Otra mete 10.000 € de golpe ese mismo mes y no añade nada.
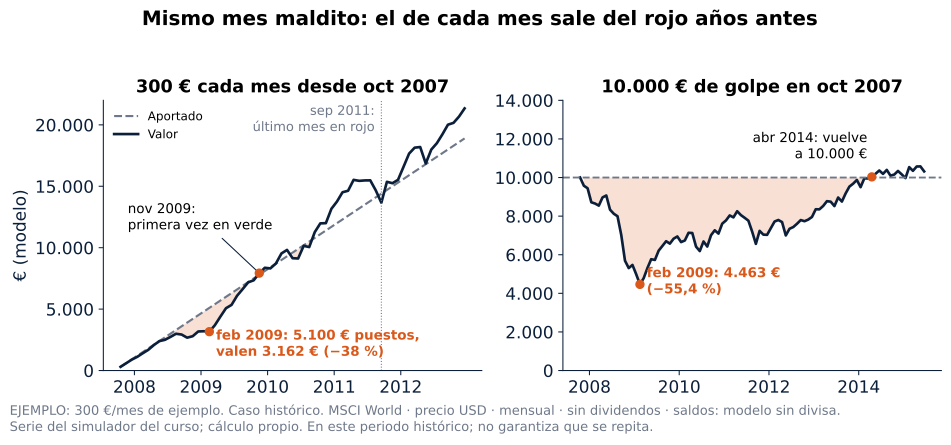
Figura 5.5. Compara dónde sale cada línea de la zona sombreada. A la izquierda, la de 300 € al mes está en verde por primera vez en noviembre de 2009, aunque entra y sale del rojo hasta septiembre de 2011. A la derecha, los 10.000 € de golpe no vuelven a 10.000 € hasta abril de 2014.
Tabla 5.4 · El mismo mes maldito, dos formas de entrar. Fíjate en la fila de febrero de 2009: el que entra cada mes pierde un 38 % de lo puesto cuando el índice ha perdido un 55,4 %.
| Momento | 300 € cada mes desde oct 2007 | 10.000 € de golpe en oct 2007 |
|---|---|---|
| Feb 2009, el fondo del agujero | 5.100 € puestos, valen 3.162 € (−1.938 €, −38 %) | 10.000 € puestos, valen 4.463 € (−55,4 %) |
| Primera vez en verde | Nov 2009: 7.800 € puestos, valen 7.931 € | Abr 2014: vale 10.032 € |
| Último mes en rojo | Sep 2011 | Jun 2016: después de abril de 2014 todavía vuelve por debajo de 10.000 € varias veces |
| Jul 2026 | 67.800 € puestos, valen 182.772 € | 10.000 € puestos, valen 28.816 € |
¿Por qué sale antes el que mete 300 € al mes? Porque mientras el índice cae, cada aportación compra más barato que la anterior. Cuando el índice se recupera, lo comprado en el fondo del agujero es lo primero que sube por encima de lo que costó. El que entró de golpe compró todo en el pico y tiene que esperar a que el índice vuelva entero a ese pico.
Pero fíjate en lo que tienen en común. Las dos personas empezaron en el mismo mes. Lo que acortó el agujero de la primera fue seguir metiendo dinero mientras caía. Y lo que decidió que las dos salieran fue lo mismo: no vender en febrero de 2009. Empezar en el peor mes no te hunde; lo que te hunde es salir en el peor mes.
Ojo con… leer aportar cada mes como un seguro. No evita las pérdidas ni garantiza un beneficio: en febrero de 2009 la persona que aportaba cada mes había perdido el 38 % de lo que había puesto, después de dieciséis meses cumpliendo. Lo que hace es repartir las compras a precios distintos. Y es dinero que entra en algo cuyo futuro sigue siendo incierto.
Una caída que duró ocho meses
No todas las caídas son así. Otro caso, contado como un diario, mes a mes y sin mirar el final.
Supuesto del ejemplo: alguien empieza en diciembre de 2019 con 300 € y mete 300 € cada mes (ejemplo, no el presupuesto del caso del curso). Ese mes el índice está en el punto más alto de su historia.
Tabla 5.5 · El diario de 2020. Lee la tabla tapando las filas de abajo con la mano y bájala de una en una: es lo que veía alguien entonces.
| Mes | Puesto | Vale | Qué se sabía ese mes |
|---|---|---|---|
| Dic 2019 | 300 € | 300 € | El índice marca máximo |
| Ene 2020 | 600 € | 598 € | Ya por debajo, por poco. Las noticias hablan de un virus lejano |
| Feb 2020 | 900 € | 847 € | En rojo antes de que nadie hable de confinamiento |
| Mar 2020 | 1.200 € | 1.033 € | Confinamiento. 167 € menos de lo puesto en tres meses; el índice, un 21,4 % por debajo del máximo |
| Abr 2020 | 1.500 € | 1.444 € | Sigue en rojo. ¿Se ha comprado en el fondo o en mitad de la bajada? |
| May 2020 | 1.800 € | 1.811 € | En verde |
| Ago 2020 | — | — | El índice supera el máximo de diciembre: ocho meses desde el pico |
En marzo de 2020, quien tenía en la cabeza 2008 podía pensar que aquello iba a durar dieciséis meses de bajada y seis años y medio hasta recuperar el máximo. Nadie podía decirle si era otro 2008 o no. Esa misma persona, si siguió aportando, en julio de 2026 tiene 38.115 € con 24.000 € puestos.
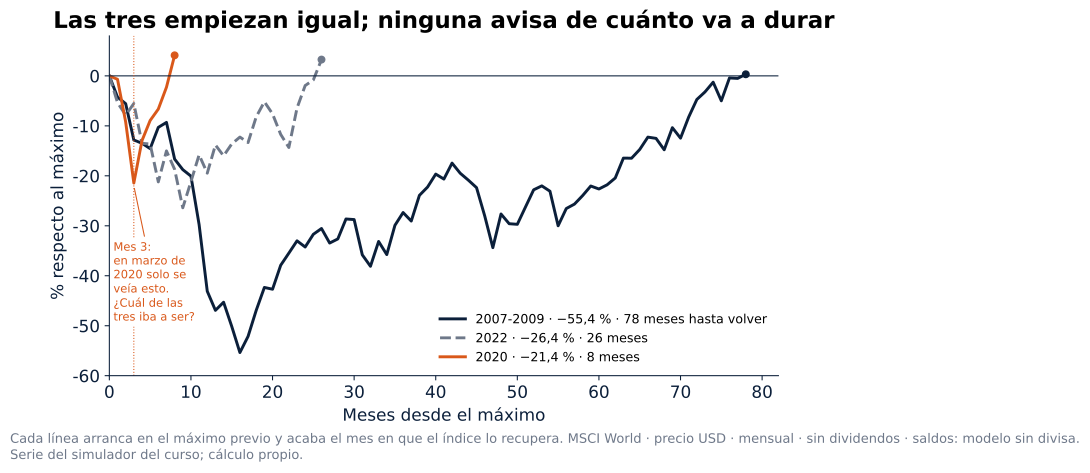
Figura 5.6. Las tres líneas arrancan en su máximo y acaban el mes en que el índice lo recupera. Mira el mes 3, la línea de puntos: las tres están en una zona parecida. Desde ahí, una tarda 8 meses en volver, otra 26 y otra 78. En el mes 3 no había forma de saber cuál tocaba.
Error frecuente: leer una crisis sabiendo el final. Hoy se sabe que febrero de 2009 fue el fondo y que en marzo de 2020 quedaban cinco meses para recuperar el máximo. Quien lo vivía solo sabía lo que había pasado hasta ese mes. Una crisis histórica sirve para comprobar cómo habría funcionado un procedimiento en ese periodo; no dice cuánto durará la siguiente ni garantiza que se recupere una inversión concreta.
Párate un momento. Vuelve a la fila de febrero de 2009 de la Tabla 5.4: 5.100 € puestos que valen 3.162 €, después de dieciséis meses cumpliendo. Sin pensar en cómo acaba la historia, ¿qué habrías hecho ese mes?
5.3 · Esperar a que baje también es decidir
La idea en una frase: quedarse fuera esperando una caída suele costar más que la caída misma, porque esperar a que baje no te protege de la caída: te protege de la subida.
Después de ver dos caídas seguidas, una del 55,4 % y otra de ocho meses, la pregunta sale sola: si la bolsa cae, ¿no es más listo esperar a que caiga y entrar abajo? Tiene sentido. Vamos a darle a esa idea todas las ventajas.
Hipótesis del ejemplo: alguien puede apartar 300 € al mes desde enero de 2013 hasta julio de 2026 (ejemplo, no el presupuesto del caso del curso). Todas las versiones de esta persona ponen lo mismo de su bolsillo: 48.900 €. El dinero que espera está en la cuenta al 0 %. Solo cambia cuándo entra.
Esquema 5.2 · La regla del que espera. Sigue las flechas: la regla parece completa, pero todo depende de la caja del rombo.
flowchart LR
    A[Cada mes: 300 € a la cuenta] --> B{¿El índice ha caído un X % desde su máximo?}
    B -->|No| A
    B -->|Sí| C[Mete de golpe todo lo guardado]
    C --> D[A partir de ahí invierte cada mes]
Cuatro maneras de hacerlo, y cada una suena más prudente que la anterior:
Tabla 5.6 · La escalera de las cuatro esperas. Lee la última columna de arriba abajo: cuanto más prudente suena la espera, peor sale.
| Quién | Cuándo entra | Lo que mete al entrar | Valor en jul 2026 | Frente al que no espera |
|---|---|---|---|---|
| No espera | Desde el primer mes | 300 € cada mes | 105.470 € | — |
| Espera una caída del 20 % | Mar 2020, siete años después, en el mínimo exacto del COVID | 26.100 € | 103.707 € | −1.763 € |
| Espera una caída del 25 % | Sep 2022 (en 2020 la caída se quedó en el 21,4 %) | 35.100 € | 90.721 € | −14.749 € |
| Espera una caída del 30 % | Nunca: desde 2013 el índice no cayó un 30 % | — | 48.900 € en la cuenta | −56.570 € |
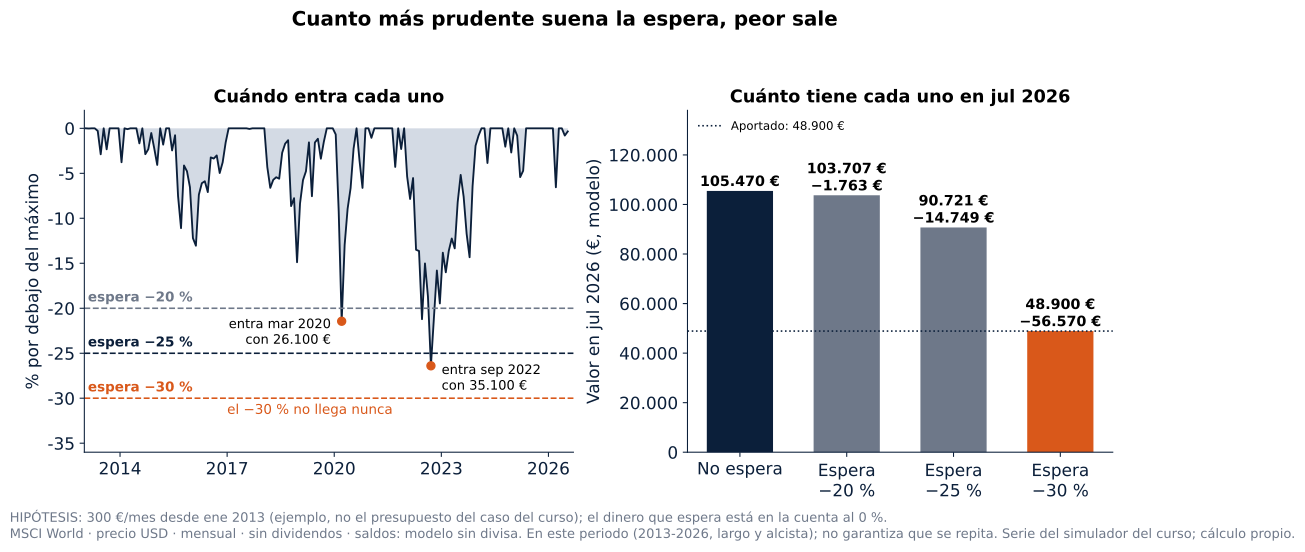
Figura 5.7. A la izquierda, cuánto se aleja el índice de su máximo desde 2013 y las tres líneas de espera: solo dos se tocan, y la del 30 % nunca. A la derecha, lo que tiene cada uno al final. Fíjate en el segundo: compró en el mínimo exacto de 2020, que es lo que todo el mundo querría hacer, y aun así acaba por detrás del que no pensó.
Y eso que a los que esperan se les ha dado el mejor guion posible: el del 20 % y el del 25 % entraron justo en el mes más bajo de su caída. En la vida real nadie sabe que es el mes más bajo hasta mucho después. Mientras esperaban su caída, los 300 € del que no esperaba llevaban años subiendo con el índice. Cuando llegó el descuento, ya no era lo bastante grande para compensar.
Ninguno de los tres que esperaban hizo una locura. Ninguno vendió nada ni perdió un euro de lo que puso. Y aun así, tres de cuatro acaban por detrás. A dos de ellos el mercado les dio exactamente lo que pedían. El problema no estuvo en el mercado.
Ojo con el alcance. El periodo 2013-2026 fue largo y alcista. En otro periodo, con una caída grande al principio, una espera podría salir mejor. Lo que este caso enseña no es que esperar siempre pierda, sino que esperar también es una decisión con consecuencias, y que esas consecuencias no se ven en la cuenta: el saldo del que espera no baja nunca, y eso lo hace parecer seguro.
Jason Zweig resume la actitud contraria a esperar el mínimo perfecto en su presentación de Benjamin Graham: «El inversor inteligente es un realista que vende a optimistas y compra a pesimistas» (Benjamin Graham, El inversor inteligente, «Una nota sobre Benjamin Graham», de Jason Zweig). Realista quiere decir que no espera adivinar el fondo: tiene un procedimiento y lo sigue.
Una regla de espera casi siempre está incompleta
"Entraré cuando caiga" parece una regla, pero le faltan piezas. ¿Caer cuánto? ¿Desde qué máximo? ¿Con todo de golpe o por partes? ¿Y si antes sube durante años? Sin esas respuestas, la decisión la acaban tomando los titulares.
Ojo con… leer esta sección como "invierte cualquier ahorro ya". El orden del curso no cambia: primero el colchón, que no se invierte, y nada de bolsa para el dinero que vas a necesitar en menos de tres años. Lo que la escalera cuestiona es otra cosa: que un dinero ya destinado al largo plazo se quede sin plan esperando un mínimo que solo se reconoce después.
Párate un momento. Escribe en un papel qué caída estarías esperando tú para entrar: un 10, un 20, un 30 %. Solo el número. Guárdalo: la sección siguiente explica dónde estaba el problema de los que esperaban.
5.4 · Tres riesgos, y el tercero eres tú
La idea en una frase: "la bolsa es arriesgada" mete tres riesgos distintos en una palabra; cada uno se gestiona de una forma, y el que más pesa es el tuyo.
Cuando alguien dice que la bolsa es arriesgada, junta tres cosas que no se parecen. Conviene separarlas: el riesgo de quiebra o pérdida permanente, el riesgo de mercado y el riesgo del propio inversor.
Tabla 5.7 · Tres riesgos que piden respuestas distintas. Mira las dos últimas columnas: lo que reduce un riesgo no arregla los otros dos.
| Riesgo | Qué es | Ejemplo | Qué lo reduce | Qué no lo arregla |
|---|---|---|---|---|
| Quiebra o pérdida permanente | Que lo que compras pierda su valor para siempre por algo suyo: una empresa quiebra o se queda obsoleta | Una empresa que deja de existir: ese dinero no vuelve | Repartir: con un trocito de muchas empresas, que una se hunda no te hunde a ti. Cómo se reparte, en el capítulo 6 | Repartir no impide que caigan todas a la vez en una crisis general |
| Mercado | Que el precio suba y baje por la coyuntura (una guerra, un virus, unos tipos de interés), no por un problema de lo que tienes | Los tres agujeros de la Figura 5.2 | El tiempo: si no necesitas el dinero en años, la oscilación pasa; por eso lo de menos de tres años no va a bolsa | Tiempo no es garantía: un plazo largo da margen, no asegura recuperar cualquier inversión |
| El propio inversor | Lo que haces tú: cuándo compras y, sobre todo, cuándo vendes | Vender en febrero de 2009 | Decidir por adelantado, en frío y por escrito (sección 5.7) | No se arregla eligiendo mejor el producto ni el plazo |
Esquema 5.3 · Cada riesgo, su respuesta. Sigue cada flecha hasta su caja. Los dos primeros se gestionan con cosas que se eligen una vez; el tercero, cada día que abres la aplicación.
flowchart LR
    R[La bolsa es arriesgada] --> A[Quiebra o pérdida permanente]
    R --> B[Mercado: el precio sube y baja]
    R --> C[El propio inversor: tú]
    A --> A1[Repartir entre muchas empresas]
    B --> B1[Plazo: lo de menos de 3 años, fuera de bolsa]
    C --> C1[Regla escrita antes de la caída]
    A1 -. se elige una vez .-> X((Elegir bien))
    B1 -. se elige una vez .-> X
    C1 -. se decide cada día .-> Y((Aguantar lo elegido))
El plazo convierte un riesgo de mercado en una pérdida real. Alguien mete 10.000 € de golpe en octubre de 2007. En febrero de 2009 valen 4.463 €. Si ese mes le tocaba pagar la entrada de un piso, la caída pasa de la pantalla a su vida. Tardó seis años y medio en volver a los 10.000 €. Por eso sigue en pie la regla del capítulo 2: el dinero que vas a necesitar en menos de tres años no va a bolsa.
El caso del curso. Su colchón, con un objetivo de 9.300 € (seis meses de un gasto de 1.550 €), no está en bolsa: está en una cuenta remunerada, donde puede sacarlo el día que lo necesite. Ese dinero no entra en ninguna de las curvas de este capítulo, y así se queda.
El tercero eres tú. Vuelve a los 10.000 € de 2007. La inversión es exactamente la misma. Lo único que cambia es el día en que se vende.
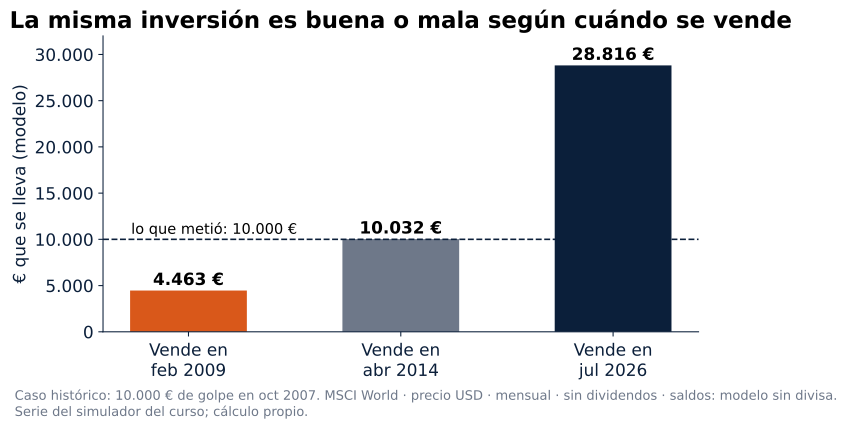
Figura 5.8. Compara la primera barra con la línea discontinua. Vendida en febrero de 2009, la inversión se lleva 4.463 €; en abril de 2014, 10.032 €; en julio de 2026, 28.816 €. La misma compra es buena o mala según cuándo se vende, y eso no lo decide el mercado.
Con el mismo fondo, la misma inversión puede salirle muy bien a una persona y muy mal a otra, solo porque cada una decidió distinto cuándo salir. Y cuesta tanto por un motivo: en los momentos malos no sabes si eso va a durar un día o tres años.
El titular del caso dijo al principio del capítulo "yo aguantaría". ¿Y tú? ¿Lo has vivido o lo supones?
Ojo con… convertir "no vender" en un dogma. Vender no es siempre un fallo de conducta. Puede ser lo correcto si cambia tu objetivo, tu situación o lo que sabes de la inversión, o si necesitas el dinero para algo previsto. El error es otro: sustituir un criterio por una reacción que no has examinado. La sección 5.7 separa una cosa de la otra.
Cautela. Vender una inversión con ganancia puede tener efectos fiscales, y vender con pérdida también se declara. El capítulo 8 explica la fiscalidad básica; aquí basta con saber que salir no es gratis ni neutro.
Párate un momento. Apunta qué harías si mañana lo que has metido valiera un 38 % menos de lo que pusiste: vender, dejar de meter dinero o seguir igual. Lo primero que te salga, sin pensarlo mucho. En la sección siguiente vas a ver a una misma persona hacer las tres cosas.
5.5 · Tres respuestas a la misma caída
La idea en una frase: en una caída pesa más lo que haces tú que lo que hace el mercado.
Una sola historia con tres finales. Supuesto del ejemplo, caso histórico simulado: alguien empieza en agosto de 2004 y mete 300 € cada mes (ejemplo, no el presupuesto del caso del curso). En septiembre de 2008 ha puesto 15.000 € y valen 13.331 €. Va un poco en rojo, y lo gordo todavía no ha llegado. Aquí la historia se parte en tres: misma persona, mismo dinero, mismo mes. Lo único que cambia es lo que hace.
Esquema 5.4 · Una caída, tres caminos. Sigue cada rama hasta julio de 2026. Las tres ponen exactamente lo mismo de su bolsillo: 79.200 €.
flowchart TD
    A[Sep 2008: 15.000 € puestos, valen 13.331 €] --> B[Sigue: 300 € cada mes, también en lo peor]
    A --> C[Se para: en oct 2008 deja de invertir; los 300 € se quedan en la cuenta]
    A --> D[Vende: en feb 2009 vende todo por 9.772 €; desde entonces, 300 € a la cuenta]
    C --> E[Abr 2014: vuelve a entrar con todo lo guardado]
    D --> E
    B --> F[Jul 2026: 225.449 €]
    E --> G[Se para: 202.748 € · Vende: 171.816 €]
Los que se paran y venden vuelven a entrar cuando el índice recupera el máximo de 2007, en abril de 2014, y meten de golpe todo lo que tenían en la cuenta (al 0 %). Desde ahí, los tres aportan igual.
Tabla 5.8 · Tres finales. Mira la columna del centro antes que la de la derecha: lo que más duele no es el final, es cuánto tarda cada uno en volver a estar en verde.
| Versión | Primer mes en verde tras la caída | Valor en jul 2026 | Frente al que sigue |
|---|---|---|---|
| Sigue | Oct 2010 | 225.449 € | — |
| Se para | Feb 2011 | 202.748 € | −22.701 € |
| Vende | Sep 2017 | 171.816 € | −53.633 € |
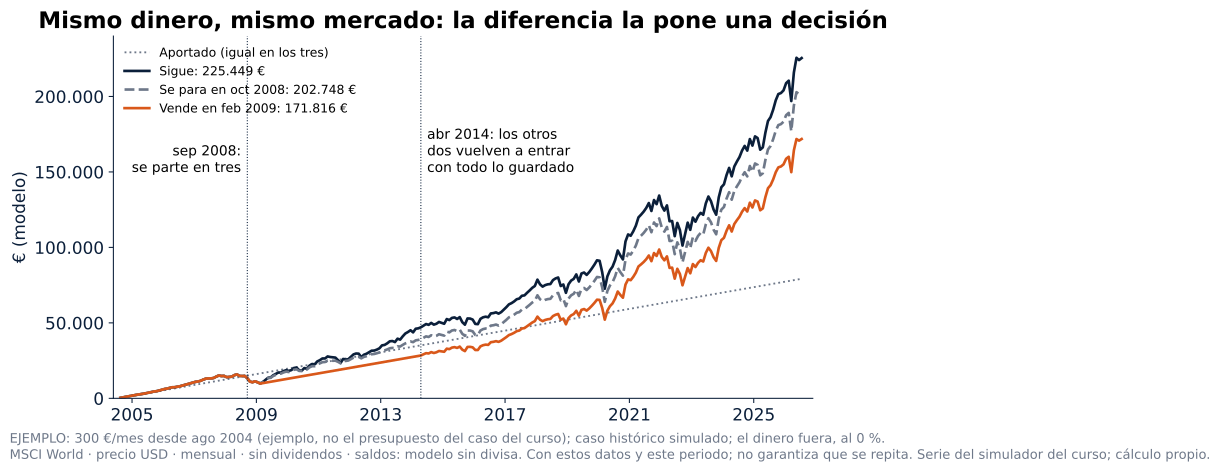
Figura 5.9. Las tres líneas van juntas hasta septiembre de 2008. Mira la roja: cae, se queda plana durante cinco años mientras el dinero espera en la cuenta y vuelve a entrar en abril de 2014. A partir de ahí sube igual que las otras, pero desde más abajo, y ya no las alcanza. Mismo dinero y mismo mercado: la diferencia la puso una decisión tomada un mes de febrero.
¿Y por qué gana el que no hizo nada? No acertó el suelo; no sabía que febrero de 2009 era el peor mes. Nadie lo sabía. Lo que pasó es que entre octubre de 2008 y diciembre de 2009 metió 4.500 € todos los meses, también cuando los otros dos ya no compraban.
Tabla 5.9 · A qué precio compró cada uno. Los precios son puntos del índice. Compara la primera fila con la última.
| Qué | Precio del índice |
|---|---|
| Máximo de 2007 | 1.682 |
| Precio medio del que sigue, de oct 2008 a dic 2009 | 961 |
| Precio medio de todo lo del que sigue, en abr 2014 | 1.259 |
| Precio medio del que se para, de lo comprado antes de parar | 1.330 |
| Precio al que compran todo lo que meten al volver los otros dos, en abr 2014 | 1.688 |
Lo que los otros dos meten al volver lo compran más caro que en lo alto de 2007. El que siguió compró barato sin saber que era barato. No acertó nada: solo no se movió.
¿Por qué vender en febrero de 2009 parece tan sensato ese día? Porque una pérdida duele más de lo que alegra una ganancia del mismo tamaño, y el titular rojo pesa más que el verde. Vender se siente como prudencia. El que vendió no era tonto: hizo lo que el miedo pide. Ese error tiene nombre, aversión a las pérdidas, y vuelve en la sección 5.7.
Error frecuente: comparar saldos finales sin mirar lo puesto. Aquí las tres versiones ponen lo mismo, 79.200 €, y por eso se pueden comparar sus finales directamente. Si una alternativa pone más dinero que otra, el saldo final no basta para decir que le fue mejor: primero hay que restar lo puesto, y ni siquiera esa resta es una rentabilidad, porque cada euro entró en una fecha distinta.
Ojo con… pensar que una pérdida no existe mientras no vendes. El valor de lo que tienes ya ha cambiado aunque no vendas. Vender la convierte en definitiva; no vender deja abierta la posibilidad de recuperarla, sin garantizarla. Por eso "no vendo nunca", sin más, no sirve como regla: la sección 5.7 le pone excepciones.
Párate un momento. Saca el papel de la sección anterior y mira qué pusiste: vender, parar o seguir. No es un examen. Pero si pusiste seguir, pregúntate si lo harías igual con tu dinero dentro y el número en rojo delante.
5.6 · Cuando el miedo cambia de dirección
La idea en una frase: comprar lo que ya ha subido es llegar tarde, y el miedo a quedarse fuera empuja con la misma fuerza que el miedo a perder, en sentido contrario.
Un socio que cada día te ofrece un precio
Benjamin Graham imaginó el mercado como un socio. Tienes una participación en una empresa, y uno de tus socios, al que llama Sr. Mercado, te dice cada día lo que cree que vale y se ofrece a comprártela o a venderte más a ese precio. Unas veces su oferta parece razonable. «Frecuentemente, por otra parte, el Sr. Mercado se deja llevar por su entusiasmo o por sus temores, y el valor que le propone parece rayano en el absurdo» (Benjamin Graham, El inversor inteligente, cap. 8). Tú no tienes por qué contestarle.
En febrero de 2009, el socio ofreció 9.772 € por algo en lo que se habían metido 16.500 €. El que vendió aceptó la oferta; nadie le obligaba. El precio de hoy es una oferta, no una sentencia. Y el mismo socio que un día está hundido otro día está eufórico.
El titular de la subida
"Este año ha subido más de un 20 %." Lo lees en diciembre de 2021, y es verdad: el índice sube un 20,1 % ese año. Lo lees en todas partes, y lo que sientes es que te estás quedando fuera.
El miedo a quedarse fuera (en inglés se resume como FOMO, fear of missing out) tiene un giro que se reconoce cuando se ha vivido. Al principio te preguntas si tiene sentido comprar eso. Acabas preguntándote cómo es que todavía no lo tienes. La primera pregunta mira la inversión; la segunda solo mira a los demás.
Esquema 5.5 · El giro y el bucle. Lee primero las dos cajas de arriba (cómo cambia la pregunta) y después el círculo de abajo: el titular empuja a entrar arriba y a salir abajo.
flowchart TD
    P1[¿Tiene sentido comprar eso?] -->|todo el mundo habla de ello| P2[¿Cómo es que todavía no lo tengo?]
    P2 --> C[Ha subido: compro]
    C --> D[Cae]
    D --> V[Ha caído: vendo]
    V --> T[Vuelve a subir: otro titular]
    T --> P2
Caso histórico: alguien lee el titular y se decide. En diciembre de 2021 mete 10.000 € de golpe, sin aportaciones después. En septiembre de 2022 valen 7.360 €: un 26,4 % menos, exactamente lo que cayó el índice en ese tramo, porque entró el mes del máximo. Entró porque había subido, y lo que había subido ya no lo iba a ganar.
Ahí se abre el mismo cruce que en la sección 5.5. Si vende en septiembre de 2022, pierde 2.640 €. Si aguanta, en febrero de 2024 vuelve a estar por encima: 10.326 €. Y si sencillamente lo deja estar, en julio de 2026 son 15.001 €.
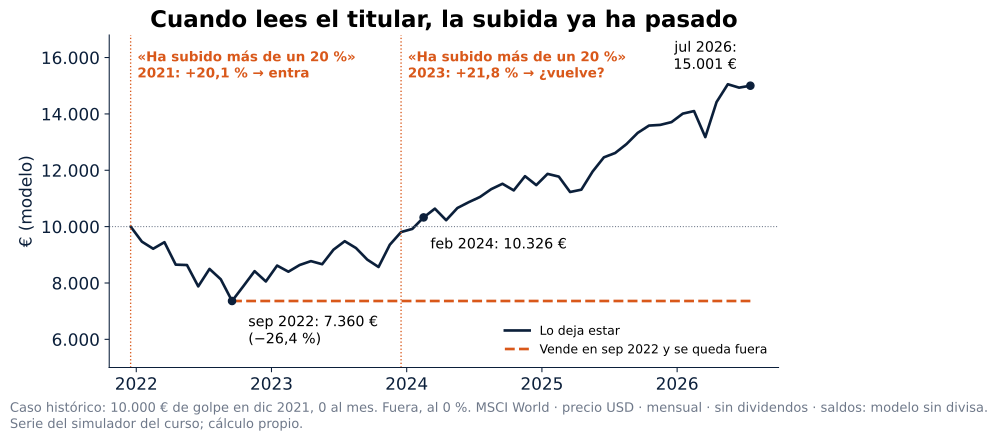
Figura 5.10. Sigue la línea discontinua: es la de quien vendió en septiembre de 2022 y se quedó fuera. En diciembre de 2023 lee otra vez el titular (el índice ha subido un 21,8 % en el año) y otra vez siente que se lo está perdiendo. La primera vez la frase le hizo entrar arriba; la segunda le llama a volver a entrar, después de haber salido abajo.
Tabla 5.10 · La misma frase, dos momentos. Compara la última columna: la frase es idéntica y lo que pide es lo contrario de lo que le conviene en los dos casos.
| Fecha | El titular | Qué ha pasado ya | Qué pide hacer |
|---|---|---|---|
| Dic 2021 | "Ha subido más de un 20 % este año" (+20,1 %) | La subida del año | Entrar, justo en el máximo |
| Sep 2022 | (titulares de caída) | Un −26,4 % desde el máximo | Salir, cerca del punto más bajo |
| Dic 2023 | "Ha subido más de un 20 % este año" (+21,8 %) | Otra subida, sin él dentro | Volver a entrar, más caro que donde salió |
Fíjate en el orden de lo que hace quien sigue el titular: compra después de que suba y vende después de que caiga. Cada decisión, el día que se toma, tiene todo el sentido del mundo. Juntas son una forma frecuente de ganar menos que lo que se tiene: lo comprado sube, y quien entra y sale a destiempo pierde con eso mismo. Hacer lo que hace todo el mundo cuando ya lo está haciendo todo el mundo se llama comportamiento de rebaño.
Morgan Housel añade una explicación que ayuda a no sentirse tonto por notarlo (Cómo piensan los ricos, cap. 16): muchas veces el precio de un día lo fijan personas que juegan a otro juego, con un horizonte de horas o semanas. Para ellas, comprar caro puede tener sentido, porque piensan vender pronto. Para quien invierte a veinte años, seguir su ejemplo es meterse en una partida que no es la suya. Antes de imitar a alguien conviene saber a qué juego juega.
Ojo con… sacar la conclusión contraria. Que algo haya subido mucho no significa que vaya a caer enseguida, ni que haya que vender lo que ha subido. El precio pasado es información, no una razón suficiente para entrar ni para salir. Lo que esta sección señala es otra cosa: que el titular llega cuando lo que anuncia ya ha pasado.
Fuera de este capítulo. El miedo a quedarse fuera suele empujar hacia lo que más sube en las noticias: criptoactivos, acciones de moda, operar a corto plazo. Qué es cada cosa y por qué no es lo mismo invertir que especular se explica en el capítulo 6.
Párate un momento. Piensa en algo que hayas comprado (o casi) porque todo el mundo lo tenía: un móvil, unas zapatillas, una inversión de la que hablaban. ¿Podrías explicar por qué lo querías sin mencionar a los demás?
5.7 · Una regla útil se escribe antes
La idea en una frase: lo que decides en frío te protege de lo que harías en caliente, y una regla escrita antes es la única defensa contra la decisión tomada con el número delante.
Vender en febrero de 2009. Pararse en octubre de 2008. Comprar en diciembre de 2021. Ninguna de esas decisiones se tomó un domingo tranquilo, pensándolo con calma. Se tomaron en caliente.
Los errores que han aparecido en el capítulo tienen nombre. Burton G. Malkiel los describe en su capítulo sobre finanzas conductistas (Un paseo aleatorio por Wall Street, cap. 10), y son los cuatro de la lista de errores psicológicos del sitio del curso:
Tabla 5.11 · Cuatro errores con nombre. Lee la tercera columna en voz alta: si alguna frase te suena a algo que has dicho, ese es el que más te conviene vigilar. Puedes reconocerte en más de uno; no es un diagnóstico.
| Error | Qué es | La frase que lo delata | Dónde ha salido en el capítulo | La regla en frío |
|---|---|---|---|---|
| Aversión a las pérdidas | Una pérdida duele más de lo que alegra una ganancia del mismo tamaño | "Lo saco antes de que baje más" | Vender en febrero de 2009 | El precio de hoy es una oferta, no una sentencia |
| Comportamiento de rebaño | Comprar lo que ya ha subido porque todos hablan de ello, y vender lo que ya ha bajado porque todos lo sueltan | "Todo el mundo está entrando" | Entrar en diciembre de 2021 | La fecha de tu aportación la fija tu plan, no lo que se comenta |
| Orgullo y arrepentimiento | Aguantar lo que baja para no admitir un error, y vender pronto lo que sube por miedo a que la ganancia se escape | "Vendo cuando recupere lo que puse" | Quien no quiere quedar como el que compró en lo alto | La regla se escribió antes de conocer el resultado; se revisa si cambia tu situación, no tu orgullo |
| Exceso de confianza | Estar seguro de algo que no has comprobado | "Yo aguantaría" | El titular del caso, al principio del capítulo | No te fíes de lo que crees que sentirías: fíate de lo que dejaste escrito |
Ojo con el tercero, porque parece contradecir lo de no vender. Una cosa es aguantar porque lo dice una regla que escribiste en frío; otra, aguantar porque te duele reconocer que te equivocaste.
Saberte los cuatro nombres no te protege. El día que caiga te los vas a saber todos y vas a tener el dedo encima de "vender" igual. Ese día decide lo que sientes, por mucho que sepas. La única defensa es haber decidido antes. En frío y por escrito.
Pasa como con las listas de comprobación de los pilotos. Un piloto no decide en plena tormenta qué hacer si falla un motor: lo tiene escrito y lo ha ensayado. No es que no sepa pilotar; es que sabe que en ese momento la cabeza no es de fiar.
La regla del caso del curso
El titular del caso no invierte todavía, pero escribe su regla ahora, en un día en que no cae nada:
«No vendo, sigo aportando, no miro la cartera más de una vez al trimestre.»
«Solo cambio la regla si cambia mi situación: si me quedo sin ingresos y el colchón no llega, si necesito el dinero para algo previsto o si cambia mi plazo. Que el mercado caiga no es una excepción.»
Fíjate en las tres partes de la primera frase. "No vendo" tacha la tercera versión de la sección 5.5, la que vendió; "sigo aportando", la segunda, la que se paró. Y la tercera parte habla de mirar: mirar el número todos los días es darle al miedo una ocasión todos los días, y una vez al trimestre le quita casi todas. Mirar no es lo mismo que revisar el plan; cuándo y cómo se revisa una cartera se ve en el capítulo 8.
La segunda frase es la que convierte un "no vendo nunca" en una regla útil: dice qué cosas sí justificarían cambiarla, y deja dicho que una caída del mercado no es una de ellas.
Tabla 5.12 · Las piezas de una regla útil. Cada fila es una pregunta que la regla tiene que contestar. La última columna muestra cómo la contesta la del caso del curso.
| Pieza | Pregunta que contesta | En la regla del caso del curso |
|---|---|---|
| La situación | ¿Para qué momento es? | El día que la cartera caiga |
| El procedimiento | ¿Qué haré? | No vender y seguir aportando |
| La frecuencia | ¿Cada cuánto miro? | No más de una vez al trimestre |
| Las excepciones | ¿Qué cambios sí justifican tocarla? | Quedarse sin ingresos sin colchón suficiente, necesitar el dinero para algo previsto, que cambie el plazo |
| Lo que no es excepción | ¿Qué no la cambia? | Que el mercado caiga |
Esquema 5.6 · ¿Caída de precio o cambio de situación? Sigue las flechas con tu caso el día que caiga. Solo una de las salidas cambia la regla, y es la que ya estaba escrita antes.
flowchart TD
    A[La cartera ha caído] --> B{¿Ha cambiado algo en mi vida o solo el precio?}
    B -->|Solo el precio| R[Aplico la regla: no vendo, sigo aportando, no miro más]
    B -->|Algo en mi vida| C{¿Es una de las excepciones escritas?}
    C -->|Sí| L[Sin ingresos y el colchón no llega · dinero para algo previsto · cambia mi plazo]
    L --> X[Excepción: primero el colchón; si no basta, revisar aportaciones y vender solo lo estrictamente necesario]
    C -->|No: solo tengo miedo| R
Ojo con… escribir una regla que no puedas cumplir. Si "sigo aportando" exige tocar el colchón en un mal mes, la regla se rompe al primer susto. Una regla útil es corta, cabe en una hoja, y se puede ejecutar en una semana difícil. Y no tiene por qué ser la del caso del curso: tiene que ser tuya.
La puerta al capítulo 6. El titular del caso sale de este capítulo con su regla escrita e impresa, sabiendo qué hará cuando caiga. Lo que todavía no sabe es que ya tiene dinero metido en algo que no sabría explicar: los 1.800 € del fondo del banco que aparecían en su patrimonio del capítulo 1.
Párate un momento. Antes de seguir, escribe la primera versión de tu regla en una línea, y debajo, una sola excepción. Hazlo hoy, que no cae nada.
Lo esencial en una página
Tabla 5.13 · El capítulo en una tabla. Cada fila es una sección: la pregunta, la idea y el dato del capítulo que la sostiene. Todos los casos son históricos, con la serie del MSCI World, y los 300 € al mes son un ejemplo.
| Sección | Pregunta | Idea | El dato |
|---|---|---|---|
| 5.1 | ¿Cómo es el camino de verdad? | La media dice adónde llegas; la caída desde máximos, por dónde pasas | ×4,69 en casi 22 años, con 5 de 21 años en rojo; 2022: −19,5 % en el año, −26,4 % en el peor momento, 26 meses hasta volver |
| 5.1 | ¿Cuánto cuesta salir de un agujero? | 1 ÷ (1 − caída) − 1 | Cae un 55,4 % → hace falta subir un 124 % |
| 5.2 | ¿Y si empiezo en lo más alto? | Seguir aportando acorta el agujero; no vender decide si se sale | Oct 2007 · 300 € al mes: −38 % en feb 2009, en verde en nov 2009. De golpe: 6 años y medio |
| 5.2 | ¿Cuánto va a durar? | Ninguna caída avisa | 2020: 8 meses · 2022: 26 · 2007-2009: 78 |
| 5.3 | ¿Espero a que baje? | Esperar te protege de la subida, no de la caída | 105.470 € sin esperar; 103.707 · 90.721 · 48.900 € esperando un 20, 25 y 30 % |
| 5.4 | ¿De qué riesgo hablo? | Quiebra (repartir), mercado (plazo) y tú (regla escrita) | 10.000 € de 2007: 4.463 · 10.032 · 28.816 € según cuándo se venden |
| 5.5 | ¿Sigo, paro o vendo? | Lo que haces tú pesa más que lo que hace el mercado | 225.449 · 202.748 · 171.816 € con los mismos 79.200 € puestos |
| 5.6 | ¿Entro porque ha subido? | Cuando lees el titular, ya ha pasado | Dic 2021 → sep 2022: 10.000 € pasan a 7.360 €; si los deja estar, 15.001 € en jul 2026 |
| 5.7 | ¿Qué haré el día que caiga? | Regla escrita en frío, con excepciones | "No vendo, sigo aportando, no miro la cartera más de una vez al trimestre", y su excepción |
Esquema 5.7 · Del dato a la decisión. El orden importa: no se escribe una regla sin haber medido y clasificado antes.
flowchart LR
    A[Medir: caída del precio, valor y lo puesto, por separado] --> B[Clasificar: quiebra, mercado o yo]
    B --> C[Contrastar: qué se sabía en ese momento, sin mirar el final]
    C --> D[Escribir: regla, frecuencia y excepciones]
    D --> E[Aplicar el día que caiga]
    E -. revisar si cambia tu situación, no el precio .-> D
Glosario
| Término | Qué significa en este curso |
|---|---|
| Índice | Una cesta de empresas medida en una sola cifra. El MSCI World recoge las empresas grandes de los países desarrollados. |
| Serie de precio | La evolución del índice sin sumar los dividendos. Con dividendos reinvertidos, el resultado habría sido algo mayor. |
| Volatilidad | Cuánto se mueve un valor de un periodo a otro, hacia arriba y hacia abajo. |
| Riesgo | La posibilidad de perder dinero para siempre, de necesitarlo cuando ha caído o de abandonar el plan. Es más amplio que la volatilidad. |
| Máximo previo | El valor más alto alcanzado antes de una fecha. |
| Caída desde máximos (drawdown) | La distancia entre el valor de hoy y el máximo previo: 1 − valor actual ÷ máximo previo. |
| Recuperación necesaria | Lo que tiene que subir algo para volver a su máximo tras una caída: 1 ÷ (1 − caída) − 1. |
| Valor frente a aportado | La comparación entre lo que vale una cartera y lo que se ha puesto en ella. No es una rentabilidad. |
| Entrada única | Invertir una cantidad de una vez. |
| Aportación periódica | Invertir una cantidad cada cierto tiempo, a precios distintos. |
| Precio medio | Lo puesto dividido entre las participaciones compradas: el precio al que, de media, se ha comprado. |
| Riesgo de quiebra o pérdida permanente | Que una inversión pierda su valor para siempre por un problema propio. Se reduce repartiendo. |
| Riesgo de mercado | Que el precio suba y baje por la coyuntura general. Se gestiona con el plazo. |
| Riesgo del propio inversor | Lo que hace quien invierte, sobre todo cuándo vende. Se gestiona por adelantado. |
| Aversión a las pérdidas | Que una pérdida duela más de lo que alegra una ganancia del mismo tamaño. |
| Comportamiento de rebaño | Comprar o vender porque lo hacen los demás, cuando ya lo están haciendo. |
| Orgullo y arrepentimiento | Decidir para no sentirse mal (no reconocer un error, no ver escaparse una ganancia) en lugar de por el plan. |
| Exceso de confianza | Dar por probada una capacidad, como aguantar una caída, que nunca se ha puesto a prueba. |
| Miedo a quedarse fuera (FOMO) | La presión por entrar en algo porque parece que todos ganan con ello. |
| Regla en frío | Una decisión escrita antes de que ocurra la situación, para no tomarla en caliente. |
| Excepción | Un cambio en tu situación, escrito de antemano, que sí justifica cambiar la regla. Una caída del mercado no lo es. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. La primera es la única con números.
1. Mira sin conocer el final (30 minutos, con el simulador). Abre el simulador de casos reales. Elige una fecha de inicio que signifique algo para ti (el mes en que empezaste a trabajar, o en que cumpliste una edad), pon como aportación inicial y mensual una cantidad que podrías apartar y abre "Ver tabla". Tapa todo lo que viene después del primer año y baja fila a fila. Apunta el peor mes que encuentres: cuánto habías puesto, cuánto valía y qué habrías hecho. Solo después mira el resultado de julio de 2026. Qué se busca: comprobar si tu respuesta dependía de saber el final. No se busca acertar el mínimo, y el resultado de arriba no es una promesa.
2. ¿Lo has vivido o lo supones? Vuelve a la pregunta 4 del principio y a lo que apuntaste en la sección 5.4. Escribe al lado si alguna vez has tenido dinero tuyo en algo que bajara (una inversión, una vivienda, incluso algo que compraste para revender) y qué hiciste. Qué se busca: distinguir entre lo que sabes de ti porque lo has vivido y lo que supones. Si no lo has vivido, es información útil, no un defecto.
3. Pregunta en casa. Busca a alguien de tu entorno que tuviera dinero invertido en 2008 o en 2020 (o una hipoteca, o un negocio). Pregúntale qué recuerda sentir y qué hizo, no qué cree ahora que habría que haber hecho. Qué se busca: oír de primera mano lo que la Figura 5.6 no enseña: cómo se vive el mes 3 sin saber cuál de las tres líneas toca.
4. El dato oficial, con su fecha. Busca en la web de MSCI la ficha del índice MSCI World. Anota la fecha de la ficha, la mayor caída que publica, entre qué fechas, y si los datos son de precio o con dividendos. Compárala con el 55,4 % de este capítulo. Qué se busca: ver que la misma caída sale con cifras distintas según se midan cierres diarios o de mes, con o sin dividendos, en dólares o en euros, y acostumbrarte a preguntar siempre qué serie es.
5. El titular de la semana. Durante una semana, apunta cada titular que leas sobre "la bolsa sube" o "la bolsa se desploma": la fecha, lo que dice y lo que te pasó por la cabeza al leerlo. Al final de la semana, mira qué había pasado ya cuando se publicó. Qué se busca: comprobar que el titular llega después de lo que cuenta, y reconocer el giro de la sección 5.6 en ti mismo.
6. Tres riesgos en algo que ya tienes. Elige algo tuyo que pueda perder valor: un fondo del banco, un plan de pensiones, unas acciones de tu empresa, incluso un coche. Escribe qué podría hacerle perder valor para siempre, qué lo haría subir y bajar sin que le pase nada propio, y qué decisión tuya podría estropearlo. Qué se busca: aplicar la Tabla 5.7 fuera del libro y ver que cada riesgo pide una respuesta distinta.
7. Tu regla, a prueba (con la herramienta). Abre la lista de errores psicológicos, baja hasta "Mi regla para el día que caiga" y escribe la tuya con sus piezas (Tabla 5.12). Después ponla a prueba con dos escenarios. En el primero, tu cartera cae un 25 %, tu trabajo es estable y tu colchón está completo. En el segundo, cae lo mismo, pero te comunican que perderás el trabajo en dos meses y tu colchón cubre solo dos meses de gasto. Para cada uno, anota qué dice tu regla y qué ha cambiado: el precio o tu situación. Guárdala e imprímela. Qué se busca: descubrir si tu regla distingue una caída de precio de un cambio en tu vida. Si en los dos escenarios dice lo mismo, le falta una excepción.
8. ¿Cada cuánto miras? Durante una semana, cuenta cuántas veces abres la aplicación del banco o de cualquier cosa que tenga un saldo que se mueva. Qué se busca: poner cifra a la tercera parte de la regla del caso del curso. Cada vez que miras es una ocasión para que decida el miedo.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Simulador de casos reales · despertar-financiero.netlify.app/m5/simulador | Elegir una fecha de inicio real (de agosto de 2004 a julio de 2026), una aportación inicial y una mensual, y ver qué habría pasado con la serie mensual del MSCI World: las tarjetas de valor actual de la cartera, aportación total y ganancia/pérdida; el gráfico de valor frente a aportado; el gráfico de caída del índice desde su máximo, y la tabla mes a mes ("Ver tabla") | Secciones 5.2, 5.6 y actividad 1 |
| 2 | Lista de errores psicológicos · despertar-financiero.netlify.app/m5/errores | Leer los cuatro errores (qué es, cómo se te nota y la regla en frío de cada uno) y escribir, guardar e imprimir tu regla en la tarjeta "Mi regla para el día que caiga". La tarjeta trae plegado el ejemplo del caso del curso, con su excepción | Sección 5.7 y actividad 7 |
Para reproducir los casos del capítulo en el simulador: octubre de 2007, 300 y 300 (sección 5.2, febrero de 2009 en la tabla); diciembre de 2019, 300 y 300 (el diario de 2020); diciembre de 2021, 10.000 y 0 (sección 5.6). Las esperas de la sección 5.3 y los tres finales de la 5.5 no se pueden hacer en el simulador, porque no tiene pausas, ventas ni esperas: están calculados aparte con la misma serie.
Cuatro avisos de uso del simulador. Abre con el caso histórico de la sección 5.2 (octubre de 2007, 300 € de inicio y 300 € al mes); para probar el tuyo, pulsa «Introduce tus datos». Compra al cierre de cada mes, sin comisiones, impuestos ni dividendos, y todo en acciones; los saldos usan la variación del índice en dólares con un cambio fijo ficticio, así que no son una inversión histórica en euros. Su gráfico de caídas mide el índice desde su máximo dentro del periodo que eliges, no tu saldo, que sube con las aportaciones. Y enseña una tarjeta de TIR (rentabilidad anualizada) que este capítulo no usa: aquí interesa el camino, no una media. En las dos herramientas tus datos se guardan solo en tu navegador; se borran con «Borrar mis datos», y cada una descarga su informe.
Orden recomendado: primero el simulador, para ver una caída desde dentro con tus propias fechas; después la lista de errores, para escribir la regla con esa caída todavía en la cabeza.
Para saber más
- Morgan Housel, Cómo piensan los ricos. 18 claves imperecederas sobre riqueza y felicidad (título original The Psychology of Money; publicado también como La psicología del dinero), traducción de Arnau Figueras Deulofeu, Planeta, 2021. Capítulo 15, «Nada es gratis», de donde sale la cita de la tarifa y la multa de la sección 5.1; capítulo 16, «Tú eres tú y yo soy yo», sobre los que juegan a otro juego (sección 5.6); y capítulos 11, «Mejor razonable que racional», y 17, «La seducción del pesimismo», que amplían el capítulo entero.
- Benjamin Graham, El inversor inteligente (título original The Intelligent Investor), edición comentada por Jason Zweig, traducción de Idoia Bengoechea. Capítulo 8, «El inversor y las fluctuaciones de mercado», con la parábola del Sr. Mercado de la sección 5.6, y «Una nota sobre Benjamin Graham», de Jason Zweig, con la frase del inversor realista de la sección 5.3. Es un libro de 1949, denso y escrito para analizar empresas: lo más legible para empezar son los comentarios de Zweig.
- Burton G. Malkiel, Un paseo aleatorio por Wall Street. Capítulo 10, sobre finanzas conductistas: exceso de confianza, comportamiento de rebaño, aversión a las pérdidas, y orgullo y arrepentimiento, los cuatro errores de la sección 5.7.
- John C. Bogle, El pequeño libro para invertir con sentido común (título original The Little Book of Common Sense Investing), traducción de Gustavo Teruel, Deusto, 2016. Capítulo 5, sobre la diferencia entre lo que gana un fondo y lo que gana quien invierte en él, que es la sección 5.5 contada con datos de Estados Unidos.
- MSCI World, serie mensual de precio en dólares, vía Investing.com (agosto de 2004 a julio de 2026), conciliada con la serie oficial de MSCI el 20 de octubre de 2026. La ficha oficial del índice está en la web de MSCI (actividad 4).
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre riesgo, rentabilidad y perfil del inversor, útil como segunda explicación de este capítulo.