Capítulo 4 · Módulo 4 · ¿Por qué invertir?
Interés compuesto
El capítulo 3 terminó con una pregunta abierta: si los precios suben encadenados, año tras año, ¿qué pasa con un dinero que crezca de la misma forma? Este capítulo la contesta. Es el primero del curso que proyecta hacia delante, y por eso trae una regla que vale para todo lo que viene: ninguna cifra futura sale sola, siempre con su supuesto escrito y en una banda. Seguimos con el caso del curso, pero aquí casi todo es hipotético: el caso no invierte nada en este capítulo. Para leerlo basta con multiplicar con la calculadora del móvil. Al terminar sabrás separar lo que pones tú de lo que pone el tiempo, ponerle precio a esperar y leer cualquier simulación sin que te deslumbre.
De dónde venimos
Vuelve a lo que viste en el capítulo 3. Contesta estas preguntas en orden, por escrito si puedes, y lee la idea de debajo solo cuando tengas tu respuesta.
1. En tres años seguidos los precios subieron un 3,1 %, un 2,8 % y un 2,9 %. ¿Por qué la subida total no fue un 8,8 %?
Si has llegado a…
…a que cada subida se aplica sobre los precios ya subidos del año anterior, tienes la clave de este capítulo. La cesta de 100 € pasó a 103,10, luego a 105,99 y luego a 109,06: un 9,06 %, no un 8,8 %. Los porcentajes se encadenan; no se suman. Esa misma multiplicación, puesta a trabajar a tu favor, es el interés compuesto.
2. ¿Cuánto te paga hoy el sitio donde tienes tu colchón? ¿Y cuánto pierde al año frente a los precios?
Si has llegado a…
…a que, aunque te pague algo, sigue perdiendo un poco de poder de compra, has llegado a lo mismo que el caso del curso. Con 9.300 € al 0 %, la pérdida es de unos 227 € al año con la hipótesis del 2,5 %; en una cuenta al 1,6 % neto baja a unos 82 €. Remunerar el colchón reduce la pérdida, no la elimina. Y está bien así: el colchón no está para ganar, está para estar.
3. Si los precios se encadenan, ¿qué le pasaría a un dinero que creciera un poco cada año sobre lo que ya ha crecido?
Si has llegado a…
…a que crecería cada vez más deprisa, aunque el porcentaje no cambie, has descrito el interés compuesto antes de que tenga nombre. El porcentaje es el mismo cada año; lo que cambia es la cantidad sobre la que se calcula. Es la sección 4.1.
4. ¿Qué parte de tu dinero no vas a necesitar en los próximos años?
Si has llegado a…
…a que hoy no lo tienes claro, o a que todavía no hay ninguna, es una respuesta honesta. El colchón no entra en esa parte: es dinero que puede hacer falta mañana. Lo que este capítulo cuenta solo tiene sentido para el dinero que puede quedarse quieto mucho tiempo, y en el orden del curso ese dinero llega después del colchón.
5. Alguien te dice: "Con lo poco que me sobra cada mes, esto de invertir no merece la pena". ¿Qué le contestarías?
Si has llegado a…
…a que depende de cuánto tiempo, tienes media respuesta. A tres años, quien lo dice tiene casi toda la razón; a veinticinco, no. La frase juzga por lo que se ve al principio. Las secciones 4.1 y 4.2 la ponen a prueba con números.
6. Si te enseñan una cifra de dentro de veinticinco años, ¿qué preguntarías antes de creértela?
Si has llegado a…
…a "¿en euros de cuándo?", ya llevas una de las cuatro preguntas de la sección 4.6, y la sacas del capítulo 3: una cantidad futura no compra lo mismo que la misma cantidad hoy. Las otras tres tienen que ver con el supuesto, con los escenarios y con los costes.
El puente. En el capítulo 3 la multiplicación que se encadena jugaba en contra: hacía subir los precios. En este juega a favor, si se le da tiempo y se deja dentro lo que va ganando. Pero una cosa es entender el mecanismo y otra creerse cualquier cifra que salga de él. El capítulo hace las dos.
Qué vas a aprender
Al terminar el capítulo sabrás:
- explicar con tus palabras por qué el interés compuesto apenas se nota los primeros años y mucho después;
- separar, en cualquier proyección, lo que pones tú de lo que pone el tiempo;
- dar una proyección en tres escenarios con su supuesto escrito, en vez de un número solo;
- ponerle precio a esperar cinco años para empezar y entender por qué es tan alto;
- reconocer el tramo plano de los primeros años y saber qué hace que la gente abandone en él;
- calcular lo que se lleva un punto de costes y pasar una cifra futura a euros de hoy;
- auditar una simulación ajena con cuatro preguntas, sin calculadora.
Mapa del capítulo
Esquema 4.1 · El capítulo en una imagen. Mira las tres ramas: la primera explica el mecanismo, la segunda lo proyecta y la tercera enseña a desconfiar de la proyección. La última sección cierra con el orden: colchón primero.
mindmap
  root((Interés compuesto))
    El mecanismo
      4.1 Cuando el rendimiento se queda dentro
      4.2 Lo que aportas y lo que crece
    La proyección
      4.3 Una banda en vez de una promesa
      4.4 El coste de esperar
      4.4 El primer tramo parece pequeño
    Leerla con cuidado
      4.5 Un punto de coste también se compone
      4.5 Los euros finales no son euros de hoy
      4.6 Cuatro preguntas para cualquier simulación
4.1 · Cuando el rendimiento se queda dentro
La idea en una frase: el interés compuesto son intereses que cobran intereses, y la diferencia con el interés simple se nota poco al principio y mucho después.
Haz una bola de nieve pequeña, del tamaño de un puño, y échala a rodar por una ladera nevada. En cada vuelta se le pega una capa de nieve. Al principio la capa es fina, porque la bola es pequeña. Pero la bola crece, y una bola más grande recoge más nieve en cada vuelta. Nadie ha cambiado la nieve ni la pendiente: lo que ha cambiado es el tamaño de lo que rueda. Al pie de la ladera, la bola es enorme, y casi toda esa nieve la ha recogido en el último tramo.
El dinero hace lo mismo si lo que gana se queda dentro. Vamos a comprobarlo con un ejemplo pequeño, el mismo que sigue el vídeo: 1.000 € que ganan un 7 % al año y a los que no se añade nada más.
Supuesto del ejemplo: 1.000 €, un 7 % anual, intereses sumados una vez al año, sin costes, impuestos ni inflación. El 7 % es la hipótesis de trabajo del curso, una media de largo plazo con años buenos y años malos por el camino. No es lo que paga hoy ningún producto ni una previsión. De dónde podría salir se ve en el capítulo 6.
Sigue el dinero con preguntas, una detrás de otra:
- Al acabar el primer año, ¿cuánto hay? 1.000 × 1,07 = 1.070,00 €.
- El segundo año, el 7 % ¿se calcula sobre los 1.000 del principio? No: sobre lo que hay, que ya son 1.070. Al acabar el segundo año hay 1.070 × 1,07 = 1.144,90 €.
- ¿Y el tercero? Otra vez sobre lo que hay: 1.225,04 €.
- Los 70 € de intereses del primer año, ¿dónde están ahora? Dentro, cobrando su propio 7 %.
Eso es el interés compuesto: intereses que cobran intereses. El interés simple es la versión sin esa gracia: el 7 % se calcula siempre sobre los 1.000 € del principio, y lo que se gana se queda a un lado, sin trabajar.
Tabla 4.1 · La escalera de los 1.000 €. Mira las tres primeras filas y luego las dos últimas. A tres años, la diferencia es de risa. A veinticinco, el compuesto casi dobla al simple.
| Años | Interés simple | Interés compuesto | Lo que ha cambiado |
|---|---|---|---|
| 1 | 1.070 € | 1.070,00 € | Nada todavía |
| 2 | 1.140 € | 1.144,90 € | El 7 % ya se calcula sobre 1.070 |
| 3 | 1.210 € | 1.225,04 € | Unos euros de diferencia |
| 10 | 1.700 € | 1.967 € | La diferencia empieza a verse |
| 25 | 2.750 € | 5.427 € | El compuesto casi dobla al simple |
Formulario: simple y compuesto.
Capital con interés simple = capital inicial × (1 + tasa × años)
Capital con interés compuesto = capital inicial × (1 + tasa)años
La tasa va en decimal (7 % = 0,07). En el compuesto, el exponente dice cuántas veces se multiplica: es la misma cuenta que encadenaba los precios en el capítulo 3, ahora sobre un capital.
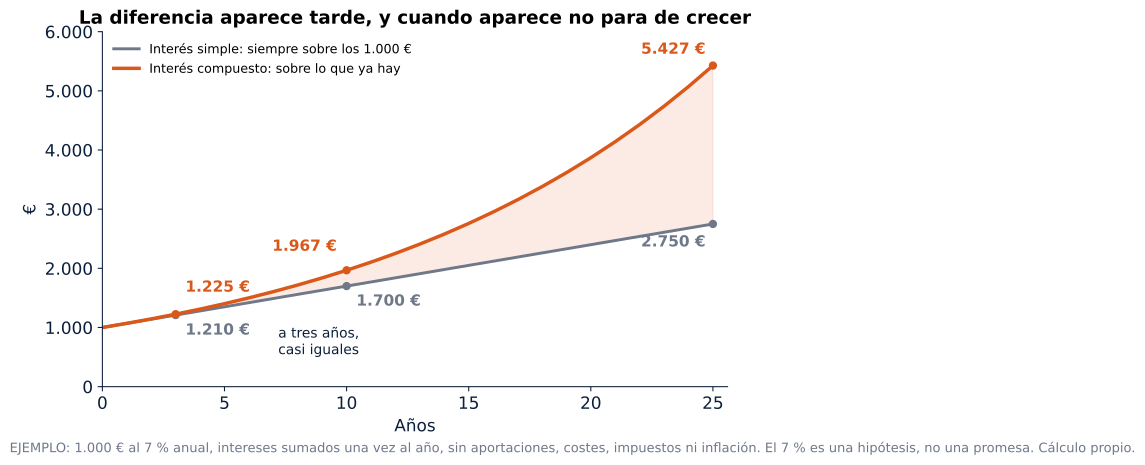
Figura 4.1. Mira el principio de las dos líneas: durante unos años van casi juntas. La zona sombreada se abre despacio y luego deprisa. Quien juzga el compuesto por los primeros tres años ve casi nada; quien lo mira a veinticinco ve el doble.
¿De dónde salen esos 2.677 € de más? La figura siguiente desmonta cada año en tres capas.
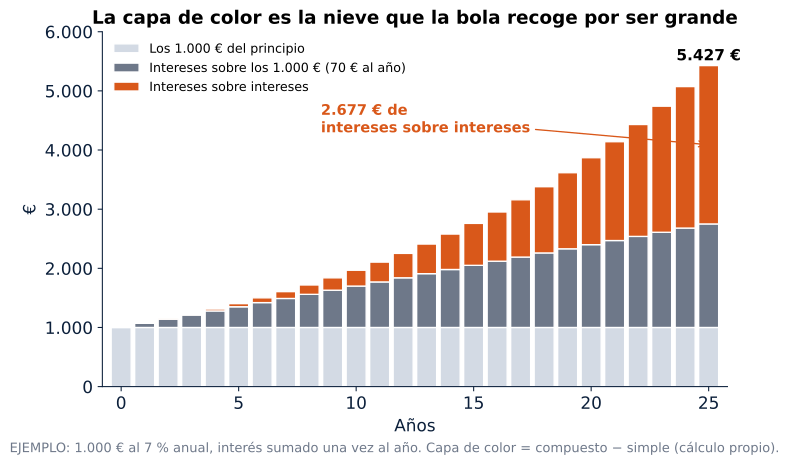
Figura 4.2. La capa clara son los 1.000 € del principio, que no cambian. La gris son los intereses que da ese capital, 70 € cada año, siempre iguales: es todo lo que daría el interés simple. La de color son los intereses que cobran los intereses. Es la nieve que la bola recoge por haber crecido. Al principio es una línea; al final es la mitad de la bola.
Esta forma de crecer engaña a la intuición, y no es un fallo de nadie. Morgan Housel lo cuenta con un ejemplo: sumar nueve veces un 8 se hace de cabeza en unos segundos (da 72); multiplicar nueve veces un 8 por sí mismo da 134.217.728, y casi nadie lo habría adivinado (Cómo piensan los ricos, cap. 4). El cerebro piensa en sumas. El interés compuesto multiplica. En ese mismo capítulo, Housel cuenta que las glaciaciones no empezaron con inviernos muy fríos, sino con veranos que no llegaban a derretir la nieve del año anterior, y recoge una frase de la glacióloga Gwen Schultz que sirve para el dinero: «No es necesariamente la cantidad de nieve lo que da como resultado que se formen capas de nieve, sino el hecho de que la nieve, por pequeña que sea la cantidad, permanece».
Esquema 4.2 · El bucle del interés compuesto. Sigue la flecha que vuelve hacia atrás: es la que convierte el simple en compuesto. Si los intereses salen (se gastan, se retiran o se los lleva un coste), el bucle se rompe.
flowchart LR
    A[Capital] --> B[Genera intereses]
    B --> C{¿Se quedan dentro?}
    C -->|Sí| D[Capital mayor]
    D --> B
    C -->|No: se retiran o se gastan| E[El capital no crece: interés simple]
    D -. más tiempo .-> F[Cada vuelta, más nieve]
La imagen de la bola de nieve sirve para todo el capítulo. Cada pieza de la bola tiene su equivalente en el dinero, y cada sección mira una.
Tabla 4.2 · La bola de nieve y el dinero. Lee la columna del centro y la de la derecha: cada pieza de la imagen es una variable de la calculadora del capítulo.
| En la ladera | En el dinero | Dónde se ve |
|---|---|---|
| La bola del principio | El capital inicial | 4.1 y 4.2 |
| La nieve que se pega en cada vuelta | El rendimiento que se queda dentro | 4.1 |
| El puñado de nieve que añades con la mano cada poco | La aportación periódica | 4.2 |
| La largura de la ladera | El tiempo, el horizonte | 4.4 |
| Lo pegajosa que está la nieve | La rentabilidad supuesta, que nadie conoce de antemano | 4.3 |
| Los primeros metros, en los que la bola casi no crece | El tramo plano | 4.4 |
| Un trozo que se desprende en cada vuelta | Los costes | 4.5 |
| Los baches de una ladera real | Los años malos (capítulo 5) | 4.6 |
Ojo con el nombre. En el capítulo 2, "bola de nieve" era un método para pagar deudas: llevar el dinero extra a la deuda más pequeña para quitársela antes. Aquí la bola es solo una imagen del interés compuesto. Las dos comparten la idea de algo que gana impulso, pero no son lo mismo.
Con otros porcentajes la forma es igual. Solo cambia la velocidad.
Tabla 4.3 · Los mismos 1.000 € a 25 años, con tres tasas supuestas. Compara las dos columnas de cada fila: la distancia entre simple y compuesto crece con la tasa. Los tres porcentajes son escenarios hipotéticos, no rendimientos prometidos.
| Tasa anual supuesta | Simple a 25 años | Compuesto a 25 años |
|---|---|---|
| 6 % | 2.500 € | ≈ 4.292 € |
| 7 % | 2.750 € | ≈ 5.427 € |
| 8 % | 3.000 € | ≈ 6.848 € |
Ojo con… leer el interés compuesto como una garantía. Es una operación matemática, no una promesa de que algo vaya a subir. Si un año el rendimiento es negativo, la multiplicación también se encadena, y en contra. Y si los intereses se retiran, se gastan o se los come un coste, dejan de componerse.
Error frecuente: sumar los porcentajes de varios años. Un 7 % durante tres años no es un 21 %: es 1,07 × 1,07 × 1,07, un 22,5 %. A tres años parece una tontería; a veinticinco, es la diferencia entre 2.750 y 5.427 €. Es el mismo error que el capítulo 3 corrigió con los precios.
Párate un momento. Antes de pasar a la sección siguiente, haz una estimación a ojo: si alguien pone 300 € al mes durante 25 años y el dinero crece un 7 % al año, ¿cuánto tendrá al final? Escribe tu cifra. La vas a necesitar.
4.2 · Lo que aportas y lo que crece
La idea en una frase: manda más lo que sigues poniendo que lo que pones al principio, porque cada euro nuevo empieza a cobrar sus propios intereses.
Dos formas de empezar. Una persona pone 10.000 € hoy y no vuelve a tocar nada en 25 años. Otra empieza con cero y pone 300 € cada mes. ¿Quién tiene más al final? La intuición dice que la de los 10.000. Vamos a comprobarlo.
Supuesto de la proyección: escenario base del 7 % nominal anual; desde aquí, el capítulo usa la convención del recuadro de abajo. Los 300 € al mes son un ejemplo para hacer la cuenta: no son todo lo que el caso del curso tiene libre (500 € al mes, que primero van al colchón) ni una orden de invertir esa cantidad. Cuánto aportar de verdad se decide más adelante en el curso.
Cómo se calcula en este capítulo. El tipo anual del escenario se divide entre doce para tener el tipo mensual, los intereses se suman cada mes y cada aportación se hace al final del mes. No se descuentan costes, impuestos ni inflación salvo que se diga. La calculadora del curso usa la misma convención. Si en una comparación cambias la convención, cambias el resultado, así que en una misma tabla se mantiene siempre igual.
Formulario: con aportaciones mensuales.
Capital final = C₀ × (1 + i)N + A × [(1 + i)N − 1] ÷ i
Donde C₀ es el capital inicial, A la aportación de cada fin de mes, i el tipo anual ÷ 12 y N el número de meses (años × 12). Si el tipo es cero, no se divide entre cero: el capital final es C₀ + A × N. No hace falta memorizarla. Sirve para ver de dónde sale lo que enseña la calculadora.
Con esas reglas, los dos caminos acaban así:
Tabla 4.4 · Diez mil de una vez o trescientos cada mes. Mira la columna del centro antes de sacar conclusiones: los dos caminos no ponen el mismo dinero.
| Camino | Lo que se pone | Capital a 25 años | Lo que ha crecido |
|---|---|---|---|
| 10.000 € hoy y nada más | 10.000 € | ≈ 57.300 € | ≈ 47.300 € |
| 0 € hoy y 300 € cada mes | 90.000 € | ≈ 243.000 € | ≈ 153.000 € |
Aquí cabe una objeción razonable: claro, el segundo camino ha puesto mucho más dinero. Es verdad. Por eso hay que abrir el número por dentro.
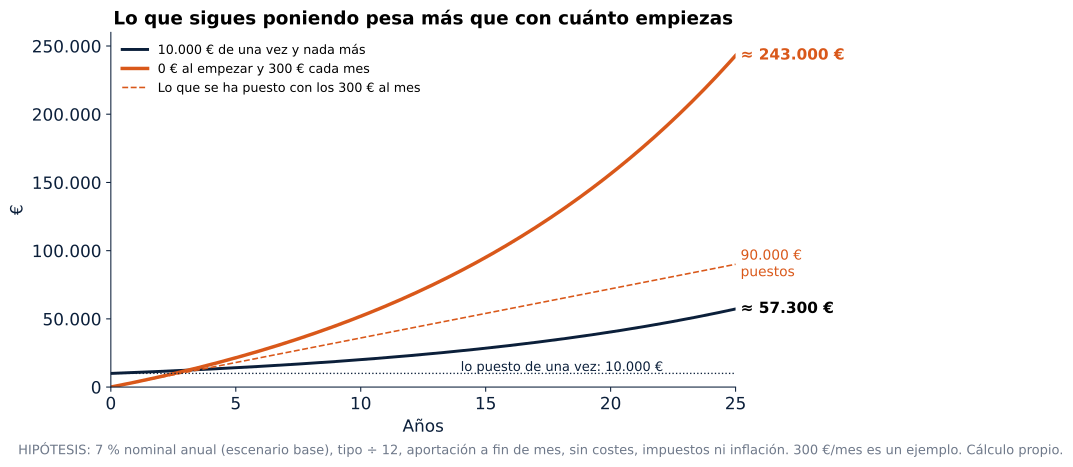
Figura 4.3. Busca el punto en que la línea de color adelanta a la oscura: pasa en el cuarto año, cuando con los 300 € al mes ya se han puesto 11.400 €, más que los 10.000 del otro camino. No hay magia en el cruce. Lo que sí hay está después: la cantidad de una vez se queda quieta, sin alimentarse, y la de cada mes recibe nieve nueva todos los meses, y cada puñado empieza a rodar por su cuenta.
Ahora, la imagen central del capítulo. Separa los 243.000 € en sus dos piezas.
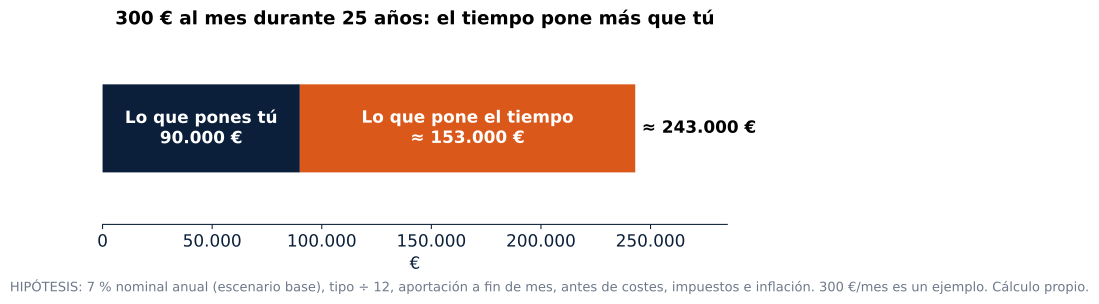
Figura 4.4. La parte oscura son los 90.000 € que salen del bolsillo: 300 € × 12 meses × 25 años. La parte de color, unos 153.000 €, no sale del sueldo de nadie: la pone el tiempo. En este ejemplo el tiempo pone más que tú.
Formulario: separar las dos partes.
Lo que pones = aportación × 12 × años → 300 × 12 × 25 = 90.000 €
Lo que pone el tiempo = capital final − lo que pones → 243.000 − 90.000 ≈ 153.000 €
Vuelve a la frase de la pregunta 5 de "De dónde venimos": "con trescientos euros al mes, esto no merece la pena". Trescientos al mes es justo lo que acabamos de meter en la cuenta. El punto de partida pesa poco; lo que se pone cada mes pesa mucho, porque cada euro nuevo trae al tiempo a trabajar con él.
Ojo con… leer los 153.000 € como dinero ganado. Es un resultado del modelo, antes de costes e impuestos, con un 7 % constante que en la vida real llega con años buenos y años malos. Nadie va a pagártelo. La sección 4.3 pone esa cifra entre un escenario conservador y otro optimista, y la 4.5 le quita costes e inflación.
Una precisión sobre el porcentaje
Dos simulaciones pueden decir "7 %" y dar resultados distintos sin que ninguna mienta. Depende de cómo se pase ese 7 % anual a meses.
Tabla 4.5 · El mismo "7 %", dos convenciones. Fíjate en la última columna: más de 8.000 € de diferencia solo por la forma de convertir el porcentaje.
| Convención | Tipo mensual | Tipo anual que sale en realidad | 300 €/mes a 25 años |
|---|---|---|---|
| 7 % nominal ÷ 12 (la de este curso) | 0,5833 % | ≈ 7,23 % | 243.021,51 € |
| 7 % efectivo anual, pasado a meses con una raíz | 0,5654 % | 7 % | 234.912,56 € |
| Diferencia | 8.108,94 € |
Dividir un 7 % entre doce da un tipo mensual un poco mayor que el que, compuesto doce veces, sale a un 7 % justo al año. Por eso el curso escribe siempre la convención al lado de la cifra. No hace falta hacer esta cuenta nunca; basta con saber que existe y preguntar cuál se ha usado cuando dos cifras no cuadran.
Para quien quiera la fórmula. Desde un tipo nominal anual: i mensual = r ÷ 12. Desde un tipo efectivo anual: i mensual = (1 + r)1/12 − 1. El efectivo anual de un nominal mensualizado: (1 + r ÷ 12)12 − 1.
Párate un momento. Saca la estimación que escribiste al final de la sección 4.1. ¿Te quedaste cerca de 243.000 € o muy por debajo? Si te quedaste por debajo, es lo normal: la intuición suma donde la cuenta multiplica.
4.3 · Una banda en vez de una promesa
La idea en una frase: una proyección con un solo número cuenta la mitad; toda proyección va en banda, con su supuesto escrito.
Doscientos cuarenta y tres mil euros. De tanto repetirlo suena a promesa, y no lo es. Es lo que sale si el dinero crece de media un 7 % al año durante 25 años. Si ese 7 % cambia, cambia todo. Y nadie sabe cuál será.
Así que se hace el mismo cálculo tres veces. Mismos 300 € al mes, mismos 25 años, misma convención. Solo cambia la rentabilidad supuesta: un escenario conservador del 6 %, el base del 7 % y uno optimista del 8 %.
Tabla 4.6 · La misma aportación en tres escenarios. Mira la columna de lo puesto: es igual en las tres filas. La diferencia del final la pone algo que nadie controla.
| Escenario | Tipo supuesto | Lo que se pone | Capital a 25 años | Lo que pone el tiempo |
|---|---|---|---|---|
| Conservador | 6 % | 90.000 € | ≈ 207.900 € | ≈ 117.900 € |
| Base | 7 % | 90.000 € | ≈ 243.000 € | ≈ 153.000 € |
| Optimista | 8 % | 90.000 € | ≈ 285.300 € | ≈ 195.300 € |
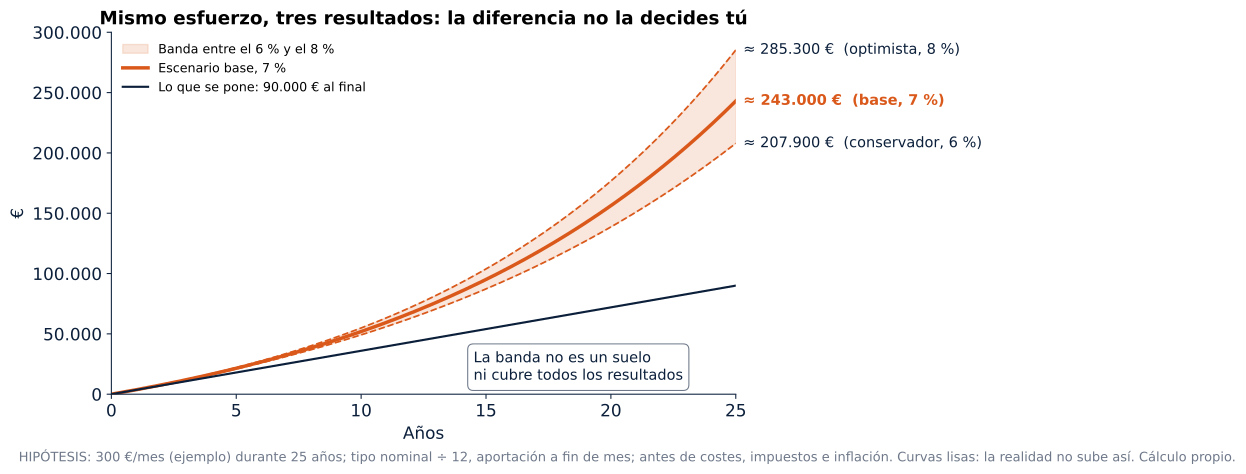
Figura 4.5. La zona sombreada es la banda. Durante los primeros años las tres curvas van casi juntas y pegadas a la línea de lo puesto; se separan al final. Lee el recuadro: la banda ayuda a mirar mejor, pero no es un suelo ni cubre todo lo que puede pasar.
Delante de tres cifras, el ojo se va a la de arriba y se queda con ella. Es humano. Pero la optimista no es más probable por ser la que más gusta: las tres salen del mismo cálculo y solo cambia el supuesto. Llamar "conservador" al 6 % solo lo distingue del 7 y del 8 de este ejercicio; no quiere decir que el 6 % sea un mínimo.
Qué pasa fuera de la banda
Para ver que la banda no es un suelo, basta con mover el supuesto un poco más:
Tabla 4.7 · La misma aportación con otros supuestos. Ninguna fila es "lo peor que puede pasar". Mira sobre todo la cuarta: tiene una media del 5,6 % y acaba por encima de un 6 % constante.
| Supuesto (300 €/mes, 25 años) | Capital final | Qué enseña |
|---|---|---|
| 0 % todos los años | 90.000 € | Solo lo puesto: sin crecimiento no hay nada más |
| 3 % todos los años | 133.802,35 € | Un supuesto bajo sigue componiendo, pero mucho menos |
| 5,6 % todos los años | 195.558,14 € | La media del caso de abajo, aplicada cada año |
| 0 % los cinco primeros años y 7 % los veinte siguientes | 228.975,30 € | Un mal arranque cuesta 14.046,21 € frente al 7 % constante |
| 7 % todos los años (base) | 243.021,51 € | La referencia |
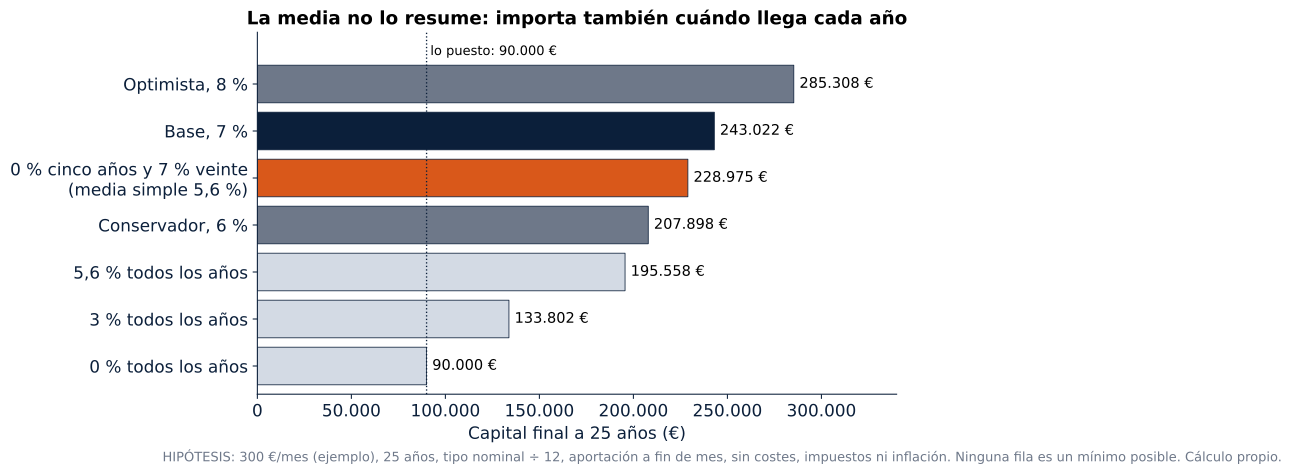
Figura 4.6. Compara la barra de color con la de "5,6 % todos los años". Las dos tienen la misma media simple, (0 × 5 + 7 × 20) ÷ 25 = 5,6 %, y acaban separadas por más de 33.000 €. El mal arranque llega casi a la altura del base porque los años flojos caen al principio, cuando hay poco dinero dentro; los buenos llegan cuando la bola ya es grande. La media no resume el recorrido: importa también cuándo llega cada año.
Esquema 4.3 · Cómo se presenta una proyección en este curso. Es la plantilla que siguen todas las cifras futuras a partir de aquí. Si falta una casilla, la proyección está incompleta.
flowchart TD
    A[Escribir los supuestos: aportación, plazo, convención, costes e inflación incluidos o no] --> B[Calcular tres escenarios: conservador, base y optimista]
    B --> C[Dar las tres cifras juntas, nunca solo la del medio]
    C --> D[Separar en cada una lo puesto y lo crecido]
    D --> E[Avisar: la banda no es un suelo ni cubre todos los resultados]
Ojo con… pensar que tres escenarios son todos los escenarios. Son tres hipótesis, no un reparto completo de lo que puede ocurrir. Una trayectoria real alterna años buenos y malos y puede acabar fuera de la banda, por arriba o por abajo. Cómo es ese recorrido de verdad es el tema del capítulo 5.
Error frecuente: elegir el escenario que más conviene. Si planificas con el optimista porque "el mercado siempre sube a la larga", estás usando la cifra que te gusta como si fuera la probable. La banda sirve para ver el abanico, no para escoger su borde de arriba.
Párate un momento. Piensa en la última proyección de dinero que te enseñaron: un plan, un anuncio, una conversación. ¿Tenía un número o tres? ¿Decía con qué supuesto?
4.4 · El coste de esperar
La idea en una frase: esperar a tener más para empezar sale más caro que empezar con poco, porque los años que se pierden son los que más rinden.
"Ya empezaré cuando gane un poco más, cuando me sobre más a fin de mes, cuando llegue un momento mejor." Suena prudente. Tiene un precio, y se puede calcular.
Se mantiene todo igual que en la sección anterior (300 € al mes, 7 % en el escenario base, la misma fecha final) y solo cambia una cosa: quien espera cinco años aporta durante 20 años en lugar de 25. En la ladera, es lo mismo que soltar la bola cinco tramos más abajo.
Tabla 4.8 · La factura de esperar cinco años. Lee las líneas en orden. La primera es lo que parece que se ahorra; la segunda, lo que cuesta de verdad.
| Concepto | Empezar hoy (25 años) | Esperar cinco años (20 años) | Diferencia |
|---|---|---|---|
| Lo que se pone | 90.000 € | 72.000 € | 18.000 € menos de tu bolsillo |
| Lo que hay al final | ≈ 243.000 € | ≈ 156.300 € | ≈ 86.700 € menos |
Se ponen 18.000 € menos y se acaba con 86.700 € menos. ¿Por qué tanto? Porque los años que se pierden al esperar son los primeros, y cada euro de esos años es el que más tiempo tiene para crecer. Un euro puesto el primer mes pasa veinticinco años rodando; uno puesto cinco años después, veinte. Esperar quita justo los años que más rinden. La diferencia de 86.700 € no es, por tanto, solo "intereses perdidos": dentro van los 18.000 € que no se pusieron y todo lo que habrían crecido.
Compensarlo sale caro. Quien empieza cinco años tarde puede intentar llegar a los mismos 243.000 € poniendo más cada mes. Haría falta poner 467 € al mes en lugar de 300 durante 20 años. En total, unos 112.100 € frente a 90.000 €: unos 22.100 € más de su bolsillo para acabar en el mismo sitio.
El precio de esperar no depende del escenario: está en los tres.
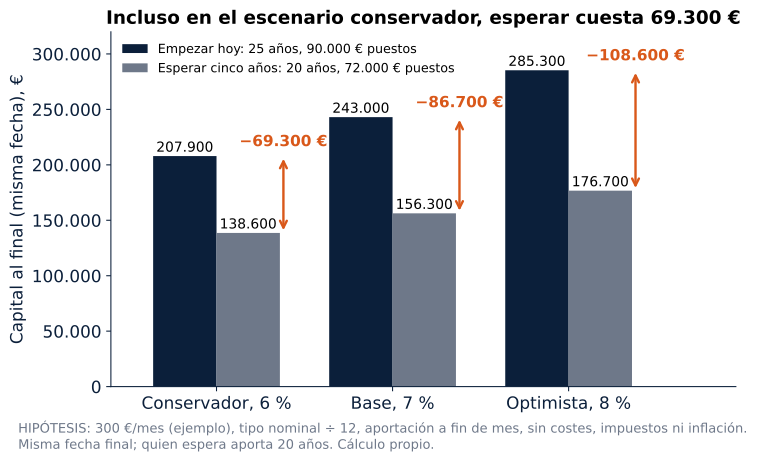
Figura 4.7. Mira la flecha del escenario conservador: incluso con un 6 %, esperar cinco años cuesta unos 69.300 €. Con un 7 %, unos 86.700 €; con un 8 %, unos 108.600 €. Qué escenario toque, nadie lo elige. Cuándo se empieza, sí.
Una aclaración para que no se malinterprete. Quien empieza tarde no ha hecho nada mal. Casi nadie empieza a los veinte años, y casi todo el mundo tiene buenos motivos para no haberlo hecho antes. Esto es un precio, y los precios sirven para decidir mejor desde donde uno está hoy, no para lamentar lo que ya pasó.
Ojo con… leer la factura como una invitación a invertir mañana, sin colchón o con deudas caras. Esperar para construir una base tiene una función, y en el orden del curso el colchón va primero. Lo que la factura señala es otra cosa: que "ya empezaré" no se convierta, sin que nadie lo decida, en cinco años.
Un dato que desconcierta. «Warren Buffett consiguió 81.500 millones de los 84.500 millones de dólares de su patrimonio neto después de cumplir los sesenta y cinco años» (Morgan Housel, Cómo piensan los ricos, cap. 4). Son cifras del momento en que se escribió el libro, no un dato de hoy. Housel lo cuenta para hablar de cuánto tiempo lleva haciéndolo, más que de lo buen inversor que es. La misma cuenta se ve con los 1.000 € de la sección 4.1: de 3.870 € en el año 20 a 5.427 € en el 25, más de un tercio de todo lo ganado llega en los últimos cinco años.
El primer tramo parece pequeño
Te adelantamos lo que vas a pensar cuando lleves cinco años aportando: que esto no funciona. Se cuenta ahora para que lo reconozcas cuando llegue.
Seguimos con el mismo ejemplo: 300 € al mes al 7 %, el escenario base. Esta vez miramos el camino.
Tabla 4.9 · El camino, año a año. Mira la última columna y busca la primera fila en que supera a la columna de lo puesto.
| Año | Lo puesto | Lo que habría | Lo que ha puesto el tiempo |
|---|---|---|---|
| 5 | 18.000 € | ≈ 21.500 € | ≈ 3.500 € |
| 10 | 36.000 € | ≈ 51.900 € | ≈ 15.900 € |
| 15 | 54.000 € | ≈ 95.100 € | ≈ 41.100 € |
| 18 | 64.800 € | ≈ 129.200 € | ≈ 64.400 € |
| 19 | 68.400 € | ≈ 142.300 € | ≈ 73.900 € |
| 25 | 90.000 € | ≈ 243.000 € | ≈ 153.000 € |
Cinco años apartando dinero todos los meses, diciendo que no a otras cosas, y el tiempo ha puesto encima unos 3.500 €. Es muy fácil pensar "para esto, me lo gasto". Y es justo lo que la cuenta dice que tiene que pasar. El tiempo no pone más que tú en el año diez, ni en el quince, ni en el dieciocho, aunque ahí se quede a unos cientos de euros. Lo hace en el año 19.
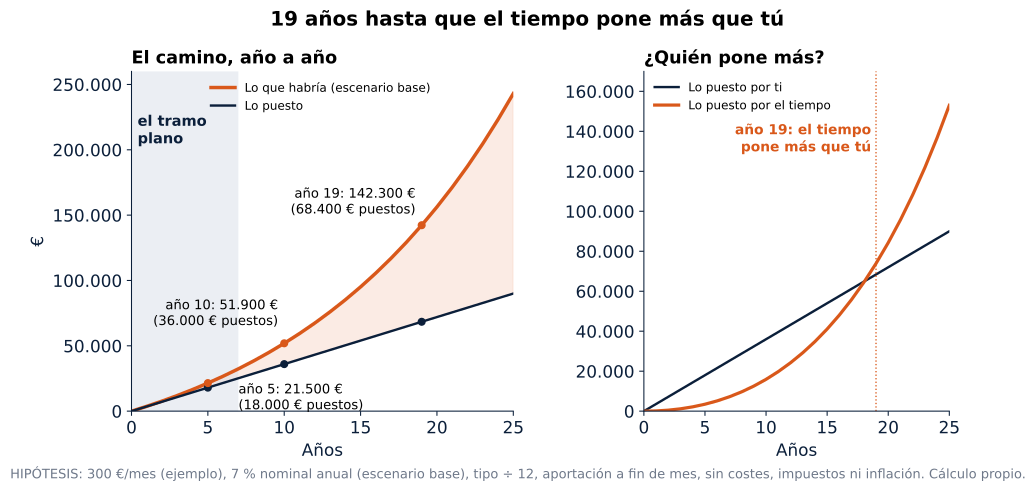
Figura 4.8. En el gráfico de la izquierda, la zona gris son los primeros años: la curva de lo que habría casi no se separa de la línea de lo puesto. En el de la derecha, las dos líneas se cruzan entre el año 18 y el 19. Son 19 años hasta que el tiempo pone más que tú. No hay un año mágico en que la inversión "empiece a funcionar": el dibujo depende de los supuestos y de la escala, y el cruce existe solo si el rendimiento llega.
James Clear describe lo mismo con los hábitos: los resultados de cualquier proceso que se acumula tardan en aparecer, y casi todo el mundo abandona antes de verlos. Lo llama la meseta del potencial latente. Lo resume en una frase que sirve para estos primeros años: «El trabajo no se desperdicia, solo se acumula» (Hábitos atómicos, cap. 1).
El tramo plano cae justo en los años en que más ganas hay de ver resultados y en que más cosas compiten por esos 300 €. La cuenta no se entera de las ganas. Quien lo deja en el año cinco no se equivoca con los números: se queda sin la parte que viene después.
Por eso, la aportación no se decide cada mes. Se decide una vez y se programa, como el ahorro del capítulo 2.
Esquema 4.4 · Lo aburrido se programa. Fíjate en que la decisión aparece una sola vez, arriba. Si hubiera que tomarla cada mes, en el año cinco se tomaría que no.
flowchart LR
    A[Decidir una vez cuánto y cuándo] --> B[Día de cobro]
    B --> C[Orden automática al día siguiente]
    C --> D[La aportación sale antes de mezclarse con el resto]
    D --> E[Revisar solo si cambia tu vida]
    E -. una vez al año .-> A
Ojo con… programar una cantidad que no se puede sostener en un mal año. Una aportación automática sirve si aguanta los meses flojos sin tener que tocar el colchón. Si no, se cancela al primer susto. Cuánto y cuándo empieza el caso del curso se decide en los capítulos 8 y 9; aquí todavía no programa nada.
Párate un momento. Mira qué día del mes te entra el sueldo y apúntalo. ¿Qué otras cosas salen de la cuenta en los tres días siguientes? Ese es el hueco en el que compite cualquier aportación.
4.5 · Un punto de coste también se compone
La idea en una frase: un punto de costes al año, compuesto durante veinticinco años, pesa tanto como pasar del escenario base al conservador.
Un 1 % suena a nada. Si te dicen que algo cuesta un 1 % al año, ni levantas la vista del móvil. Vamos con las cuentas de siempre: 300 € al mes durante 25 años, un 7 % de mercado. Ahora, por el camino, cada año se queda un punto: comisiones, gastos, lo que cobra quien mueve el dinero. Lo que llega es un 6 %.
Formulario: lo que se lleva un punto.
Diferencia = capital al 7 % − capital al 7 % menos un punto → 243.000 − 207.900 ≈ 35.100 €
Esa cifra ya ha salido. En la sección 4.3, 207.900 € era el escenario conservador, lo que pasa si el mercado va flojo y da un 6 % en vez de un 7 %. Aquí el mercado no ha ido flojo: ha ido igual de bien que en el escenario base. La diferencia no la ha puesto el mercado, se ha quedado por el camino.
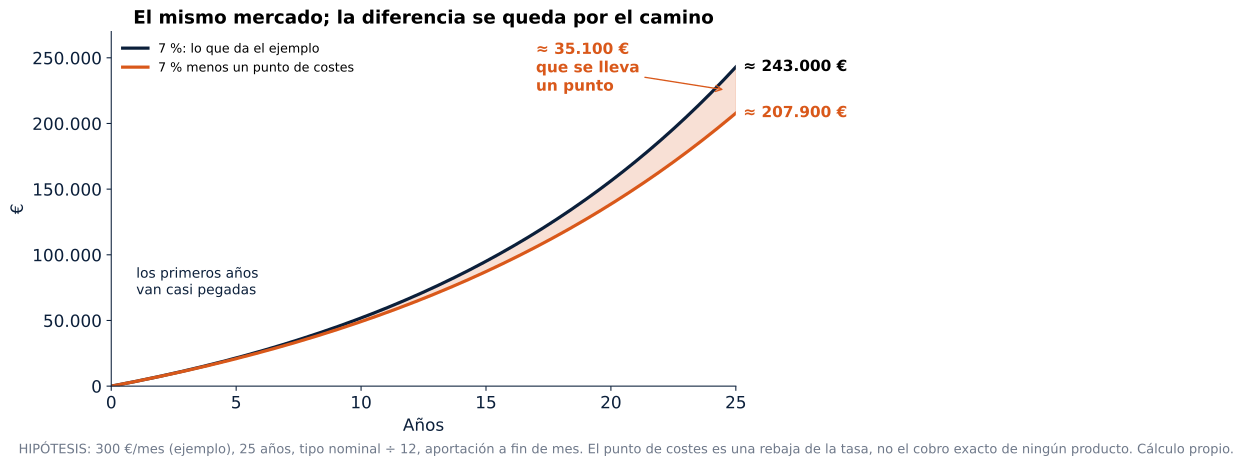
Figura 4.9. Durante los primeros años las dos curvas van casi pegadas, y por eso nadie se queja: no hay un día en que se note que falta algo. A los 25 años, la distancia entre las dos son unos 35.100 €, con los mismos 90.000 € puestos.
¿Por qué pesa tanto? Por lo mismo que se ha contado en todo el capítulo. El interés compuesto no distingue: igual que hace crecer lo que se gana, hace crecer lo que se va. En la ladera, es un trozo de la bola que se desprende en cada vuelta. No sale solo de la nieve nueva, sale de la bola entera, y ese trozo ya no vuelve a recoger nieve nunca más.
Esquema 4.5 · Por qué un coste pequeño pesa tanto. Sigue la flecha de la derecha: lo que se lleva el coste deja de componerse todos los años que quedan.
flowchart TD
    A[Todo lo acumulado hasta hoy] --> B[Rendimiento del año]
    B --> C[Se descuenta un punto sobre todo lo acumulado, no solo sobre la aportación nueva]
    C --> D[Lo que queda dentro sigue rodando]
    C --> E[Lo que se va ya no genera intereses en ningún año de los que faltan]
    D --> A
Un punto no pesa lo mismo en toda la tabla. Entre el 8 % y el 7 % separa unos 42.300 €: cuanto más alta es la tasa de partida, más euros se lleva el mismo punto.
John C. Bogle, que dedicó su vida a esta cuenta, lo dejó en una frase: «El milagro de capitalizar rentabilidades es superado por la tiranía de capitalizar costes» (El pequeño libro para invertir con sentido común, cap. 4). El coste no lo decide todo, pero también se compone.
Ojo con… tomar este punto como el coste real de algo. El ejercicio rebaja un punto la tasa de cálculo para ver la escala; no reproduce cómo cobra comisiones ningún producto concreto. Qué costes tiene cada tipo de producto y cómo se leen es materia del capítulo 6. Y un coste bajo no hace buena una inversión que no encaja con tu plazo o con el riesgo que puedes asumir.
Los euros finales no son euros de hoy
Doscientos cuarenta y tres mil euros de dentro de veinticinco años no compran lo mismo que doscientos cuarenta y tres mil de hoy. Qué es la inflación ya lo viste en el capítulo 3; aquí solo se aplica.
Hipótesis del curso, no dato oficial: inflación del 2,5 % anual durante los 25 años. No es el IPC del INE ni una previsión. Las aportaciones siguen siendo 300 € fijos al mes, sin subir con los precios.
Formulario: pasar a euros de hoy.
Capital en euros de hoy = capital futuro ÷ (1 + inflación)años → 243.022 ÷ 1,02525 ≈ 131.100 €
El divisor, 1,02525, vale unos 1,854: con un 2,5 % al año, los precios casi se duplican en 25 años.
Tabla 4.10 · La banda en euros de hoy. Compara las dos columnas de cada fila: el escenario optimista, pasado a euros de hoy, queda bastante por debajo del base en euros futuros.
| Escenario | Capital en euros de dentro de 25 años | Lo que compra en euros de hoy |
|---|---|---|
| Conservador, 6 % | ≈ 207.900 € | ≈ 112.100 € |
| Base, 7 % | ≈ 243.000 € | ≈ 131.100 € |
| Optimista, 8 % | ≈ 285.300 € | ≈ 153.900 € |
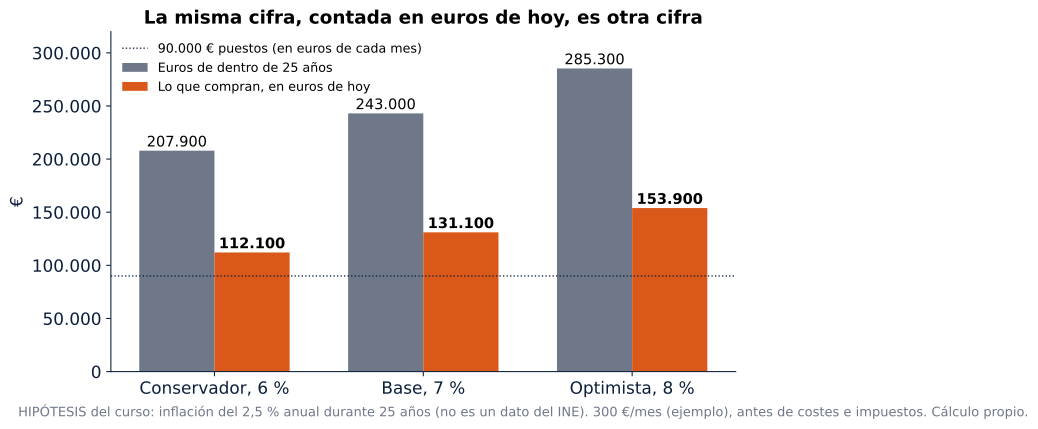
Figura 4.10. Cada pareja de barras es la misma cantidad contada en dos unidades. La de color es la que sirve para imaginar qué se podría hacer con ese dinero. Ciento treinta y un mil euros de hoy sigue siendo mucho dinero, pero es otra cifra.
Error frecuente: restar lo puesto a la cifra en euros de hoy. Hacer 131.100 − 90.000 y llamarlo "beneficio real" mezcla unidades: los 131.100 € están en euros de hoy y los 90.000 € se pusieron mes a mes, en euros de cada mes. Para medir un beneficio real habría que llevar también cada aportación a la misma fecha. Es el mismo cuidado que en el capítulo 3: no se mezclan euros de fechas distintas.
Párate un momento. Costes e inflación suelen ir en letra pequeña, y cambian la cifra que aparece en grande. Si una simulación no dice nada de ninguno de los dos, ¿qué cifra te está enseñando en realidad?
4.6 · Cuatro preguntas para cualquier simulación
La idea en una frase: antes de creerte una cifra proyectada, hazle cuatro preguntas; si no las aguanta, todavía no te la crees.
Imagina un anuncio que dice: «Invierte 300 € al mes y en 25 años tendrás 285.300 €». Abajo, en gris y en letra pequeña: «Rentabilidad supuesta: 8 % anual». Es un anuncio inventado para este capítulo, no un producto real, pero se parece mucho a los que circulan. Esta vez quien lo revisa eres tú.
Tabla 4.11 · El anuncio, auditado. Recorre las cuatro filas en orden. Ninguna necesita calculadora: todas las cifras de la derecha ya han salido en el capítulo.
| Pregunta | Qué responde el anuncio | Qué falta | Con las cifras del capítulo |
|---|---|---|---|
| 1. ¿Cuántos escenarios trae? | Uno: 285.300 € | La banda | 207.900 · 243.000 · 285.300 €. El anuncio enseña solo el de arriba |
| 2. ¿Qué supuesto lleva escrito? | 8 % anual, en letra pequeña | Si es nominal o efectivo, constante o medio; cuándo se aporta | Por lo menos está. Un 8 % es una media de largo plazo que nadie garantiza |
| 3. ¿En euros de cuándo? | No lo dice | La inflación | En euros de hoy, con la hipótesis del 2,5 %: unos 153.900 € |
| 4. ¿Antes o después de costes e impuestos? | No lo dice | Costes e impuestos | Un punto de costes lo baja del 8 al 7 %: unos 42.300 € menos. Los impuestos, en el capítulo 8 |
Esquema 4.6 · Las cuatro preguntas. Úsalo como filtro: una cifra solo pasa al final si contesta a las cuatro. Si una se queda sin respuesta, la cifra se aparca, no se rellena con lo que más conviene.
flowchart TD
    A[Una cifra proyectada] --> B{¿Cuántos escenarios?}
    B -->|Uno| X[Pide la banda o calcúlala tú]
    B -->|Varios| C{¿Qué supuesto lleva escrito?}
    C -->|No lo dice| Y[Sin supuesto no vale: con el adecuado sale cualquier número]
    C -->|Lo dice| D{¿En euros de cuándo?}
    D -->|No lo dice| Z[Pásala a euros de hoy con una hipótesis de inflación]
    D -->|Lo dice| E{¿Antes o después de costes e impuestos?}
    E -->|No lo dice| W[Supón que es antes y réstale al menos un punto]
    E -->|Lo dice| F[Ahora sí: la cifra se puede comparar]
Las cuatro preguntas sirven también para las simulaciones que hagas tú. Cuando pruebes con la calculadora, cambia una sola cosa cada vez: si mueves a la vez la aportación, la tasa y el plazo, no sabrás qué ha movido el resultado.
Ojo con la trampa que tienen todas. Hay una quinta cosa que ninguna simulación enseña, tampoco la calculadora del curso: la curva sale lisa, subiendo sin un bache. La de verdad no sube así. En la ladera real hay tramos que suben, y la bola se para o pierde nieve un tiempo. Cómo es ese recorrido, con qué sustos y qué se siente por dentro, es el capítulo 5.
El orden: colchón primero, aportar después
Vuelve a la frase del principio: "con trescientos euros al mes, esto no merece la pena". Al terminar el capítulo, el caso del curso sabe dos cosas, y ninguna le obliga a decidir nada todavía.
La primera es el orden. Primero el colchón, con su objetivo de 9.300 € (seis meses de un gasto de 1.550 €), y ese colchón no se invierte. Al llegar a este capítulo el caso lleva unos 7.400 € y sigue llenándolo cada mes. Todo lo que se ha calculado aquí es un "si el caso pusiera 300 € al mes": no ha elegido producto, no ha fijado cuánto aportará y no ha empezado a invertir.
La segunda es una frase: la prisa está en empezar, no en acertar. Empezar, aquí, quiere decir seguir el orden: colchón primero, aportar después. Lanzarse a invertir mañana o esperar a acertar el mejor momento, que nadie conoce, son otra cosa. La factura de la sección 4.4 se cobra por dejar pasar los años sin decidir, por poco que se empiece.
Esquema 4.7 · El orden del curso. Lee las cajas de arriba abajo. Este capítulo enseña a leer la última, pero ninguna se salta.
flowchart TD
    A[Colchón: objetivo de 9.300 € en el caso del curso. No se invierte] --> B[Deudas caras resueltas]
    B --> C[Dinero que no vas a necesitar en muchos años]
    C --> D[Dónde ponerlo: capítulos 6 y 7]
    D --> E[Cuánto aportar y desde cuándo: capítulos 8 y 9]
    E --> F[Leer cualquier proyección con las cuatro preguntas]
George S. Clason lo contó hace un siglo en forma de parábola: «¡Si te quieres hacer rico, tus ahorros te deben rendir y estos rendimientos rendirte a su vez!» (El hombre más rico de Babilonia, cap. 2). Es la misma idea de la bola de nieve, con una condición que la frase no dice y el capítulo sí: rendir no está garantizado, y lo que rinde tiene que quedarse dentro.
Párate un momento. Coge una simulación que te hayan enseñado alguna vez (un anuncio, una aplicación, una web) y pásale las cuatro preguntas. Apunta al lado cuáles contesta y cuáles no. Es la mejor forma de cerrar este capítulo.
Lo esencial en una página
Tabla 4.12 · El capítulo en una tabla. Cada fila es una sección: la pregunta, la cuenta y la cifra del ejemplo. Todas las cifras de 300 € al mes son un ejemplo con el 7 % como escenario base.
| Sección | Pregunta | Cuenta | Cifra del ejemplo |
|---|---|---|---|
| 4.1 | ¿Qué hace el interés compuesto? | Capital × (1 + tasa)años; los intereses se quedan dentro | 1.000 € a 25 años: simple 2.750 €, compuesto 5.427 € |
| 4.2 | ¿Qué pongo yo y qué pone el tiempo? | Lo puesto = aportación × 12 × años; el resto lo pone el tiempo | 90.000 € puestos + ≈ 153.000 € = ≈ 243.000 € (10.000 € de una vez: ≈ 57.300 €) |
| 4.3 | ¿Y si no es un 7 %? | El mismo cálculo con 6, 7 y 8 % | ≈ 207.900 · 243.000 · 285.300 €. Fuera de la banda: 0 % → 90.000 €; 3 % → 133.802 € |
| 4.4 | ¿Cuánto cuesta esperar? | 25 años frente a 20, misma fecha final | 18.000 € menos puestos, ≈ 86.700 € menos al final; compensarlo: 467 €/mes, ≈ 22.100 € más |
| 4.4 | ¿Por qué parece que no pasa nada? | Lo que pone el tiempo frente a lo puesto, año a año | Año 5: ≈ 3.500 €; año 19: el tiempo pone más que tú |
| 4.5 | ¿Cuánto se lleva un punto de costes? | Capital al 7 % − capital al 6 % | ≈ 35.100 € (del 8 al 7 %: ≈ 42.300 €) |
| 4.5 | ¿Cuánto es eso en euros de hoy? | Capital ÷ 1,02525 | ≈ 112.100 · 131.100 · 153.900 € |
| 4.6 | ¿Me creo esta cifra? | Cuatro preguntas | El anuncio de 285.300 € son ≈ 153.900 € de hoy, antes de costes |
Esquema 4.8 · Del dato a la decisión. El orden importa: no se interpreta una cifra cuyos supuestos no se han escrito.
flowchart LR
    A[Fijar: una aportación sostenible y un horizonte] --> B[Declarar: tasa, convención y cuándo se aporta]
    B --> C[Comparar: banda, esperar y costes, cambiando una cosa cada vez]
    C --> D[Interpretar: lo puesto, lo crecido y los euros de hoy]
    D --> E[Decidir sin saltarse el orden: colchón primero]
    E -. revisar si cambia tu vida .-> A
Glosario
| Término | Qué significa en este curso |
|---|---|
| Interés simple | Rendimiento que se calcula siempre sobre el capital inicial; lo ganado no genera nada más. |
| Interés compuesto | Rendimiento que se suma al capital y genera a su vez rendimiento en los periodos siguientes: intereses que cobran intereses. |
| Capitalizar | Sumar los intereses al capital para que generen intereses. En este curso, cada mes (salvo el ejemplo de 1.000 €, cada año). |
| Capital inicial | Lo que se pone al empezar, de una vez. |
| Aportación periódica | Lo que se pone cada cierto tiempo (en el capítulo, al final de cada mes). |
| Horizonte (de una proyección) | El número de años de la proyección. |
| Tipo nominal | El tipo anual que se anuncia. En este curso se divide entre 12 para tener el mensual. |
| Tipo efectivo | El crecimiento que sale de verdad en un año, una vez compuestos los intereses de cada periodo. Un 7 % nominal mensualizado equivale a un 7,23 % efectivo. |
| Proyección | Cálculo de una cifra futura a partir de unos supuestos. No es una predicción. |
| Escenario conservador, base y optimista | Las tres hipótesis de rentabilidad del curso: 6 %, 7 % y 8 %. Ninguna es un mínimo ni un máximo. |
| Banda | El abanico entre el escenario conservador y el optimista. No es un suelo ni cubre todos los resultados. |
| Lo que pone el tiempo | Capital final − lo aportado. Es un resultado del modelo antes de costes e impuestos, no dinero ganado. |
| Coste de esperar | Lo que hay de menos al final por empezar más tarde con la misma aportación y la misma fecha final. |
| Tramo plano | Los primeros años de una proyección, en los que lo que hay casi no se separa de lo puesto. |
| Punto de costes | Un punto porcentual menos en la tasa de cálculo, para ver cuánto pesa un coste compuesto durante años. |
| Euros de hoy | Una cantidad futura dividida por lo que habrán subido los precios, para saber qué compraría hoy. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. La primera es la única con números.
1. Tu versión en la calculadora (30 minutos, con la herramienta). Abre la calculadora de interés compuesto y pon: aportación inicial 0 €, como aportación mensual la cantidad que podrías apartar cada mes después del colchón (la que sea, sin mirar si es mucha o poca), frecuencia mensual, 7 % y los años que te quedan hasta la edad que tú elijas, con la variación de interés a 0. Apunta el capital final y, al lado, lo aportado. Después sube la variación a 1 y apunta las tres tarjetas. Por último, quita cinco años al horizonte y apunta el capital final del escenario base. Qué se busca: que veas en tu propia cifra las dos piezas de la barra, la banda y tu factura de esperar. No se busca un número "bueno", y ninguna de esas cifras es una promesa.
2. La estimación a ojo en casa. Pregunta a alguien de tu entorno, sin calculadora: "Si alguien pone 300 € al mes durante 25 años y el dinero crece un 7 % al año, ¿cuánto tiene al final?". Apunta lo que dice y enséñale después la Figura 4.4. Qué se busca: comprobar que casi todo el mundo se queda corto, porque la intuición suma donde la cuenta multiplica, y que entiendas mejor por qué la frase "con tan poco no merece la pena" suena tan convincente.
3. Una simulación ajena, auditada. Busca una simulación real: la de un anuncio, una aplicación de ahorro, la web de un banco o el folleto de un plan. No hace falta anotar la marca. Pásale las cuatro preguntas de la sección 4.6 y marca cuáles contesta. Qué se busca: descubrir cuántas cifras grandes circulan sin banda, sin euros de hoy o sin costes, y acostumbrarte a aparcar las que no contestan.
4. ¿Dónde se quedan los intereses de tu cuenta? Si tu colchón está en una cuenta remunerada (capítulo 3), busca en el contrato o en la aplicación cada cuánto se pagan los intereses y a dónde van: ¿se suman al mismo saldo o se ingresan en otra cuenta? Qué se busca: ver en un producto que ya tienes la diferencia de la sección 4.1 entre intereses que se quedan dentro y que salen fuera, y comprobar que la letra pequeña dice cosas que la cifra grande no dice.
5. El día de cobro. Apunta qué día te entra el sueldo y qué sale de la cuenta en los tres días siguientes. Piensa qué haría falta para que una aportación saliera sola el día después de cobrar, sin tocar el colchón. Qué se busca: que veas dónde competiría cualquier aportación con el resto de tu gasto, y por qué el tramo plano se aguanta mejor con una orden programada que con fuerza de voluntad.
6. Tus "ya empezaré". Piensa en tres decisiones de dinero que hayas aplazado alguna vez (abrir una cuenta, revisar un seguro, empezar a ahorrar). Para cada una, apunta el motivo real y si con el tiempo se resolvió solo o se quedó igual. Qué se busca: distinguir las esperas que tienen una función, como llenar primero el colchón, de las que solo son "ya empezaré" sin fecha.
7. Un punto en algo que pagas. Busca en algún producto o servicio que tengas un coste expresado en porcentaje al año (una cuenta, un seguro de ahorro, un plan, una comisión de mantenimiento). Anótalo y apunta sobre qué cantidad se cobra: lo que aportas o todo lo acumulado. Qué se busca: que reconozcas el pellizco de la sección 4.5 fuera del libro, y que llegues al capítulo 6 sabiendo que un porcentaje pequeño sobre todo lo acumulado no es poca cosa a muchos años.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Plan de seguridad y objetivos (capítulo 2) · despertar-financiero.netlify.app/m2/plan-seguridad | Comprobar cuánto te falta para el colchón antes de pensar en aportar a otra cosa | Sección 4.6 y actividad 1 |
| 2 | Calculadora de interés compuesto · despertar-financiero.netlify.app/m4/interes-compuesto | Proyectar una aportación con sus campos (aportación inicial, aportación periódica, frecuencia, interés estimado anual, horizonte y variación de interés). Las tarjetas Conservador, Base y Optimista dan para cada escenario el capital final, el capital aportado y los intereses generados; el gráfico enseña el capital frente a lo aportado año a año | Secciones 4.2 a 4.5 y actividad 1 |
Cuatro avisos de uso de la calculadora. Abre con el ejemplo del capítulo (0 € de inicio, 300 € al mes, un 7 %, 25 años y una variación del 1 %); para usar tus cifras, pulsa «Introduce tus datos». Con la variación de interés a 0 las tres tarjetas dan lo mismo; súbela a 1 para ver la banda del 6, 7 y 8 %. Para meter un punto de costes, baja el interés estimado un punto. Y la propia herramienta lo dice en su aviso: muestra una evolución media y constante, sin años negativos ni caídas, y no deflacta (para pasar a euros de hoy, usa la fórmula de la sección 4.5). Tus datos se guardan solo en tu navegador y se borran con «Borrar mis datos».
Orden recomendado: primero el plan de seguridad, para tener presente que el colchón va antes; después la calculadora con tu cifra, cambiando una sola cosa cada vez.
Para saber más
- Morgan Housel, Cómo piensan los ricos. 18 claves imperecederas sobre riqueza y felicidad (título original The Psychology of Money; publicado también como La psicología del dinero), traducción de Arnau Figueras Deulofeu, Planeta, 2021. Capítulo 4, «La confusión del interés compuesto»: las glaciaciones, la suma frente a la multiplicación y el dato de Buffett de la sección 4.4.
- James Clear, Hábitos atómicos (título original Atomic Habits), traducción de Gabriela Moya. Capítulo 1: los hábitos como interés compuesto y la meseta del potencial latente, que es el tramo plano de la sección 4.4 visto desde los hábitos. No es un libro de finanzas: se usa solo para la mecánica de por qué lo automático aguanta.
- John C. Bogle, El pequeño libro para invertir con sentido común (título original The Little Book of Common Sense Investing), traducción de Gustavo Teruel, Deusto, 2016. Capítulo 4, de donde sale la cita de la sección 4.5, y capítulo 17, sobre la aritmética de rentabilidad menos costes. Las cifras y la fiscalidad son de Estados Unidos: vale el razonamiento, no los números.
- George S. Clason, El hombre más rico de Babilonia. Capítulo 2, de donde sale la cita del cierre de la sección 4.6. Es el mismo libro del "págate primero a ti mismo" del capítulo 2.
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre ahorro, interés y productos, útil como segunda explicación de este capítulo.