Capítulo 3 · Módulo 3 · ¿Por qué invertir?
Inflación y poder adquisitivo
El capítulo 2 terminó con un colchón con reglas: se sabe cuánto tiene que tener, dónde vive, cuándo se abre y en qué mes estará completo. Este capítulo mira algo que el capítulo 2 dejó a propósito para después: qué le pasa a ese dinero mientras espera. Seguimos con el caso del curso y con sus cifras. Para leerlo basta con multiplicar y dividir con la calculadora del móvil. Al terminar sabrás leer un dato de precios sin que te engañe, comparar dos sueldos de fechas distintas, seguir una subida desde la nómina hasta lo que compra y decidir dónde vive tu colchón sabiendo lo que gana y lo que pierde.
De dónde venimos
Antes de seguir, vuelve a lo que construiste en el capítulo 2. Responde estas preguntas en orden, mejor por escrito, y lee la idea de debajo solo cuando hayas contestado. Llevan a un mismo sitio.
1. ¿Dónde está hoy tu colchón (o lo que tengas apartado) y cuánto te paga al año? Si no lo sabes, apunta "no lo sé": también es una respuesta.
Si has llegado a…
…a "en la cuenta de siempre" y "nada" o "no lo sé", estás donde está casi todo el mundo y donde está el caso del curso: 6.400 € en una segunda cuenta del mismo banco, al 0 %. En el capítulo 2 eso estaba bien, porque lo importante era separar el dinero y saber cuándo se abre. Este capítulo añade la pregunta que faltaba.
2. En el capítulo 2, el criterio para elegir dónde vive el colchón era "disponible, separado y aburrido", no "el que más rinde". ¿Por qué crees que se puso así?
Si has llegado a…
…a que el colchón tiene que estar entero el día que haga falta, has llegado al motivo. Un sitio que rinde más suele pedir algo a cambio: tiempo para sacar el dinero o la posibilidad de que valga menos justo cuando lo necesitas. Guarda la idea: en la sección 3.6 vuelve, con números.
3. Piensa en algo que compras cada semana: el pan, un café, la gasolina. ¿Recuerdas cuánto costaba hace cinco años? ¿Y hace diez?
Si has llegado a…
…a que costaba menos, aunque no recuerdes cuánto exactamente, tienes la pieza central del capítulo. Nadie te ha quitado dinero de la cuenta y, aun así, con el mismo billete te llevas menos. La diferencia no se nota un martes cualquiera: se nota al comparar fechas.
4. Si tu colchón no se mueve y los precios sí, ¿sigue cubriendo los mismos meses de gasto que cuando lo calculaste?
Si has llegado a…
…a que no, has llegado a la consecuencia más incómoda. Los meses de cobertura del capítulo 2 se calcularon con el gasto de hoy. Si dentro de un año el mismo carro cuesta más, el mismo saldo cubre un poco menos. El número de la cuenta no avisa.
5. ¿Cuánto cobras? Escribe la cifra. Ahora: ¿cobras lo mismo que hace tres años? ¿Compras lo mismo con ello?
Si has llegado a…
…a dos respuestas distintas para dos preguntas que parecían la misma, vas bien. "Lo que pone la nómina" y "lo que puedes comprar con ella" se separan con el tiempo. Es la sección 3.4.
6. La última vez que te subieron el sueldo (o que lo oíste en casa), ¿cómo se contaba la subida: en euros, en porcentaje, en bruto o en neto?
Si has llegado a…
…a que se contaba en el porcentaje del bruto, porque es lo que se anuncia, te falta seguirla hasta la cuenta y luego hasta el súper. Una misma subida puede ser un 4 %, un 2 % o una pequeña bajada según dónde la mires. Es la sección 3.5.
El puente. Las seis preguntas tienen la misma respuesta de fondo: un euro no mide siempre lo mismo. Cuando los precios suben, el mismo saldo y el mismo sueldo compran menos, y eso tiene nombre, inflación. Este capítulo enseña a medir el dinero por lo que compra y no por su número, y termina donde empezó la pregunta 1: decidiendo dónde vive el colchón.
Qué vas a aprender
Al terminar el capítulo sabrás:
- calcular lo que comprará un saldo dentro de un tiempo, dividiendo por el factor de precios y no restando;
- leer un dato del IPC con su periodo y su fecha, y distinguirlo de un objetivo y de una hipótesis;
- explicar por qué una inflación que baja no devuelve los precios a donde estaban;
- pasar un sueldo a euros de otra fecha y saber si una subida es de verdad una subida;
- seguir una subida desde el bruto hasta el neto y desde el neto hasta lo que compra;
- calcular cuánto pierde tu colchón al año según dónde esté, y decidir dónde vive con ese número delante.
Mapa del capítulo
Esquema 3.1 · El capítulo en una imagen. Las tres ramas siguen el mismo hilo: primero se aprende a medir, después se mide el sueldo y al final se mide el colchón.
mindmap
  root((Inflación y poder adquisitivo))
    Medir los precios
      3.1 El saldo no cuenta toda la historia
      3.2 La cesta del IPC y tu cesta
      3.3 Menos inflación no significa precios más bajos
    Medir el sueldo
      3.4 Cobrar más no siempre es comprar más
      3.4 La subida que es una bajada
      3.5 Del bruto al neto, y del neto a lo que compra
    Medir el colchón
      3.6 El colchón también se revisa
      3.6 El colchón no está para ganar
3.1 · El saldo no cuenta toda la historia
La idea en una frase: la misma cantidad de euros puede comprar menos cosas con el tiempo, aunque nadie la toque.
Llena un carro con la compra de siempre: el mismo pan, la misma leche, el mismo detergente. Paga con un billete. Un año después repites la compra con el mismo billete y el carro sale un poco menos lleno. El billete es el mismo y el número de tu cuenta también; lo que ha cambiado es cuánto cabe dentro.
Ese cambio tiene nombre: inflación, el aumento del nivel general de precios durante un periodo. "General" importa. No hace falta que suba todo a la vez ni en la misma proporción: puede abaratarse el móvil y encarecerse el alquiler, y que el conjunto de lo que compra un hogar cueste más.
Hasta ahora el curso medía el dinero en euros: tu gasto real, tu patrimonio, tus meses de colchón. Desde aquí se mide también en otra unidad, la que de verdad importa: lo que esos euros compran. A eso se le llama poder adquisitivo.
El caso del curso. El hogar que seguimos tiene 6.400 € de colchón en una segunda cuenta del mismo banco, que paga un 0 %. Lleva meses construyéndolo con una transferencia automática y le parece, con razón, la decisión más prudente que ha tomado. Su objetivo son 9.300 €, pero de momento nos quedamos con lo que hay.
Para ver el mecanismo hace falta un supuesto sobre los precios. El curso usa uno fijo: una inflación del 2,5 % anual. Es una hipótesis de cálculo para hacer cuentas a medio plazo. No es el dato de ningún mes ni una predicción, y por eso va siempre con su etiqueta.
Con ese supuesto, dentro de un año el caso abrirá la aplicación del banco y verá 6.400 €, exactamente lo mismo que hoy. Pero con esos 6.400 € comprará lo que hoy se compra con 6.244 €.
Lo que compra dentro de n años, en euros de hoy = saldo ÷ (1 + inflación)ⁿ
6.400 ÷ 1,025 = 6.243,90 € ≈ 6.244 €. Pérdida de poder adquisitivo: 6.400 − 6.244 = 156 € en un año.
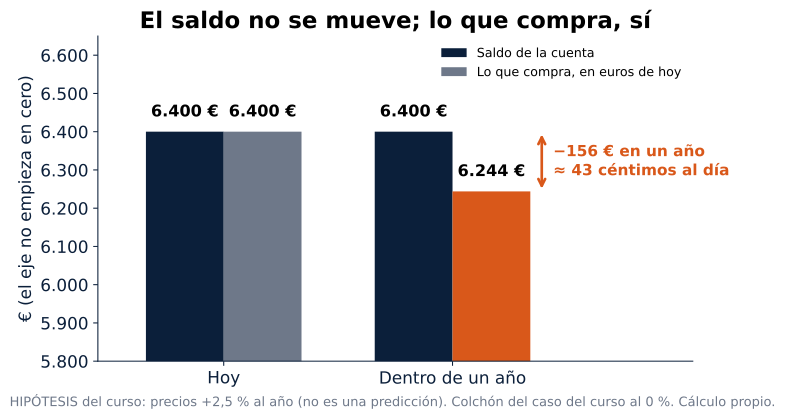
Figura 3.1. Compara las dos parejas de barras. Hoy, saldo y poder de compra coinciden. Dentro de un año la barra oscura no se ha movido y la de color ha bajado. Esa distancia no aparece en ningún extracto.
Ciento cincuenta y seis euros al año. Según el día, a uno le suena a poco y a otro a mucho, y ahí está la trampa: una cifra anual no se siente. Si se cambia de tamaño se ve mejor: 156 € entre 365 días son unos 43 céntimos al día. Cada día, mientras se duerme, mientras se trabaja, mientras se mira el saldo y se comprueba que sigue igual. Nadie cobra ese dinero: no hay cargo, ni comisión, ni aviso del banco. Por eso casi nadie lo ve venir.
En la fórmula, la n son años y el porcentaje se escribe como decimal: 2,5 % es 0,025, y el factor de un año es 1,025. Fíjate en que se divide por el factor. Restar el porcentaje es un atajo que se acerca, pero no es la cuenta.
Tabla 3.1 · Dividir o restar. Mira la última columna: a un año la diferencia es pequeña, pero el atajo siempre se equivoca hacia el mismo lado.
| Cómo se calcula | Cuenta | Resultado | ¿Es exacto? |
|---|---|---|---|
| Restar el porcentaje | 6.400 × (1 − 0,025) | 6.240 € | No: aproximación |
| Dividir por el factor de precios | 6.400 ÷ 1,025 | 6.243,90 € | Sí, con el supuesto elegido |
¿Por qué se divide? Porque la pregunta es "¿qué cantidad de hoy, si los precios subieran un 2,5 %, costaría 6.400 € dentro de un año?". Esa cantidad, multiplicada por 1,025, tiene que dar 6.400. Deshacer una multiplicación es dividir.
Error frecuente: pensar que el dinero quieto "no pierde porque no se toca". Lo que no se toca es el número. Lo que pierde es lo que ese número compra. Las dos cosas son ciertas a la vez, y por eso la frase confunde.
Ojo con… leer esto como un fallo del caso. Tener el dinero quieto en la cuenta es lo que hace casi todo el mundo, porque nadie explica que quieto no quiere decir intacto. Aquí no toca mover nada todavía. Toca cambiar la pregunta: antes era "¿cuánto dinero tengo?"; desde ahora es "¿qué puedo comprar con él?".
Párate un momento. Mira cuánto dinero tienes en tu cuenta corriente y cuánto tiempo lleva ahí sin moverse. Solo eso, sin cuentas. Lo vas a necesitar en la sección 3.6.
3.2 · La cesta del IPC y tu cesta
La idea en una frase: el IPC mide lo que sube la cesta de un hogar medio; lo que sube la tuya depende de lo que llevas en el carro.
Cada mes sale en las noticias un número que dice cuánto han subido los precios. ¿Qué precios? Los tuyos no los ha apuntado nadie.
Vuelve al carro del súper. Si cada vez metes lo mismo y comparas el ticket con el de hace un año, sabes cuánto te ha subido la compra. Eso es lo que hace el Índice de Precios de Consumo (IPC), solo que su carro es enorme: además de comida lleva el alquiler, la luz, la gasolina, la ropa, las cañas del viernes y la tarifa del móvil. Lo que compra un hogar a lo largo del año.
Y cada cosa pesa en ese carro lo que pesa en el gasto. Si los hogares dedican mucho más dinero a vivienda que a calzado, una subida del alquiler mueve el índice mucho más que la misma subida en zapatos. El carro del IPC no es el de nadie en concreto: es lo que gastamos entre todos, puesto en una sola cesta.
Dato fechado. Según el INE, en agosto de 2026 esa cesta costaba un 4,3 % más que un año antes (tasa anual del IPC general, publicada el 15 de septiembre de 2026). Es la foto de un mes, con su fecha. No es el supuesto del 2,5 % de la sección 3.1, ni una predicción de lo que vendrá.
Ese 4,3 % y el 2,5 % del curso no son lo mismo y no se mezclan nunca. Uno es un dato: lo que ya ha pasado, medido, con su fecha y su fuente. El otro es una hipótesis: un supuesto razonable para hacer cuentas a varios años vista. Cuando el capítulo use uno u otro, lo dirá.
Tu carro no es el carro medio
Si vives de alquiler, el alquiler pesa en tu cesta mucho más que en la media, porque la media incluye a muchos hogares que ya no pagan vivienda. Si vas a trabajar en coche, la gasolina también. Si no tienes coche, la gasolina puede subir lo que quiera, que a ti no te llega. Por eso tu inflación puede estar por encima del dato oficial o por debajo. En una media casi nadie cae justo en el centro.
El caso del curso. El 4,3 % es la media de todos. Lo que suben los precios del caso depende de en qué se le van los 1.600 € que gasta cada mes.
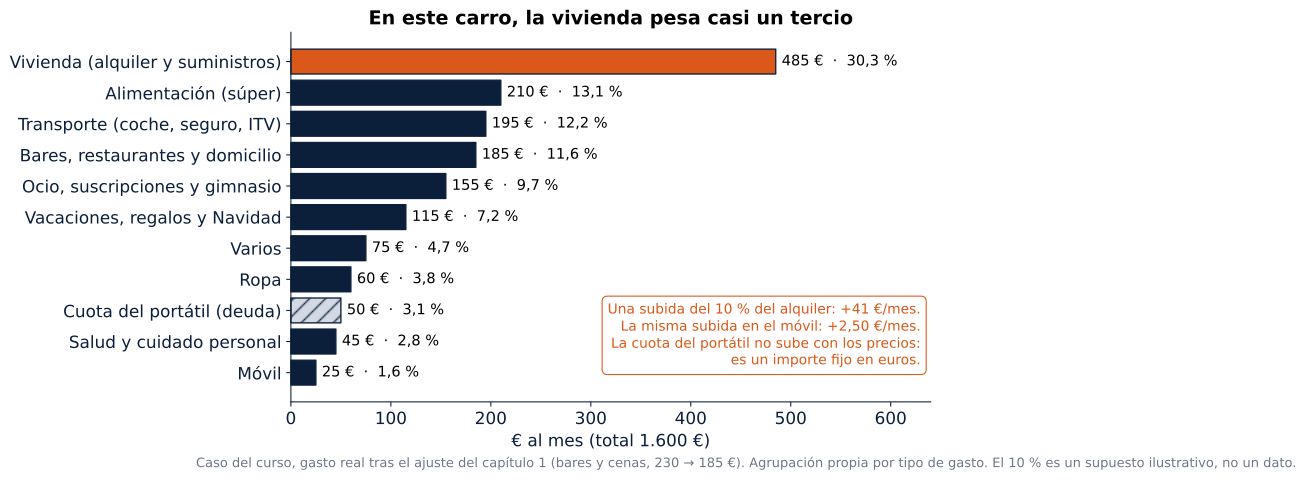
Figura 3.2. Lee la barra de color: vivienda y suministros son casi un tercio del gasto del caso. Una subida del 10 % del alquiler le costaría 41 € al mes; la misma subida en el móvil, 2,50 €. El porcentaje es el mismo; lo que pesa en el bolsillo, no. Y fíjate en la barra rayada: la cuota del portátil es un importe fijo en euros y no sube con los precios. Una cuota fija en euros no se encarece con los precios; otras partidas, como el alquiler, se quedan quietas un tiempo y suben de golpe cuando toca revisar el contrato.
No hace falta calcular tu inflación al céntimo. Basta con saber qué partidas pesan más en tu mes, porque son las que deciden cuánto notas una subida de precios.
Qué periodo compara cada tasa
La otra mitad de leer bien un dato es saber qué compara. El INE publica varias tasas a la vez, y no responden a la misma pregunta.
Tabla 3.2 · Tres tasas con preguntas distintas. Fíjate en la columna del centro: cambia el punto de comparación.
| Tasa | Compara con… | Pregunta que responde |
|---|---|---|
| Mensual | El mes anterior | ¿Cuánto ha cambiado desde el mes pasado? |
| Anual o interanual | El mismo mes del año anterior | ¿Cuánto más cuesta la cesta que hace doce meses? |
| Media anual | El promedio del año anterior | ¿Cuánto ha cambiado el promedio de un año frente al anterior? |
El 4,3 % de agosto de 2026 es una tasa anual: agosto frente a agosto. Para comparar sueldos o saldos se usa siempre la misma tasa en todo el cálculo. Si comparas diciembre con diciembre, no metas en medio una media anual.
Esquema 3.2 · Cómo leer un dato de precios antes de usarlo. Tres preguntas, en este orden, y el dato ya no engaña.
flowchart TD
    A[Leo un porcentaje de precios] --> B{¿De qué fecha es y quién lo publica?}
    B -->|No lo dice| X[No lo uses todavía: busca la fuente]
    B -->|Lo dice| C{¿Qué compara?}
    C --> C1[Mensual: con el mes anterior]
    C --> C2[Anual: con el mismo mes de hace un año]
    C --> C3[Media anual: promedio contra promedio]
    C1 --> D{¿Es un dato, un objetivo o un supuesto?}
    C2 --> D
    C3 --> D
    D --> E[Úsalo solo con su etiqueta y sin mezclarlo con los otros]
Ojo con… tomar el IPC como tu factura. Es una referencia común, muy útil para comparar en una unidad que entiende todo el mundo, pero tu experiencia depende de los pesos de tu presupuesto.
Párate un momento. Coge los gastos de tu último mes (los tienes de la radiografía del capítulo 1) y marca las tres partidas más grandes. ¿Alguna es una cuota fija que no sube con los precios? ¿Cuál notarías más si subiera un 10 %?
3.3 · Menos inflación no significa precios más bajos
La idea en una frase: cuando la inflación baja, los precios no bajan: suben más despacio.
Hay una frase que se oye mucho cuando un dato de precios sale alto: "bueno, ya bajará la inflación, y cuando baje, bajarán los precios". La piensa muchísima gente, y tiene sentido pensarla: la palabra "bajar" invita a creer que algo vuelve atrás. No funciona así, y para verlo no hace falta teoría. Basta con mirar lo que pasó hace muy poco.
Coge una cesta media que en diciembre de 2022 costaba 100 €. Según el INE, la tasa anual de diciembre fue del 3,1 % en 2023, del 2,8 % en 2024 y del 2,9 % en 2025. Si la cesta sigue esas tasas:
Tabla 3.3 · La escalera de la cesta. Fíjate en 2024: la tasa bajó y la cesta subió igual.
| Fecha | Tasa anual de diciembre (INE) | La misma cesta cuesta |
|---|---|---|
| Diciembre 2022 | Punto de partida | 100,00 € |
| Diciembre 2023 | 3,1 % | 103,10 € |
| Diciembre 2024 | 2,8 % | 105,99 € |
| Diciembre 2025 | 2,9 % | 109,06 € |
En 2024 llegó la buena noticia: la tasa bajó del 3,1 % al 2,8 %. Si la frase del principio fuera cierta, la cesta tendría que haber vuelto hacia los 103 €. Pues no: costó 105,99 €, más que el año anterior. Y en 2025 la tasa ni siquiera bajó: la cesta siguió hasta 109,06 €.
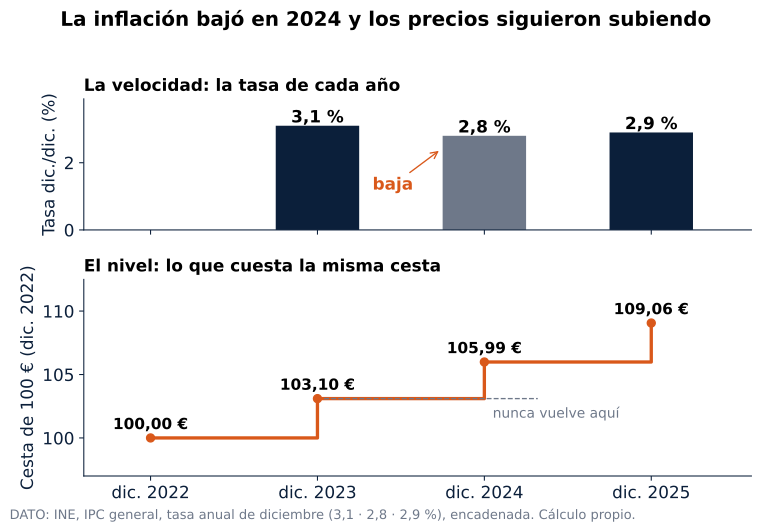
Figura 3.3. Lee los dos paneles a la vez. Arriba, la velocidad: la barra de 2024 es más baja que la de 2023. Abajo, el nivel: el peldaño de 2024 queda por encima del de 2023. Lo que bajó fue el tamaño del escalón, no la escalera.
Piensa en una escalera mecánica que baja mientras tú intentas subir. Cuando la inflación es alta, baja deprisa y hay que subir rápido para quedarse en el mismo sitio. Cuando la inflación se modera, baja más despacio, pero sigue bajando. Quedarse quieto sigue siendo retroceder, solo que más lento.
Los porcentajes se encadenan, no se suman
Si sumas 3,1 + 2,8 + 2,9 salen 8,8 puntos. La subida real fue algo mayor, porque cada año sube sobre lo que ya había subido el anterior:
Factor acumulado = (1 + tasa₁) × (1 + tasa₂) × (1 + tasa₃)
1,031 × 1,028 × 1,029 = 1,0906, es decir, un 9,06 % más (en redondo, un 9,1 %). La suma es una aproximación; el producto es la cuenta. La tabla usa las tasas publicadas, redondeadas a un decimal.
Desinflación y deflación
Las dos palabras se parecen y describen cosas opuestas.
Esquema 3.3 · ¿Qué ha pasado con los precios? Sigue el dato por las flechas: casi siempre acabarás en la casilla de en medio.
flowchart TD
    A[La tasa anual de este año…] --> B{¿Es positiva?}
    B -->|Sí| C{¿Es menor que la del año pasado?}
    C -->|Sí| D[Desinflación: los precios suben, pero más despacio]
    C -->|No| E[Los precios suben igual o más deprisa]
    B -->|No, es negativa| F[Deflación: el nivel general de precios baja]
    D --> G[La cesta sigue más cara que el año pasado]
    E --> G
Un producto concreto puede abaratarse sin que haya deflación: el móvil de este año, un vuelo en temporada baja. La deflación es que baje el conjunto, y es rara.
El 2 % del BCE es un objetivo, no un dato
Hay alguien que vigila precisamente esa velocidad: el Banco Central Europeo (BCE). En la actualización de su estrategia, publicada el 30 de junio de 2025, confirmó su objetivo: una inflación del 2 % a medio plazo, y simétrico. "Simétrico" quiere decir que le preocupa lo mismo pasarse por arriba que quedarse corto por abajo. Dicho de otra forma: el BCE no busca que los precios bajen. Busca que suban, y que suban despacio.
Dos matices para no leer de más. El objetivo es a medio plazo, no un compromiso de que el dato de cada año sea un 2 %. Y el BCE mira el índice armonizado del conjunto de la zona del euro, que no es exactamente el IPC de España.
Así que incluso cuando todo sale como está previsto, la cesta sigue subiendo peldaños. Con un 2 % al año, la cesta de 100 € no vuelve nunca a 100.
Tabla 3.4 · Tres porcentajes que se parecen y no son lo mismo. Mira la última columna: solo uno entra en las cuentas a cinco años del curso.
| Etiqueta | Cifra | Quién la da y cuándo | Para qué sirve en el curso |
|---|---|---|---|
| Dato observado | 4,3 % (agosto de 2026); 3,1 · 2,8 · 2,9 % (diciembre de 2023, 2024 y 2025) | INE, con su fecha | Saber lo que ya ha pasado |
| Objetivo de política monetaria | 2 % simétrico, a medio plazo | BCE, estrategia de 30 de junio de 2025 | Entender hacia dónde intenta llevar los precios quien los vigila |
| Hipótesis de simulación | 2,5 % anual (banda 2-3 % a cinco años) | El curso | Hacer cuentas a futuro sin fingir que se conoce el futuro |
Error frecuente: leer "la inflación baja" como "los precios bajan". Cuando leas que la inflación baja, tradúcelo así: los precios siguen subiendo, un poco más despacio.
Párate un momento. Si los precios siguen subiendo aunque la tasa baje, ¿qué le pasa a lo que cobras si no cambia? Ten a mano tu última nómina para la sección siguiente.
3.4 · Cobrar más no siempre es comprar más
La idea en una frase: tu sueldo no es el número de la nómina, es lo que ese número compra.
¿Cuánto cobras? Parece la pregunta más fácil del mundo. Vamos a hacerla tres veces y van a salir tres respuestas distintas.
Primera vez: ¿cuánto cobras? El caso del curso cobra 2.100 € netos al mes. Es lo que pone su nómina. A ese número se le llama sueldo nominal: los euros que te ingresan, sin más. Pero los euros no se comen ni se ponen. Lo que cuenta es lo que compran en el súper, en el alquiler, en la gasolinera. A eso se le llama sueldo real: lo que esos euros compran frente a una fecha de referencia.
Segunda vez: ¿cuánto cobras, mirando hacia atrás con datos reales? Toma el sueldo del caso y supón que hubiera sido de 2.100 € tanto en diciembre de 2022 como en diciembre de 2025. Con las tasas del INE de la sección anterior, la cesta subió un 9,06 % entre esas dos fechas.
Sueldo real = sueldo nominal ÷ factor de precios del periodo
2.100 ÷ 1,0906 = 1.926 €. Es decir: 2.100 € de finales de 2025 compran lo que 1.926 € a finales de 2022.
La nómina no ha perdido ni un euro. Ha perdido compras, unos 174 € al mes medidos en euros de diciembre de 2022. Y no se nota, porque la nómina no cambia de número.
Ojo con… la unidad de la pérdida. Esos 174 € están en euros de diciembre de 2022. Si se prefiere medir la misma pérdida en euros de diciembre de 2025, se multiplica por el factor: 174,46 × 1,0906 ≈ 190 € al mes. No son dos pérdidas distintas: es la misma con dos unidades, como medir una distancia en kilómetros o en millas. Lo que no vale es mezclarlas; se elige una y se dice cuál.
Tercera vez: ¿cuánto cobrarás dentro de cinco años, si nada cambia? Aquí ya no hay datos del pasado. Hay que suponer, y se supone con la hipótesis del curso, el 2,5 % anual, siempre con su banda.
2.100 ÷ 1,025⁵ = 1.856 €. Con ese supuesto, dentro de cinco años los 2.100 € comprarán lo que hoy compran 1.856 €. Si los precios subieran un 2 % al año serían 1.902 €; si subieran un 3 %, 1.811 €.
Tres veces la misma pregunta, tres respuestas. Y la nómina, las tres veces, dice 2.100.
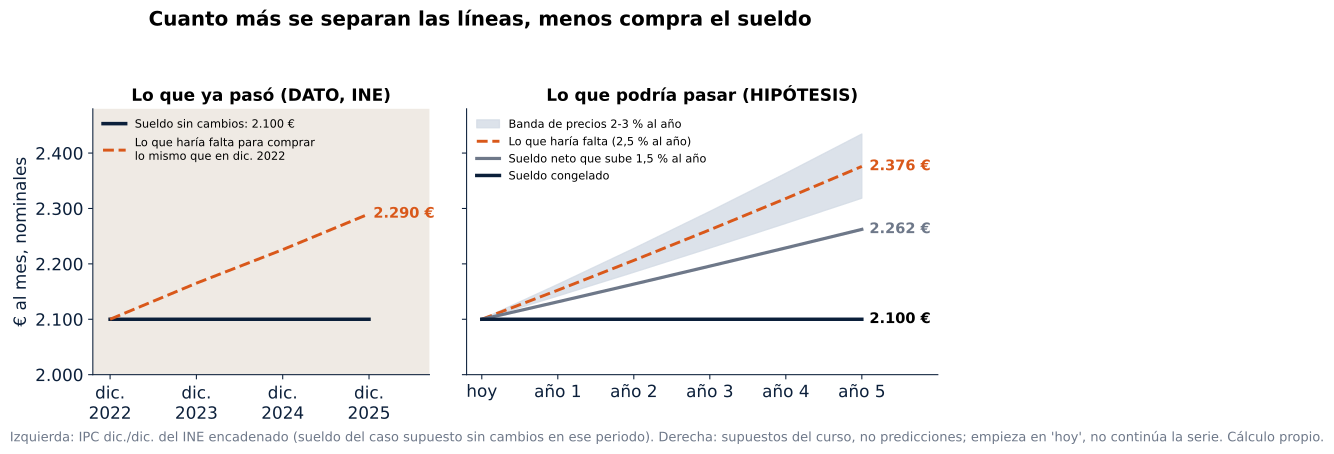
Figura 3.4. Mira primero el panel de la izquierda, con fondo propio porque son datos: la línea plana es la nómina y la discontinua, lo que habría que cobrar para comprar lo mismo que en diciembre de 2022 (2.290 € al final). El panel de la derecha empieza en "hoy" y es todo hipótesis, con la banda del 2 al 3 % sombreada. Olvida de momento la línea gris: es la de la subida siguiente.
La subida que es una bajada
Ahora la pregunta que cualquiera se hace después: ¿y si le subieran el sueldo, aunque fuera poco?
Supuesto: el sueldo neto, lo que llega a la cuenta, sube un 1,5 % cada año durante cinco años. Los precios, con la hipótesis del curso, un 2,5 % al año.
- Dentro de cinco años la nómina dice 2.100 × 1,015⁵ = 2.262 €. Parece una subida de 162 €, y así es como se cuenta en la comida con los compañeros.
- Pasada a euros de hoy: 2.262 ÷ 1,025⁵ = 2.000 €.
- Cobraría más euros y compraría menos que hoy: 100 € menos de poder adquisitivo, con una subida cada año.
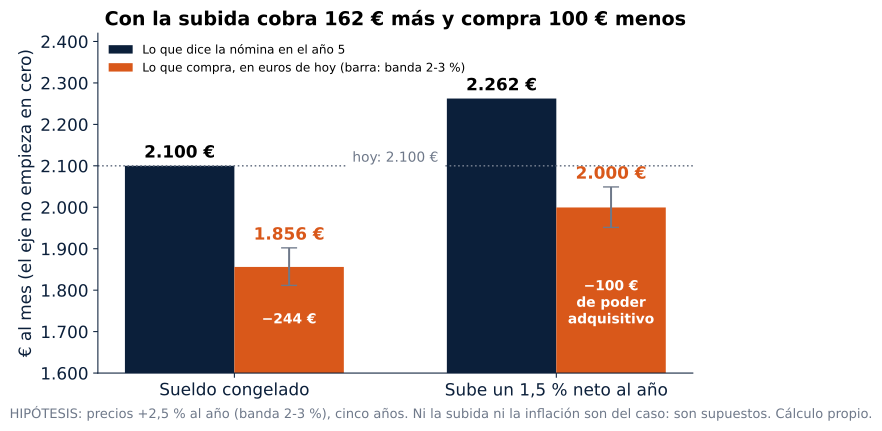
Figura 3.5. Compara cada barra de color con la línea punteada de "hoy". Las dos quedan por debajo: congelado se pierden 244 € de compra al mes; con la subida del 1,5 %, 100 €. La subida amortigua, pero no compensa. Los bigotes grises son la banda del 2 al 3 %. En la Figura 3.4, esta es la línea gris: sube, pero va por debajo de la que sigue a los precios, y la distancia crece cada año.
Tabla 3.5 · El año 5, con su banda. Fíjate en que ninguna fila de la columna de la derecha llega a 2.100.
| Inflación anual supuesta | Sueldo congelado, en euros de hoy | Sueldo con +1,5 % neto al año, en euros de hoy |
|---|---|---|
| 2 % | 1.902 € | 2.049 € |
| 2,5 % (hipótesis del curso) | 1.856 € | 2.000 € |
| 3 % | 1.811 € | 1.951 € |
La regla de la servilleta
Para saber de qué lado estás no hace falta calculadora. La regla cabe en una servilleta:
Lo que te suben de verdad ≈ subida − inflación
Si sale negativo, la subida es una bajada aunque la nómina crezca. En el supuesto: 1,5 − 2,5 → negativo. Es una regla aproximada: dice el signo, no el céntimo. Para el céntimo está la división.
Variación real = (1 + subida) ÷ (1 + inflación) − 1
Tabla 3.6 · La servilleta frente a la cuenta. Mira la columna de la derecha: con porcentajes pequeños, las dos casi coinciden; la servilleta sirve para orientarse, la división para decidir.
| Método | Cuenta | Resultado |
|---|---|---|
| Servilleta | 1,5 % − 2,5 % | ≈ −1 % al año |
| Cuenta exacta | 1,015 ÷ 1,025 − 1 | −0,98 % al año |
La regla funciona también hacia atrás: la inflación de cada año la publica el INE, gratis, en su web. Y hacia atrás ni siquiera hace falta hacerla a mano: el simulador de poder adquisitivo del curso lo hace por ti (ver "Herramientas del capítulo"). Escribes lo que cobras ahora y lo que cobrabas en un año pasado, y te dice a cuánto equivale aquel sueldo en euros de hoy, cuánto ha subido el tuyo frente a los precios y la cifra que más sirve para la próxima conversación sobre tu sueldo: qué subida anual te habría dejado igual.
Esquema 3.4 · Cómo comparar dos sueldos de fechas distintas. Las tres primeras casillas son las que más se saltan.
flowchart LR
    A[Dos nóminas con su fecha] --> B[Misma periodicidad: mensual con mensual, anual con anual]
    B --> C[Mismo número de pagas]
    C --> D[Bruto con bruto o neto con neto]
    D --> E[Divide por el factor de precios del periodo]
    E --> F[Compara: ¿compras más, igual o menos?]
Error frecuente: comparar cosas que no son comparables. Una nómina de 14 pagas con otra de 12, un bruto con un neto, o un sueldo que cambió porque cambiaron las horas o el puesto. Si el trabajo ha cambiado, separa ese cambio de la revisión salarial antes de medirla.
Párate un momento. Busca la nómina más antigua que conserves y apunta su neto y su fecha, junto al de tu nómina de este mes. ¿Cuánto ha subido en euros? Antes de pasarlo a euros de hoy, apuesta: ¿compras más o menos que entonces?
3.5 · Del bruto al neto, y del neto a lo que compra
La idea en una frase: una subida se lee tres veces: en bruto, en neto y en lo que compra.
Te suben el bruto un 4 %. ¿Puedes comprar un 4 % más? Para verlo hace falta una nómina, y aquí se usa una de ejemplo. Es un caso ficticio: no es la del caso del curso ni la tuya, y no es asesoramiento fiscal.
El bruto es lo que cobras antes de cualquier descuento. El neto, lo que te llega a la cuenta. Entre uno y otro se queda dinero por el camino, y lo vamos a seguir euro a euro.
En esta nómina ficticia, el bruto es de 2.400 € al mes. Lo primero que sale es la cotización a la Seguridad Social, lo que se descuenta para tu pensión y tu paro, entre otras cosas: 152 €. Después, la retención del IRPF, el impuesto sobre la renta: un adelanto de ese impuesto que la empresa ingresa en Hacienda cada mes. Aquí, 288 €, el 12 % del bruto. 2.400 − 152 − 288 = 1.960 € netos. Ese es el dinero que entra en la cuenta, y el que sirve para medir lo que compras.
Ahora llega la subida del 4 % del bruto:
Tabla 3.7 · La misma nómina, antes y después de la subida. Lee la fila de la retención: es la que más se mueve.
| Concepto | Antes | Después (+4 % bruto) | Cambio |
|---|---|---|---|
| Bruto | 2.400 € | 2.496 € | +96 € |
| Cotización a la Seguridad Social | −152 € | −158 € | −6 € |
| Retención del IRPF | −288 € (12 %) | −337 € (13,5 %) | −49 € |
| Neto | 1.960 € | 2.001 € | +41 € |
La retención no se queda en el 12 %: en esta nómina pasa al 13,5 % del bruto nuevo, unos 337 €. Si quieres comprobarlo tú, tapa la última fila de la tabla y calcula el neto nuevo antes de mirarlo.
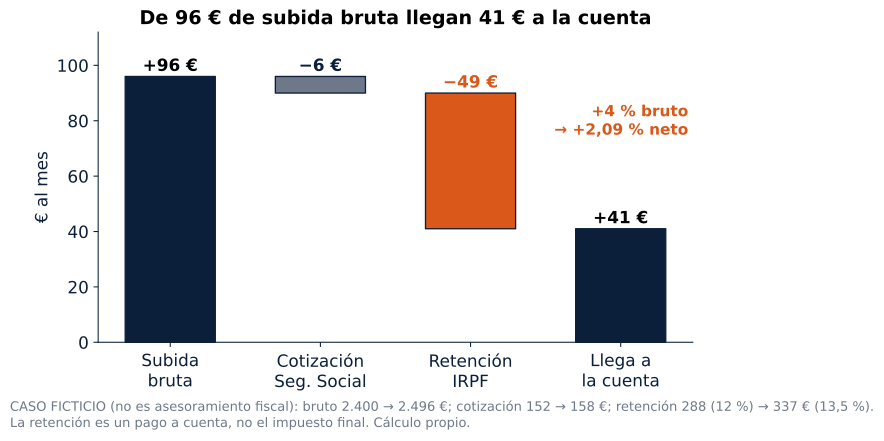
Figura 3.6. Sigue la cascada de izquierda a derecha: de los 96 € que sube el bruto, 6 € se van en cotización y 49 € en retención. Llegan 41 € a la cuenta. En porcentaje: 2.001 ÷ 1.960 − 1 = +2,09 %. No un 4.
Y todavía falta la segunda vuelta: lo que hacen los precios mientras tanto. Con la hipótesis del curso, un 2,5 % al año. Para comparar se divide, no se resta: el neto se ha multiplicado por 1,0209 y los precios por 1,025.
1,0209 ÷ 1,025 − 1 = −0,40 %. Cobra más euros y, en este caso, compra un poco menos.
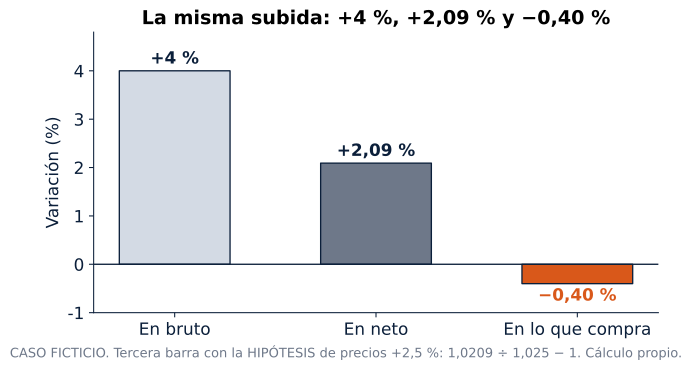
Figura 3.7. Las tres barras son la misma subida. La primera es la que se anuncia; la segunda, la que llega; la tercera, la que se nota en el carro. Solo la tercera dice si vives mejor.
Esquema 3.5 · Las tres lecturas de una subida. Cada flecha se lleva una parte; la última, la que menos se ve.
flowchart LR
    A["Bruto: lo que se anuncia<br/>+4 %"] -->|menos cotización y retención| B["Neto: lo que llega a la cuenta<br/>+2,09 %"]
    B -->|dividido por el factor de precios| C["Lo que compra<br/>−0,40 %"]
Cautela: retención, impuesto y nómina. La retención es un pago a cuenta, no el impuesto definitivo. El impuesto de verdad sale en la declaración de la renta, con toda tu situación personal y familiar, y puede salir a pagar o a devolver. Por eso este capítulo no da escalas, tramos ni cuotas finales: para leer una subida basta con dos nóminas del mismo periodo. Dos ideas para no asustarse de más: en un impuesto por tramos, el porcentaje más alto solo grava la parte de la renta que entra en ese tramo, no todo el sueldo (el tipo marginal no es el tipo medio); y si los precios y los sueldos suben pero los tramos no se actualizan, la parte que se lleva el impuesto puede crecer sin que se haya ganado poder de compra. Cuánto, depende de la normativa de cada año y de cada persona. Nada de esto es asesoramiento fiscal.
Ojo con… compartir tus nóminas para hacer estas cuentas. Son datos personales: el ejercicio se hace en tu casa y no hace falta enseñárselas a nadie.
Párate un momento. Coge las dos nóminas de la sección anterior y mira en cada una el bruto y el neto. ¿Ha subido más el bruto o el neto? Si el neto subió menos, ¿en qué línea de la nómina se quedó la diferencia?
3.6 · El colchón también se revisa
La idea en una frase: el dinero parado pierde poder adquisitivo aunque el número no se mueva, y se puede mover sin que deje de estar a mano.
Hasta aquí el capítulo ha hablado de lo que entra cada mes, que al menos se discute una vez al año. El dinero que ya está en tu cuenta no se discute con nadie: está donde lo dejaste, y ahí se queda.
Lo invisible, a la vista
El caso del curso. Su objetivo de colchón, calculado en el capítulo 2, son seis meses del gasto con el que se calcula el colchón, 1.550 € al mes desde el mes 7: 9.300 €. Hoy lleva 6.400 € en una cuenta que paga un 0 %.
Pon el saldo a la izquierda y lo que compra a la derecha. Hoy las dos columnas valen lo mismo. Pasa un año sin gastar un euro: la de la izquierda sigue en 6.400 €; la de la derecha baja a 6.244 €. Ya lo viste en la Figura 3.1. Cuando el colchón esté completo, la cuenta es la misma, solo que más grande: con los precios subiendo un 2,5 % al año, el dinero al 0 % pierde en torno a un 2,4 % de lo que compra cada año (1 ÷ 1,025 − 1 = −2,44 %). Sobre 9.300 €, son 227 € al año: 9.300 € dentro de un año comprarán lo que hoy 9.073 €. Sin tocar un céntimo.
Fíjate en que la pérdida es un 2,4 % y no un 2,5 %: es la división de la sección 3.1 otra vez. Parece un detalle, pero confundir las dos cifras es el mismo error de restar en vez de dividir.
Quieto no quiere decir a salvo. Y, aun así, lo que frena a casi todo el mundo para mover su colchón tiene toda la razón: un colchón tiene que estar a mano. Si un domingo se rompe una muela, el dinero tiene que estar ahí el lunes. Las tres condiciones del capítulo 2 (disponible en 24-48 horas, separado, aburrido) no se negocian.
Sitios que cumplen las dos cosas
Hay categorías de producto que pagan algo por el saldo sin que el dinero deje de estar a mano. El curso no nombra entidades ni marcas; estas son las dos categorías que conviene conocer, y no son lo mismo.
Tabla 3.8 · Dos sitios para un colchón, comparados con las reglas del capítulo 2. Fíjate en la fila de la disponibilidad: es la que decide.
| Cuenta remunerada | Fondo monetario | |
|---|---|---|
| Qué es | Una cuenta como la de siempre que paga intereses por el saldo | Un fondo que invierte en deuda a muy corto plazo |
| ¿Es una cuenta? | Sí | No: se compran participaciones de un fondo |
| Disponibilidad | Normalmente inmediata, según contrato | Al vender, el dinero tarda unos días hábiles en llegar, según el fondo |
| Riesgo | El de una cuenta; garantía de depósitos según la normativa | Bajo, pero no nulo: su valor puede moverse y no es un depósito garantizado |
| Qué comprobar | Tipo, si tiene límite de saldo o plazo, si exige condiciones | Plazo de reembolso, hora de corte, costes y qué tiene dentro |
Cautela: antes de mover el colchón. Lo que diga el contrato manda: plazo de reembolso, hora de corte, días hábiles, costes, condiciones para cobrar el tipo anunciado y protección del dinero. Un fondo monetario puede tener riesgo de crédito, de tipo de interés y de liquidez, y su rentabilidad pasada no garantiza la futura. Remunerar el colchón no garantiza que conserve su poder de compra. Nada de esto es una recomendación de un producto concreto.
La regla práctica cabe en una línea: no se sacan igual de rápido, así que antes de mover nada mira cuánto tardarías en tener el dinero. Si la respuesta no cumple las 24-48 horas, ese sitio no es para el colchón.
Para comparar sitios ayuda una imagen que el capítulo 6 desarrolla con sus nombres técnicos (sección 6.1): un triángulo de tres preguntas que se le hacen juntas a cualquier sitio donde pongas dinero. Cuándo lo tienes en tu cuenta, si vale lo mismo en euros cuando lo sacas y qué te paga mientras espera. No es una regla de "elige dos". Es una forma de preguntar qué das a cambio de qué. La cuenta corriente, por ejemplo, responde muy bien a las dos primeras y no paga nada por la tercera. Para un colchón, dos de las respuestas ya están escritas desde el capítulo 2.
Esquema 3.6 · Tres preguntas a cualquier sitio, y las respuestas del colchón. Lee primero las tres preguntas de arriba; después baja a lo que el colchón pide de cada una. Dos no se negocian, y la tercera solo cuenta si no rompe las otras dos.
flowchart TD
    P[Un sitio donde poner dinero] --> D[¿Cuándo lo tengo en mi cuenta?]
    P --> S[¿Vale lo mismo en euros cuando lo saco?]
    P --> R[¿Qué me paga mientras espera?]
    D --> D2[Colchón: en 24-48 horas, no se negocia]
    S --> S2[Colchón: sin perder euros, no se negocia]
    R --> R2[Colchón: algo, solo si no rompe las otras dos]
El caso del curso decide mover su colchón. No cambia de criterio: cambia de sitio dentro del mismo criterio.
El colchón no está para ganar
Una vez movido, la pregunta obvia: ¿deja de perder? No. Y está bien que así sea.
Supuesto de remuneración: la cuenta paga un 2 % bruto al año, un ejemplo conservador fechado en septiembre de 2026. Los tipos de las cuentas cambian con el tiempo; este es el de un momento. Sobre los intereses se aplica una retención del 19 %, que es un adelanto del impuesto, no el impuesto final. Queda: 2 % × (1 − 0,19) = 1,62 %, que el curso redondea a 1,6 % neto. Neto es lo que de verdad llega a la cuenta.
Ahora los precios, con la hipótesis de todo el capítulo, el 2,5 %:
Rentabilidad real = (1 + rentabilidad neta) ÷ (1 + inflación) − 1
1,016 ÷ 1,025 − 1 = −0,9 % al año. Le pagan menos de lo que suben los precios. Sigue perdiendo, pero bastante menos. En euros, sobre los 9.300 €: al 0 % perdía 227 € al año; remunerado, 82 €. Divide la pérdida casi por tres. No la hace desaparecer.
Hasta aquí, con el supuesto. Con el dato real, el resultado es peor. Con la inflación de agosto de 2026 que publicó el INE, el 4,3 %, el colchón remunerado pierde en torno a un 2,6 % al año (1,016 ÷ 1,043 − 1): unos 241 € sobre 9.300 €. Y, aun así, la decisión no cambia.
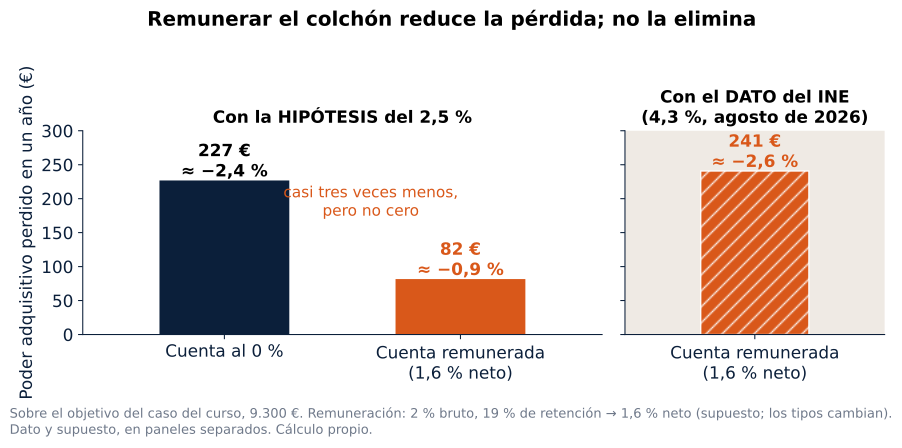
Figura 3.8. Compara las dos barras de la izquierda: el salto de 227 a 82 € es lo que se gana moviendo el colchón. Después mira el panel de la derecha, con fondo propio porque usa el dato del INE y no la hipótesis: con precios subiendo un 4,3 %, incluso remunerado pierde más que al 0 % con el supuesto. El sitio importa; los precios, más.
Tabla 3.9 · Lo que comprarán 9.300 € dentro de un año, en euros de hoy. Lee por filas: ninguna casilla llega a 9.300.
| Precios en un año | En una cuenta al 0 % | En una cuenta al 1,6 % neto |
|---|---|---|
| Hipótesis 2 % | 9.118 € | 9.264 € |
| Hipótesis 2,5 % (la del curso) | 9.073 € | 9.218 € |
| Hipótesis 3 % | 9.029 € | 9.174 € |
| Dato del INE, 4,3 % (agosto de 2026) | 8.917 € | 9.059 € |
No es un problema de este caso ni de esta época. Burton G. Malkiel lo planteaba así para el ahorrador que guarda sus reservas: «Sabe que si deja su dinero en una caja de ahorros y obtiene, digamos, el 2 por ciento de interés en un año en que el índice de inflación excede el 2 por ciento, perderá poder adquisitivo real. De hecho, la situación es incluso peor, ya que los intereses que obtiene están sujetos al impuesto sobre la renta» (Un paseo aleatorio por Wall Street, cap. 12, ejercicio 3). Es la misma cuenta de esta sección: tipo bruto, impuesto, inflación.
La concesión honesta
Aquí el curso tiene que ser claro con su propio consejo: tiene un límite, y no se puede estirar más. Una cuenta remunerada no le gana a la inflación, y no está pensada para eso.
El dinero que puedes necesitar mañana no puede asumir riesgo. Si se rompe el coche la misma semana en que algo que sube y baja está abajo, hace falta el dinero entero, no lo que quede. Quien intenta que su colchón le gane a la inflación acaba metiéndolo donde no debe. El capítulo 2 ya lo dijo con otras palabras y aquí se ve con números: el colchón no está para ganar, está para estar. Su "rentabilidad" es otra: que exista el día que haga falta.
Para debatir. Carlos Galán escribe sobre los depósitos: «En general, un depósito te va a dar lo mismo que la inflación, o algo menos» (Independízate de Papá Estado, cap. 3). Que sea así o no depende de la época, de la entidad y de los impuestos; con los supuestos de esta sección, el colchón remunerado se queda algo por debajo. Lo útil no es la frase, es la pregunta que deja: ¿tu dinero mantiene lo que compra o solo mantiene su número? Y la que viene detrás: si la inflación es un problema conocido desde siempre, alguien habrá diseñado formas de defenderse de ella. Esa puerta queda entreabierta: el curso la cruza más adelante, y nunca con el dinero del colchón.
El caso del curso, al terminar el capítulo. Acepta esa pérdida pequeña a cambio de lo que vale su colchón y lo pasa de la cuenta al 0 % a una cuenta remunerada: 1,6 % neto (2 % bruto menos el 19 % de retención). Sigue separado, disponible y aburrido. Sigue perdiendo algo de poder adquisitivo cada año, y ahora sabe cuánto y por qué.
Error frecuente: comparar cosas de periodos distintos. Una rentabilidad anual se compara con una inflación anual del mismo periodo, no con la inflación acumulada de varios años ni con la tasa de un solo mes.
Párate un momento. Abre tu banca y apunta cuánto de tu colchón está en una cuenta que no paga nada. Después mira qué tipo te paga el sitio donde lo tienes y compáralo con la inflación del mismo periodo. Si sale negativo, no has hecho nada mal: es lo que cuesta tenerlo a mano.
Lo esencial en una página
Tabla 3.10 · El capítulo en una tabla. Cada fila es una pregunta que el capítulo responde, con su cuenta y su número.
| Sección | Pregunta | Cuenta o criterio | Número del capítulo |
|---|---|---|---|
| 3.1 | ¿Qué compra mi saldo dentro de un año? | Saldo ÷ (1 + inflación)ⁿ; se divide, no se resta | 6.400 € compran lo que hoy 6.244 € (−156 €, ≈ 43 céntimos al día; hipótesis 2,5 %) |
| 3.2 | ¿Qué mide el IPC? | Cesta media con pesos; leer periodo y fecha | 4,3 % (INE, agosto de 2026). Vivienda: casi un tercio del carro del caso |
| 3.3 | Si la inflación baja, ¿bajan los precios? | Las tasas se encadenan; desinflación no es deflación | 100 → 103,10 → 105,99 → 109,06 €; BCE: 2 % simétrico a medio plazo |
| 3.4 | ¿Cuánto cobro de verdad? | Nominal ÷ factor de precios | 2.100 € de 2025 = 1.926 € de 2022. A cinco años: 1.856 € congelado; 2.000 € con +1,5 % al año (−100 €) |
| 3.5 | ¿Cuánto me llega de una subida? | Bruto → neto → lo que compra | Caso ficticio: +4 % bruto → +2,09 % neto → −0,40 % real |
| 3.6 | ¿Cuánto pierde mi colchón? | (1 + rentabilidad neta) ÷ (1 + inflación) − 1 | Sobre 9.300 €: 227 €/año al 0 %; 82 €/año al 1,6 % neto; 241 €/año con el dato del 4,3 % |
Esquema 3.7 · Del dato a la decisión. Los cuatro verbos del capítulo, en el orden en que se aplican.
flowchart LR
    A[Identificar: fecha, periodo y fuente del dato] --> B[Comparar: bruto con bruto, neto con neto, mismo periodo]
    B --> C[Deflactar: dividir por el factor de precios]
    C --> D[Revisar: sueldo, presupuesto y sitio del colchón]
    D -. cada año, con el dato nuevo .-> A
Glosario
| Término | Qué significa en este curso |
|---|---|
| Inflación | Aumento del nivel general de precios durante un periodo. |
| Poder adquisitivo | Lo que una cantidad de dinero puede comprar. |
| IPC (Índice de Precios de Consumo) | Índice del INE que sigue el precio de la cesta de consumo de un hogar medio, con cada grupo de gasto ponderado por su peso. |
| Tasa mensual, anual y media anual | Variación del IPC frente al mes anterior, frente al mismo mes del año anterior y entre promedios de dos años. |
| Desinflación | La inflación baja pero sigue siendo positiva: los precios suben más despacio. |
| Deflación | El nivel general de precios baja. |
| Objetivo del BCE | Inflación del 2 % a medio plazo, simétrico, para la zona del euro. |
| Hipótesis de inflación del curso | 2,5 % anual, con banda 2-3 % a cinco años. Es un supuesto de cálculo, no una predicción. |
| Factor de precios | 1 + inflación del periodo; si hay varios periodos, el producto de sus factores. |
| Deflactar | Dividir una cantidad por el factor de precios para expresarla en euros de otra fecha. |
| Sueldo nominal | Los euros que pone la nómina. |
| Sueldo real | Lo que ese sueldo compra frente a una fecha de referencia. |
| Variación real | (1 + variación nominal) ÷ (1 + inflación) − 1. |
| Bruto | Lo que se cobra antes de cualquier descuento. |
| Neto | Lo que llega a la cuenta. |
| Cotización a la Seguridad Social | Descuento de la nómina que financia pensiones, desempleo y otras prestaciones. |
| Retención del IRPF | Adelanto del impuesto sobre la renta que se descuenta cada mes; no es el impuesto final. |
| Tipo marginal y tipo medio | El porcentaje que grava el último euro ganado, frente al porcentaje que supone el impuesto sobre el total. |
| Cuenta remunerada | Cuenta que paga intereses por el saldo. |
| Fondo monetario | Fondo de inversión en deuda a muy corto plazo; no es una cuenta ni un depósito garantizado. |
| Rentabilidad real | Lo que gana o pierde un dinero en poder adquisitivo, después de la inflación. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. La primera, la cuarta, la séptima y la octava llevan números: los de tu nómina, tu gasto, tu colchón o una oferta real, con las fórmulas y la herramienta del capítulo.
1. Tus dos nóminas en el simulador (15 minutos, con la herramienta). Coge tu nómina más reciente y la más antigua que conserves. Anota de cada una el neto, el número de pagas y la fecha. Abre el simulador de poder adquisitivo, escribe las dos cifras con el mismo criterio (mensual con mensual, neto con neto) y apunta tres cosas: a cuánto equivale hoy tu sueldo de entonces, si tu sueldo ha subido más o menos que los precios y qué subida anual te habría dejado igual. Qué se busca: que sepas, con tu propia nómina, si en estos años has ganado o perdido poder adquisitivo, y que tengas una cifra con fecha para la próxima conversación sobre tu sueldo.
2. El dato del mes, con su fecha. Entra en la web del INE y busca la última nota de prensa del IPC. Anota la fecha de publicación, el mes al que se refiere, la tasa mensual y la tasa anual. Compara la tasa anual con la del mes anterior. Qué se busca: que practiques el Esquema 3.2 con un dato real y que, si la tasa ha bajado, sepas explicar por qué los precios no han bajado. Y que compruebes que el dato que encuentres no es el 4,3 % del capítulo: los datos tienen fecha y caducan.
3. Un precio de hace veinte años. Pregunta en casa cuánto costaba algo cotidiano hace veinte años (el pan, un café, la entrada del cine, el abono de transporte). Pasa ese precio a euros de hoy con la herramienta de actualización de rentas con el IPC del INE y compáralo con lo que cuesta ahora. Qué se busca: ver que la inflación no se siente un martes cualquiera, sino al comparar fechas; y descubrir que algunos precios han subido más que el IPC y otros menos, porque el IPC es una media.
4. Tu carro frente al carro medio. Con los gastos de tu último mes, calcula qué porcentaje se va a vivienda (alquiler o hipoteca y suministros), a alimentación y a transporte. Busca en la web del INE los pesos de esos grupos en la cesta del IPC del último año. Qué se busca: saber si tu inflación personal tiende a estar por encima o por debajo del dato oficial, y qué partidas lo deciden.
5. Leer una noticia sin que te lea a ti. Busca un titular reciente sobre inflación. Subraya qué tasa usa (mensual, anual, media), de qué fecha es y si habla de un dato, de un objetivo o de una previsión. Reescribe el titular de forma que no se pueda malinterpretar. Qué se busca: que no confundas "la inflación baja" con "los precios bajan", ni un dato con una previsión.
6. La subida que te ofrecen. Piensa en una subida que te hayan dado o que te puedan ofrecer, expresada en porcentaje del bruto. Sin hacer cuentas fiscales, pregúntate: ¿cuánto de eso llegará al neto?, ¿con qué inflación lo compararías y de qué periodo? Si puedes, mira las dos últimas nóminas con subida y compara la variación del bruto con la del neto. Qué se busca: que leas cualquier subida tres veces (bruto, neto, lo que compra) antes de celebrarla.
7. La letra pequeña de una cuenta remunerada. Busca dos ofertas reales de cuentas remuneradas (no hace falta anotar la entidad). Para cada una, anota el tipo que anuncian y si es bruto o neto, si tiene límite de saldo o de plazo, qué condiciones exige y en cuánto tiempo tendrías el dinero. Calcula su rentabilidad neta y real con la fórmula de la sección 3.6 y la inflación anual más reciente del INE. Qué se busca: comprobar que el tipo de un anuncio no es lo que llega a la cuenta, y que la disponibilidad pesa más que unas décimas de interés.
8. Tu colchón, de nuevo en la balanza. Escribe cuánto tienes de colchón, dónde está, qué tipo te paga y en cuánto tiempo lo tendrías en tu cuenta. Con la inflación anual más reciente, calcula cuánto poder adquisitivo pierde al año. Después pregúntate si lo moverías, adónde y qué condición de las tres del capítulo 2 podrías poner en riesgo. Qué se busca: que decidas dónde vive tu colchón con el número delante, aceptando una pequeña pérdida a cambio de tenerlo a mano, o comprobando que donde está ya cumple.
Herramientas del capítulo
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Radiografía financiera (capítulo 1) · despertar-financiero.netlify.app/m1/radiografia | Ver qué partidas pesan más en tu gasto y cuáles son cuotas fijas que no suben con los precios | Sección 3.2 y actividad 4 |
| 2 | Simulador de poder adquisitivo · despertar-financiero.netlify.app/m3/poder-adquisitivo | Modo rápido: tu sueldo de diciembre de 2025 y el de un año pasado, pasados a euros de diciembre de 2025 con la serie del IPC del INE; muestra tu subida frente a la de los precios y la subida que te habría dejado igual. Modo histórico: varios años a la vez, con gráfico | Sección 3.4 y actividad 1 |
| 3 | Plan de seguridad y objetivos (capítulo 2) · despertar-financiero.netlify.app/m2/plan-seguridad | Recuperar tu objetivo de colchón para calcular cuánto pierde al año según dónde esté | Sección 3.6 y actividad 8 |
| 4 | Herramienta de actualización de rentas con el IPC (INE) · ine.es | Pasar un precio o un importe de una fecha a euros de otra con la serie oficial | Actividad 3 |
Tres avisos de uso del simulador. Trabaja en euros de diciembre de 2025, el último año cerrado de la serie: no metas una nómina de 2026 como si fuera de 2025. Los botones de bruto y neto solo ponen nombre a tus cifras: compara lo mismo con lo mismo y no calcula impuestos (eso es la sección 3.5). Y tus cifras no salen de tu navegador: la página calcula en tu equipo y, si pulsas «Introduce tus datos», guarda lo tuyo solo ahí.
Orden recomendado: primero la radiografía, para conocer tu carro; después el simulador con tus dos nóminas; y al final el plan de seguridad, para poner tu colchón en la balanza.
Para saber más
- Instituto Nacional de Estadística, El IPC en un clic y últimos datos del IPC. Qué mide el índice, cómo se construye la cesta y el último dato publicado con su fecha. Las tasas de diciembre de 2023, 2024 y 2025 del capítulo (3,1 %, 2,8 % y 2,9 %) están en la nota de prensa del IPC de diciembre de 2025, de 15 de enero de 2026; el 4,3 % de agosto de 2026, en la nota publicada el 15 de septiembre de 2026.
- Banco Central Europeo, ¿Qué es la inflación? y actualización de la estrategia de política monetaria, 30 de junio de 2025. Por qué el objetivo es un 2 % simétrico a medio plazo, explicado por quien lo fija; incluye el matiz de que bajar la inflación no baja los precios.
- Agencia Tributaria, Manual práctico de Renta 2025, estructura del gravamen estatal y autonómico. Referencia conceptual de la sección 3.5, no escala fiscal de 2026.
- Burton G. Malkiel, Un paseo aleatorio por Wall Street, capítulo 12, ejercicio 3, «Sea competitivo; haga que el rendimiento de sus reservas de capital en efectivo se mantenga al ritmo de la inflación». De aquí sale la cita de la sección 3.6. Sus productos y cifras son de Estados Unidos: vale el razonamiento, no los ejemplos.
- Carlos Galán Rubio, Independízate de Papá Estado, capítulo 3 («Excusas para no invertir»). De aquí sale la cita para debatir de la sección 3.6. El libro trata sobre todo de inversión a largo plazo, que el curso aborda más adelante.
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre inflación, nómina y productos de ahorro, útil como segunda explicación de este capítulo.