Capítulo 1 · Módulo 1 · ¿Dónde estoy?
Radiografía financiera
Este capítulo es el punto de partida del curso. No hace falta saber nada de finanzas: basta con sumar, restar, dividir y calcular un porcentaje con el móvil. Todos los ejemplos siguen un mismo hogar, el caso del curso, con sus cifras reales del primer mes. Al terminar tendrás dos números tuyos, tu gasto real y tu patrimonio neto, que son la base de todo lo que viene después.
De dónde venimos
Todavía no hemos visto nada del curso, así que el punto de partida eres tú y tu dinero. Responde a estas preguntas en orden, por escrito si puedes, antes de leer la idea que hay debajo de cada una. No hay respuestas buenas ni malas: lo que importa es lo que descubres al contestarlas.
1. Sin abrir la aplicación del banco: ¿cuánto gastaste el mes pasado? Escribe una cifra.
Si has llegado a…
…una cifra redonda que te ha salido rápido ("unos 1.300", "algo menos de 2.000"), estás como casi todo el mundo. Lo curioso es la seguridad con la que sale una cifra que nunca has mirado. Guárdala: en la sección 1.2 la vas a comparar con tu extracto.
2. ¿Y cuánto ahorras al mes? ¿De dónde sale esa cifra: de una resta o de lo que ves en la cuenta a fin de mes?
Si has llegado a…
…a que no lo sabes con exactitud, o a que lo deduces de "lo que suele quedar", tienes la primera pista: lo que ahorras de verdad es lo que entra menos todo lo que sale, y para restar hace falta saber qué sale. Si tu ahorro de cabeza es tus ingresos menos tu gasto de cabeza, arrastra el error de la pregunta 1.
3. Piensa en la última vez que entró más dinero: una subida de sueldo, una paga extra, un cambio de trabajo. ¿Sabrías decir en qué se fue?
Si has llegado a…
…a que no del todo, no es un fallo tuyo: es lo normal cuando el gasto crece al mismo ritmo que lo que entra. Ganar más ayuda, pero si no ves a dónde va cada euro, la subida se reparte sola entre gastos pequeños y al cabo de unos meses no la notas. Esto es la sección 1.1.
4. ¿Qué pagos te pillan por sorpresa cada año, aunque en el fondo sabías que iban a llegar?
Si has llegado a…
…al seguro del coche, la vuelta al cole, la Navidad, las vacaciones o algún impuesto, ya conoces el gasto que más descuadra las cuentas: el que no llega cada mes. No aparece en el extracto de un mes normal y por eso no entra en la cifra de la pregunta 1. Es la sección 1.3.
5. Dos personas cobran lo mismo. Una estrena coche y viaja cada dos meses; la otra conduce un coche de segunda mano y viaja poco. ¿Cuál de las dos tiene más?
Si has llegado a…
…a que no puedes saberlo, has acertado. Lo que se ve (el coche, los viajes) dice cuánto gasta cada una, no cuánto tiene. Para responder hay que mirar lo que no se ve: lo que tiene cada una y lo que debe. Es la sección 1.5, y la respuesta te va a sorprender.
6. Si mañana dejaras de cobrar, ¿cuántos meses podrías seguir pagando tu vida? ¿Cómo lo has calculado?
Si has llegado a…
…a una cifra a ojo, fíjate en lo que te faltaba para calcularla bien: cuánto gastas de verdad al mes y cuánto tienes de verdad. Son justo los dos números que casi nadie tiene apuntados, y los dos que construye este capítulo.
El puente. Las seis preguntas apuntan al mismo sitio: antes de decidir nada sobre tu dinero (ahorrar, invertir, recortar) necesitas una foto fiel de dónde estás. Este capítulo es esa foto. Gastar menos, si hace falta, vendrá después; primero hay que ver.
Qué vas a aprender
Al terminar el capítulo sabrás:
- distinguir si tu situación pide más ingresos, más orden o las dos cosas;
- calcular cuánto dinero te queda de verdad cada mes a partir de tu extracto, sin contar dos veces ni dejarte nada;
- convertir los pagos anuales en su coste mensual y sumarlos a tu gasto real;
- separar lo que puedes decidir de lo que no, y leer tres ratios sin tomarlos como un examen;
- calcular tu patrimonio neto sin olvidar las deudas pequeñas ni restar dos veces la misma;
- expresar tu patrimonio en meses de gasto y distinguir qué parte es dinero disponible y qué parte no.
Mapa del capítulo
Esquema 1.1 · El capítulo en una imagen. Mira las dos ramas: la de la izquierda mide lo que pasa cada mes (el flujo); la de la derecha, lo que tienes en una fecha (la foto). La sección 1.7 las junta.
mindmap
  root((Radiografía financiera))
    Lo que pasa cada mes
      1.1 Ganar más no basta sin sistema
      1.2 Ingresos menos gastos igual a disponible
      1.3 Fijos, variables y anuales
      1.4 Necesidades, deseos y tres ratios
    Lo que tienes hoy
      1.5 Patrimonio neto
      1.6 Activos y deudas pendientes
    Las dos juntas
      1.7 Meses de patrimonio y liquidez
1.1 · Ganar más no arregla el sistema
La idea en una frase: ganar más ayuda, pero si no ves a dónde va el dinero, cada subida se reparte sola entre gastos que no eliges.
Casi todo el mundo cree que su problema con el dinero se arreglaría cobrando un poco más. A veces es verdad. Muchas otras, la subida llega, se nota un par de meses y luego desaparece sin que nadie haya tomado ninguna decisión: un poco más de cenas fuera, una suscripción nueva, un móvil mejor. El gasto sube hasta la altura de lo que entra.
Ese movimiento tiene forma de rueda. Trabajas, cobras, gastas y vuelves a empezar. Cobrar más no rompe la rueda: la hace girar más deprisa.
Esquema 1.2 · El bucle de trabajar, cobrar y gastar. Fíjate en la flecha que vuelve al principio: sin un paso de "mirar y decidir", la subida de sueldo solo acelera el mismo círculo.
flowchart LR
    A[Trabajar] --> B[Cobrar]
    B --> C[Gastar]
    C --> D[Repetir]
    D --> A
    B -. sube el sueldo .-> E[El gasto crece a la par]
    E -. el margen no cambia .-> C
    B ==> F{{Mirar y decidir}}
    F ==> G[El margen se ve y se elige qué hacer con él]
Hay que ser honesto con el otro lado: si lo que entra no cubre lo básico (vivienda, comida, suministros), ordenar no basta. Hacen falta más ingresos o algún apoyo, y ninguna hoja de cálculo lo sustituye. Lo que este capítulo te da es la forma de saber en cuál de los dos casos estás.
Esquema 1.3 · ¿Problema de ingresos o problema de sistema? Sigue las flechas con tus datos cuando termines el capítulo. Las dos salidas pueden darse a la vez.
flowchart TD
    A[¿Lo que entra cubre vivienda, comida, suministros y deudas?] -->|No| B[Problema de ingresos: hacen falta más ingresos o apoyo]
    A -->|Sí| C[¿Sabes cuánto te queda cada mes, con todos los gastos?]
    C -->|No| D[Problema de sistema: primero ver, luego decidir]
    C -->|Sí| E[¿Decides qué hacer con lo que queda?]
    E -->|No| D
    E -->|Sí| F[Tienes sistema: el resto del curso trabaja sobre él]
    B -.-> C
El sistema falla casi siempre en tres sitios: no hay planificación (nadie ha decidido de antemano a qué va cada euro), hay compras por impulso (decisiones de un minuto que suman mucho a fin de mes) y cualquier imprevisto descuadra el mes entero. Las tres tienen el mismo origen: no tener la foto delante.
El caso del curso. A lo largo del capítulo seguimos a un hogar con unos ingresos netos de 2.100 € al mes, que no cambian. Es una persona que comparte piso y gastos comunes a medias con su pareja. Con esos 2.100 € vamos a calcular su gasto real, lo que le queda, en qué puede decidir y cuánto tiene.
Ojo con… pensar que este capítulo va de recortar. Aquí solo se mira, y puede que al terminar descubras que no tienes nada que tocar, y eso también es información.
Párate un momento. Si mañana te subieran el sueldo 200 € al mes, ¿a qué irían? Escríbelo ahora. Dentro de un año, compáralo con lo que pasó de verdad.
1.2 · Ingresos, gastos y dinero disponible
La idea en una frase: casi nadie sabe cuánto gasta; cree que lo sabe, y esa falsa seguridad es el problema.
La cuenta básica de las finanzas personales cabe en una línea:
Disponible = ingresos − gastos
Tres números. Los ingresos los conoce casi todo el mundo, porque llegan de golpe y en una cifra. El gasto es otra historia: sale a trozos, en decenas de cargos pequeños, y nadie lo suma. Sin el segundo número, el tercero no existe.
Pasa algo parecido con la comida. Si te preguntan cuánto has comido hoy, te acuerdas del plato principal y te olvidas del café con galletas, del aperitivo y de lo que picaste mientras cocinabas. No mientes: tu memoria guarda lo grande y suelta lo pequeño. Con el gasto ocurre lo mismo, y por eso la estimación de memoria suele quedarse por debajo.
Dos detalles para que la resta tenga sentido. Los ingresos y los gastos tienen que ser del mismo periodo: si cobras 14 pagas, el ingreso mensual comparable es el anual dividido entre 12, no la nómina de un mes cualquiera. Y el resultado mide el margen de ese periodo, no el saldo que tienes en la cuenta (que es lo acumulado de muchos meses).
El caso del curso. Preguntado de memoria, el titular del caso dice que gasta "unos 1.300 €". Después coge el extracto del mes anterior, suma movimiento a movimiento y le salen 1.465 €.
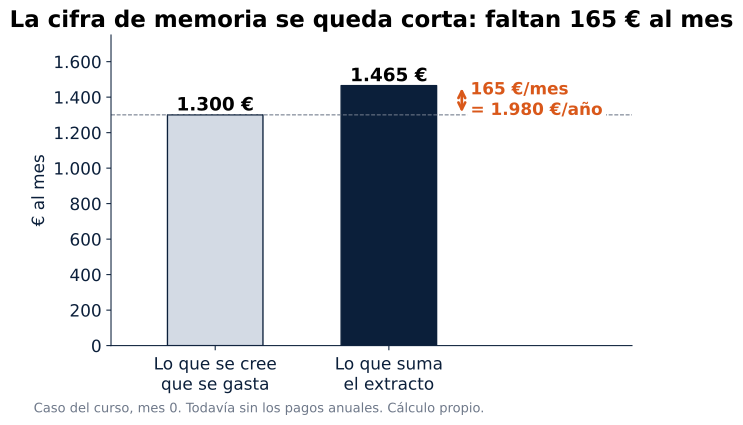
Figura 1.1. Mira la distancia entre las dos barras: 165 € al mes que no estaban en la cabeza, 1.980 € al año. Y todavía faltan los gastos que no llegan cada mes, que entran en la sección siguiente.
No hace falta apuntar gastos durante 30 días para hacer esta cuenta. El dato ya existe: está en el extracto del mes pasado. Lo único que hay que hacer es leerlo bien, porque un extracto mezcla gastos con movimientos que no lo son.
Tabla 1.1 · Movimientos del extracto que engañan. Fíjate en la columna del centro: hay salidas de dinero que no son gasto del mes, y gastos del mes que no salen este mes.
| Movimiento | ¿Es gasto de este mes? | Qué hacer |
|---|---|---|
| Transferencia a tu cuenta de ahorro | No: el dinero sigue siendo tuyo | No sumarla como gasto |
| Pago de la tarjeta de crédito | Depende: liquida compras del mes anterior | Contar las compras en el mes en que se hicieron, no el pago |
| Retirada en el cajero | No directamente: es dinero que cambia de bolsillo | Contar lo que se gastó en efectivo, no la retirada |
| Pago anual (seguro, impuesto) | Solo una parte | Dividir entre 12 y sumar esa parte cada mes (sección 1.3) |
| Compras con tarjeta que se cargan el mes siguiente | Sí, aunque aún no hayan salido | Sumarlas al mes en que se hicieron |
| Devolución de una compra | Resta gasto | Restarla de la partida a la que pertenece |
Esquema 1.4 · Del extracto al gasto del mes. Es el filtro que aplicas a cada línea del extracto. Las que salen por la derecha van a otro sitio, no a la suma del mes.
flowchart TD
    A[Línea del extracto] --> B{¿Es dinero que sale de tu patrimonio?}
    B -->|No: traspaso a tu ahorro, cajero| X[Fuera de la suma: anota aparte lo que gastaste en efectivo]
    B -->|Sí| C{¿Corresponde a este mes?}
    C -->|No: pago de la tarjeta del mes anterior| Y[Fuera: ya cuenta en su mes]
    C -->|Sí| D{¿Se paga una vez al año?}
    D -->|Sí| E[Divide entre 12 y suma esa parte]
    D -->|No| F[Suma al gasto del mes]
Error frecuente: sumar todas las salidas del extracto y llamarlo gasto. Si el mes tuvo una transferencia a tu ahorro y el pago de la tarjeta del mes anterior, la suma bruta mete un ahorro como gasto y cuenta dos veces unas compras. Si además el mes elegido fue raro (una boda, una avería), compáralo con otro.
Ojo con… leer el resultado como un juicio. El registro describe lo que pasa; no dice si gastas bien o mal. Su utilidad es enseñarte las partidas y las diferencias que merece la pena mirar.
Párate un momento. Vuelve a la cifra que escribiste en la primera pregunta del capítulo. No hace falta que sepas todavía si es correcta. Solo una cosa: ¿te juegas algo a que acierta?
1.3 · Gastos fijos, variables y anuales
La idea en una frase: hay un tercer tipo de gasto, el que se paga una vez al año, y sin él la foto del mes nunca está completa.
Un seguro de 480 € al año cuesta 40 € al mes, aunque solo se pague una vez. Ese es todo el truco de esta sección.
Los gastos se comportan de tres formas distintas en el tiempo:
Tabla 1.2 · Tres tipos de gasto según cuándo llegan. La última fila es la que suele faltar en las cuentas.
| Tipo | Cómo se comporta | Ejemplos | Cómo se cuenta |
|---|---|---|---|
| Fijo | Se repite cada mes casi con el mismo importe | Alquiler o hipoteca, seguros mensuales, suscripciones, cuotas | Tal cual, se conoce de antemano |
| Variable | Cambia de un mes a otro | Súper, ocio, gasolina, ropa | Se estima con el extracto; aquí suele esconderse la fuga que nadie ve |
| Anual (o de vez en cuando) | Llega una o pocas veces al año | Seguro del coche, ITV y taller, vacaciones, regalos, Navidad, el IBI si tienes casa en propiedad | Se prorratea: importe anual ÷ 12, y se suma cada mes |
Prorratear es repartir: coger lo que cuesta algo al año, dividirlo entre 12 y tratarlo como un gasto mensual más. Los gastos anuales se parecen a pasajeros que viajan todo el año en tu presupuesto sin aparecer en la lista de ningún mes. Alguien paga su billete, aunque solo se note el día en que llega el cargo. Prorratear es cobrarles el billete cada mes.
Gasto mensual equivalente = gasto anual ÷ 12
El caso del curso. Con el extracto, el caso tenía la cuenta cerrada: 2.100 que entran menos 1.465 que salen, 635 € disponibles. Faltaban tres pagos que no aparecen en un mes normal: el seguro del coche, 480 € al año; la ITV y el taller, 300 €; vacaciones, regalos y Navidad, 1.380 €. En total, 2.160 € al año que se pagan seguro, pero que no estaban en la cuenta.
- Anuales: (480 + 300 + 1.380) ÷ 12 = 180 € al mes
- Gasto real: 1.465 + 180 = 1.645 € al mes
- Disponible real: 2.100 − 1.645 = 455 € al mes
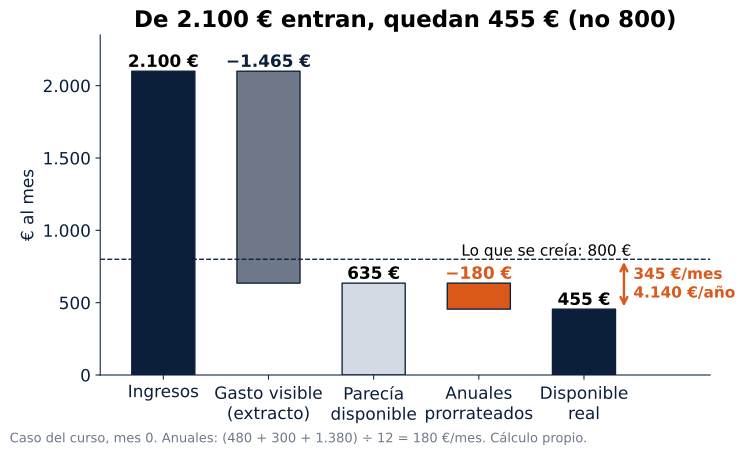
Figura 1.2. Recorre las barras de izquierda a derecha: lo que entra, lo que se ve en el extracto, lo que parecía quedar y el bocado de los anuales. La línea discontinua es lo que se creía al principio (800 €). La distancia hasta los 455 € reales es el error completo: 345 € al mes, 4.140 € al año. No es dinero que haya desaparecido: es gasto que la estimación no recogía.
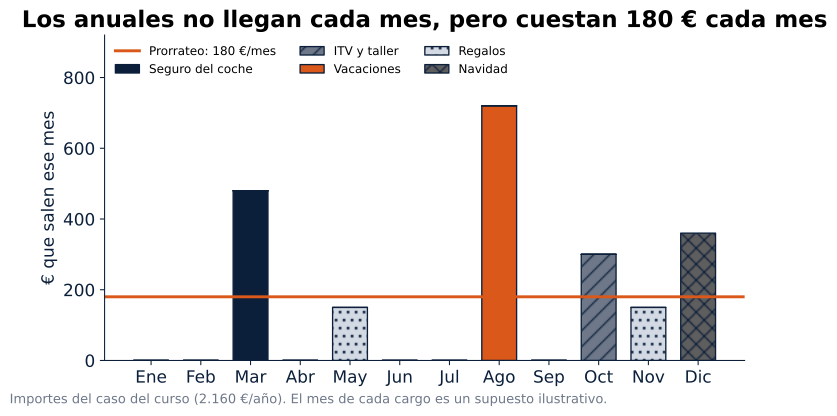
Figura 1.3. Compara las barras con la línea horizontal. Las barras son el golpe del mes en que llega cada pago (agosto, con las vacaciones, es el más fuerte); la línea es lo que cuestan de verdad cada mes si los repartes. Quien solo mira la línea no se lleva sustos. Los meses de cada cargo son un ejemplo; los importes son los del caso.
Tabla 1.3 · El presupuesto completo del caso del curso (mes 0), clasificado por cuándo llega. Mira las tres últimas filas: son los 180 € que el extracto de un mes normal no enseña.
| Partida | € al mes | Tipo |
|---|---|---|
| Alquiler (su mitad de 820) | 410 | Fijo |
| Luz, agua, gas e internet (su mitad) | 75 | Fijo |
| Ocio y suscripciones | 120 | Fijo |
| Móvil | 25 | Fijo |
| Gimnasio | 35 | Fijo |
| Portátil a plazos | 50 | Fijo (cuota de deuda) |
| Súper (su mitad) | 210 | Variable |
| Bares, cenas y comida a domicilio | 230 | Variable |
| Coche: gasolina y mantenimiento | 130 | Variable |
| Ropa | 60 | Variable |
| Salud y cuidado personal | 45 | Variable |
| Varios | 75 | Variable |
| Lo que se ve en un mes normal | 1.465 | |
| Seguro del coche (480 al año) | 40 | Anual prorrateado |
| ITV y taller (300 al año) | 25 | Anual prorrateado |
| Vacaciones, regalos y Navidad (1.380 al año) | 115 | Anual prorrateado |
| Gasto real | 1.645 |
Dato de contexto. Según la Encuesta de Presupuestos Familiares del INE (resultados definitivos de 2024, publicados el 26 de junio de 2025), el gasto medio por hogar en España fue de 34.044 € al año. Es una media de hogares muy distintos: no valida ni invalida ninguna partida del caso, que es un ejemplo.
Ojo con… meter el mismo concepto en dos tipos. Si pagas un seguro cada mes, es fijo; si lo pagas una vez al año, es anual. Lo que no puede pasar es que esté en los dos sitios, ni en ninguno.
Párate un momento. Repasa mentalmente el año pasado, mes a mes. ¿Qué cargos grandes recuerdas que no se repiten cada mes? Súmalos a ojo y divide entre 12. ¿Cuánto le añade eso a tu gasto mensual?
1.4 · Necesidades, deseos y tres ratios de diagnóstico
La idea en una frase: no todos tus gastos son igual de negociables, y saber cuáles lo son es lo que te deja decidir.
La sección anterior clasificó los gastos por cuándo llegan. Eso no dice nada sobre si los necesitas. Son dos preguntas distintas: el súper es variable y es una necesidad; una plataforma de series es fija y es un deseo. Que un gasto sea fijo no lo hace intocable, y que sea variable no significa que sobre.
- Necesidades: vivienda, suministros, comida, seguros, transporte para trabajar, salud. Si son reales, tienen poco margen a corto plazo. No se cambian de un día para otro, y no pasa nada.
- Deseos: ocio, caprichos, comodidad. Ahí suele haber margen. No para eliminarlos: para decidirlos.
La frontera depende de cada vida. El coche puede ser imprescindible en un pueblo y un deseo en el centro de una ciudad con metro. Lo importante es que la clasificación esté pensada y escrita, no que coincida con la de nadie.
El caso del curso. Una clasificación razonada del presupuesto queda así: 960 € en necesidades (alquiler, suministros, súper, coche, móvil, salud, seguro del coche, ITV y taller), 635 € en deseos (bares y cenas, ocio y suscripciones, ropa, gimnasio, varios, vacaciones, regalos y Navidad) y 50 € de cuota del portátil. Total: 960 + 635 + 50 = 1.645 €. Ocio y suscripciones, que es una partida mixta, va a deseos por criterio explícito, no por cómo se paga.
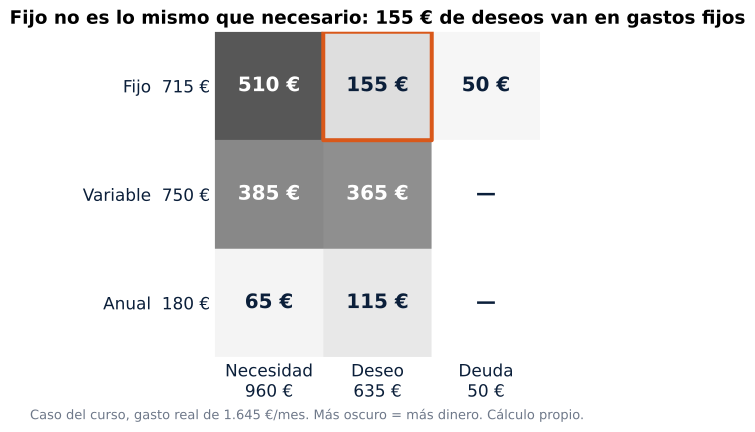
Figura 1.4. Cada casilla cruza cuándo llega el gasto (filas) con qué tipo de gasto es (columnas). Mira la casilla marcada: 155 € al mes de deseos que se pagan como gastos fijos, en piloto automático. Es el sitio donde más fácil es que un gasto siga ahí sin que nadie lo haya vuelto a elegir. La herramienta del capítulo hace este mismo cruce con tus datos.
Tres divisiones para orientarte
Con los mismos números, sin pedir ningún dato más, salen tres divisiones que dicen cómo está repartida tu foto. Sirven para saber por dónde mirar, sin ponerte nota.
Tabla 1.4 · Los tres ratios del capítulo. Fíjate en la última columna: son referencias orientativas, no un aprobado.
| Ratio | Cómo se calcula | Caso del curso | Referencia orientativa |
|---|---|---|---|
| Tasa de ahorro | disponible ÷ ingresos × 100 | 455 ÷ 2.100 = 21,7 % | 10 % como punto de partida; 15-30 % como objetivo orientativo, que no garantiza que sea suficiente |
| Ratio de vivienda | (alquiler o hipoteca + suministros) ÷ ingresos × 100 | (410 + 75) ÷ 2.100 = 23,1 % | Un tercio (33 %) con esta definición de vivienda |
| Ratio de deuda | cuotas mensuales de deuda ÷ ingresos × 100 | 50 ÷ 2.100 = 2,4 % | 40 % como umbral de alerta, no como nivel que alcanzar |
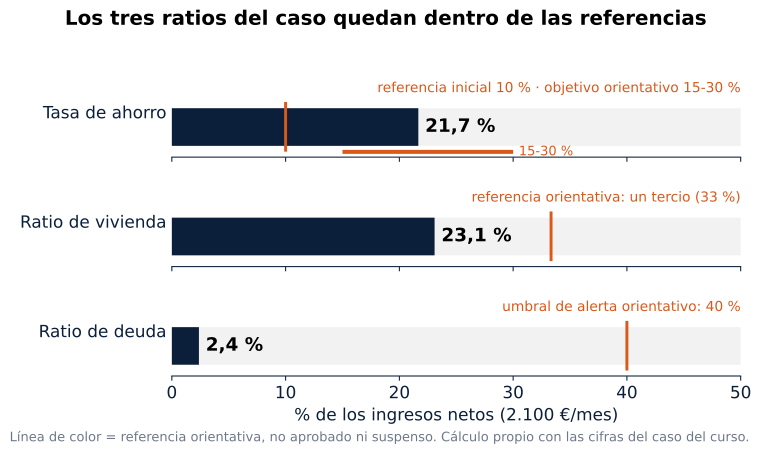
Figura 1.5. Compara cada barra con su línea de color. La vivienda queda por debajo del tercio, la deuda muy lejos del 40 % y el ahorro en más del doble de la referencia inicial. Y aun así, al empezar el capítulo la estimación fallaba en 345 € al mes. Unos ratios en orden no sustituyen al registro: a este hogar los números no le iban mal: lo que le faltaba era haberlos mirado alguna vez.
Dónde está el margen. Con los ratios en su sitio, la búsqueda cambia de columna. El alquiler es la partida más grande y es compartida: ahí no hay margen real ahora mismo. El margen está en los deseos. En el caso del curso, lo que aparece al mirarlos no son caprichos absurdos: son las cenas a domicilio de los días largos, las rondas de más y las comidas fuera por no planificar. Son 230 € al mes entre bares, cenas y comida a domicilio. La decisión que se toma con ese dato es recortar esa partida en 45 €, hasta 185 €: 540 € al año. Si el resto no cambia, el gasto baja de 1.645 a 1.600 € y el disponible sube de 455 a 500 €. Es un cambio pequeño, decidido con datos en vez de con una sensación.
Precio frente a uso. Una forma de ajustar sin recortar a ciegas es preguntarse cuánto uso sale de cada euro. La prenda de rebajas que no ha salido del armario, la suscripción que se abre una vez al trimestre o la cena de la que se sale con hambre no fallan por caras, sino por rendir poco. Una partida cara que usas cada semana puede ser la mejor compra del mes. Hacer esta pregunta partida a partida suele dar más margen que un recorte general.
Un apunte cultural: el 50/30/20
Hay una referencia muy citada que propone repartir los ingresos en un 50 % para necesidades, un 30 % para deseos y un 20 % para ahorro. Se cuenta aquí para que sepas de qué habla la gente cuando la menciona, no para perseguirla: depende mucho del coste de vida de cada sitio.
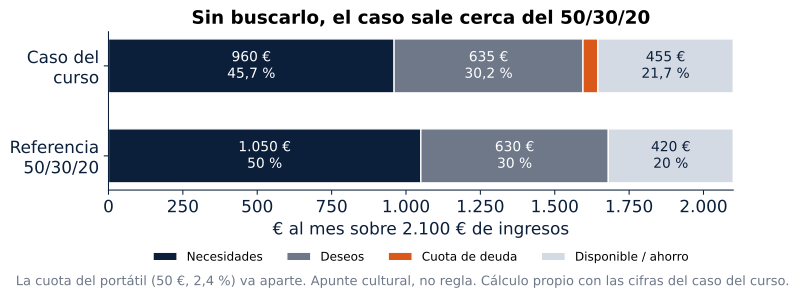
Figura 1.6. Compara las dos barras. Sin haber oído hablar de la regla, el caso sale casi calcado: 45,7 % en necesidades, 30,2 % en deseos y 21,7 % disponible (la cuota del portátil va aparte). Lo que importa no es cuadrar con una regla, sino saber en qué parte de tu dinero decides tú.
Error frecuente: mezclar los dos ejes. Fijo, variable y anual describen cuándo llega un gasto; necesidad y deseo, para qué es. Si piensas "es fijo, así que no lo puedo tocar", estás usando la respuesta de una pregunta para contestar la otra.
Ojo con… leer un ratio aislado. Un ahorro bajo puede venir de la vivienda, de otras necesidades, de una deuda, de unos ingresos que no llegan o del gasto en deseos. El ratio dice dónde mirar, no cuál es la causa.
Párate un momento. Piensa en tus tres deseos más caros del mes. Si mañana tuvieras que quitar uno, ¿cuál echarías menos de menos? ¿Y cuál te da más por cada euro?
1.5 · El patrimonio neto
La idea en una frase: tu patrimonio neto, lo que tienes menos lo que debes, no tiene por qué parecerse a lo que aparentas ni a lo que ganas.
Hasta aquí todo era flujo: dinero que entra y sale cada mes. Ahora cambiamos de foto. El patrimonio neto mide lo que tienes acumulado en una fecha concreta:
Patrimonio neto = activos − pasivos (lo que tienes − lo que debes)
La diferencia entre las dos miradas se entiende bien con una bañera. El grifo es lo que entra cada mes; el desagüe, lo que sale; el nivel del agua, lo que se ha acumulado. El presupuesto de las secciones 1.2 a 1.4 mide el grifo y el desagüe. El patrimonio mide el nivel. Por mucho que abras el grifo, el nivel no sube si hay un desagüe que nadie ha mirado, y los más traicioneros son los goteos pequeños.
Esquema 1.5 · Caudal y nivel. Sigue el recorrido del agua: lo que el presupuesto deja pasar (el disponible) es lo que hace subir el nivel del patrimonio.
flowchart LR
    G[Grifo: ingresos del mes] --> B[(Bañera: patrimonio neto en una fecha)]
    B --> D[Desagüe: gastos del mes]
    B -. goteos que nadie mira .-> P[Gastos anuales olvidados y deudas pequeñas]
    G -- si entra más de lo que sale --> S[El nivel sube]
    D -- si sale más de lo que entra --> R[El nivel baja]
Volvamos a la pregunta del principio del capítulo: dos personas con el mismo sueldo, una con coche nuevo y viajes, otra con coche de segunda mano. Con números:
- Segundo caso (coche nuevo y viajes). Tiene un coche que vale 15.000 € y 800 € en la cuenta: 15.800 € de activos. Debe 12.000 € del coche, 2.500 € de tarjeta y 1.500 € de un préstamo para un viaje: 16.000 €. Patrimonio neto: 15.800 − 16.000 = −200 €.
- Caso del curso. Tiene 5.400 € en la cuenta, 1.800 € en un fondo del banco y un coche viejo que aún vale 2.500 €: 9.700 € de activos. Le quedan 300 € del portátil a plazos. Patrimonio neto: 9.700 − 300 = 9.400 €.
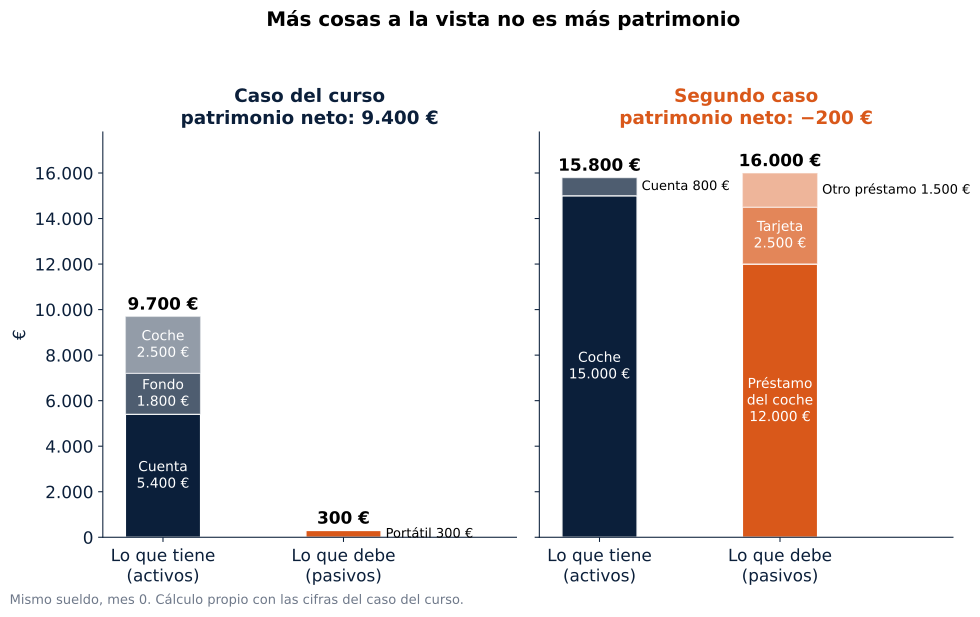
Figura 1.7. Compara la altura de la columna de activos con la de pasivos dentro de cada balance, no los dos balances entre sí. El segundo caso tiene más cosas a la vista que el caso del curso, pero su columna de deudas es todavía más alta. Lo que queda entre las dos columnas es el patrimonio.
Ojo: el segundo caso no está haciendo nada mal. Ha elegido disfrutar ahora y pagarlo después, una decisión legítima que toma mucha gente. Su número es otro, y conviene que lo sepa.
De alguien que conduce un coche caro solo sabes una cosa seguro: que tiene ese dinero menos que antes de comprarlo, o esa deuda más. Lo demás es suposición. Hay una frase que lo resume: «La única forma de ser rico es no gastar el dinero que sí tienes» (Morgan Housel, Cómo piensan los ricos, cap. 9). Thomas J. Stanley y William D. Danko, que estudiaron durante años a hogares con patrimonio alto, llegan al mismo sitio por otro camino: «Riqueza no es lo mismo que renta. Si cada año percibes una renta cuantiosa y la gastas entera, no te haces rico, tan sólo gozas de un buen nivel de vida. Riqueza es lo que acumulas, no lo que gastas» (El millonario de la puerta de al lado, introducción).
¿Para qué sirve este número?
Si no vas a vender tu coche ni tu casa, ¿para qué calcularlo? Para tres cosas concretas:
Tabla 1.5 · Tres usos del patrimonio neto. Mira la columna de la derecha: ninguno de los tres usos es compararte con otra persona.
| Uso | Qué pregunta responde | Con qué cuidado |
|---|---|---|
| Comparar contigo en el tiempo | ¿Estoy construyendo o consumiendo? | Mídelo siempre igual y con fecha |
| Imprevistos | ¿Con qué cuento si pasa algo? | Parte de lo que tienes no se convierte en dinero de un día para otro (sección 1.7) |
| Riesgo que puedes asumir | ¿Cuánto riesgo me puedo permitir cuando invierta? | Es una pieza; el curso añade las demás más adelante |
El patrimonio neto no se publica. Nadie sube a sus redes una foto de su balance. Por eso es tan fácil compararse con la parte que sí se ve, y equivocarse.
Ojo con… mezclar un dato de flujo con uno de foto. Los ingresos se miden por mes; el patrimonio, en una fecha. "Gano 2.100 y tengo 9.400" son dos números de naturaleza distinta, y los dos hacen falta.
Párate un momento. Piensa en alguien cuya situación económica envidias un poco. ¿Qué sabes de verdad sobre su patrimonio y qué estás deduciendo de lo que se ve?
1.6 · Activos y deudas pendientes
La idea en una frase: un activo con deuda pegada no es tan activo como parece, y las deudas pequeñas son las que más se olvidan.
Un activo es lo que tienes con valor económico: dinero en cuenta, inversiones, una vivienda, un coche (por lo que se vendería hoy, no por lo que costó). Un pasivo es lo que debes: la hipoteca, un préstamo, el saldo pendiente de la tarjeta, el resto de unas cuotas.
Hay una metáfora muy popular en los libros de divulgación: activo es lo que mete dinero en tu bolsillo y pasivo lo que lo saca. Sirve para pensar en flujos, pero no es contable. Aquí un pasivo es una obligación pendiente, y un gasto corriente (la luz de este mes) no es un pasivo.
El error más común está en olvidar los pasivos pequeños, los que tienes tan asumidos que ya no los piensas como deuda: el móvil a plazos, el electrodoméstico financiado, la compra fraccionada.
El caso del curso. El portátil se compró hace medio año a 12 cuotas de 50 € sin intereses. Quedan 6: 300 € pendientes. En el primer intento de calcular el patrimonio casi se queda fuera, porque la cuota se paga sola y no se siente como deuda. Esa misma financiación aparece en dos sitios distintos, y en cada uno con un número distinto:
Tabla 1.6 · Una financiación, dos datos. Fíjate en que no se repiten: cada número va a una cuenta.
| Dónde | Qué se anota | Caso del curso |
|---|---|---|
| Presupuesto mensual (flujo) | La cuota que sale cada mes | 50 €/mes (y deja de salir cuando se paga la última) |
| Balance (foto) | Lo que queda por pagar en la fecha del cálculo | 300 € que restan del patrimonio |
Sin intereses no quiere decir sin deuda. Que no te cobren intereses cambia cuánto pagas, no lo que debes.
Un activo con deuda pegada. El coche del segundo caso vale 15.000 € en el mercado, pero aún se deben 12.000 €. Ese coche no aporta 15.000 € al patrimonio: aporta 3.000 €.
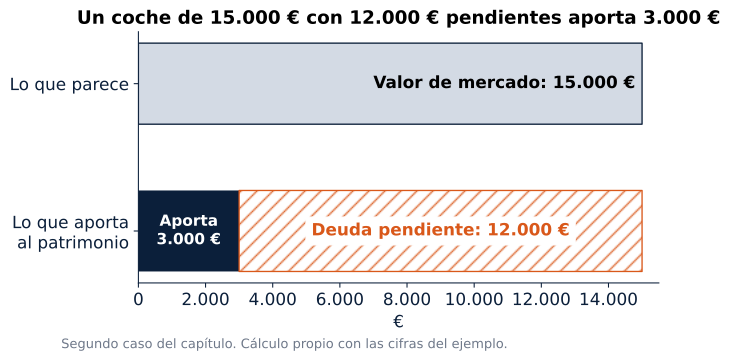
Figura 1.8. Mira la barra de abajo: la parte oscura es lo único del coche que es realmente tuyo hoy; la rayada es del banco hasta que termines de pagar. Doce mil euros de diferencia entre lo que parece y lo que aporta, en un solo activo.
Hay dos formas correctas de anotar un activo financiado, y una incorrecta que es muy frecuente:
Esquema 1.6 · Cómo anotar un activo financiado. Elige un camino y síguelo hasta el final; el error está en mezclar los dos.
flowchart TD
    A[Tengo un bien comprado con deuda] --> B{¿Cómo lo anoto?}
    B -->|Camino 1| C[Activo: valor completo de mercado]
    C --> D[Pasivo: deuda pendiente, una vez]
    B -->|Camino 2| E[Activo: valor neto = valor − deuda]
    E --> F[No anoto la deuda en pasivos]
    D --> G[Mismo patrimonio neto]
    F --> G
    C -. error: restar la deuda dos veces .-> H[Patrimonio más bajo de lo real]
Error frecuente: restar dos veces la misma deuda. Alguien anota un coche que vale 9.000 € con 4.000 € de préstamo pendiente, 1.500 € en cuenta y 600 € de tarjeta, y escribe 9.000 + 1.500 − 4.000 − 600 − 4.000 = 1.900 €. El préstamo está restado dos veces. Lo correcto es 9.000 + 1.500 − 4.000 − 600 = 5.900 €. Si se anota el coche por su valor neto (5.000 €), la cuenta es 5.000 + 1.500 − 600 = 5.900 €: el mismo resultado por el otro camino.
Ojo con… anotar un bien por lo que costó. El coche, el móvil o el sofá valen lo que alguien pagaría por ellos hoy, que casi siempre es menos. Si dudas, quédate corto.
Párate un momento. ¿Qué pagas ahora mismo en cuotas que no consideras una deuda? Haz la lista sin mirar el banco y luego compárala con el extracto.
1.7 · Patrimonio, gasto y liquidez: cuántos meses tienes
La idea en una frase: el patrimonio es la foto de dónde estás; el presupuesto, la dirección en la que te mueves; juntos dan un número que se entiende sin ser financiero.
Una foto te dice dónde estás hoy, quieto. El presupuesto (lo que entra, lo que sale, lo que queda) no es una foto: es la dirección en la que te mueves. Puedes tener una foto estupenda e ir hacia atrás, si gastas más de lo que entra, y una foto modesta e ir en la buena dirección. Una sin la otra cuenta media historia.
Hay una forma de juntarlas en un solo número: dividir el patrimonio neto entre el gasto mensual real. El resultado dice cuántos meses de tu gasto equivale lo que tienes.
Meses de patrimonio = patrimonio neto ÷ gasto mensual real
El caso del curso. 9.400 € de patrimonio entre 1.645 € de gasto al mes: 5,7 meses. Ese es el punto de partida.
Es una medida orientativa, no una garantía. Los 9.400 € incluyen un fondo de inversión y un coche, que no se convierten en dinero el mismo día ni siempre por el valor estimado. La parte que sí está disponible ya se calcula igual:
Meses en cuenta = saldo en cuenta ÷ gasto mensual real → 5.400 ÷ 1.645 = 3,3 meses
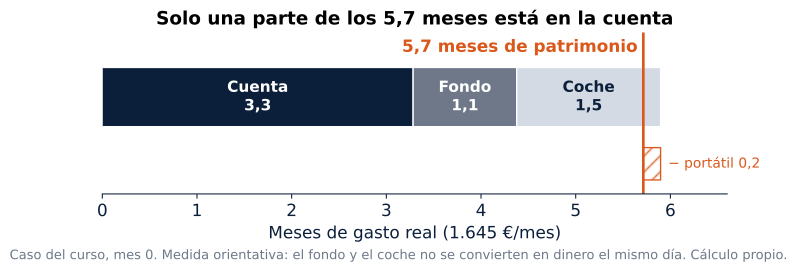
Figura 1.9. Lee la barra por partes: la zona oscura (3,3 meses) es lo que está en la cuenta; el fondo (1,1) y el coche (1,5) completan el resto, y la deuda del portátil resta un poco. La línea vertical marca los 5,7 meses del total. Patrimonio y liquidez, es decir, dinero que puedes usar ya, no son lo mismo.
La dirección. Con 455 € disponibles al mes, el caso del curso suma 5.460 € al año, el equivalente a 3,3 meses más de gasto (ojo: este 3,3 es un ritmo anual, no el de la cuenta, aunque coincida la cifra). Con el ajuste de 45 € de la sección 1.4 serían 500 € al mes, 6.000 € al año: 3,6 meses.
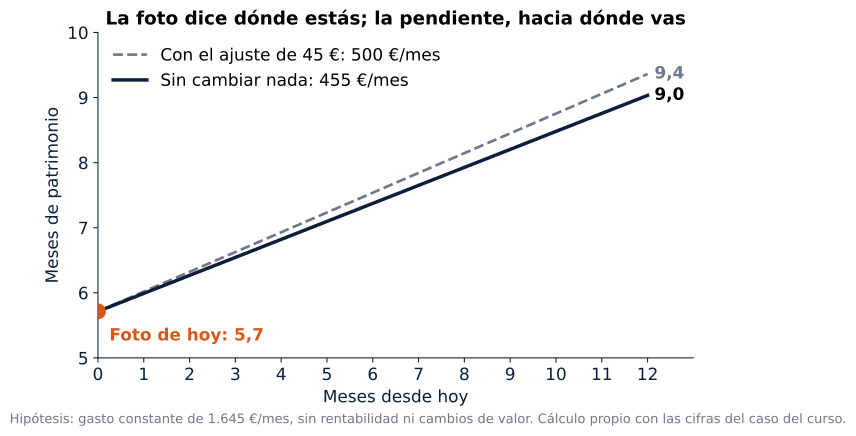
Figura 1.10. El punto de la izquierda es la foto de hoy; la pendiente de cada línea, la dirección. Sin cambiar nada y con el mismo gasto, dentro de un año el caso tendría unos 9,0 meses de patrimonio (9,4 con el ajuste). La hipótesis va en el pie: gasto constante, sin rentabilidad ni cambios de valor de lo que se tiene.
De eso va el curso entero: saber de dónde partes y moverte en la dirección que elijas, al ritmo que tu situación te permita.
Ojo con… convertir los meses de patrimonio en una promesa. "Tengo 5,7 meses" no quiere decir "aguanto 5,7 meses sin cobrar": eso depende de qué parte puedes usar, cuándo y a qué precio. El indicador sirve para compararte contigo con el mismo criterio, mes a mes.
Párate un momento. Con el número en la mano, es tentador decir "si mañana me quedo sin trabajo, aguanto casi seis meses". El número está bien calculado. ¿Qué mide en realidad esa frase y qué da por supuesto? Apúntalo: es la pregunta con la que empieza el capítulo 2.
Lo esencial en una página
Tabla 1.7 · El capítulo en una tabla. Cada fila es una sección: la pregunta, la cuenta y el número del caso del curso.
| Sección | Pregunta | Cuenta | Caso del curso |
|---|---|---|---|
| 1.1 | ¿Me falta dinero o me falta ver? | Lo básico cubierto → problema de sistema | 2.100 €/mes netos |
| 1.2 | ¿Cuánto gasto de verdad? | Extracto bien leído, no memoria | Creía 1.300; el extracto suma 1.465 (−165 €/mes) |
| 1.3 | ¿Qué me falta en el extracto? | Anuales ÷ 12 | +180 €/mes → gasto real 1.645; disponible 455 (creía 800) |
| 1.4 | ¿Dónde puedo decidir? | Necesidad / deseo y tres ratios | 960 / 635 / 50 · ahorro 21,7 % · vivienda 23,1 % · deuda 2,4 % · ajuste 230 → 185 |
| 1.5 | ¿Cuánto tengo? | Activos − pasivos | 9.700 − 300 = 9.400 € (segundo caso: −200 €) |
| 1.6 | ¿He anotado bien cada cosa? | Cada deuda una vez; bienes a valor de hoy | Portátil: 50 €/mes en el presupuesto, 300 € en el balance |
| 1.7 | ¿Cuánto es eso en mi vida? | Patrimonio ÷ gasto real | 5,7 meses (3,3 en cuenta); a un año, 9,0 |
Esquema 1.7 · Del dato a la decisión. El orden importa: no se interpreta lo que no se ha registrado.
flowchart LR
    A[Registrar: extracto y anuales] --> B[Clasificar: cuándo llega y para qué es]
    B --> C[Calcular: disponible, ratios, patrimonio]
    C --> D[Interpretar: foto, dirección y liquidez]
    D --> E[Decidir con datos]
    E -. revisar cada cierto tiempo .-> A
Glosario
| Término | Qué significa en este curso |
|---|---|
| Ingresos netos | Lo que llega a tu cuenta después de impuestos y cotizaciones. Con pagas extra, el mensual comparable es el anual ÷ 12. |
| Gasto real | Todo lo que sale en un mes, incluida la parte mensual de los pagos anuales. |
| Disponible | Ingresos − gasto real del mismo periodo. No es el saldo de la cuenta. |
| Gasto fijo | Se repite cada mes con un importe casi igual. |
| Gasto variable | Cambia de un mes a otro. |
| Gasto anual | Llega una o pocas veces al año. |
| Prorratear | Repartir un importe anual entre 12 meses y sumarlo cada mes. |
| Necesidad | Gasto difícil de cambiar a corto plazo sin afectar a lo básico. |
| Deseo | Gasto de ocio o comodidad, donde suele estar el margen de decisión. |
| Tasa de ahorro | Disponible ÷ ingresos, en porcentaje. |
| Ratio de vivienda | (Alquiler o hipoteca + suministros) ÷ ingresos, en porcentaje. |
| Ratio de deuda | Cuotas mensuales de deuda ÷ ingresos, en porcentaje. |
| Activo | Lo que tienes con valor económico, a su valor de hoy. |
| Pasivo | Lo que debes y está pendiente de pago en una fecha. |
| Patrimonio neto | Activos − pasivos, en una fecha concreta. |
| Valor neto de un activo financiado | Valor de mercado − deuda asociada. |
| Meses de patrimonio | Patrimonio neto ÷ gasto mensual real. Medida orientativa. |
| Liquidez | Dinero que puedes tener en tu cuenta mañana sin vender nada, sin perder valor en euros y sin pedir permiso a nadie. |
Para pensar y para investigar
No hay soluciones al final: cada actividad dice qué se busca que descubras. Hazlas en orden si puedes. Solo la primera y la última llevan números, y son los tuyos, con las herramientas del sitio.
1. Tu radiografía con el extracto del mes pasado (30 minutos, con la herramienta). Antes de abrir nada, escribe cuánto crees que gastas y cuánto crees que ahorras. Después descarga el extracto del mes pasado, vuelca los movimientos en la Radiografía financiera aplicando la Tabla 1.1 y añade en su pestaña los pagos anuales que recuerdes. Marca cada gasto como necesidad o deseo, y las filas de vivienda y de cuotas de deuda. Qué se busca: que veas tu propio hueco entre lo que creías y lo que es, y tus tres ratios con sus referencias al lado. No se busca un número "bueno".
2. La caza de los anuales. Pregunta en casa (o repasa tu correo y tus contratos) qué pagos llegan una o pocas veces al año: seguros, impuestos municipales, revisiones, matrículas, cuotas de asociaciones, regalos fijos, vacaciones. Haz la lista sin importes primero; luego pon a cada uno lo que costó la última vez. Qué se busca: descubrir cuántos de tus gastos no viven en ningún extracto mensual, y que a menudo otra persona del hogar los tiene más presentes que tú.
3. El dato oficial, con su fecha. Busca en la web del INE la última Encuesta de Presupuestos Familiares. Anota el gasto medio por hogar, la fecha de publicación y qué porcentaje se va a vivienda y suministros. Compáralo con tu ratio de vivienda. Qué se busca: dos cosas. Que un dato medio describe a muchos hogares distintos y no es tu referencia. Y que el INE calcula ese porcentaje sobre el gasto, mientras que tu ratio va sobre los ingresos: no se comparan directamente, y entender por qué es parte del ejercicio.
4. Lo que se paga solo. Repasa los recibos domiciliados y las suscripciones de tu cuenta: plataformas, aplicaciones, cuotas, servicios que se renuevan sin que hagas nada. Para cada uno, anota cuándo lo contrataste y cuándo lo usaste por última vez, y responde a una pregunta: si hoy no lo tuvieras, ¿lo contratarías? Qué se busca: encontrar en tu propia cuenta la casilla de la Figura 1.4, los deseos que se pagan como fijos y siguen ahí por inercia, sin que nadie los haya vuelto a elegir.
5. Precio frente a uso. Elige tus cinco deseos más caros del último mes. Para cada uno, estima cuántas veces lo usaste o disfrutaste. Ordénalos de más a menos uso por euro. Qué se busca: que encuentres tu margen en las partidas que menos te dan, no en recortar un poco de todo.
6. ¿Por cuánto se vendería hoy? Elige el bien más caro que tengas fuera del banco (coche, moto, ordenador, muebles). Busca en anuncios de segunda mano cuánto se pide hoy por uno parecido. Qué se busca: ver la diferencia entre lo que pagaste y lo que vale, y anotar tus activos con un criterio prudente.
7. Lo que se ve y lo que no. Piensa en una compra reciente que hiciste en parte por cómo te ven los demás. Sin juzgarte: ¿qué otra cosa podría haber hecho ese dinero si se hubiera quedado "sin verse"? Qué se busca: entender por experiencia propia la idea de la sección 1.5: la riqueza suele ser lo que no se ve.
8. La frase de los meses. Calcula tus meses de patrimonio con las dos herramientas. Después, escribe qué parte de tu patrimonio podrías usar mañana sin vender nada ni pedir nada. Qué se busca: que llegues al capítulo 2 con tu número escrito y con la duda de qué parte de esos meses aguantaría de verdad un mes sin ingresos.
Herramientas del capítulo
Las dos están en el sitio del curso. Abren con las cifras del caso del curso; con «Introduce tus datos» pasan a ser las tuyas. Se guardan solo en tu navegador, no se envían a ningún servidor y se borran con «Borrar mis datos». Las dos permiten descargar un PDF con tu situación.
| Orden | Herramienta | Para qué | Cuándo |
|---|---|---|---|
| 1 | Radiografía financiera · despertar-financiero.netlify.app/m1/radiografia | Volcar ingresos (incluidos los anuales, como las pagas extra) y gastos en sus pestañas de fijos, variables y anuales; marcar cada gasto como necesidad, deseo o ahorro; marcar vivienda y cuotas de deuda para que salgan los tres ratios; ver el cruce de los dos ejes y el apunte 50/30/20 | Secciones 1.2 a 1.4 y actividad 1 |
| 2 | Calculadora de patrimonio neto · despertar-financiero.netlify.app/m1/patrimonio | Apuntar activos a valor de hoy y pasivos una sola vez, y ver qué parte de lo que tienes es tuya y qué parte está financiada | Secciones 1.5 y 1.6 |
| 3 | Las dos juntas | Dividir el patrimonio neto (de la calculadora) entre el gasto real (de la radiografía) para obtener tus meses de patrimonio | Sección 1.7 y actividad 8 |
Orden recomendado: primero la radiografía, porque la sección 1.7 necesita su gasto real; después la calculadora; y al final la división. Repite las dos dentro de unos meses con el mismo criterio para ver tu dirección.
Para saber más
- Thomas J. Stanley y William D. Danko, El millonario de la puerta de al lado. La idea de que riqueza y nivel de vida son cosas distintas, con el estudio de hogares que la respalda. De aquí sale la cita de la sección 1.5 (introducción); los capítulos 1 a 4 amplían el bloque de patrimonio. Los datos son de Estados Unidos de los años noventa: vale el patrón de comportamiento, no las cifras.
- Morgan Housel, Cómo piensan los ricos. 18 claves imperecederas sobre riqueza y felicidad (título original The Psychology of Money; publicado también como La psicología del dinero), traducción de Arnau Figueras Deulofeu, Planeta, 2021. Capítulos 8 («La paradoja del hombre y el coche») y 9 («La riqueza es lo que no se ve»).
- Robert T. Kiyosaki, Padre rico, padre pobre. De aquí viene la metáfora popular de la sección 1.6 sobre activos y pasivos. Úsala como pregunta para pensar, no como definición contable.
- Instituto Nacional de Estadística, Encuesta de Presupuestos Familiares 2024, resultados definitivos, 26 de junio de 2025. El dato de contexto de la sección 1.3 y la actividad 3.
- Banco de España y CNMV, Finanzas para Todos, Plan de Educación Financiera. Material público sobre presupuesto familiar, ahorro y deuda, útil como segunda explicación de este capítulo.